


USA Rare Earth (USAR) buduje zintegrowany zachodni łańcuch dostaw metali ziem rzadkich obejmujący kopalnie, separację, metale, stopy i magnesy neodymowe. Less Common Metals zapewnia ugruntowaną produkcję metali i stopów, podczas gdy projekt Round Top, kopalnia Pela Ema oraz planowane zakłady produkcyjne w Stillwater i Blacksburg rozszerzają obecność w górnych i dolnych ogniwach łańcucha. Strategia ta tworzy ekspozycję na obronność, półprzewodniki, centra danych i elektryfikację przemysłową, ale akcje pozostają wrażliwe na harmonogramy budowy, integrację i wymagania kapitałowe.
USA Rare Earth Q2 2026 pokazało, jak szybko firma się rozwijała i dlaczego realizacja pozostaje niestabilna. Przychody osiągnęły 5,8 mln dolarów, a środki pieniężne wyniosły 1,53 mld dolarów, podczas gdy USA Rare Earth zabezpieczyło pakiet Departamentu Handlu o wartości do 1,6 mld dolarów. Strata operacyjna zwiększyła się do 46,3 mln dolarów z 8,8 mln dolarów, a sześciomiesięczne wykorzystanie środków pieniężnych z działalności operacyjnej osiągnęło 75,3 mln dolarów, pozostawiając przypadek inwestycyjny zależny od przekształcenia finansowanych projektów w kwalifikowaną produkcję.
Prognoza akcji USAR na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek zintegrowanego łańcucha dostaw i finansowania rządowego: Pela Ema, Round Top, Less Common Metals i amerykańska zdolność produkcji magnesów tworzą zróżnicowaną platformę od kopalni do magnesów, podczas gdy dotacje i pożyczki zmniejszają ilość kapitału akcjonariuszy potrzebnego do osiągnięcia skali komercyjnej.
- Przypadek integracji i uruchamiania: Liczne akwizycje, zakłady i programy kwalifikacyjne tworzą ryzyko harmonogramowe, a przedłużony rozruch może utrzymać wysokie straty operacyjne i wykorzystanie środków pieniężnych, zanim zamówienia klientów staną się powtarzalnymi przychodami.
Ten przewodnik analizuje prognozę akcji USAR, scenariusze cenowe na 2026, główne ryzyka i prognozy analityków, opierając się na komunikacie o wynikach Q2 USA Rare Earth z 10 sierpnia 2026, kwartalnym sprawozdaniu i danych rynkowych do 24 września, oraz jak handlować kontraktami futures na akcje USAR na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy USA Rare Earth powinni wiedzieć we wrześniu 2026
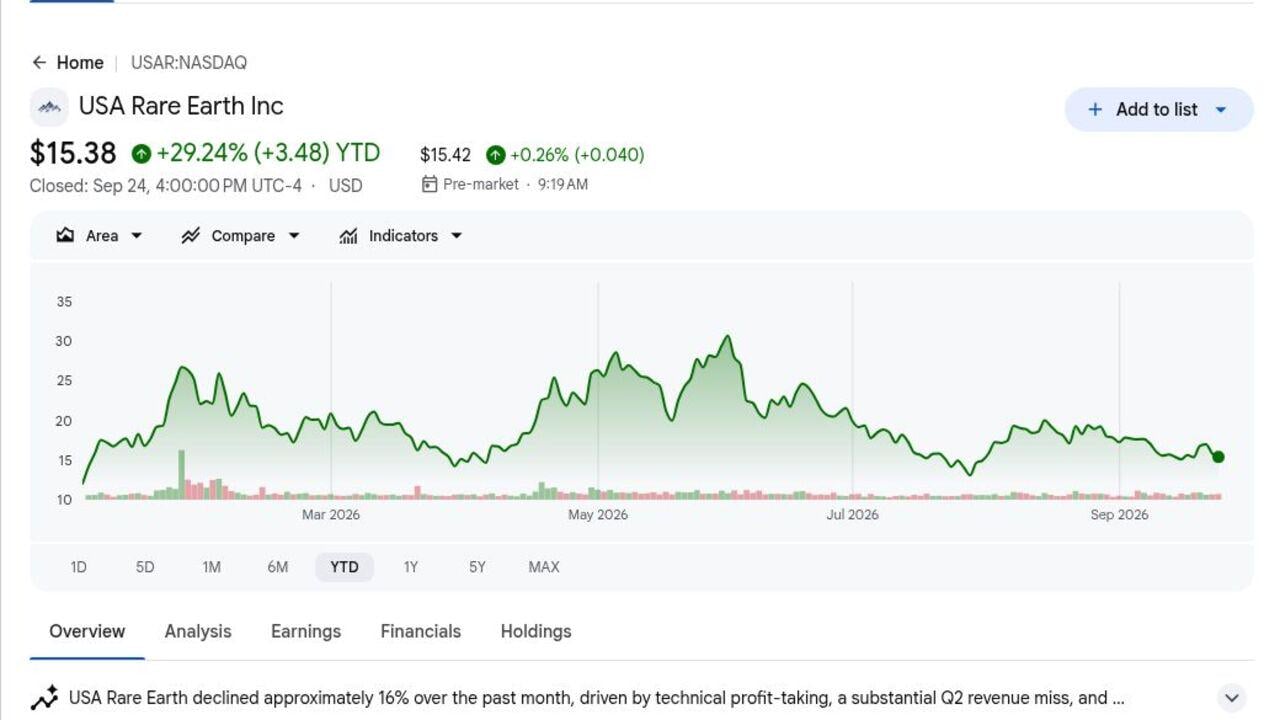
- 15,38 dolarów pozostawiło USAR wzrostem o 29,24% YTD do 24 września: Kurs zamknięcia pozostał poniżej zakresu od 21 do 45 dolarów najnowszych celów analityków. Luka pokazuje, jak silnie wycena zależy od przyszłych zakładów i akwizycji, a nie od obecnej podstawy przychodów kwartalnych w wysokości 5,8 mln dolarów.
- 5,8 mln dolarów przychodów Q2 oznaczało przejście od rozwoju do działalności operacyjnej: Less Common Metals dało USA Rare Earth podstawę przychodów operacyjnych, jednak strata operacyjna w wysokości 46,3 mln dolarów pokazuje, że koszty korporacyjne, rozwojowe i integracyjne pozostają znacznie większe od obecnej sprzedaży.
- 1,53 mld dolarów gotówki rozszerzyło możliwości realizacji: Środki pieniężne wzrosły z 359,9 mln dolarów na koniec roku, dając firmie zasoby na zobowiązania transakcyjne i projektowe. Sześciomiesięczne wykorzystanie środków pieniężnych z działalności operacyjnej w wysokości 75,3 mln dolarów nadal czyni ważną dyscyplinowaną alokację kapitału i kontrolę kamieni milowych.
- Do 1,6 mld dolarów wsparcia Departamentu Handlu może zmniejszyć ryzyko finansowe: Pakiet obejmuje do 277 mln dolarów finansowania federalnego i 1,3 mld dolarów zdolności kredytowej zabezpieczonej uprzywilejowanej. Wypłaty pozostają powiązane z kamieniami milowymi projektu, więc kwota tytułowa nie jest nieograniczoną gotówką.
- 10 000 ton metrycznych planowanej amerykańskiej zdolności produkcji magnesów definiuje długoterminową możliwość: Stillwater i Blacksburg mają osiągnąć 10 000 tpa magnesów NdFeB i 10 000 tpa metali i stopów. Uruchomienie Blacksburg jest planowane na 2028, pozostawiając wieloletni most realizacyjny.
Czym jest USA Rare Earth (USAR)?
USA Rare Earth to firma zajmująca się minerałami krytycznymi i materiałami zaawansowanymi, budująca łańcuch dostaw poza Chinami. Jej aktywa obejmują złoże polimetaliczne Round Top w Teksasie, kopalnię gliny jonowej Pela Ema w Brazylii, Less Common Metals w Wielkiej Brytanii oraz planowaną produkcję magnesów w Oklahomie i Południowej Karolinie. Przychody mogą ostatecznie pochodzić z koncentratów, oddzielonych tlenków, metali, stopów i gotowych magnesów NdFeB. Ta szerokość ma służyć klientom z branży lotniczej, obronnej, półprzewodników, energetyki, mobilności, opieki zdrowotnej i przemysłu.
Długoterminowa strategia polega na połączeniu surowców, przetwarzania i produkcji, aby klienci mogli pozyskiwać śledzone materiały ziem rzadkich z jednej platformy sojuszniczej z Zachodem. Ramy finansowania Departamentu Handlu USA wspierają ekspansję krajową, Carester dodaje wiedzę o separacji i recyklingu we Francji, a Pasqal wraz z Riven Systems badają chemię separacji wspomaganej kwantowo. Pela Ema może dostarczać surowiec magnetycznych metali ziem rzadkich, podczas gdy Round Top i recyklingowane wióry magnesów poszerzają opcje dostaw. Te relacje mają znaczenie, ponieważ kwalifikacja klientów, bezpieczne dostawy i spójne specyfikacje produktów decydują o tym, czy zdolność produkcyjna stanie się przychodami kontraktowymi.
Przeczytaj więcej: Prognoza cen MP Materials (MP) 2026: Czy amerykański popyt na metale ziem rzadkich może popchnąć MP w kierunku 120 dolarów?
Przegląd wyników USA Rare Earth (USAR) Q2 2026: Nowa podstawa przychodów i 1,53 mld dolarów gotówki wspierają ekspansję
USA Rare Earth odnotowało przychody Q2 w wysokości 5,8 mln dolarów, stratę operacyjną 46,3 mln dolarów w porównaniu z 8,8 mln dolarów rok wcześniej oraz skorygowany rozwodniony EPS minus 0,15 dolarów w porównaniu z minus 0,21 dolarów. Gotówka osiągnęła 1,53 mld dolarów, podczas gdy sześciomiesięczne wykorzystanie środków pieniężnych z działalności operacyjnej wzrosło do 75,3 mln dolarów. Zarząd utrzymał także cel Q4 2026 dla zdolności produkcyjnej Stillwater na poziomie 600 MTPA, pozostawiając finansowaną ekspansję zrównoważoną z ryzykiem uruchamiania i spalania gotówki.
Przeczytaj więcej: Przegląd wyników USA Rare Earth (USAR) Q2 2026: 5,8 mln dolarów przychodów i większa strata wysyłają akcje w dół
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
Przedkomercyjne w Q2 2025 |
5,8 mln dol. |
Nowe. wkład z nabytych aktywów operacyjnych. |
|
Strata operacyjna Q2 |
-8,8 mln dol. rok wcześniej |
-46,3 mln dol. |
Zmienione. Poszerzenie o 37,5 mln dol. |
|
Q2 GAAP rozwodniony EPS |
-1,54 dol. rok wcześniej |
-0,05 dol. |
Poprawione. gdy ruchy wartości godziwej się odwróciły. |
|
Q2 skorygowany rozwodniony EPS |
-0,21 dol. rok wcześniej |
-0,15 dol. |
Poprawione. o 0,06 dol. |
|
Q2 skorygowana strata netto |
-19,1 mln dol. rok wcześniej |
-33,5 mln dol. |
Zmienione. Poszerzenie o 14,4 mln dol. |
|
Sześciomiesięczne wykorzystanie gotówki operacyjnej |
-18,2 mln dol. rok wcześniej |
-75,3 mln dol. |
Zmienione. Wykorzystanie gotówki wzrosło o 57,1 mln dol. |
|
Gotówka i ekwiwalenty gotówki |
359,9 mln dol. na koniec poprzedniego roku |
1,530 mld dol. |
Rozszerzone. o 1,170 mld dol. |
|
Pakiet Departamentu Handlu |
— |
Do 1,6 mld dol. |
Zmienione. Obejmuje do 277 mln dol. dotacji i 1,3 mld dol. pożyczek. |
|
Cel Stillwater 2026 |
— |
600 MTPA szybkość działania |
Zmienione. Docelowo na Q4 2026. |
- 5,8 mln dolarów przychodów Q2 ustanowiło podstawę operacyjną: Nabyta platforma metali i stopów przeniosła USAR poza profil czysto przedprzychodnowy. Sprzedaż pozostaje mała w stosunku do straty operacyjnej 46,3 mln dolarów, więc skalowanie i mix mają większe znaczenie niż sam pierwszy kwartał konsolidacji.
- Minus 0,15 dolara skorygowanego EPS poprawiło się o 0,06 dolara: Skorygowana strata netto zwiększyła się do 33,5 mln dolarów z 19,1 mln dolarów, ponieważ liczba akcji zmieniła porównanie na akcję. Inwestorzy powinni śledzić zarówno bezwzględne straty, jak i rozwodnienie, zamiast polegać wyłącznie na poprawie EPS.
- 1,53 mld dolarów gotówki wzrosło o 1,17 mld dolarów od końca roku: Saldo wspiera akwizycje, wyposażenie zakładów i prace kwalifikacyjne. Sześciomiesięczne wykorzystanie gotówki operacyjnej w wysokości 75,3 mln dolarów pokazuje, że gotówka transakcyjna i pas operacyjny muszą pozostać wyraźnie oddzielone.
- Do 1,6 mld dolarów wsparcia federalnego odryzykuje tylko ukończone kamienie milowe: Pakiet łączy 277 mln dolarów dotacji z 1,3 mld dolarów pożyczek. Harmonogramy projektów, kapitał dopasowujący i wymagania zgodności nadal określają, kiedy finansowanie stanie się dostępne i ile zadłużenia będzie nosić platforma.
- 600 MTPA zdolności Stillwater w tempie działania jest docelowe na Q4 2026: Osiągnięcie tego poziomu zapewniłoby mierzalny most od prototypów do kwalifikacji klienta. Przegapienie go przesunęłoby konwersję przychodów później i osłabiło argument, że obecne wydatki zbliżają się do komercyjnej spłaty.
Perspektywy inwestycyjne USA Rare Earth (USAR) 2026: 35 dolarów przypadek byczy vs. 11 dolarów przypadek niedźwiedzi
Perspektywy USA Rare Earth na 2026 zależą od tego, czy finansowane zdolności, kwalifikacja klientów i wsparcie federalne mogą przełożyć się na produkcję komercyjną bez nadmiernego spalania gotówki. Przewaga wzrostowa wynika z udanego rozruchu Stillwater i silniejszej integracji w łańcuchu dostaw metali ziem rzadkich, podczas gdy opóźnienia projektów, straty operacyjne i rozwodnienie pozostają głównymi ryzykami.
Przypadek byczy: Silny postęp produkcji popycha USAR w kierunku 35 dolarów
Przypadek byczy zakłada, że Stillwater osiągnie 600 MTPA, Pela Ema i Less Common Metals zintegrują się zgodnie z harmonogramem, a federalne kamienie milowe uwolnią kapitał bez nadmiernego rozwodnienia. Komercyjne próbki tlenków i ścieżka wiórów zdolna do dostarczania do 30% przyszłego surowca również wzmacniają model operacyjny.
Ruch w kierunku 35 dolarów wymagałby kwalifikacji klientów, widocznych wolumenów kontraktowych i postępu w kierunku planu 10 000 tpa magnesów. Gotówka pozostająca powyżej 1 mld dolarów w miarę rozwoju zakładów pokazałaby, że ekspansja tworzy wartość bez zbyt szybkiego zużywania bilansu.
Przypadek bazowy: Stabilny postęp projektów utrzymuje USAR między 20 a 28 dolarów
Przypadek bazowy zakłada, że projekty nadal się rozwijają, choć rozruchy komercyjne trwają dłużej niż sugerują cele zdolności tytułowych. Wsparcie rządowe i zintegrowane aktywa wspierają wycenę, podczas gdy straty operacyjne i integracja wielokrajowa ograniczają to, ile z długoterminowej możliwości inwestorzy od razu wyceniają.
USAR może handlować głównie między 20 a 28 dolarów, jeśli kwalifikacja Stillwater postępuje, prace nad wykonalnością Round Top pozostają zgodne z harmonogramem, a kwartalne przychody rosną z 5,8 mln dolarów. Poważne opóźnienie akwizycji lub kolejny ostry wzrost wykorzystania gotówki operacyjnej osłabiłby zakres.
Przypadek niedźwiedzi: Opóźnienia projektów i rozwodnienie ciągną USAR w kierunku 11 dolarów
Przypadek niedźwiedzi zakłada poślizgi uruchamiania, zamówienia klientów pozostają niewiążące lub wypłaty federalne trwają dłużej niż oczekiwano. Koszty personelu, inżynierii i transakcji kontynuowałyby się wówczas, zanim zakłady wygenerują wystarczający zysk brutto, aby je wchłonąć.
Ruch w kierunku 11 dolarów stałby się bardziej prawdopodobny, jeśli gotówka spadnie szybko z 1,53 mld dolarów, Stillwater nie osiągnie celu 600 MTPA lub integracja stworzy dodatkowe
Prognozy cen akcji USAR na 2026 przez analityków Wall Street
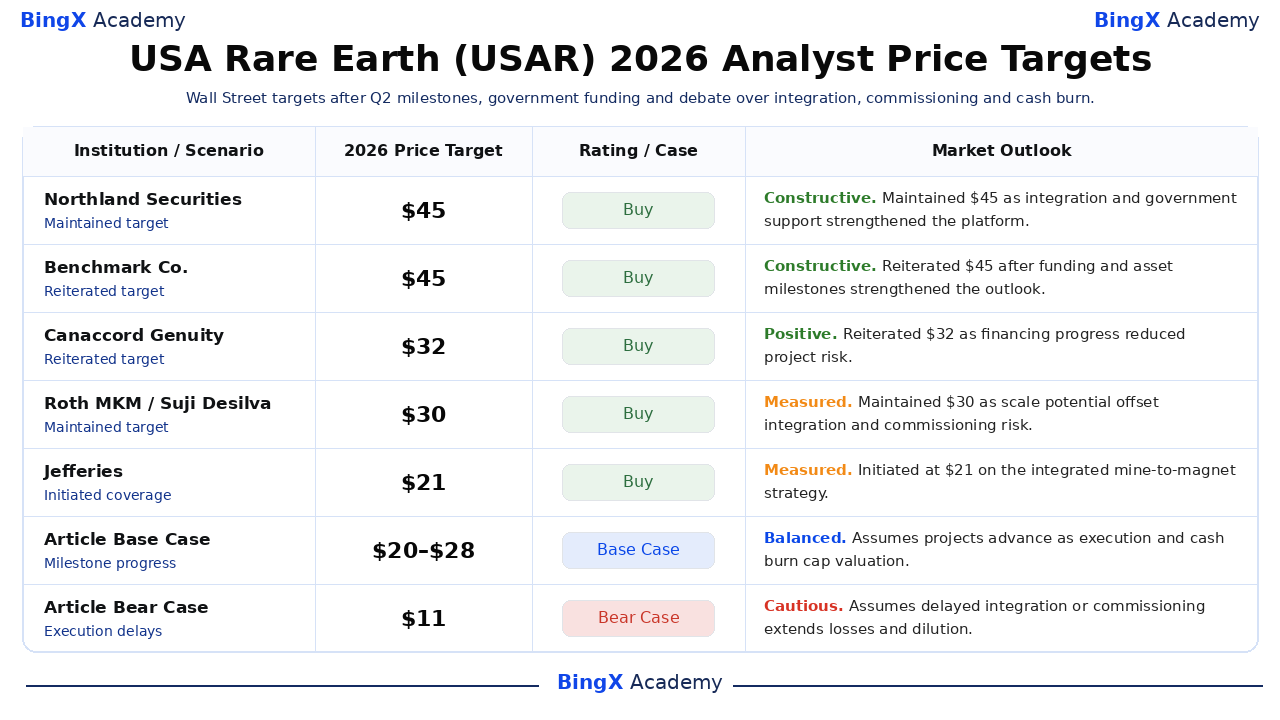
Pięć datowanych działań analityków poniżej rozciąga się od 21 do 45 dolarów, w porównaniu z kursem referencyjnym 15,38 dolarów. Są to punkty odniesienia stron trzecich, a nie obietnice cenowe, a ich rozproszenie odzwierciedla różne założenia dotyczące integracji i uruchamiania. Wiersze Base i Bear to scenariusze redakcyjne BingX Academy i pozostają oddzielne od celów Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Northland Securities / Jeff Grampp |
45 dol. |
Kup |
Konstruktywne. 25 sierpnia: utrzymał 45 dol., ponieważ zintegrowana platforma od kopalni do magnesów i finansowanie wsparte przez rząd wspierało utrzymany cel. |
|
Benchmark Co. / Subash Chandra |
45 dol. |
Kup |
Konstruktywne. 12 sierpnia: utrzymał 45 dol., ponieważ ramy finansowania Handlu i strategiczne budowanie aktywów wspierało powtórzony cel. |
|
Canaccord Genuity / George Gianarikas |
32 dol. |
Kup |
Pozytywne. 11 sierpnia: utrzymał 32 dol., ponieważ kamienie milowe q2 zmniejszyły ryzyko finansowe, nawet gdy realizacja w kilku projektach pozostała ważna. |
|
Roth MKM / Suji Desilva |
30 dol. |
Kup |
Wyważone. 20 sierpnia: utrzymał 30 dol., ponieważ możliwość skali pozostała atrakcyjna, zrównoważona przez wymagania integracji i uruchamiania. |
|
Jefferies / Laurence Alexander |
21 dol. |
Kup |
Wyważone. 2 września: zainicjował na 21 dol., ponieważ pokrycie rozpoczęło się z pozytywnym spojrzeniem na wertykalnie zintegrowaną strategię metali ziem rzadkich i magnesów. |
|
Przypadek bazowy artykułu |
20–28 |
Przypadek bazowy |
Zrównoważone. Zakłada postęp projektów przy ograniczeniu wyceny przez realizację i spalanie gotówki. |
|
Przypadek niedźwiedzi artykułu |
11 dol. |
Przypadek niedźwiedzi |
Ostrożne. Zakłada opóźnioną integrację lub uruchamianie przedłuża straty i rozwodnienie. |
Jak handlować akcjami USA Rare Earth (USAR) na BingX
Handluj perspektywami finansowania, integracji i uruchamiania USA Rare Earth używając BingX TradFi i narzędzi BingX AI. Ponieważ USAR może ostro reagować na politykę rządową, kamienie milowe finansowania i aktualizacje zakładów, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
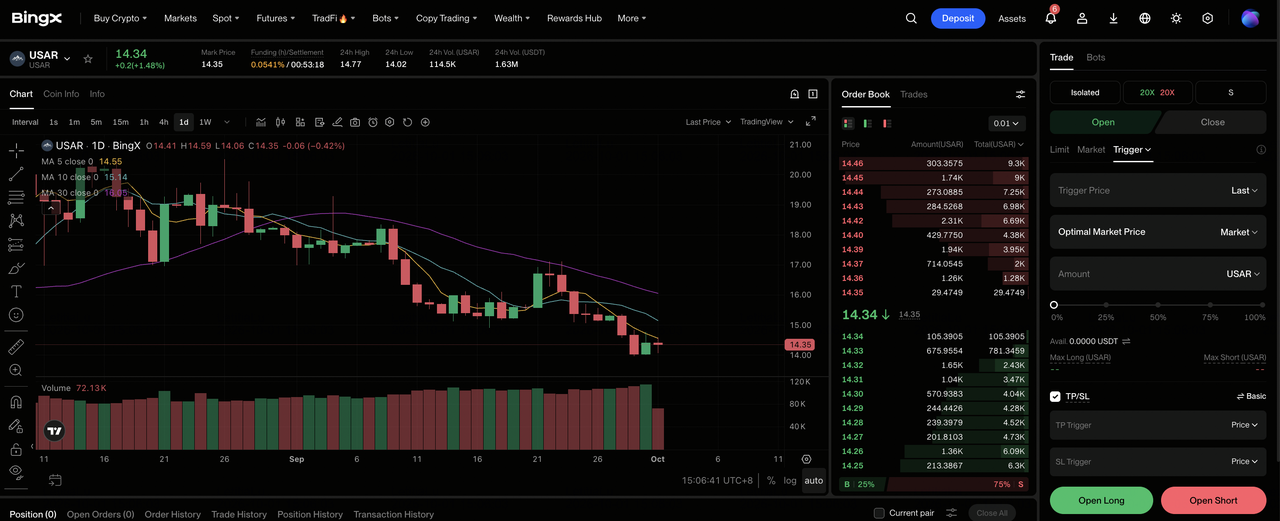
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz USA Rare Earth (USAR). Wyszukaj i wybierz kontrakt futures perpetual USAR-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz długą pozycję jeśli finansowane projekty przekształcą się w kwalifikowaną produkcję. Wybierz Otwórz krótką pozycję, jeśli opóźnienia uruchamiania lub spalanie gotówki osłabią wartość na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu. Wybierz Izolowany lub Krzyżowy depozyt w oparciu o tolerancję ryzyka. Wzrost o 29,24% YTD i szeroki zakres analityków pokazują, dlaczego konserwatywna dźwignia jest ważna.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. USAR może szybko reagować na dotacje, pożyczki, politykę metali ziem rzadkich i kamienie milowe zakładów.
Top 5 ryzyk do obserwowania dla inwestorów USA Rare Earth w 2026
Wycena USA Rare Earth zależy od przekształcenia akwizycji, wsparcia rządowego i planowanych zdolności w produkcję komercyjną. Opóźnienia mogą przesunąć przychody dalej, zwiększyć potrzeby finansowania lub zmniejszyć przyszłą wartość na akcję.
- Integracja akwizycji może opóźnić korzyści operacyjne: Pela Ema, Less Common Metals, działalność powiązana z Carester i Round Top obejmują kilka krajów i modeli operacyjnych. Słaba integracja mogłaby opóźnić synergie łańcucha dostaw i utrzymać wysokie koszty korporacyjne.
- Uruchamianie może trwać dłużej niż sugerują cele zdolności: Stillwater celuje w szybkość działania 600 MTPA w Q4 2026, podczas gdy uruchamianie Blacksburg rozpoczyna się w 2028. Problemy z kwalifikacją sprzętu lub specyfikacją produktu mogą opóźnić wysyłki, nawet jeśli nominalna zdolność produkcyjna pozostanie niezmieniona.
- Spalanie gotówki może prowadzić do rozwodnienia: Sześciomiesięczne wykorzystanie gotówki operacyjnej osiągnęło 75,3 mln dolarów przed dojrzewaniem największych zobowiązań budowlanych. Jeśli saldo gotówki 1,53 mld dolarów spadnie szybciej niż zostaną ukończone kamienie milowe projektu, nowe finansowanie kapitałowe może zmniejszyć wzrost na akcję.
- Ceny metali ziem rzadkich mogą osłabić zwroty z projektów: Chiny pozostają dominujące w separacji i produkcji magnesów. Niższe ceny rynkowe lub agresywne ceny konkurencyjne mogą wywierać presję na marże, nawet jeśli USA Rare Earth osiągnie planowane wolumeny produkcji.
- Finansowanie rządowe pozostaje warunkowe: Do 1,6 mld dolarów wsparcia federalnego zależy od kamieni milowych projektu i wymagań zgodności. Opóźnienia mogą zwiększyć finansowanie pomostowe, koszty długu lub harmonogramy budowy i zmniejszyć wartość, jaką inwestorzy przypisują przyszłym zakładom.
Końcowe przemyślenia: Czy powinieneś inwestować w USA Rare Earth w 2026?
USA Rare Earth zgromadził niezwykle szerokie aktywa strategiczne i duży pas finansowy. Q2 dodał 5,8 mln dolarów przychodów, 1,53 mld dolarów gotówki i federalny pakiet do 1,6 mld dolarów, ale strata operacyjna 46,3 mln dolarów potwierdza, że skala komercyjna pozostaje przed nami, a nie jest kompletna.
Przypadek byczy wymaga finansowanych zakładów, integracji i kwalifikacji klientów, aby wspierać ścieżkę w kierunku 35 dolarów. Przypadek niedźwiedzi odzwierciedla opóźnienia i rozwodnienie, które mogą pociągnąć USAR w kierunku 11 dolarów. Konserwatywni handlowcy mogą monitorować cel 600 MTPA Stillwater, wykorzystanie gotówki operacyjnej, uwolnienia federalnych kamieni milowych i wiążące wolumeny klientów razem, zanim potraktują ogłoszoną zdolność jako wiarygodne zarobki na akcję.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje, takie jak USAR, wiąże się z ryzykiem utraty kapitału. Realizacja projektu, ceny surowców, zmiany polityczne i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Pokrewne lektury
- Najlepsze akcje energetyczne i ETF do kupna w 2026: Kryzys mocy AI spotyka geopolityczną zmienność
- Najlepsze akcje energii AI do kupna w 2026: Energia jądrowa, gaz, ogniwa paliwowe i budowa mocy AI
- Prognoza cen MP Materials 2026: Czy MP może przełamać 90 dolarów wraz ze skalowaniem łańcucha dostaw metali ziem rzadkich?
- Prognoza cen ExxonMobil (XOM) 2026: Czy ropa i wzrost produkcji mogą pchnąć XOM w kierunku 205 dolarów?
- Prognoza cen Bloom Energy (BE) 2026: Czy moc centrów danych AI może pchnąć BE w kierunku 350 dolarów?
