

TeraWulf (WULF) opracowuje i obsługuje infrastrukturę cyfrową opartą na mocy dla sztucznej inteligencji, obliczeń wysokiej wydajności i wydobywania bitcoinów. Lake Mariner pozostaje jej największym działającym kampusem, a nowe projekty w Kentucky i Maryland mają sprawić, że długoterminowe dzierżawy HPC staną się głównym źródłem przychodów. Ta transformacja rozszerza możliwości poza bitcoin, choć zwiększa również ekspozycję na harmonogram budowy, finansowanie projektów i koncentrację klientów.
Ostatni kwartał pokazał, że transformacja jest w toku, ale niekompletna. Przychody TeraWulf w Q2 2026 osiągnęły 44,8 mln USD, przy czym 31,9 mln USD przychodów z dzierżaw HPC stanowiło 71% całości, nawet gdy skonsolidowane przychody spadły o 6% w ujęciu rocznym. Przypadek inwestycyjny zależy teraz od tego, czy 336 MW w budowie może zacząć przynosić czynsz zgodnie z harmonogramem bez kosztów kapitałowych lub rozwodnienia przewyższającego zakontraktowaną ekonomię.
Prognoza akcji WULF na 2026 rok koncentruje się teraz na dwóch konkurujących wizjach:
- Przypadek infrastruktury AI za 40 USD: dostawy Lake Mariner i dzierżawa 401 MW Anthropic przekształcają zabezpieczoną moc w przewidywalny, długoterminowy przepływ pieniężny HPC.
- Przypadek ryzyka realizacji za 10 USD: opóźnienia w budowie, koszty finansowania lub emisja nowych akcji osłabiają zwroty zanim zakontraktowane kampusy osiągną pełne wykorzystanie.
Ten przewodnik omawia prognozę akcji WULF, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie o zyskach za Q2 2026 TeraWulf z 5 sierpnia, kwartalne zgłoszenie i dane rynkowe do 15 września, plus jak handlować kontraktami futures na akcje WULF na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy TeraWulf powinni wiedzieć we wrześniu 2026
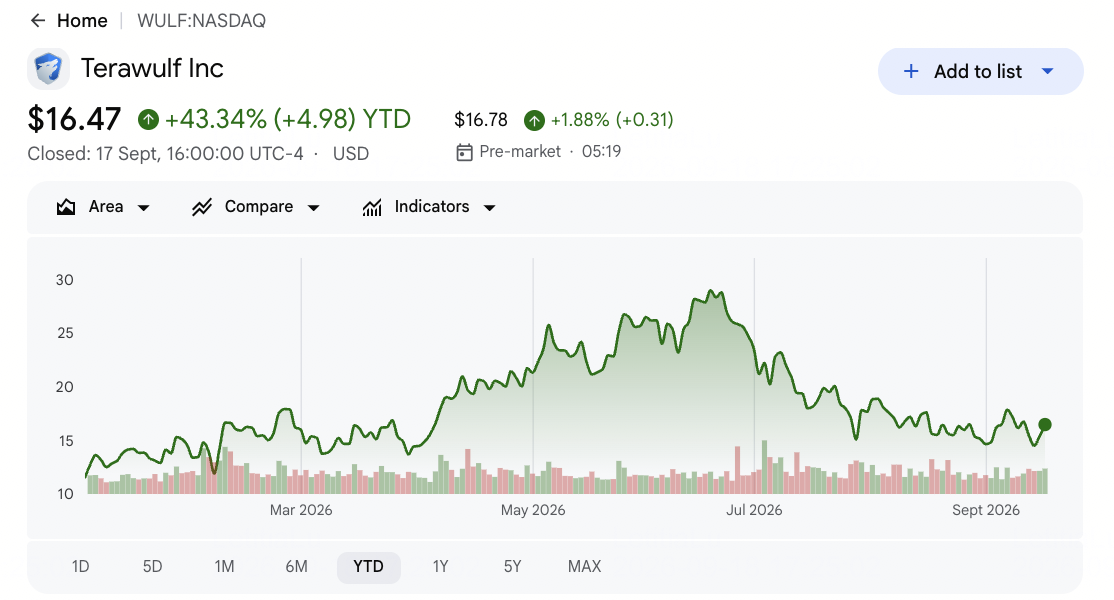
- WULF zamknął się na poziomie 16,47 USD 17 września i wzrósł o 43,34% w 2026 roku: wzrost odzwierciedla znaczną przewartościowanie wokół zdolności AI data-center. Akcje nadal są poniżej średniej Street wynoszącej 35,48 USD, choć dalsze wzrosty zależą od podpisanych dzierżaw przekształcających się w dostarczoną zdolność i przepływ pieniężny.
- Przychody Q2 osiągnęły 44,8 mln USD i nie spełniły konsensusu o około 5,7 mln USD: przychody spadły z 47,6 mln USD rok wcześniej, gdy przychody z wydobywania bitcoinów spadły do 12,8 mln USD. Niepowodzenie pokazuje, dlaczego transformacji nie można oceniać tylko na podstawie wartości kontraktów długoterminowych.
- Przychody z dzierżaw HPC osiągnęły 31,9 mln USD i zapewniły 71% sprzedaży: TeraWulf miał 81 MW generujących przychody na koniec kwartału i zwiększył to do 102 MW po uruchomieniu CB-3. Zmiana mieszanki pokazuje, że zakontraktowane obliczenia zastępują bardziej niestabilne przychody z wydobycia.
- Kolejne 336 MW było w budowie po uruchomieniu 102 MW: CB-4 ma rozpocząć stopniową dostawę w drugiej połowie 2026 roku, a CB-5 jest planowany na początek 2027 roku. Przy koszcie 8-10 mln USD na krytyczny MW IT, harmonogram i kontrola kosztów pozostają kluczowe.
- Dzierżawa Anthropic reprezentuje 19 mld USD przychodów okresu początkowego: 20-letnia umowa obejmuje około 401 MW w Justified i może osiągnąć 33 mld USD z obiema pięcioletnimi przedłużeniami. Początkowa dostawa jest planowana na drugą połowę 2027 roku, tworząc silną widoczność, ale także długi okres budowy.
Czym jest TeraWulf (WULF)?
TeraWulf to amerykański deweloper infrastruktury cyfrowej, który łączy kontrolę nad ziemią, połączeniami energetycznymi i budową centrów danych z bieżącymi operacjami obiektów. Jego kampus Lake Mariner w Nowym Jorku obsługuje zarówno najemców HPC, jak i sprzęt do wydobywania bitcoinów, umożliwiając przekształcenie istniejącej infrastruktury elektrycznej na zdolności obliczeniowe o wyższej wartości. Przychody pochodzą z długoterminowych dzierżaw HPC i wydobywania aktywów cyfrowych, choć kierunek strategiczny coraz bardziej faworyzuje zakontraktowane obciążenia AI. Firma rozwija również duże kampusy, gdzie zabezpieczona moc jest rzadkim aktywem.
Platforma długoterminowa obejmuje teraz Lake Mariner i Lake Hawkeye w Nowym Jorku, Justified i Muskie w Kentucky oraz Chesapeake w Maryland. Anthropic zobowiązał się do około 401 MW w Justified, Fluidstack dzierżawi zdolności Lake Mariner, a Google zapewnia wsparcie kredytowe związane z zobowiązaniami Fluidstack. Zarząd również dąży do 250-500 MW dodatkowych kontraktów krytycznych IT każdego roku. Te relacje łączą TeraWulf z szerszym cyklem inwestycji w centra danych AI, pozostawiając ekonomię dostaw zależną od mocy, budowy i finansowania.
Przeczytaj więcej: Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwowania w 2026 roku: liderzy rynku obliczeń przyspieszonych
Przegląd zysków TeraWulf (WULF) Q2 2026: dzierżawa HPC staje się głównym źródłem przychodów
TeraWulf odnotował 44,8 mln USD przychodów wobec konsensusu 50,49 mln USD, niepowodzenie o około 5,7 mln USD i 6% spadek rok do roku. Strata GAAP na akcję osiągnęła 1,94 USD wobec oczekiwanej straty 0,19 USD, choć wynik obejmował 755,7 mln USD straty z przeszacowania warrantów. Zmiana operacyjna była bardziej konstruktywna: przychody z dzierżaw HPC osiągnęły 31,9 mln USD, 102 MW generowało przychody po dostawie CB-3, a 3,0 mld USD gotówki i ograniczonej gotówki wspierało 336 MW w budowie. Napięcie polega na tym, czy zakontraktowany wzrost może wyprzedzić koszty kapitałowe i rozwodnienie.
Przeczytaj więcej: Przegląd zysków TeraWulf (WULF) Q2 2026: przychody HPC osiągają 71% sprzedaży, ale strata 940,8 mln USD powoduje spadek o 4,29%
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
50,49 mln USD konsensus |
44,8 mln USD |
Niepowodzenie. Około 5,7 mln USD poniżej konsensusu i spadek o 6% rok do roku. |
|
EPS rozwodniony Q2 |
0,19 USD strata konsensus |
1,94 USD strata |
Niepowodzenie. Przeszacowanie warrantów i koszty rozwoju pogłębiły stratę. |
|
Przychody z dzierżaw HPC |
Brak wkładu z poprzedniego roku |
31,9 mln USD |
Skalowane. HPC dostarczył 71% przychodów. |
|
Zdolność IT generująca przychody |
81 MW na 30 czerwca |
102 MW po CB-3 |
Rozszerzone. CB-3 aktywował 600 mln USD wsparcia kredytowego Google. |
|
Zdolność w budowie |
— |
336 MW |
Postępy. CB-4 rozpoczyna dostawę w H2 2026. |
|
Gotówka i ograniczona gotówka |
— |
Około 3,0 mld USD |
Płynne. Finansowanie wspiera zakontraktowaną budowę. |
|
Dzierżawa Anthropic |
— |
19 mld USD okres początkowy |
Zakontraktowane. Dzierżawa 401 MW może osiągnąć 33 mld USD z przedłużeniami. |
|
Roczny cel kontraktowy |
Poprzedni cel |
250-500 MW |
Potwierdzony. Zarząd utrzymał roczny cel. |
- Przychody 44,8 mln USD nie spełniły konsensusu o około 5,7 mln USD: 6% spadek rok do roku odzwierciedlał spadek przychodów z aktywów cyfrowych do 12,8 mln USD z 47,6 mln USD. Nowe przychody HPC złagodziły spadek, ale nie były jeszcze wystarczająco duże, aby napędzać ogólny wzrost.
- Strata GAAP na akcję 1,94 USD była o 1,75 USD szersza niż konsensus: strata z przeszacowania warrantów 755,7 mln USD napędzała większość wyniku księgowego. Inwestorzy nadal muszą oddzielić niefinansową zmienność od powtarzających się odsetek i kosztów budowy.
- Przychody HPC 31,9 mln USD osiągnęły 71% sprzedaży kwartalnej: mieszanka potwierdza, że TeraWulf staje się wydzierżawiającym infrastrukturę AI, a nie pozostaje głównie kopaczem bitcoinów. Kluczową niepewnością są koszt i harmonogram wymagane do uruchomienia każdego zakontraktowanego megawata.
- Zdolność generująca przychody wzrosła z 81 MW do 102 MW: ukończenie CB-3 spełniło warunki dla 600 mln USD wsparcia kredytowego Google. Powtórzenie tego kamienia milowego w CB-4 i CB-5 to kolejny główny test realizacji.
- Około 3,0 mld USD gotówki wspierało 336 MW w budowie: płynność jest znaczna, ale oczekiwany koszt 8-10 mln USD na krytyczny MW IT utrzymuje rozwój jako wysoce kapitałochłonny. Pozostanie w ramach wytycznych kosztowych jest kluczowe dla wartości na akcję.
Przeczytaj więcej: Prognoza ceny CoreWeave (CRWV) 2026: czy popyt na AI Cloud może pchnąć CRWV w kierunku 175 USD?
Perspektywy inwestycyjne TeraWulf (WULF) 2026: przypadek byka za 40 USD vs przypadek niedźwiedzia za 10 USD
Perspektywy TeraWulf na 2026 rok zależą od tego, czy jego budowa centrów danych AI może przejść od zakontraktowanych zdolności do megawatów generujących przychody bez większych opóźnień lub rozwodnienia. Dzierżawa HPC napędza teraz większość przychodów, ale koszt budowy i finansowanie pozostają głównymi testami realizacji.
Przypadek byka: silny wzrost centrów danych AI pcha WULF w kierunku 40 USD
Przypadek byka zakłada, że CB-4 i CB-5 wejdą do eksploatacji zgodnie z harmonogramem, podnosząc zdolność produkującą przychody znacznie powyżej 102 MW. Dzierżawa Anthropic za 19 mld USD, zobowiązania Fluidstack i wsparcie kredytowe Google czynią ścieżkę przychodów bardziej przewidywalną i zmniejszają zależność od cen bitcoina.
Ruch w kierunku 40 USD wymagałby dostawy w zakresie kosztów 8-10 mln USD za MW, nowych kontraktów w ramach rocznego celu 250-500 MW i ograniczonego rozwodnienia z finansowania projektów. Rosnące przychody HPC i powtarzający się przepływ pieniężny operacyjny wzmocniłyby przypadek.
Przypadek bazowy: stały wzrost zdolności utrzymuje WULF między 24 a 32 USD
Przypadek bazowy zakłada, że budowa postępuje ogólnie zgodnie z harmonogramem, a dzierżawa HPC staje się dominującym źródłem przychodów. Inwestorzy nadal dyskontują długą lukę między wydatkami kapitałowymi a rozpoczęciem czynszów, pozostawiając budowę 336 MW narażoną na ryzyko czasowe i finansowe.
W tym scenariuszu WULF mógłby handlować głównie między 24 a 32 USD. Kwartalny wzrost megawatów generujących przychody, stabilne wytyczne kosztowe i więcej klientów wspieranych kredytem wspierałoby zakres. Wolniejsze tempo lub finansowanie kapitałowe ograniczyłoby górną granicę.
Przypadek niedźwiedzia: opóźnienia projektów i rozwodnienie ciągną WULF w kierunku 10 USD
Przypadek niedźwiedzia zakłada poślizg harmonogramów projektów, wzrost kosztów budowy lub droższe finansowanie. Ponieważ zdolność Anthropic rozpoczyna się dopiero w drugiej połowie 2027 roku, opóźnienia pchnęłyby główne zakontraktowane przychody jeszcze dalej.
Ruch w kierunku 10 USD stałby się bardziej prawdopodobny, gdyby zdolność generująca przychody utknęła blisko 102 MW, roczne kontraktowanie spadło poniżej 250 MW lub emisja nowych akcji wzrosła znacznie. Słabsza ekonomia bitcoina mogłaby dodać dalszą presję, zanim przychody HPC w pełni się przeskalują.
Prognozy cen akcji WULF na 2026 przez analityków z Wall Street
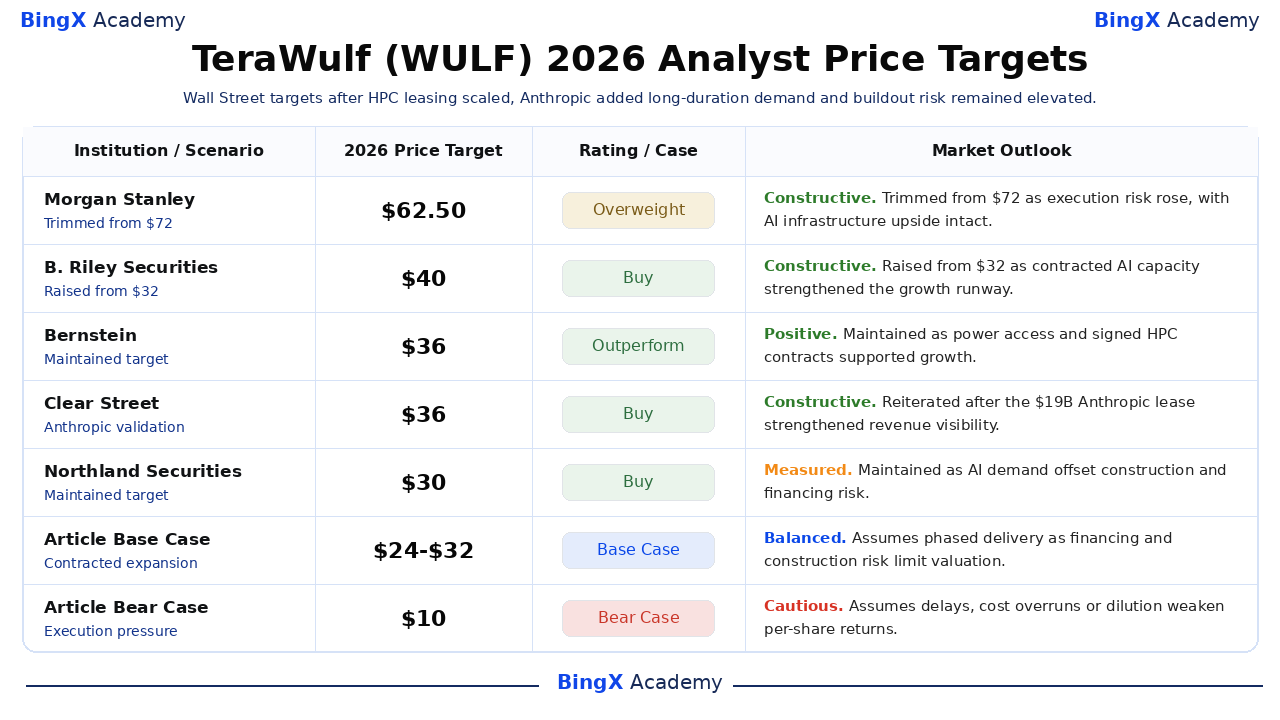
Wall Street pozostaje konstruktywny, choć cele obejmują różne założenia dotyczące wartości kontraktów, finansowania i realizacji. Cel Morgan Stanley na poziomie 62,50 USD jest najwyższą wybraną referencją, podczas gdy cel Northland na poziomie 30 USD jest najniższy wśród tych pięciu nazwanych działań. To są 12-miesięczne cele, a nie gwarancje czy scenariusze redakcyjne artykułu.
|
Instytucja |
Cel cenowy 2026 |
Rating |
Perspektywy rynkowe |
|
Morgan Stanley |
62,50 USD |
Przeważenie |
Konstruktywny. 13 sierpnia: cięcie z 72 USD w związku ze zmianą założeń skorygowanych o ryzyko, przy zachowaniu potencjału infrastruktury AI. |
|
B. Riley Securities |
40 USD |
Kupuj |
Konstruktywny. 3 sierpnia: podwyżka z 32 USD w związku z wzmocnieniem zakontraktowanych zdolności AI. |
|
Bernstein |
36 USD |
Przewyższanie |
Pozytywny. 1 września: utrzymane w związku z dostępem do mocy i podpisanymi kontraktami HPC wspierającymi wzrost. |
|
Clear Street |
36 USD |
Kupuj |
Konstruktywny. 6 lipca: potwierdzony po dzierżawie Anthropic za 19 mld USD walidującej platformę. |
|
Northland Securities |
30 USD |
Kupuj |
Wyważony. 10 września: utrzymany w związku z popytem AI kompensującym ryzyko budowy i finansowania. |
|
Przypadek bazowy artykułu |
24-32 USD |
Przypadek bazowy |
Zrównoważony. Zakłada stopniową dostawę w związku z ryzykiem finansowania i budowy ograniczającym wycenę. |
|
Przypadek niedźwiedzia artykułu |
10 USD |
Przypadek niedźwiedzia |
Ostrożny. Zakłada opóźnienia, przekroczenie kosztów lub rozwodnienie osłabiające zwroty na akcję. |
Jak handlować akcjami TeraWulf (WULF) na BingX
Handluj perspektywami dostawy zdolności, kontraktów AI i finansowania TeraWulf używając BingX TradFi i narzędzi BingX AI. Ponieważ WULF może reagować ostro na aktualizacje budowy, finansowanie i ceny bitcoina, zdefiniuj katalizator i limit ryzyka przed wejściem w pozycję.
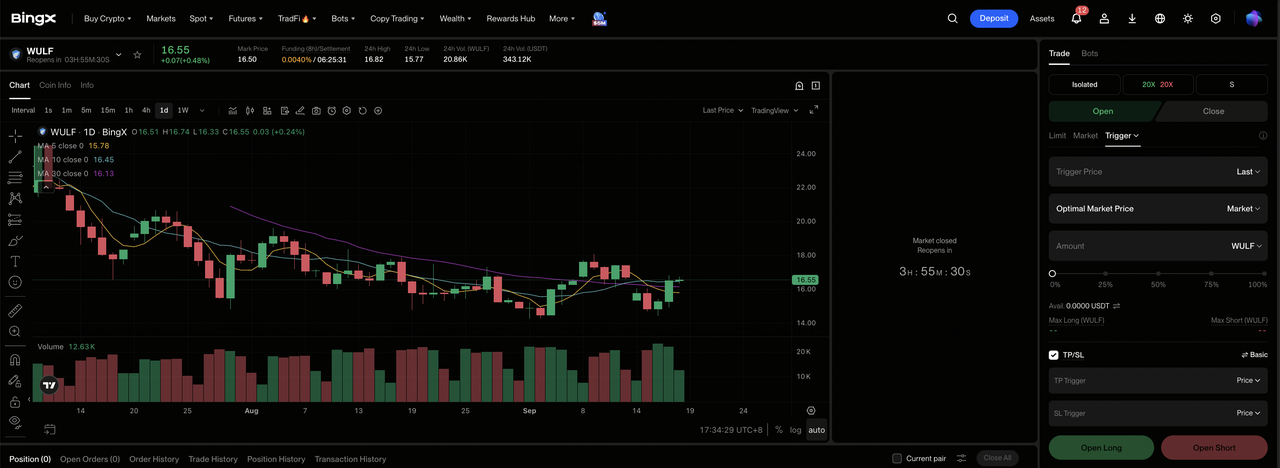
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz TeraWulf (WULF). Wyszukaj i wybierz kontrakt WULF-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli dostawa HPC przyspiesza i finansowanie pozostaje kontrolowane. Wybierz Otwórz pozycję krótką, jeśli opóźnienia budowy, rozwodnienie lub słabsza ekonomia wydobycia wywierają presję na wartość na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. Wrażliwość WULF na kontrakty i finansowanie czyni konserwatywną dźwignię ważną.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. Monitoruj dostawę zdolności, koszty projektów, finansowanie i ceny bitcoina.
Top 5 ryzyk do obserwowania dla inwestorów TeraWulf w 2026 roku
TeraWulf ma duży zakontraktowany popyt na AI, ale jego budowa pozostaje kapitałochłonna. Te ryzyka mogą opóźnić przychody, zwiększyć potrzeby finansowania i zmniejszyć wartość na akcję.
- Opóźnienia w budowie mogą przesunąć czynsze: TeraWulf ma 336 MW w budowie. Opóźnienia mogą przedłużyć spalanie gotówki, przesunąć przychody z dzierżaw na późniejsze okresy i opóźnić wsparcie finansowe powiązane z ukończonymi obiektami.
- Wyższe koszty finansowania mogą osłabić zwroty z projektów: kampusy warte miliardy dolarów wymagają zadłużenia, finansowania projektów lub kapitału własnego. Większe wydatki na odsetki lub restrykcyjne warunki finansowania pozostawiłyby mniej gotówki na przyszłą ekspansję i akcjonariuszy.
- Duzi klienci zwiększają ryzyko koncentracji: Anthropic, Fluidstack i Google wspierają główne części strategii infrastruktury AI TeraWulf. Opóźnione wdrożenie lub zmiana kontraktu od jednego dużego klienta mogłaby wpłynąć na wykorzystanie, harmonogram przychodów i warunki finansowania.
- Finansowanie kapitałowe mogłoby rozwodnić akcjonariuszy: nowe akcje mogą sfinansować zdolności, ale zmniejszają udział każdej istniejącej akcji w przyszłym przepływie pieniężnym. Emisja po niższej cenie akcji zwiększyłaby rozwodnienie wymagane do sfinansowania tego samego budżetu budowy.
- Opóźnienia mocy i pozwoleń mogą spowolnić wzrost zdolności: kontrolowane megawaty nie mogą generować czynszów, dopóki połączenie, usługi komunalne i obiekty nie są gotowe. Opóźnienia regulacyjne lub energetyczne mogłyby zatem przesunąć zakontraktowane przychody i generowanie gotówki dalej.
Końcowe myśli: czy powinieneś inwestować w TeraWulf w 2026 roku?
TeraWulf ma silniejsze dowody transformacji infrastruktury AI niż rok temu. Dzierżawa HPC już przyczynia się do 71% przychodów kwartalnych, 102 MW zarabia czynsz, a dzierżawa Anthropic za 19 mld USD tworzy długotrwały popyt. Brakującym dowodem jest generowanie gotówki na dużą skalę. Inwestorzy powinni monitorować megawaty wchodzące do eksploatacji, koszt za MW, warunki finansowania i liczbę akcji, a nie wyceniać samych nagłówków kontraktowych.
Konserwatywne ramy decyzyjne wymagałyby rozpoczęcia dostawy CB-4 w ramach określonego harmonogramu, kosztów rozwoju pozostających blisko 8-10 mln USD za krytyczny MW IT i finansowania unikającego nadmiernego rozwodnienia. Postęp w tych testach wzmocniłby przypadki bazowy i byka. Poślizg, wyższe koszty finansowania lub rosnąca liczba akcji faworyzowałyby przypadek niedźwiedzia, nawet gdyby zakontraktowany popyt pozostał nienaruszony.
Przypomnienie o ryzyku: kontrakty futures perpetual powiązane z akcjami wiążą się z dźwignią i mogą zwiększać straty. Cele analityków i scenariusze artykułu to warunkowe punkty odniesienia, a nie gwarancje.
Powiązane lektury
- Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwowania w 2026 roku: liderzy rynku obliczeń przyspieszonych
- Najlepsze akcje centrów danych AI do kupienia w 2026 roku: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje wydobycia bitcoinów do kupienia w 2026 roku: hashrate BTC spotyka się z przestawieniem infrastruktury AI
- Prognoza ceny MARA Holdings (MARA) 2026: czy skalowanie bitcoina i infrastruktura AI mogą pchnąć MARA w kierunku 24 USD?
- Prognoza ceny CleanSpark (CLSK) 2026: 27,00 USD AI Hyperscaler czy 32% pułapka wydobywcza short-squeezed?
- Prognoza ceny IREN Limited (IREN) 2026: czy ekspansja AI Cloud może napędzić IREN wyżej?
