


Super Micro Computer (SMCI), powszechnie znana jako Supermicro, projektuje kompletne serwery, systemy pamięci masowej i systemy w skali stojaków dla sztucznej inteligencji, chmury, przedsiębiorstw i obciążeń brzegowych. Jej modularne rozwiązania Building Block Solutions łączą procesory, akceleratory, pamięć, sieci, zasilanie i chłodzenie w konfiguracjach zbudowanych wokół wymagań klientów. Infrastruktura AI pozostaje głównym motorem wzrostu, chociaż harmonogram projektów, dostawy komponentów i wymagania dotyczące kapitału obrotowego mogą powodować wahania przychodów i generowania gotówki.
Ostatni kwartał pokazał zarówno skalę popytu, jak i zmienność modelu. Sprzedaż netto SMCI za Q4 FY2026 osiągnęła 11,1 mld USD, wzrost o 93% w ujęciu rocznym, ale około 450 mln USD poniżej cytowanego konsensusu. EPS non-GAAP osiągnęło 1,70 USD, marża brutto GAAP odbiła do 17,5%, a zarząd wszedł w FY2027 z ponad 60 mld USD nowych zamówień. Przypadek inwestycyjny zależy od przekształcenia tego pipeline'u w opłacalne dostawy bez kolejnego odwrócenia przepływów pieniężnych.
Prognoza akcji SMCI na 2026 koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Przypadek ekspansji stojaków AI w skali rack: Rekordowy pipeline zamówień, bezpośrednie chłodzenie cieczą i zdolność produkcyjna powyżej 6000 stojaków miesięcznie mogą wspierać perspektywy przychodów FY2027 na poziomie 65-72 mld USD i napędzać SMCI w kierunku 60 USD.
- Przypadek marży i konwersji gotówki: Harmonogram dużych projektów, koncentracja klientów, systemy AI o niższej marży i rosnące zapasy mogą utrzymać wolny przepływ gotówki poniżej zysków i obniżyć akcje w kierunku 24 USD.
Ten przewodnik analizuje prognozę akcji SMCI, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Q4 FY2026 Supermicro z 11 sierpnia, zgłoszeniu rocznym i danych rynkowych do 15 września, plus jak handlować futures akcji SMCI na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Supermicro powinni wiedzieć we wrześniu 2026
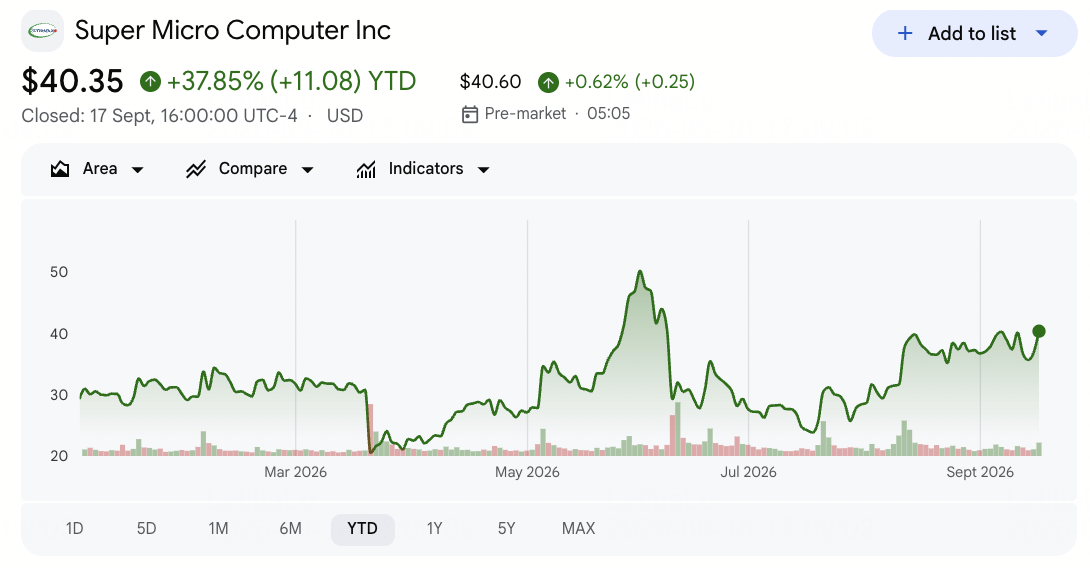
- SMCI zamknęło się na poziomie 40,35 USD 17 września i pozostało w górę o 37,85% YTD: Akcje nadal były notowane około 39% poniżej 52-tygodniowego maksimum 58,78 USD, pokazując, że wzrost AI pozostaje atrakcyjny, ale realizacja, zgodność i obawy dotyczące marży nadal wpływają na wycenę.
- Przychody Q4 osiągnęły 11,1 mld USD, wzrost o 93% w ujęciu rocznym: Sprzedaż wzrosła z 5,8 mld USD rok wcześniej i 10,2 mld USD w Q3, ale nadal nie osiągnęła około 11,55 mld USD konsensusu. Gotowość lokalizacji klientów może nadal przenosić duże kwoty przychodów między kwartałami.
- Marża brutto GAAP odbiła do 17,5% z 9,9% w Q3: Lepszy mix klientów i produktów podniósł rentowność i pomógł non-GAAP EPS osiągnąć 1,70 USD wobec oczekiwanych 0,94 USD. Zarząd oczekuje, że marża Q1 FY2027 znormalizuje się do 10,4% do 10,8%, czyniąc trwałość kluczowym testem.
- Ponad 60 mld USD nowych zamówień stworzyło rekordowy backlog: Supermicro dodało kilkaset klientów przedsiębiorstw i innych oraz zakończyło FY2026 z dziewięcioma klientami generującymi ponad 1 mld USD każdy. Szerszy mix zmniejsza zależność od jednego konta, chociaż harmonogram zamówień nadal napędza kwartalne przychody.
- Wytyczne przychodów FY2027 osiągnęły 65 mld USD do 72 mld USD: Środek przedziału 68,5 mld USD jest około 16 mld USD powyżej cytowanego oszacowania Street na poziomie 52,5 mld USD. Realizacja tego wymaga przychodów Q1 na poziomie 14,5 mld USD do 15,5 mld USD oraz wystarczających komponentów, mocy i pojemności klientów, aby przekonwertować backlog na czas.
Czym jest Super Micro Computer (SMCI)?
Super Micro Computer to producent infrastruktury, który projektuje i montuje serwery, platformy pamięci masowej, systemy sieciowe i kompletne centra danych. Jej model Building Block Solutions wykorzystuje wspólne komponenty i modułowe projekty do konfigurowania produktów wokół różnych kombinacji CPU, GPU, pamięci, pamięci masowej i sieci. Klientami są operatorzy chmury, przedsiębiorstwa, rządy, dostawcy telekomunikacyjni i firmy technologiczne. Przychody zależą od dostaw sprzętu, chociaż szybkość inżynierska, projekt termiczny i zdolność dostarczania zintegrowanych stojaków tworzą wyróżnienie.
Długoterminowa strategia Supermicro koncentruje się na Data Center Building Block Solutions i bezpośrednim chłodzeniu cieczą dla klastrów AI wysokiej gęstości. Firma wspiera platformy od NVIDIA, AMD i Intel i rozszerza produkcję w Stanach Zjednoczonych, na Tajwanie i w Malezji powyżej 6000 stojaków miesięcznie, w tym zdolności dla ponad 3000 stojaków chłodzonych cieczą. Przychody przedsiębiorstw i kanałów osiągnęły 5,6 mld USD w Q4, wzrost o 172% w ujęciu rocznym, poszerzając biznes poza kilka wdrożeń hyperscale.
Czytaj więcej: Najlepsze akcje serwerów AI do kupienia w 2026: systemy w skali rack, serwery GPU i infrastruktura serwerów AI
Przegląd wyników Super Micro Computer (SMCI) Q4 FY2026: przychody, EPS i wzrost infrastruktury AI
Supermicro zgłosiło 11,1 mld USD przychodów wobec oczekiwanych około 11,55 mld USD, jednak non-GAAP EPS wynoszące 1,70 USD przekroczyło oszacowanie 0,94 USD, ponieważ marża brutto GAAP odbiła do 17,5%. Przychody całoroczne wzrosły o 78% do 39,1 mld USD, przepływ gotówki operacyjnej Q4 powrócił do dodatnich 747 mln USD, a ponad 60 mld USD nowych zamówień wsparło perspektywy FY2027 na poziomie 65-72 mld USD. Główne napięcie polega na tym, czy wyjątkowy mix Q4 może przełożyć się na trwałe marże i przepływ gotówki przy przyspieszeniu wolumenu dostaw.
Czytaj więcej: Przegląd wyników Super Micro Computer (SMCI) Q4 2026: perspektywy FY2027 65 mld USD napędzają 19,02% wzrost ceny
|
Metryka finansowa |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Sprzedaż netto Q4 FY2026 |
11,55 mld USD konsensus Visible Alpha |
11,1 mld USD |
Nie osiągnięto. Około 450 mln USD poniżej konsensusu, chociaż wzrost o 93% YoY. |
|
Q4 rozwodniony EPS non-GAAP |
0,94 USD konsensus; 0,65-0,79 USD wytyczne |
1,70 USD |
Przekroczono. 0,76 USD powyżej konsensusu i ponad dwukrotny wzrost YoY. |
|
Q4 rozwodniony EPS GAAP |
0,53-0,67 USD wytyczne |
1,62 USD |
Przekroczono. 0,95 USD powyżej górnego limitu wytycznych. |
|
Q4 marża brutto GAAP |
9,9% w Q3 FY2026 |
17,50% |
Rozszerzona. Wzrost o 760 punktów bazowych sekwencyjnie. |
|
Q4 przepływ gotówki operacyjnej |
6,6 mld USD wykorzystane w Q3 FY2026 |
747 mln USD dostarczono |
Poprawa. Powrót do dodatniego kwartalnego generowania gotówki. |
|
Sprzedaż netto FY2026 |
22,0 mld USD w FY2025 |
39,1 mld USD |
Wzrost. Zwiększenie o 78% YoY. |
|
FY2026 dochód netto GAAP |
1,0 mld USD w FY2025 |
2,2 mld USD |
Wzrost. Ponad dwukrotny wzrost YoY. |
|
Perspektywy przychodów Q1 FY2027 |
11,8 mld USD konsensus FactSet |
14,5-15,5 mld USD |
Powyżej. Środek 15,0 mld USD przekroczył konsensus o 3,2 mld USD. |
|
Perspektywy przychodów FY2027 |
52,5 mld USD oszacowanie Wall Street |
65-72 mld USD |
Powyżej. Środek 68,5 mld USD przekroczył oszacowanie o 16 mld USD. |
- Przychody w wysokości 11,1 mld USD wzrosły o 93%, ale nie osiągnęły konsensusu o około 450 mln USD: Gotowość infrastruktury klientów odroczyła kilka kontraktów na Q1 FY2027 lub później. Ten harmonogram wyjaśnia, dlaczego backlog może szybko się rozwijać bez każdego zamówienia stającego się przychodem lub inkasem w tym samym kwartale.
- Non-GAAP EPS wynoszące 1,70 USD przewyższyło konsensus o 0,76 USD: Wynik również przekroczył górny limit wytycznych 0,79 USD i wzrósł z 0,41 USD rok wcześniej. Korzystny mix napędzał przewagę, więc oczekiwana marża Q1 na poziomie 10,4%-10,8% przetestuje, jak powtarzalny jest wzrost zysków.
- Marża brutto GAAP osiągnęła 17,5%, wzrost z 9,9% sekwencyjnie: Odzyskanie o 760 punktów bazowych podniosło non-GAAP marżę operacyjną do 14,3% z 7,2%. Ekspansja marży może stworzyć znaczną dźwignię zysków, chociaż odwrócenie szybko przełożyłoby się na zgłoszony EPS i wycenę.
- Przepływ gotówki operacyjnej poprawił się do dodatnich 747 mln USD z wykorzystania 6,6 mld USD: Kwartalny wolny przepływ gotówki osiągnął około 722 mln USD. Całoroczny przepływ gotówki operacyjnej pozostał ujemny o 6,8 mld USD, ponieważ zapasy zakończyły się na poziomie 12,9 mld USD, utrzymując konwersję gotówki w centrum tezy.
- Wytyczne przychodów FY2027 na poziomie 65-72 mld USD oznaczają wzrost do 84%: Perspektywy opierają się na rekordowym backlogu, popycie na AI i skali produkcyjnej. Konwersja musi nastąpić bez kolejnego wzrostu kapitału obrotowego lub załamania marży, aby wzrost przychodów zwiększył wartość na akcję.
Czytaj więcej: Prognoza ceny Dell Technologies (DELL) 2026: 700 USD wzrost AI vs. 380 USD ryzyko realizacji
Perspektywy inwestycyjne Super Micro Computer (SMCI) 2026: 60 USD przypadek Bull vs. 24 USD przypadek Bear
Perspektywy SMCI zależą od tego, czy ponad 60 mld USD nowych zamówień przekształci się w przychody, marże i gotówkę wystarczająco szybko, aby zwalidować prognozę FY2027. Poniższe zakresy to scenariusze edytorskie Akademii BingX, a nie cele Wall Street lub obietnice cenowe.
Przypadek Bull: silny popyt na serwery AI popycha SMCI w kierunku 60 USD
Przypadek Bull zakłada, że przychody Q1 lądują blisko górnego limitu wytycznych 15,5 mld USD i pipeline zamówień wspiera wzrost przez resztę FY2027. Bezpośrednie chłodzenie cieczą staje się silniejszym wyróżnikiem wraz ze wzrostem gęstości mocy stojaków, podczas gdy zdolność produkcyjna powyżej 6000 stojaków miesięcznie pomaga skrócić czasy wdrażania.
Ruch w kierunku 60 USD wymagałby przychodów blisko górnej połowy przedziału 65-72 mld USD, stabilizacji marży brutto powyżej 11% po Q1 i dodatniego przepływu gotówki operacyjnej przez wiele kwartałów. Wolniejszy wzrost zapasów i szersza dywersyfikacja klientów wzmocniłaby przypadek.
Przypadek Base: stały popyt na AI utrzymuje SMCI między 38 a 48 USD
Przypadek Base zakłada, że backlog konwertuje się szeroko zgodnie z harmonogramem, chociaż mix produktów i klientów obniża marżę brutto z poziomu Q4 17,5%. Wzrost przychodów pozostaje silny, podczas gdy finansowanie zapasów, harmonogram projektów i konkurencja utrzymują zyski i wolny przepływ gotówki przed wzrostem tak szybko jak sprzedaż.
W tym scenariuszu SMCI mogłoby handlować głównie między 38 a 48 USD. Przychody Q1 w przedziale 14,5-15,5 mld USD, non-GAAP EPS w przedziale 1,01-1,10 USD i marża brutto blisko 10,4%-10,8% wspierałaby zakres. Kolejne poważne opóźnienie dostawy lub odwrócenie przepływu gotówki ograniczyłoby górny koniec.
Przypadek Bear: niższe marże, opóźnienia projektów i kontrola prawna ciągną SMCI w kierunku 24 USD
Przypadek Bear zakłada, że obiekty klientów, dostępność mocy lub harmonogram komponentów opóźniają konwersję zamówień, podczas gdy konkurencja utrzymuje agresywne ceny. Zapasy i należności rosną przed nadejściem gotówki, podczas gdy trwająca kontrola prawna i zgodności dodaje koszty i może osłabić zaufanie klientów lub inwestorów.
Ruch w kierunku 24 USD stałby się bardziej prawdopodobny, jeśli przychody FY2027 spadną poniżej 65 mld USD, marża brutto spadnie poniżej 9%, przepływ gotówki operacyjnej stanie się znowu materialnie ujemny lub kwestie prawne i zgodności się nasiliłyby. Niższe szacunki zysków i słabsza pewność zarówno w realizacji, jak i zarządzaniu wywierałyby presję na wycenę.
Prognozy cen akcji SMCI na 2026 przez analityków Wall Street
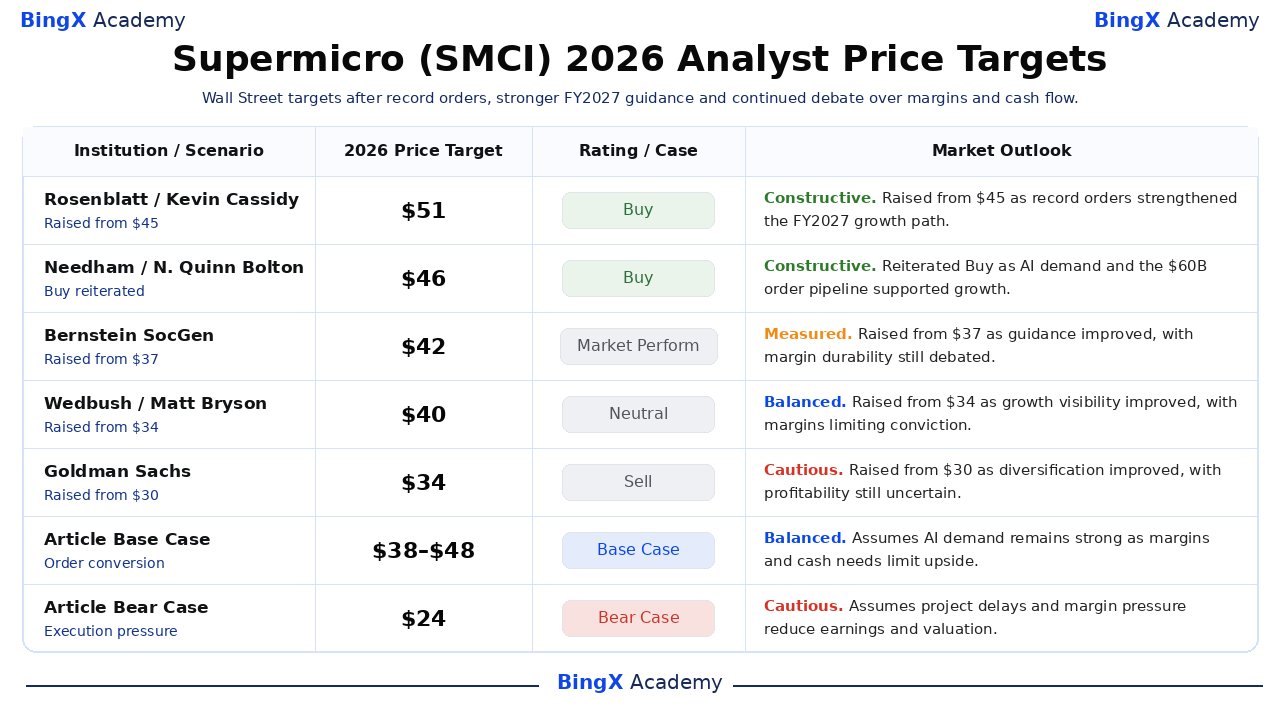
Analitycy pozostają podzieleni między rekordowym popytem na AI a obciążeniem marży, kapitału obrotowego i realizacji wymaganym do jego obsłużenia. Pięć datowanych działań poniżej obejmuje od Buy po Sell i pokazuje różne założenia dla konwersji zamówień. Te cele to punkty odniesienia stron trzecich, a nie obietnice cenowe. Rzędy Base i Bear to scenariusze edytorskie Akademii BingX.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Rosenblatt / Kevin Cassidy |
51 USD |
Buy |
Konstruktywny. 12 sierpnia: podwyższono z 45 USD, ponieważ rekordowe zamówienia wzmocniły ścieżkę wzrostu FY2027. |
|
Needham / N. Quinn Bolton |
46 USD |
Buy |
Konstruktywny. 12 sierpnia: potwierdzono, ponieważ popyt na AI i pipeline 60 mld USD wspierały wzrost. |
|
Bernstein SocGen / Mark Newman |
42 USD |
Market Perform |
Wyważony. 13 sierpnia: podwyższono z 37 USD po poprawie wytycznych, trwałość marży nadal debatowana. |
|
Wedbush / Matt Bryson |
40 USD |
Neutral |
Zrównoważony. 12 sierpnia: podwyższono z 34 USD po poprawie widoczności wzrostu, marże ograniczają przekonanie. |
|
Goldman Sachs / Katherine Murphy |
34 USD |
Sell |
Ostrożny. 12 sierpnia: podwyższono z 30 USD po poprawie dywersyfikacji, rentowność nadal niepewna. |
|
Przypadek Base artykułu |
38-48 USD |
Przypadek Base |
Zrównoważony. Zakłada, że popyt na AI pozostaje silny, a marże i potrzeby gotówkowe ograniczają wzrost. |
|
Przypadek Bear artykułu |
24 USD |
Przypadek Bear |
Ostrożny. Zakłada, że opóźnienia projektów i presja marży zmniejszają zyski i wycenę. |
Jak handlować akcjami Super Micro Computer (SMCI) na BingX
Handluj perspektywami AI-rack, chłodzenia cieczą i marży Supermicro używając BingX TradFi i narzędzi BingX AI. Ponieważ SMCI może ostro reagować na harmonogram projektów, zyski i wiadomości dotyczące zgodności, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
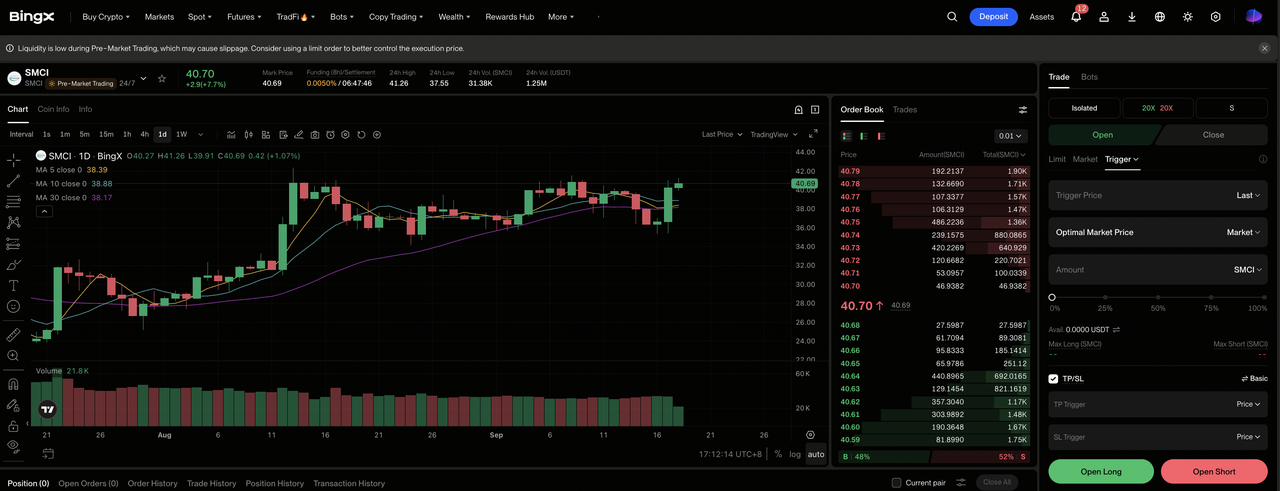
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Super Micro Computer (SMCI). Wyszukaj i wybierz kontrakt perpetual futures SMCI-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli konwersja zamówień i marże wspierają przypadek Bull. Wybierz Open Short, jeśli opóźnienia lub wymagania gotówkowe osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. 39% luka SMCI od 52-tygodniowego maksimum pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. SMCI może szybko reagować na wytyczne, dostawy, marże i rozwój regulacyjny.
Top 5 ryzyk do obserwowania dla inwestorów Supermicro w 2026
Model wzrostu Supermicro zależy od zakupów komponentów, zapasów, gotowości klientów i ostatecznej płatności. Te ryzyka mogą wpływać na marże, przepływ gotówki i wartość na akcję.
- Wahania marży brutto mogą przeważyć nad wzrostem przychodów: Marża brutto GAAP przeszła z 9,9% w Q3 do 17,5% w Q4, podczas gdy wytyczne Q1 wskazują na 10,4% do 10,8%. Nawet jednopunktowa zmiana marży przy miliardowych przychodach może materialnie wpłynąć na EPS.
- Kapitał obrotowy może szybko absorbować gotówkę: Przepływ gotówki operacyjnej FY2026 był ujemny o 6,8 mld USD, a zapasy zakończyły się na poziomie 12,9 mld USD. Jeśli zapasy będą rosły szybciej niż dostawy, potrzeby finansowe mogą wzrosnąć pomimo silnych zgłaszanych przychodów.
- Duzi klienci mogą stwarzać ryzyko harmonogramu: Dziewięciu klientów wygenerowało ponad 1 mld USD każdy w FY2026. Opóźniony obiekt lub zmiana specyfikacji od jednego głównego nabywcy może przenieść przychody między kwartałami i zmniejszyć wykorzystanie fabryki.
- Zasady eksportowe mogą ograniczać produkty i klientów: Zaawansowane serwery AI używają kontrolowanych komponentów podlegających zmieniającym się zasadom w różnych jurysdykcjach. Bardziej surowe ograniczenia lub problemy zgodności mogłyby opóźnić dostawy i usunąć popyt z niektórych rynków.
- Konkurencja może utrzymywać niskie marże systemów AI: Dell, HPE, operatorzy chmury i ODM konkurują o wiele z tych samych wdrożeń opartych na akceleratorach. Agresywne ceny mogłyby przekształcić backlog w przychody bez wytworzenia wystarczającego przepływu gotówki do wsparcia wyższej wyceny.
Końcowe przemyślenia: czy powinieneś inwestować w Super Micro Computer w 2026?
Supermicro wchodzi w późny 2026 z wyjątkowymi dowodami popytu. Przychody Q4 wzrosły o 93%, nowe zamówienia przekroczyły 60 mld USD, a wytyczne FY2027 osiągnęły 65-72 mld USD. Te same wyniki pokazują również, dlaczego akcje pozostają kontrowersyjne. Przychody nie osiągnęły konsensusu, oczekuje się normalizacji marży Q1, a całoroczny przepływ gotówki operacyjny pozostał głęboko ujemny.
Przypadek Bull wspiera 60 USD, jeśli konwersja zamówień, chłodzenie cieczą i szerszy popyt przedsiębiorstw przyniosą zarówno zyski, jak i gotówkę. Przypadek Bear wskazuje na 24 USD, jeśli opóźnienia projektów, kontrole eksportowe lub presja marży osłabią oszacowania. Konserwatywni traderzy mogą poczekać na przychody Q1, marżę brutto, zapasy i przepływ gotówki operacyjny przed zwiększeniem ekspozycji.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak SMCI wiąże się z wysokim ryzykiem utraty kapitału. Braki w zyskach, zmiany wytycznych, konkurencja, działania regulacyjne, zmiany wyceny i handel lewarowany mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązana literatura
- Najlepsze akcje centrów danych AI do kupienia w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje serwerów AI do kupienia w 2026: systemy w skali rack, serwery GPU i infrastruktura serwerów AI
- Prognoza ceny NVIDIA (NVDA) 2026: czy wzrost infrastruktury AI może napędzać NVDA w kierunku 420 USD?
- Prognoza ceny AMD 2026: czy wzrost AI może popchnąć AMD w kierunku 700 USD?
- Prognoza ceny Intel (INTC) 2026: czy popyt na procesory AI może popchnąć INTC w kierunku 145 USD?
