Ouster (OUST) rozwija technologie sensoryczne i percepcyjne dla maszyn działających w świecie fizycznym. Jego platforma łączy cyfrowy lidar, kamery stereo, AI compute, fuzję sensorów, oprogramowanie percepcyjne i wytrenowane modele dla automatyzacji przemysłowej, robotyki, systemów samochodowych i inteligentnej infrastruktury. Ta szersza pozycja Physical AI daje Ouster więcej ścieżek wzrostu, chociaż akcje pozostają wrażliwe na cykle wdrażania przez klientów, ceny sprzętu i koszt integracji przejętej technologii.
Najnowszy kwartał pokazał, że skala i rentowność poprawiają się razem, chociaż biznes nadal odnotowuje straty. Przychody Ouster Q2 2026 osiągnęły 54,6 miliona dolarów, wzrost o 56% rok do roku, gdy Ouster wysłał ponad 17 000 sensorów lidar i kamer. Marża brutto GAAP wzrosła do 49%, ale firma nadal odnotowała 18,1 miliona dolarów straty netto, pozostawiając trwałą dźwignię operacyjną jako kluczowy test inwestycyjny.
Prognoza akcji OUST na 2026 koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Przypadek platformy Physical AI: Popyt na Rev8, adopcja stereo-wizji i rozszerzające się oprogramowanie percepcyjne mogą utrzymać wzrost przychodów powyżej 30% i przenieść skorygowaną EBITDA na dodatni teren.
- Przypadek adopcji i rentowności: wolniejsze wdrożenia klientów, koszty integracji przejęć i presja cenowa mogą przedłużyć straty i uniemożliwić wyższej bazie przychodów wspieranie trwałego przesunięcia wyceny.
Ten przewodnik rozkłada prognozę akcji OUST, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Ouster Q2 2026 z 6 sierpnia, kwartalnych zgłoszeniach i danych rynkowych do 11 września, oraz jak handlować futures akcjami OUST na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów Ouster we wrześniu 2026
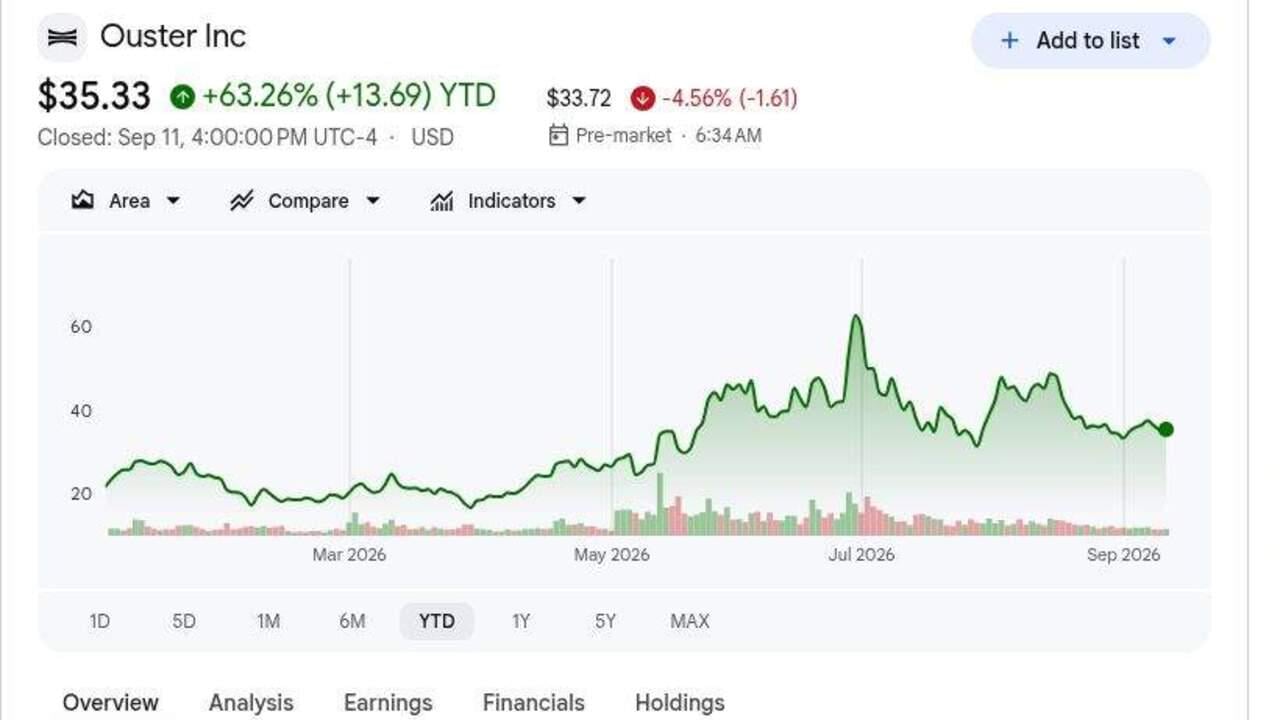
- OUST zamknął się na 35,33 dolarów 11 września i wzrósł o 63,26% YTD: Rajd odzwierciedla silniejsze przesyłki, poprawiające się marże i entuzjazm wokół Physical AI. Akcje pozostają poniżej średniego celu 61,25 dolarów, chociaż dalszy wzrost zależy od przekształcenia wzrostu w trwałe przepływy pieniężne.
- Przychody Q2 osiągnęły 54,6 miliona dolarów, wzrost o 56% rok do roku: Sprzedaż pobiła consensus około 51 milionów dolarów o około 3,6 miliona dolarów i wzrosła o 12% sekwencyjnie. Wzrost wśród klientów przemysłowych i inteligentnej infrastruktury zmniejsza uzależnienie od jednego cyklu adopcji.
- Przesyłki sensorów przekroczyły 17 000 jednostek: Lidar stanowił około 53% całości, z kamerami stanowiącymi resztę po przejęciu Stereolabs. Szerszy miks tworzy więcej punktów wejścia dla klientów w sprzęcie, obliczeniach i oprogramowaniu.
- Marża brutto GAAP wzrosła o 400 punktów bazowych do 49%: Marża brutto non-GAAP osiągnęła 53%, wzrost o 700 punktów bazowych sekwencyjnie. Lepszy wolumen i wydajność poprawiają ekonomikę jednostkową i zawężają ścieżkę od 4 milionów dolarów straty skorygowanej EBITDA.
- Przewodnik przychodów Q3 wynoszący 54,5-57,5 miliona dolarów sugeruje dalszy wzrost: Środek 56 milionów dolarów to około 3% powyżej Q2. Popyt na Rev8 i produkty Stereolabs muszą zrównoważyć normalne opóźnienia projektów, aby osiągnąć górny koniec.
Czym jest Ouster (OUST)?
Ouster to firma zajmująca się sensorami i percepcją, która projektuje sprzęt i oprogramowanie umożliwiające maszynom mapowanie i rozumienie środowisk trójwymiarowych. Jego cyfrowe sensory lidar generują dane przestrzenne o wysokiej rozdzielczości, podczas gdy kamery, wbudowane obliczenia i oprogramowanie percepcyjne przekształcają te dane w użyteczne informacje dla autonomicznego sprzętu i inteligentnej infrastruktury. Klienci działają w automatyzacji magazynów, logistyce placów, górnictwie, rolnictwie, zarządzaniu ruchem, bezpieczeństwie, mapowaniu i robotyce. Przychody pochodzą głównie z wysyłek produktów, uzupełnione przez tantiemy i możliwości związane z oprogramowaniem w miarę skalowania wdrożeń.
Długoterminowy kierunek Ouster koncentruje się na zunifikowanej platformie Physical AI, a nie na samodzielnym komponencie lidar. Przejęcie Stereolabs dodało kamery stereo, AI compute i modele wizyjne, w tym produkt ZED X Nano, którego kwietniowy start stał się najmocniejszy w historii Stereolabs. Rev8 dodaje natywny kolor do cyfrowego lidar, a partnerzy w tym Flyability, GeoCue i spółka zależna John Deere GUSS Automation oceniają lub wdrażają sensory Ouster w inspekcji przemysłowej, mapowaniu lotniczym i precyzyjnym rolnictwie. Ten ekosystem może poszerzyć popyt i skrócić czas integracji wśród tysięcy klientów.
Przeczytaj więcej: Najlepsze akcje AI Compute i GPU do kupienia w 2026: Przejście na wnioskowanie i niestandardowy krzem
Przegląd zysków Ouster (OUST) Q2 2026: Wzrost przychodów, przesyłki sensorów i ekspansja marży
Ouster odnotował przychody Q2 w wysokości 54,6 miliona dolarów wobec oczekiwanych około 51 milionów dolarów, wzrost o 56% rok do roku i 12% sekwencyjnie, podczas gdy strata GAAP na akcję w wysokości 0,27 dolarów była około 0,03 dolarów węższa niż consensus. Przychody z produktów wzrosły o 51% do 52,8 miliona dolarów, gdy przesyłki przekroczyły 17 000 sensorów, a marża brutto GAAP wzrosła do 49% z 45% rok wcześniej. Skorygowana EBITDA pozostała stratą 4 milionów dolarów, podczas gdy przewodnik Q3 wynoszący 54,5-57,5 miliona dolarów utrzymał ścieżkę wzrostu w stanie nienaruszonym.
Przeczytaj więcej: Przegląd zysków Ouster (OUST) Q2 FY2026: Rekordowe przychody 54,6 mln USD wywołują 4,78% spadek ceny
|
Metryka finansowa |
Przewodnik / Consensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
51 mln USD consensus |
54,6 mln USD |
Pobił. Około 3,6 mln USD powyżej consensus; wzrost o 56% YoY. |
|
Strata GAAP Q2 na akcję |
0,30 USD strata consensus |
0,27 USD strata |
Pobił. Strata była o 0,03 USD węższa niż oczekiwano. |
|
Przychody z produktów Q2 |
35,0 mln USD w Q2 2025 |
52,8 mln USD |
Wzrósł. Wzrost o 51% YoY i 9% sekwencyjnie. |
|
Marża brutto GAAP Q2 |
45% w Q2 2025 |
49% |
Wzrosła. Poprawa o 400 punktów bazowych YoY. |
|
Marża brutto non-GAAP Q2 |
52% w Q2 2025 |
53% |
Wzrosła. Poprawa o 100 punktów bazowych YoY. |
|
Strata netto GAAP Q2 |
20,6 mln USD strata w Q2 2025 |
18,1 mln USD strata |
Poprawił się. Strata zmniejszyła się o 2,5 mln USD YoY. |
|
Skorygowana EBITDA Q2 |
5 mln USD strata w Q2 2025 |
4 mln USD strata |
Poprawił się. Strata zmniejszyła się o 1 mln USD YoY. |
|
Przesyłki sensorów Q2 |
— |
Ponad 17 000 |
Skalował. Lidar stanowił około 53% jednostek. |
|
Środki pieniężne i inwestycje krótkoterminowe |
— |
263 mln USD |
Dostępne. Wspiera inwestycje w produkty i integrację. |
|
Prognozy przychodów Q3 2026 |
54,6 mln USD rzeczywiste Q2 |
54,5-57,5 mln USD |
Podniósł. Środek oznacza około 3% wzrost sekwencyjny. |
- Przychody 54,6 miliona dolarów wzrosły o 56% i pobiły consensus o 3,6 miliona dolarów: Popyt przemysłowy i inteligentnej infrastruktury poprowadził kwartał w automatyzacji magazynów, logistyce placów i transporcie. Te rynki mogą skalować niezależnie od autonomii pojazdów osobowych.
- Strata 0,27 dolarów na akcję była o 0,03 dolarów węższa niż oczekiwano: Strata netto poprawiła się do 18,1 miliona dolarów z 20,6 miliona dolarów rok wcześniej. Wzrost przychodów dociera do dolnej linii, chociaż 46,7 miliona dolarów wydatków operacyjnych nadal utrzymuje Ouster w stratach.
- Przychody z produktów wzrosły o 51% do 52,8 miliona dolarów: Wysłano ponad 17 000 sensorów, w tym około 9000 jednostek lidar i znaczny wkład kamer. Wyższe wolumeny mogą poprawić efektywność produkcji w miarę rozszerzania się miksu produktów.
- Marża brutto GAAP wzrosła z 45% do 49%: Marża brutto non-GAAP osiągnęła 53%, wzrost o siedem punktów sekwencyjnie. Utrzymanie tych poziomów skróciłoby ścieżkę do break-even EBITDA.
- Przewodnik Q3 wynoszący 54,5-57,5 miliona dolarów rozszerza test wzrostu: Środek 56 milionów dolarów oznacza skromny wzrost sekwencyjny po 12% wzroście Q2. Rev8, powtarzające się zamówienia przemysłowe i popyt Stereolabs muszą zrównoważyć nierówne opóźnienia projektów.
Perspektywy inwestycyjne Ouster (OUST) 2026: 75 USD przypadek byczego vs. 25 USD przypadek niedźwiedzi
Centralnym testem jest to, czy Ouster może przekształcić wzrost sensorów i szerszą platformę Physical AI w pozytywną skorygowaną EBITDA bez poświęcania 49% marży brutto GAAP.
Przypadek byczy: Adopcja Physical AI pcha OUST ku 75 USD
Przypadek byczy zakłada, że Rev8 stanie się preferowanym sensorem dla automatyzacji przemysłowej, inteligentnej infrastruktury i robotyki, podczas gdy kamery i obliczenia Stereolabs rozszerzą wartość sprzedawaną w każde wdrożenie. Wzrost przychodów pozostaje powyżej 30%, marża brutto utrzymuje się na poziomie lub powyżej 50%, a 4 miliony dolarów straty skorygowanej EBITDA przekształcają się w zrównoważony zysk.
Ruch ku 75 USD wymaga powtarzających się kwartalnych przychodów powyżej 56 milionów dolarów środka Q3, ciągłego wzrostu przesyłek powyżej 17 000 jednostek i widocznej sprzedaży krzyżowej w lidar, kamery i oprogramowanie. Pozytywna skorygowana EBITDA, stabilne ceny i nowe duże wdrożenia z partnerami takimi jak GUSS Automation czy Flyability zapewniłyby najjaśniejsze potwierdzenie.
Przypadek bazowy: Wzrost przemysłowy utrzymuje OUST między 40 a 55 USD
Przypadek bazowy zakłada, że wdrożenia przemysłowe i inteligentnej infrastruktury pozostają zdrowe, Rev8 otrzymuje powtarzające się zamówienia, a portfolio Stereolabs dodaje przychody. Integracja przejęć i ciągłe wydatki na badania pochłaniają część zysku z marży brutto, pozostawiając skorygowaną EBITDA blisko break-even, a nie wyraźnie pozytywną.
OUST może handlować głównie między 40 a 55 USD w tych warunkach. Przychody w zakresie Q3 54,5-57,5 miliona dolarów i marża brutto na wysokich 40-kach wspierałyby ten zakres. Powrót do kurczenia sekwencyjnego lub marża poniżej 45% osłabiłaby górny koniec.
Przypadek niedźwiedzi: Opóźnienia adopcji ciągną OUST ku 25 USD
Przypadek niedźwiedzi zakłada wydłużenie projektów automatyzacji, opóźnienia klientów we wdrożeniach floty i presję konkurentów na ceny sensorów. Niższy wolumen zmniejszyłby absorpcję produkcyjną, podczas gdy koszty integracji i rozwoju produktu utrzymywałyby wydatki operacyjne blisko poziomu Q2, przedłużając straty netto i konsumpcję środków pieniężnych.
Ruch ku 25 USD staje się bardziej prawdopodobny, jeśli przychody spadną poniżej 54,5 miliona dolarów, marża brutto cofnie się ku 43% odnotowanym w Q1, lub straty skorygowanej EBITDA poszerzą się z 4 milionów dolarów. Słabe powtarzające się zamówienia na Rev8 lub ograniczona sprzedaż krzyżowa kamer również zmniejszyłyby wycenę przypisaną zunifikowanej platformie.
Prognozy cen akcji OUST na 2026 przez analityków Wall Street
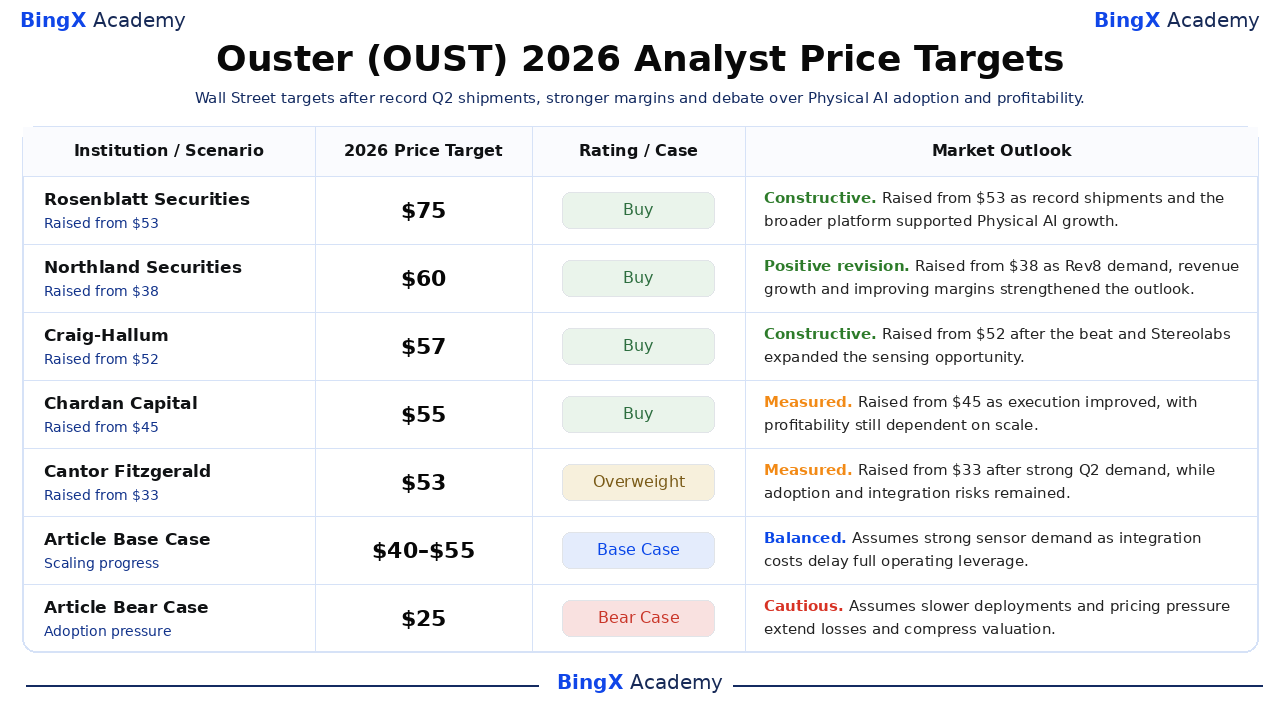
Te datowane działania analityków obejmują zakres 53-75 USD i odzwierciedlają różne założenia dotyczące adopcji Physical AI, ekspansji marży i integracji Stereolabs. Są to punkty referencyjne stron trzecich, a nie jedna prognoza consensus. Końcowe wiersze Base i Bear to scenariusze edytorskie BingX Academy i pozostają wyraźnie oddzielne.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Rosenblatt Securities / Kevin Cassidy |
75 USD |
Kupuj |
Konstruktywny. 8 sierpnia: podniósł z 53 USD, gdy rekordowe przesyłki i szersza platforma wspierały wzrost Physical AI. |
|
Northland Securities / Tim Savageaux |
60 USD |
Kupuj |
Pozytywna rewizja. 8 sierpnia: podniósł z 38 USD, gdy popyt na Rev8, wzrost przychodów i marże wzmocniły perspektywy. |
|
Craig-Hallum / Richard Shannon |
57 USD |
Kupuj |
Konstruktywny. 7 sierpnia: podniósł z 52 USD po pobiciu i rozszerzeniu możliwości sensorów przez Stereolabs. |
|
Chardan Capital / Brian Dobson |
55 USD |
Kupuj |
Wyważony. 8 sierpnia: podniósł z 45 USD, gdy wykonanie poprawiło się, z rentownością nadal zależną od skali. |
|
Cantor Fitzgerald / Andres Sheppard |
53 USD |
Nadwaga |
Wyważony. 7 sierpnia: podniósł z 33 USD po silnym popycie Q2, podczas gdy ryzyka integracyjne pozostały. |
|
Przypadek bazowy artykułu |
40-55 USD |
Przypadek bazowy |
Zrównoważony. Zakłada silny popyt na sensory, gdy koszty integracyjne opóźniają pełną dźwignię operacyjną. |
|
Przypadek niedźwiedzi artykułu |
25 USD |
Przypadek niedźwiedzi |
Ostrożny. Zakłada wolniejsze wdrożenia i presję cenową przedłużającą straty i kompresję wyceny. |
Jak handlować akcjami Ouster (OUST) na BingX
Handluj perspektywami popytu na Rev8, adopcji Physical AI i ekspansji marży Ouster używając BingX TradFi i BingX AI narzędzi. Ponieważ OUST może reagować ostro na kwartalne przesyłki, wdrożenia klientów i aktualizacje rentowności, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
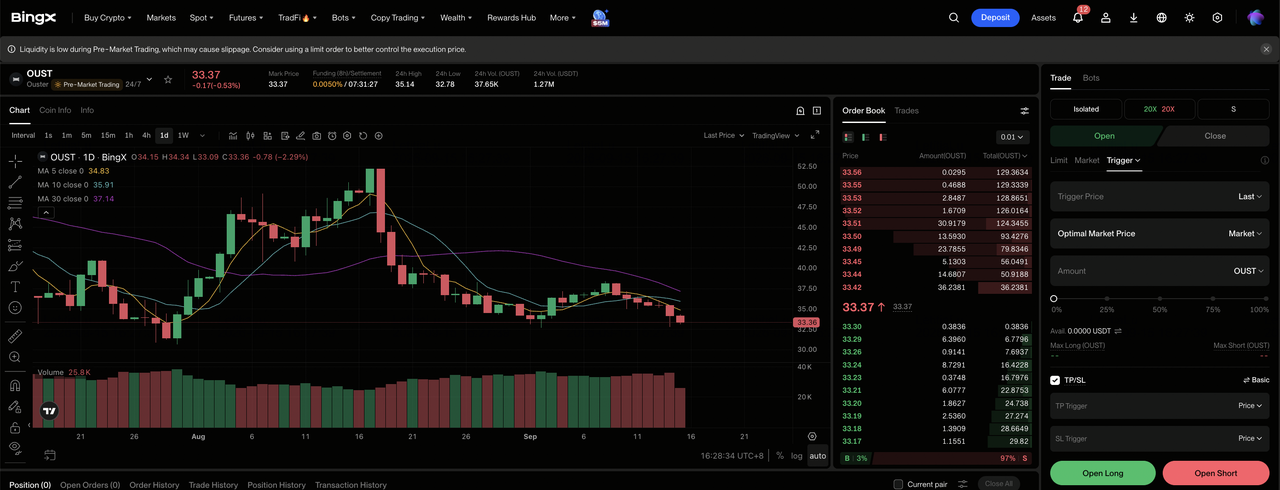
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Ouster (OUST). Wyszukaj i wybierz kontrakt OUST-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli adopcja Rev8, przesyłki i marże nadal się poprawiają. Wybierz Otwórz krótką pozycję, jeśli wdrożenia zwalniają, ceny słabną lub straty się poszerzają.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. OUST zyskał 63,26% YTD do 11 września, pokazując, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. OUST może szybko reagować na zamówienia, lansowania produktów, przewodniki kwartalne, marżę brutto, wykorzystanie środków pieniężnych i integrację przejęć.
5 największych ryzyk do obserwowania dla inwestorów Ouster w 2026
Wycena Ouster zależy od adopcji, cen, integracji i rentowności. Te ryzyka mogą wpłynąć na wzrost przychodów, marże i przyszłe przepływy pieniężne.
- Wolniejsza adopcja przez klientów może zmniejszyć wzrost przesyłek: Ponad 17 000 przesyłek Q2 wspierało 56% wzrost przychodów. Dłuższe wdrożenia przemysłowe i infrastrukturalne mogą zmniejszyć wykorzystanie fabryk i zysk brutto.
- Integracja Stereolabs może potrwać dłużej niż oczekiwano: Kamery poszerzają platformę Ouster, ale mapy drogowe produktów, kanały sprzedaży i oprogramowanie nadal wymagają integracji. Opóźnienia mogą podnieść koszty i zmniejszyć oczekiwane korzyści ze sprzedaży krzyżowej.
- 18,1 miliona dolarów kwartalnej straty netto utrzymuje ryzyko finansowania jako istotne: Ouster posiadał 263 miliony dolarów w środkach pieniężnych i inwestycjach krótkoterminowych, ale ciągłe straty zmniejszają okres działania. Dodatkowy kapitał własny może rozwodnić przyszłe zyski na akcję.
- Problemy z dostawcami mogą opóźnić dostawy: Ouster polega na producentach w tym Benchmark Electronics i Fabrinet. Niedobory komponentów, cła lub problemy z jakością mogą opóźnić przychody i podnieść koszty jednostkowe.
- Konkurencja cenowa może wywierać presję na 49% marżę brutto: Konkurenci lidar i kamer nadal poprawiają swoje produkty. Udzielanie rabatów, aby wygrać duże programy, może zmniejszyć zysk brutto i opóźnić break-even skorygowanej EBITDA.
Końcowe przemyślenia: Czy powinieneś inwestować w Ouster w 2026?
Ouster wszedł w drugą połowę z rekordowymi kwartalnymi przychodami 54,6 miliona dolarów, ponad 17 000 przesyłek i 49% marżą brutto GAAP. Te liczby pokazują, że popyt na Physical AI i efektywność operacyjna się poprawiają. Pozostaje pytanie, czy zunifikowana platforma może generować wystarczający powtarzalny zysk brutto, aby wyeliminować 4 miliony dolarów straty skorygowanej EBITDA.
Przypadek byczy wymaga adopcji Rev8, sprzedaży krzyżowej kamer i pozytywnej EBITDA, aby wspierać 75 USD. Przypadek niedźwiedzi odzwierciedla wolniejsze wdrożenia, presję cenową i ciągłe straty, które mogą ciągnąć OUST ku 25 USD. Konserwatywni traderzy mogą poczekać na przychody powyżej środka Q3, stabilne marże na wysokich 40-kach i jasny kwartał pozytywnej skorygowanej EBITDA.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak OUST wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia klientów, presja cenowa, wady produktów, zakłócenia dostawców, koszty integracji, rozwodnienie i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza cen NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może pchnąć NVDA ku 420 USD?
- Najlepsze akcje AI Compute i GPU do kupienia w 2026: Przejście na wnioskowanie i niestandardowy krzem
- Najlepsze akcje centrów danych AI do kupienia w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Top 10 akcji infrastruktury AI do kupienia w 2026: Liderzy produkcji i projektowania chipów
- Najlepsze akcje obliczeniowe o wysokiej wydajności (HPC) do obserwowania w 2026: Liderzy rynku obliczeniowego z przyspieszeniem
