

Oklo (OKLO) to firma zaawansowanych technologii rozszczepienia rozwijająca małe elektrownie, recykling paliwa jądrowego i produkcję radioizotopów. Jej projekt Aurora ma na celu niezawodną dostawę energii elektrycznej i ciepła dla centrów danych, obiektów przemysłowych, społeczności i placówek obronnych, podczas gdy Atomic Alchemy zapewnia potencjalnie wcześniejszą drogę do przychodów z izotopów. Ten pionowo zintegrowany model tworzy kilka ścieżek wzrostu, chociaż wycena pozostaje bardzo wrażliwa na licencjonowanie, harmonogram budowy, dostępność paliwa i intensywność kapitałową.
Ostatni kwartał pokazał postęp operacyjny wraz z kosztami finansowymi komercjalizacji. Przychody Oklo za Q2 osiągnęły 1,21 miliona dolarów, jednak firma odnotowała stratę 0,28 dolara na akcję i 81,6 miliona dolarów straty netto w pierwszej połowie roku. Środki pieniężne i papiery wartościowe zbliżyły się do 3,0 miliarda dolarów po finansowaniu, podczas gdy reaktor testowy izotopów Groves osiągnął pierwszą krytyczność 6 sierpnia, pozostawiając konwersję kamieni milowych technicznych na komercyjne przepływy pieniężne jako centralny test inwestycyjny.
Prognoza akcji OKLO na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek licencjonowania i wdrażania: Realizacja Groves, postęp regulacyjny Aurora i długoterminowe umowy z klientami centrów danych i przemysłu mogą potwierdzić zintegrowany model Oklo i rozszerzyć wartość przypisywaną przyszłej mocy kontraktowej.
- Przypadek harmonogramu i rozwodnienia: przedłużone harmonogramy licencjonowania, ograniczenia paliwowe i rosnące inwestycje projektowe mogą odsunąć przychody w czasie, zużyć większe saldo płynności i zmniejszyć roszczenia każdej akcji do ewentualnych przepływów pieniężnych.
Ten przewodnik analizuje prognozę akcji OKLO, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na aktualizacji spółki Oklo z 7 sierpnia za Q2 2026, kwartalnym raporcie i danych rynkowych do 11 września, plus jak handlować futures akcji OKLO na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów Oklo w wrześniu 2026
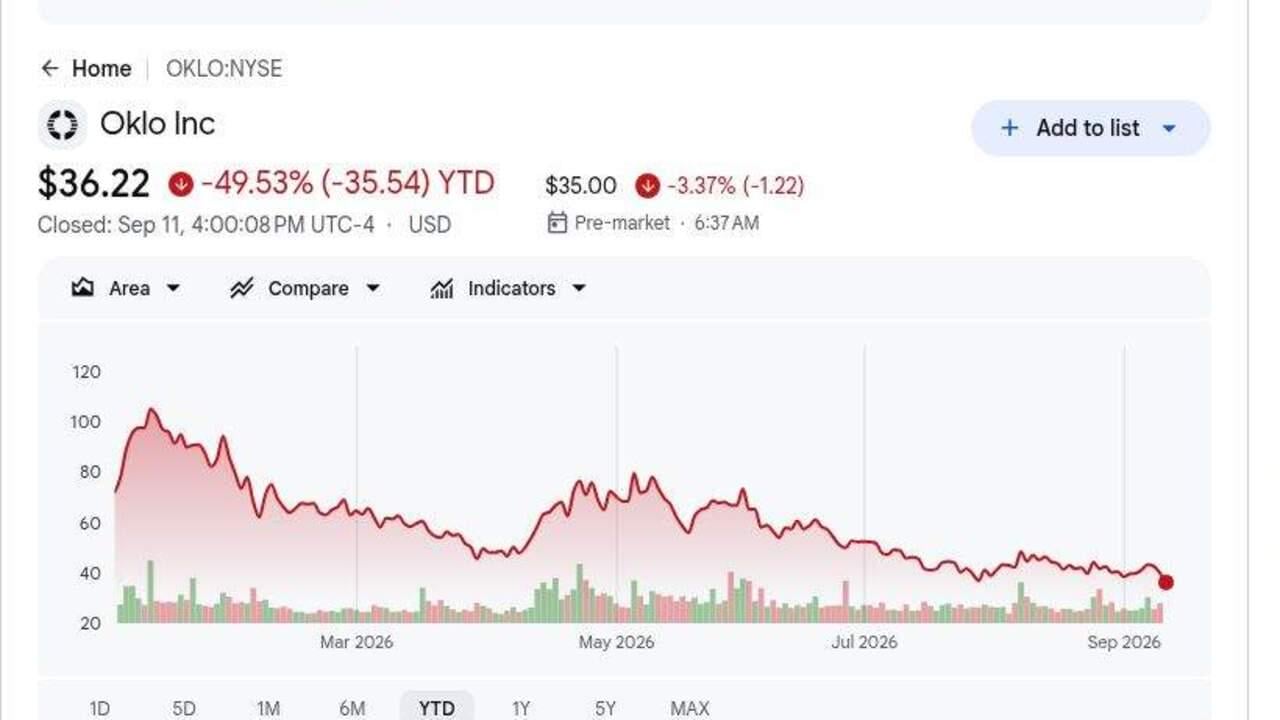
- OKLO zamknęło się na 36,22 dolarach 11 września i spadło około 49,53% YTD: Akcje spadły o 9,18% w jednej sesji po tym, jak firma ogłosiła nowy program kapitałowy o wartości 1 miliarda dolarów. Ten ruch pokazuje, jak obawy finansowe mogą przeważać nad postępem technicznym, podczas gdy przychody Aurora pozostają odległe o lata.
- Przychody za Q2 osiągnęły 1,21 miliona dolarów wobec około 0,09 miliona oczekiwanych: Przewyższenie oczekiwań pochodziło z bardzo małej bazy, a przychody pozostają niewielkie w stosunku do kosztów operacyjnych. Inwestorzy nadal wyceniają Oklo głównie na podstawie licencjonowania, zobowiązań klientów i przyszłej ekonomiki projektów.
- Strata netto w pierwszej połowie roku powiększyła się do 81,6 miliona dolarów: Strata operacyjna osiągnęła 124,2 miliona dolarów, podczas gdy wykorzystanie środków operacyjnych wzrosło o ponad dwukrotność do 65,5 miliona dolarów. Wyższe wydatki na inżynierię i rozwój mogą rozwijać platformę, ale także zwiększają wymagany zwrot z przyszłych projektów.
- Środki pieniężne i papiery wartościowe zbliżyły się do 3,0 miliarda dolarów: Saldo wzrosło z około 1,4 miliarda dolarów na koniec 2025 roku po finansowaniu kapitałowym. Większy zapas wspiera projekty Aurora, paliwowe i izotopowe, chociaż powtarzające się emisje akcji mogą rozwodnić przyszłą wartość na akcję.
- Reaktor Groves osiągnął pierwszą krytyczność 6 sierpnia: Kamień milowy nastąpił po autoryzacji uruchomieniowej Departamentu Energii w lipcu i zapewnia rzeczywiste doświadczenie operacyjne w infrastrukturze izotopowej. Nie zastępuje to licencjonowania nadal wymaganego dla komercyjnych elektrowni Aurora.
Co to jest Oklo (OKLO)?
Oklo rozwija kompaktowe zaawansowane systemy rozszczepienia przeznaczone do sprzedaży energii elektrycznej i ciepła poprzez długoterminowe umowy energetyczne, a nie głównie sprzedaż reaktorów. Jego elektrownia Aurora wykorzystuje technologię reaktora szybkiego i jest zaprojektowana wokół długich okresów operacyjnych, pasywnych charakterystyk bezpieczeństwa i zdolności używania odzyskanego lub nowo wzbogaconego paliwa. Firma buduje także możliwości recyklingu paliwa i aktywa produkcji izotopów przez Atomic Alchemy. Klienci docelowi obejmują centra danych, obiekty przemysłowe, obiekty rządowe, społeczności odległe i innych użytkowników poszukujących pewnej, bezwęglowej energii.
Długoterminowa strategia Oklo łączy wytwarzanie energii, dostawę paliwa, produkcję i izotopy w jednej platformie. Firma ma umowę ramową z Meta dla kampusu energii jądrowej w Ohio, współpracę z Vertiv wokół zasilania i chłodzenia dla centrów danych, i inicjatywy paliwowe z udziałem Centrus i Standard Nuclear. Programy Departamentu Energii wspierają pracę w Idaho i wykorzystanie nadmiaru plutonu, podczas gdy przejęcia ARMEC i Creative Engineers dodają możliwości produkcyjne i systemów sodowych. Te relacje mogą zmniejszyć luki w realizacji, chociaż każda komercyjna elektrownia nadal zależy od postępu regulacyjnego, budowlanego i klientowskiego specyficznego dla danej lokalizacji.
Czytaj więcej: Najlepsze akcje energetyczne AI do kupienia w 2026: energia jądrowa, gaz, ogniwa paliwowe i rozbudowa zasilania AI
Przegląd wyników Oklo (OKLO) za Q2 2026: płynność, wykorzystanie środków i pierwsza krytyczność Groves
Oklo odnotowało przychody za Q2 w wysokości 1,21 miliona dolarów wobec około 0,09 miliona oczekiwanych, podczas gdy strata GAAP na akcję w wysokości 0,28 dolara była o 0,12 dolara większa niż konsensus 0,16 dolara. Strata netto w pierwszej połowie roku osiągnęła 81,6 miliona dolarów, strata operacyjna wyniosła 124,2 miliona dolarów, a wykorzystanie środków operacyjnych wzrosło do 65,5 miliona dolarów. Zakupy nieruchomości i wyposażenia wzrosły do 126,9 miliona dolarów wraz z przyspieszeniem rozwoju fizycznego, podczas gdy środki pieniężne i papiery wartościowe zbliżyły się do 3,0 miliarda dolarów, a Groves osiągnął pierwszą krytyczność.
Czytaj więcej: Oklo (OKLO) Przegląd wyników Q2 FY2026: pozycja płynności 3,0 mld dolarów napędza 14,77% wzrost ceny
|
Metryka finansowa |
Wskazówka / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
Konsensus 0,09 mln USD |
1,21 mln USD |
Przewyższenie. Przychody przekroczyły konsensus o około 1,12 mln USD. |
|
Strata GAAP za Q2 na akcję |
Konsensus strata 0,16 USD |
Strata 0,28 USD |
Nie osiągnięto. Strata była o 0,12 USD większa niż oczekiwano. |
|
Strata netto w pierwszej połowie roku |
53,2 mln USD w pierwszej połowie 2025 |
81,6 mln USD |
Powiększenie. Strata wzrosła o 28,4 mln USD YoY. |
|
Strata operacyjna w pierwszej połowie roku |
— |
124,2 mln USD |
Wyższe. Wydatki na rozwój pozostały podwyższone. |
|
Wykorzystanie środków operacyjnych w pierwszej połowie roku |
30,7 mln USD w pierwszej połowie 2025 |
65,5 mln USD |
Wzrost. Wykorzystanie środków więcej niż podwoiło się YoY. |
|
Zakupy nieruchomości i wyposażenia w pierwszej połowie roku |
1,2 mln USD w pierwszej połowie 2025 |
126,9 mln USD |
Rozszerzenie. Budowa infrastruktury znacznie przyspieszyła. |
|
Środki pieniężne i papiery wartościowe |
Około 1,4 mld USD na koniec 2025 |
Około 3,0 mld USD |
Wzmocnienie. Finansowanie kapitałowe rozszerzyło zapas projektowy. |
|
Kamień milowy reaktora Groves |
Autoryzacja uruchomieniowa w lipcu |
Pierwsza krytyczność osiągnięta 6 sierpnia |
Osiągnięte. Reaktor testowy izotopów osiągnął kamień milowy operacyjny. |
- Przychody w wysokości 1,21 miliona dolarów przewyższyły konsensus o około 1,12 miliona dolarów: Przewyższenie oczekiwań ustanawia wczesną bazę przychodów, chociaż sprzedaż pozostaje niewielka w stosunku do straty operacyjnej pierwszej połowy roku wynoszącej 124,2 miliona dolarów. Licencjonowanie i postęp projektów nadal mają większe znaczenie dla wyceny niż przychody kwartalne.
- Strata 0,28 dolara na akcję była o 0,12 dolara większa niż oczekiwano: Strata netto w pierwszej połowie roku wzrosła o 28,4 miliona dolarów do 81,6 miliona dolarów. Wyższe wydatki na inżynierię i projekty muszą przełożyć się na wyraźne kamienie milowe regulacyjne i budowlane.
- Wykorzystanie środków operacyjnych więcej niż podwoiło się do 65,5 miliona dolarów: Poprzednia roczna liczba wynosiła 30,7 miliona dolarów, podczas gdy zakupy nieruchomości i wyposażenia wzrosły z 1,2 miliona do 126,9 miliona dolarów. Oklo przechodzi od prac projektowych do aktywów fizycznych, zwiększając zarówno dowód realizacji, jak i narażenie kapitałowe.
- Płynność wzrosła z około 1,4 miliarda dolarów do prawie 3,0 miliarda dolarów: Emisje kapitałowe rozszerzyły zapas dla projektów Aurora, paliwowych i izotopowych. Większe saldo zmniejsza presję finansowania krótkoterminowego, chociaż nowy program kapitałowy o wartości 1 miliarda dolarów utrzymuje relevantność ryzyka rozwodnienia.
- Groves osiągnął pierwszą krytyczność po lipcowej autoryzacji uruchomieniowej: Kamień milowy daje Oklo doświadczenie operacyjne w środowisku zaawansowanego reaktora. Komercyjne elektrownie Aurora nadal wymagają oddzielnego licencjonowania, paliwa, lokalizacji i zatwierdzeń klientów, więc ryzyko harmonogramowe pozostaje.
Perspektywy inwestycyjne Oklo (OKLO) na 2026: scenariusz byka 100 USD vs scenariusz niedźwiedzia 25 USD
Centralnym testem jest to, czy kamienie milowe regulacyjne, paliwowe i budowlane mogą potwierdzić przyszłe przepływy pieniężne Aurora wystarczająco szybko, aby uzasadnić ciągłe straty i inwestycje finansowane kapitałem.
Scenariusz byka: szybszy rozwój energii jądrowej popycha OKLO w kierunku 100 USD
Scenariusz byka zakłada, że Groves wzmacnia wiarygodność regulacyjną Oklo, postępuje licencjonowanie Aurora, a ramy klientów stają się projektami wiążącymi. Relacje z Meta, Vertiv, Centrus i Departamentem Energii pomagają rozwiązać wymagania dotyczące popytu, integracji, paliwa i lokalizacji.
Ruch w kierunku 100 USD wymagałby wyraźnego postępu w licencjonowaniu Aurora w Idaho, solidnych warunków komercyjnych dla głównego popytu centrów danych i kontrolowanych wydatków przy płynności prawie 3,0 miliarda dolarów. Więcej zobowiązań paliwowych, kamieni milowych budowlanych i niższych oczekiwanych kosztów kapitałowych wzmocniłoby ten scenariusz.
Scenariusz bazowy: stały postęp regulacyjny utrzymuje OKLO między 55 a 75 USD
Scenariusz bazowy zakłada, że Oklo rozwija prace nad licencjonowaniem, paliwem i produkcją, podczas gdy Groves zaczyna produkować dane operacyjne. Zainteresowanie klientów pozostaje silne, chociaż komercyjne przychody Aurora pozostają odległe, a wykorzystanie środków pozostaje podwyższone, gdy kilka projektów rozwija się równolegle.
OKLO mogłoby handlować głównie między 55 a 75 dolarów w tych warunkach. Postęp regulacyjny, płynność powyżej 2 miliardów dolarów i solidne umowy klientów wspierałyby ten zakres. Znaczne opóźnienia Aurora lub kolejny duży program kapitałowy osłabiłby górny limit.
Scenariusz niedźwiedzia: opóźnienia projektów i rozwodnienie ciągną OKLO w kierunku 25 USD
Scenariusz niedźwiedzia zakłada, że przeglądy licencjonowania trwają dłużej, plany paliwowe się opóźniają, a koszty budowy rosną przed rozpoczęciem komercyjnych przychodów. Wyższe wydatki szybciej zużywałyby płynność i zwiększały zależność od finansowania kapitałowego.
Ruch w kierunku 25 USD stałby się bardziej prawdopodobny, gdyby kamienie milowe Aurora opóźniły się o rok lub więcej, wykorzystanie środków operacyjnych wzrosło znacznie powyżej poziomu 65,5 miliona dolarów z pierwszej połowy roku, lub ramy klientów nie stały się kontraktami możliwymi do sfinansowania. Ograniczenia paliwowe lub przekroczenia kosztów dodałyby dalszą presję.
Prognozy cen akcji OKLO na 2026 od analityków Wall Street
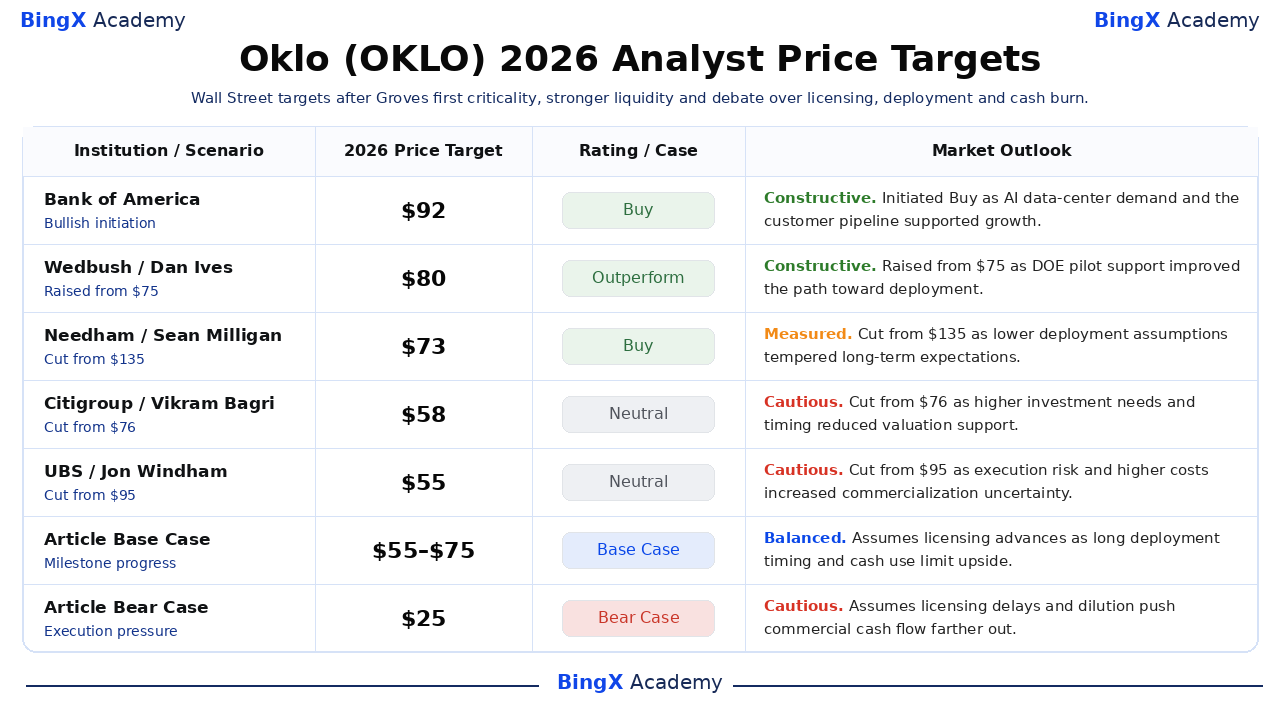
Te datowane działania analityków obejmują od 55 do 92 dolarów i odzwierciedlają różne założenia dotyczące popytu centrów danych, licencjonowania, harmonogramu wdrażania i potrzeb kapitałowych. Są to punkty referencyjne stron trzecich, a nie pojedyncza prognoza konsensusu. Końcowe wiersze scenariusza bazowego i niedźwiedzia to scenariusze edytorskie BingX Academy i są oznaczone oddzielnie.
|
Instytucja / Scenariusz |
Cena docelowa na 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Bank of America / Dimple Gosai |
92 USD |
Kupuj |
Konstruktywne. 23 września: zainicjowane jako Kupuj, gdy popyt centrów danych AI i pipeline klientów wspierał wzrost. |
|
Wedbush / Dan Ives |
80 USD |
Outperform |
Konstruktywne. 12 sierpnia: podwyższone z 75 USD, gdy wsparcie pilotażowe DOE poprawiło drogę do wdrożenia. |
|
Needham / Sean Milligan |
73 USD |
Kupuj |
Umiarkowane. 26 marca: obcięte ze 135 USD, gdy niższe założenia wdrożeniowe zmniejszyły oczekiwania. |
|
Citigroup / Vikram Bagri |
57,50 USD |
Neutralny |
Ostrożne. 26 marca: obcięte z 76 USD, gdy wyższe potrzeby inwestycyjne i harmonogram zmniejszyły wsparcie wyceny. |
|
UBS / Jon Windham |
55 USD |
Neutralny |
Ostrożne. 26 marca: obcięte z 95 USD, gdy ryzyko realizacji i wyższe koszty zwiększyły niepewność. |
|
Scenariusz bazowy artykułu |
55–75 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada postęp licencjonowania, gdy długi harmonogram wdrożenia i wykorzystanie środków ograniczają wzrost. |
|
Scenariusz niedźwiedzia artykułu |
25 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia licencjonowania i rozwodnienie, które odsuwają komercyjne przepływy pieniężne. |
Jak handlować akcjami Oklo (OKLO) na BingX
Handluj perspektywami licencjonowania Aurora, wdrażania energii jądrowej i popytu centrów danych Oklo używając BingX TradFi i narzędzi BingX AI. Ponieważ OKLO może reagować gwałtownie na kamienie milowe regulacyjne, umowy klientów i finansowanie kapitałowe, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
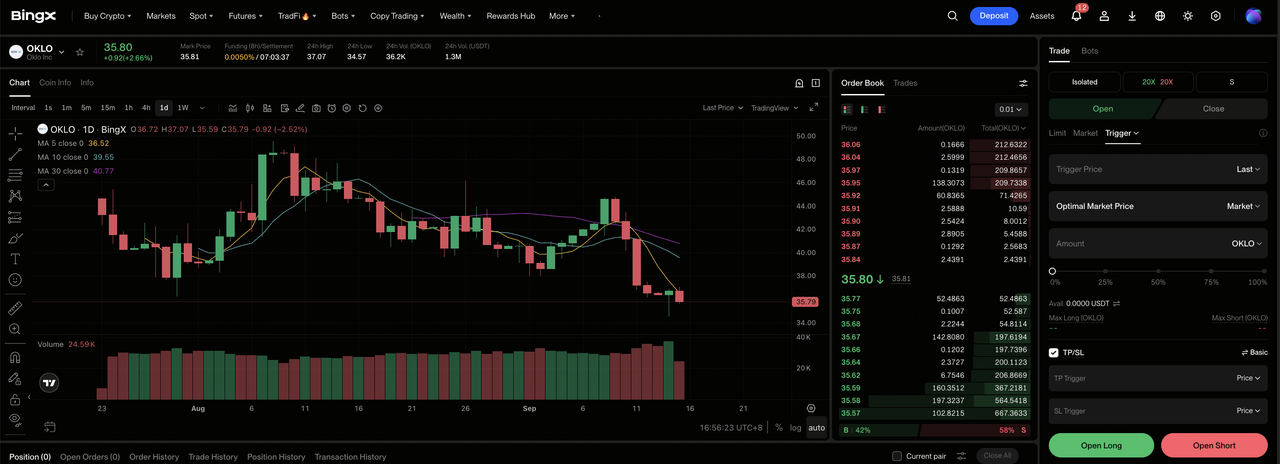
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Oklo (OKLO). Wyszukaj i wybierz kontrakt perpetual futures OKLO-USDT.
Krok 3: Wybierz swój kierunek. Wybierz otwarcie pozycji długiej, jeśli licencjonowanie, zobowiązania klientów i realizacja projektów postępują. Wybierz otwarcie pozycji krótkiej, jeśli opóźnienia, spalanie środków lub rozwodnienie osłabiają oczekiwaną wartość na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz tryb isolated lub cross-margin w oparciu o swoją tolerancję ryzyka. OKLO spadło około 49,53% YTD do 11 września, pokazując, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy take-profit i stop-loss (TP/SL) przed lub natychmiast po wejściu w transakcję. OKLO może szybko reagować na działania NRC, kamienie milowe DOE, umowy paliwowe, aktualizacje budowlane, kontrakty klientów i finansowanie.
5 najważniejszych ryzyk do obserwowania dla inwestorów Oklo w 2026
Wycena Oklo zależy od postępu regulacyjnego, dostaw paliwa, budowy, kontraktów klientów i finansowania. Te ryzyka mogą opóźnić przyszłe przepływy pieniężne lub zmniejszyć ich wartość na akcję.
- Opóźnienia licencjonowania mogą przełożyć przychody z energii: Pierwsza krytyczność Groves ma znaczenie, ale Aurora nadal wymaga oddzielnych zatwierdzeń. Dłuższe przeglądy przedłużyłyby wydatki na inżynierię i lokalizację przed rozpoczęciem sprzedaży energii.
- Dostawa paliwa może spowolnić wdrażanie: Aurora zależy od odzyskanego paliwa, HALEU lub alternatywnych źródeł. Opóźnienia z dostawcami lub materiałami rządowymi mogą odłożyć projekty i pozostawić nowe moce niewykorzystane.
- Wykorzystanie środków może szybko rosnąć: Odpływ środków operacyjnych w pierwszej połowie roku osiągnął 65,5 miliona dolarów, podczas gdy zakupy nieruchomości i wyposażenia wyniosły 126,9 miliona dolarów. Wiele projektów energetycznych, paliwowych i izotopowych może zużyć bazę płynności prawie 3,0 miliarda dolarów szybciej niż oczekiwano.
- Więcej finansowania kapitałowego może rozwodnić akcjonariuszy: Nowy program kapitałowy o wartości 1 miliarda dolarów przyczynił się do wrześniowej wyprzedaży. Dodatkowe akcje rozproszyłyby przyszłe przychody i zyski na większą bazę.
- Umowy klientów mogą trwać dłużej, zanim staną się wiążącymi kontraktami: Relacje z Meta i innymi klientami wspierają popyt, ale ceny, daty dostaw i warunki kredytowe nadal mają znaczenie. Słabsze warunki komercyjne mogą zmniejszyć zwroty z projektów i wartość przypisywaną ogłoszonym mocom.
Końcowe przemyślenia: czy powinieneś inwestować w Oklo w 2026?
Oklo przeszło od prezentacji do fizycznych kamieni milowych operacyjnych. Groves osiągnął pierwszą krytyczność, partnerstwa adresują popyt centrów danych i paliwo, a prawie 3,0 miliarda dolarów płynności wspiera dalszy rozwój. Model finansowy pozostaje jednak wczesny, z 81,6 miliona dolarów straty netto w pierwszej połowie roku i 126,9 miliona dolarów zakupów kapitałowych poprzedzających materialne komercyjne przychody z energii.
Scenariusz byka wymaga realizacji licencjonowania, paliwa i klientów, aby wesprzeć 100 USD. Scenariusz niedźwiedzia odzwierciedla opóźnienia, wyższe koszty i rozwodnienie, które mogą pociągnąć OKLO w kierunku 25 USD. Konserwatywni traderzy mogą poczekać na określony harmonogram licencjonowania Aurora, kontrakty klientów możliwe do sfinansowania i dowody, że płynność może sfinansować pierwsze komercyjne elektrownie bez powtarzających się dużych programów kapitałowych.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak OKLO wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia licencjonowania, przekroczenia kosztów budowy, ograniczenia paliwowe, zmiany klientów, spalanie środków, rozwodnienie i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje energetyczne i ETF do kupienia w 2026: kryzys energetyczny AI spotyka geopolityczną zmienność
- Najlepsze akcje energetyczne AI do kupienia w 2026: energia jądrowa, gaz, ogniwa paliwowe i rozbudowa zasilania AI
- Prognoza cenowa NuScale Power (SMR) na 2026: przełom w czystej energii czy kapitałochłonny miraż?
- Prognoza akcji SLB na 2026: cyfrowy przełom AI za 83 USD czy geopolityczna pułapka za 48 USD?
- Prognoza cenowa Bloom Energy (BE) na 2026: czy zasilanie centrów danych AI może popchnąć BE w kierunku 350 USD?
