MP Materials (MP) buduje amerykański łańcuch dostaw pierwiastków ziem rzadkich od wydobywanej rudy po materiały separowane, metale i gotowe magnesy trwałe. Mountain Pass zapewnia zasób upstream, podczas gdy zakład Independence i planowany kampus 10X przenoszą firmę w kierunku produkcji o wyższej wartości. Ta integracja pionowa tworzy strategiczne narażenie na transport, robotykę, obronę i przemysł lotniczy, choć wykonanie pozostaje wrażliwe na ceny pierwiastków ziem rzadkich, wsparcie polityczne i kwalifikację magnesów.
MP Material Q2 2026 wykazał szybszy wzrost materiałów i poprawiające się zyski. Przychody osiągnęły 108,49 mln USD, wzrost o 89% rok do roku i powyżej konsensusu na poziomie 96,89 mln USD, podczas gdy skorygowany EBITDA poprawił się ze straty 12,535 mln USD do dodatnich 28,493 mln USD. Sprzedaż NdPr wzrosła o 127% do 1006 ton metrycznych, choć przychody Magnetics spadły o 17% podczas rozruchu produkcji.
Prognoza akcji MP na 2026 r. skupia się teraz na dwóch konkurencyjnych pogladach:
- Scenariusz krajowej skali magnesów: wyższa produkcja NdPr, ochrona ceny, kwalifikacja General Motors i ekspansja 10X kierują MP w stronę bardziej wartościowego i obronnego downstream mieszanki zarobków.
- Scenariusz rozruchu i wyceny: koszty uruchomienia magnesów, zależność od polityki i zmienne ceny pierwiastków ziem rzadkich opóźniają konwersję wolnych przepływów pieniężnych, nawet gdy wolumeny materiałów poprawiają się.
Ten przewodnik przedstawia prognozy akcji MP, scenariusze cenowe na 2026 r., kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie finansowym MP Materials za Q2 2026 z 6 sierpnia, złożeniu kwartalnym i danych rynkowych do 15 września, plus jak handlować futures akcji MP na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy MP Materials powinni wiedzieć we wrześniu 2026
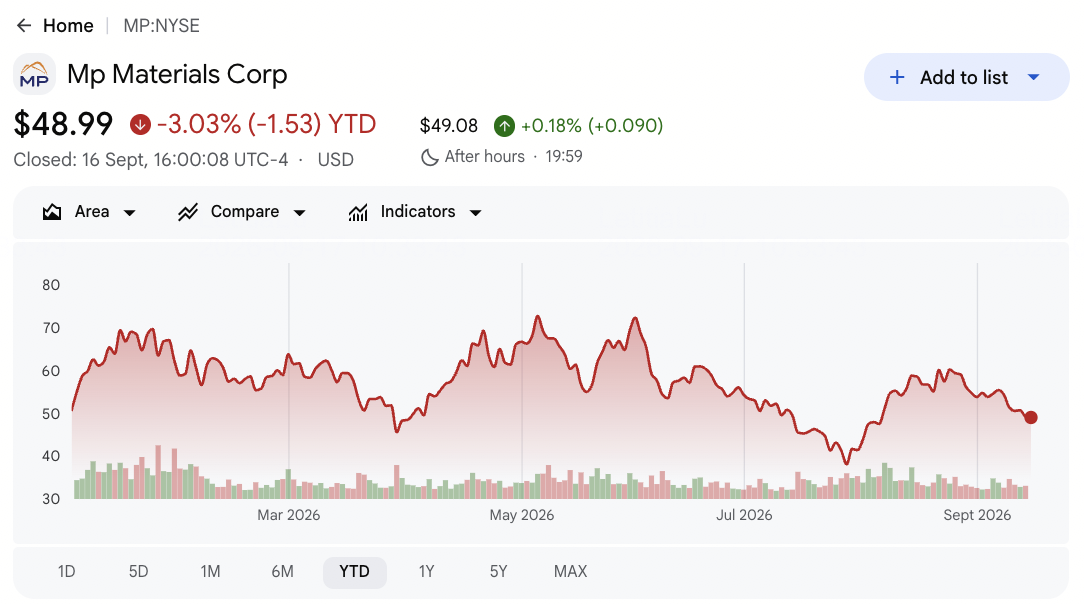
- MP zamknęło na 49,17 USD po spadku o 2,67% YTD: Akcje pozostały prawie 51% poniżej 52-tygodniowego szczytu wynoszącego 100,25 USD. Odbicie odzwierciedla przejście od entuzjazmu napędzanego polityką w kierunku dowodu, że zdolność magnesowa może generować trwałe marże i przepływy pieniężne.
- Przychody Q2 osiągnęły 108,49 mln USD, wzrost o 89%: Przychody przebiły konsensus na poziomie 96,89 mln USD o około 11,6 mln USD. Sprzedaż separowanego NdPr i silniejsze wyceny zrekompensowały koniec dostaw koncentratu, dając inwestorom jaśniejszy pogląd na ekonomię krajowej obróbki.
- Sprzedaż NdPr wzrosła o 127% do 1006 ton metrycznych: Produkcja wzrosła o 41% do 840 ton metrycznych, pokazując, że separacja Stage II skaluje się. Ruchy zapasów również przyczyniły się, więc zrównoważona produkcja i ekonomia konwersji nadal mają znaczenie.
- Dochody z ochrony ceny dodały 17,58 mln USD: Wsparcie rządu amerykańskiego pomogło skorygowanemu EBITDA Materials osiągnąć 32,505 mln USD. Inwestorzy nadal muszą oddzielić dochody związane z polityką od podstawowych wycen rynkowych przy ocenianiu powtarzalnej rentowności.
- 10X, General Motors i Apple definiują test wzrostu downstream: Kwalifikacja Independence i planowane dostawy komercyjne łączą bazę zasobów MP z gotowymi magnesami. Większy kampus 10X i program Apple rozpoczynający się w 2027 r. mogą poszerzyć skalę i ekspozycję klientów.
Czym jest MP Materials (MP)?
MP Materials posiada i obsługuje kopalnię pierwiastków ziem rzadkich Mountain Pass i miejsce obróbki w Kalifornii. Firma produkuje koncentrat pierwiastków ziem rzadkich, separowany tlenek i metal neodym-prazeodym (NdPr), następnie używa tych materiałów do produkcji magnesów trwałych w Independence w Fort Worth w Teksasie. NdPr łączy neodym i prazeodym, dwa pierwiastki ziem rzadkich używane do wytwarzania magnesów trwałych o wysokiej sile do silników elektrycznych. Jej segment Materials monetyzuje wydobycie, separację i produkcję metali, podczas gdy Magnetics obejmuje produkty prekursorów i gotowe magnesy. Te komponenty są niezbędne dla silników elektrycznych używanych w pojazdach, sprzęcie przemysłowym, robotyce, obronie i przemyśle lotniczym.
Strategią jest zmniejszenie zależności USA od zagranicznej obróbki pierwiastków ziem rzadkich poprzez krajową integrację pionową. Partnerstwo z Departamentem Wojny USA obejmuje ochronę cen, finansowanie i wsparcie dla dodatkowej zdolności separacji i magnesów. General Motors jest głównym klientem Independence, Apple zobowiązał się do magnesów z recyklingu wyprodukowanych w USA począwszy od 2027 r., a 10X jest planowany jako większy kampus produkcyjny w Teksasie. MP ogłosił również wspólne przedsięwzięcie saudyjskie i długoterminową umowę odbioru gadolinu z amerykańskim klientem z branży lotniczej i obronnej, rozszerzając poza NdPr.
MP Materials (MP) Q2 2026 przegląd wyników: wzrost NdPr, pozytywny EBITDA i rozruch magnesów
MP Materials odnotował 108,49 mln USD przychodów versus oczekiwanych 96,89 mln USD, ze wzrostem o 89% wspartym separowanymi produktami NdPr. Skorygowany rozwodniony EPS wyniósł -0,01 USD straty, zgodnie z konsensusem i o 0,12 USD lepiej rok do roku, podczas gdy skorygowany EBITDA poprawił się o 41,028 mln USD do dodatnich 28,493 mln USD. Przychody Materials wzrosły o 155% do 95,629 mln USD, choć przychody Magnetics spadły o 17% do 16,524 mln USD, gdy Independence przechodził przez kwalifikację i rozruch.
|
Wskaźnik finansowy |
Wytyczne / konsensus |
Raportowane / rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
96,89 mln USD konsensus |
108,49 mln USD; +89% YoY |
Przebicie. Około 11,6 mln USD powyżej konsensusu, gdy wyceny i wolumen NdPr poprawiły się. |
|
Q2 skorygowany rozwodniony EPS |
-0,01 USD konsensus |
-0,01 USD |
Zgodnie z oczekiwaniami. Poprawa o 0,12 USD YoY, gdy skorygowany EBITDA stał się dodatni. |
|
Q2 GAAP rozwodniona strata na akcję |
-0,19 USD rok wcześniej |
-0,11 USD |
Poprawa. Strata na akcję zmniejszyła się o 0,08 USD. |
|
Q2 strata netto |
-30,872 mln USD rok wcześniej |
-20,296 mln USD |
Poprawa. Wyższy zysk Materials zrekompensował koszty uruchomienia magnesów. |
|
Q2 skorygowany EBITDA |
-12,535 mln USD rok wcześniej |
28,493 mln USD |
Poprawa. Zmiana rok do roku wyniosła 41,028 mln USD. |
|
Przychody segmentu Materials |
37,532 mln USD rok wcześniej |
95,629 mln USD; +155% |
Przyspieszenie. Separowany NdPr zastąpił sprzedaż koncentratu. |
|
Przychody segmentu Magnetics |
19,861 mln USD rok wcześniej |
16,524 mln USD; -17% |
Spadek. Mix zmienił się podczas rozruchu Independence. |
|
Produkcja NdPr |
597 ton metrycznych rok wcześniej |
840 ton metrycznych |
Rozszerzenie. Produkcja wzrosła o 41%. |
|
Sprzedaż NdPr |
443 tony metryczne rok wcześniej |
1006 ton metrycznych |
Rozszerzenie. Wolumen sprzedaży wzrósł o 127%. |
|
Dochody z ochrony ceny |
Brak dochodów rok wcześniej |
17,580 mln USD |
Dodano. Wsparcie polityczne wzmocniło rentowność Materials. |
- Przychody 108,49 mln USD przebiły konsensus o około 11,6 mln USD: Sprzedaż wzrosła o 89%, pokazując, że separowane produkty mogą zastąpić przychody z koncentratu. Trwały wzrost zależy teraz od zachowania synchronizacji produkcji, wycen i popytu downstream.
- Skorygowany EPS -0,01 USD zgodny z konsensusem: Strata poprawiła się o 0,12 USD rok do roku, gdy silniejszy wolumen i ochrona ceny pomogły wynikom na akcję. Dalsza poprawa zależy od bardziej konsystentnego wkładu Magnetics.
- Skorygowany EBITDA poprawił się o 41,028 mln USD do 28,493 mln USD: Zmiana pokazała wyraźną dźwignię operacyjną, choć 17,58 mln USD pochodziło z dochodów z ochrony ceny. Inwestorzy nadal muszą śledzić rentowność skorygowaną o politykę i konwersję gotówki.
- Przychody Materials wzrosły o 155% do 95,629 mln USD: Przychody z tlenku i metalu NdPr osiągnęły 94,434 mln USD, gdy wolumen sprzedaży więcej niż się podwoił. Zmiana mixu wspiera strategię MP przechwytywania większej wartości poprzez krajową obróbkę.
- Sprzedaż NdPr wzrosła o 127%, gdy przychody Magnetics spadły o 17%: Silne wykonanie upstream kontrastuje z biznesem downstream nadal w kwalifikacji. Dostawy komercyjne, testy regulacyjne i akceptacja klientów muszą się poprawić, zanim pełny model od kopalni do magnesu przyczyni się do trwałych zarobków.
MP Materials (MP) perspektywy inwestycyjne na 2026: scenariusz wzrostowy 95 USD vs scenariusz spadkowy 35 USD
Perspektywy MP na 2026 zależą od tego, czy silny wzrost obróbki pierwiastków ziem rzadkich może przełożyć się na rentowny biznes magnesowy. Materials obecnie zapewnia większość wsparcia zarobków, podczas gdy Independence, 10X i kwalifikacja klientów determinują, ile wartości może dodać strategia downstream.
Scenariusz wzrostowy: silny wzrost magnesów popycha MP w kierunku 95 USD
Scenariusz wzrostowy zakłada, że Independence wchodzi w produkcję komercyjną zgodnie z harmonogramem, kwalifikacja General Motors przekłada się na wolumen, a kampus 10X posuwa się naprzód bez większych przekroczeń kosztów. Produkcja NdPr pozostaje powyżej 800 ton metrycznych na kwartał, ochrona ceny wspiera ekonomię Materials, a Apple dodaje kolejny główny kanał popytu.
Ruch w kierunku 95 USD wymagałby, aby przychody Magnetics odwróciły swój 17% spadek, a skorygowany EBITDA pozostał pozytywny poza dochodami rządowymi. Dostawy na czas, wyższe marże segmentów i wyraźny postęp budowy 10X wzmocniłyby scenariusz.
Scenariusz bazowy: stabilny wzrost Materials utrzymuje MP między 60 a 75 USD
Scenariusz bazowy zakłada, że wolumen separowanego NdPr nadal rośnie, a wsparcie polityczne ogranicza spadek, podczas gdy koszty uruchomienia magnesów pozostają podwyższone podczas komercyjnego rozruchu. Materials zapewnia większość krótkoterminowych zarobków, gdy kwalifikacja Independence postępuje stopniowo, a 10X pozostaje długoterminową okazją.
MP mogłoby handlować głównie między 60 a 75 USD. Pozytywny skorygowany EBITDA, stabilne wyceny NdPr i kwalifikacja klientów wspierałyby zakres. Opóźnienia magnesów lub niższe dochody związane z polityką ograniczyłyby górną granicę.
Scenariusz spadkowy: opóźnienia magnesów ciągną MP w kierunku 35 USD
Scenariusz spadkowy zakłada słabnące wyceny pierwiastków ziem rzadkich, podczas gdy dostawy Independence się ślizgają, a 10X wymaga więcej kapitału niż planowano. Marże Materials spadają, Magnetics pozostają poniżej skali, a koncentracja klientów ogranicza siłę cenową.
Ruch w kierunku 35 USD stałby się bardziej prawdopodobny, jeśli skorygowany EBITDA stanie się ujemny, produkcja NdPr spadnie lub komercyjne wolumeny magnesów nie dotrzymają harmonogramów. Niższe szacunki zarobków i słabsze przepływy pieniężne wolne dodałyby dalszą presję.
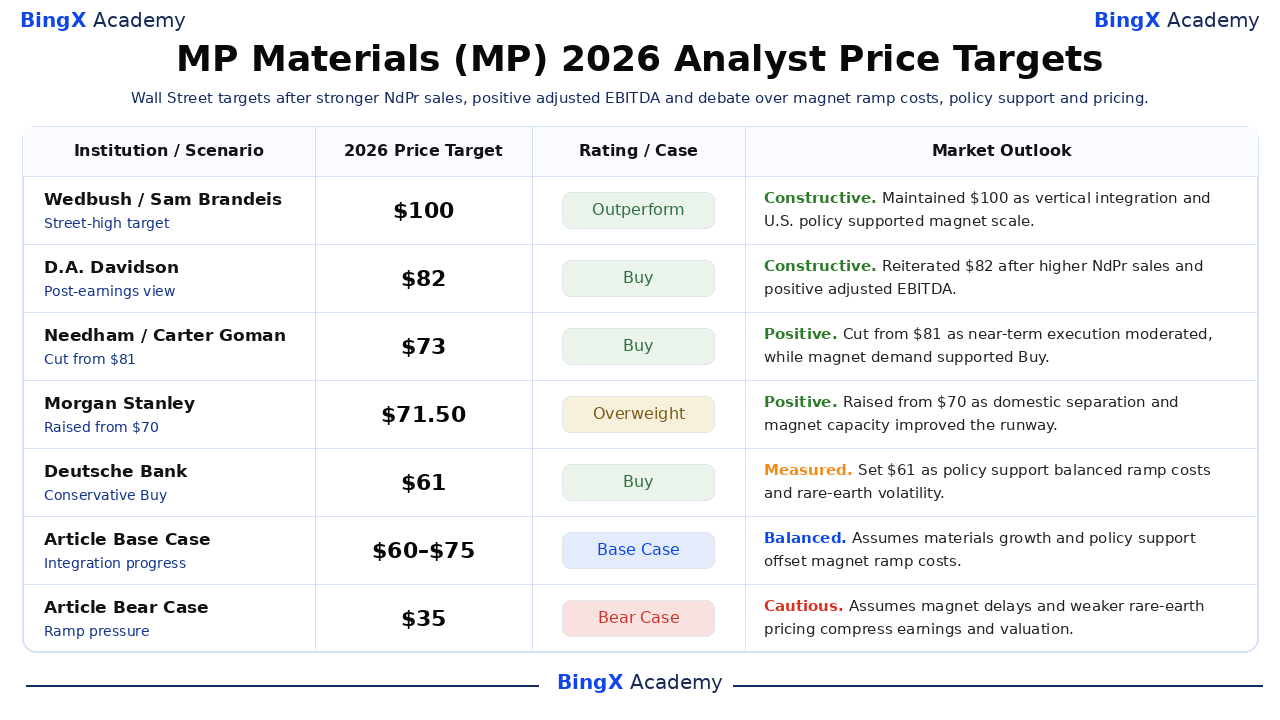
Prognozy cen akcji MP na 2026 przez analityków z Wall Street
Wybrane cele analityków wahają się od 60 do 100 USD i pokazują szerokie nieporozumienie co do wartości wsparcia politycznego, produkcji downstream i kosztów rozruchu bliskiego terminu. Kilka firm obniżyło cele bez porzucania pozytywnych ratingów. Datowane działania poniżej oddzielają dwunastomiesięczne cele Street od niezależnych scenariuszy bazowego i spadkowego artykułu.
|
Instytucja / scenariusz |
Cel cenowy na 2026 |
Rating / scenariusz |
Perspektywy rynkowe |
|
Wedbush |
100 USD |
Outperform |
Konstruktywny. 8 maja: utrzymano najwyższy pogląd na Street, gdy integracja pionowa i polityka amerykańska wsparły zdolność magnesową. |
|
D.A. Davidson |
82 USD |
Buy |
Konstruktywny. 24 sierpnia: powtórzone Buy po wyższej sprzedaży NdPr i pozytywnym skorygowanym EBITDA. |
|
Needham |
73 USD |
Buy |
Pozytywny. 22 lipca: obcięte z 81 USD, gdy wykonanie bliskiego terminu osłabło, podczas gdy popyt na magnesy wspierał Buy. |
|
Morgan Stanley |
71,50 USD |
Overweight |
Pozytywny. 8 lipca: podwyższone z 70 USD, gdy krajowa separacja i zdolność magnesowa poprawiły perspektywy. |
|
Deutsche Bank |
61 USD |
Buy |
Umiarkowany. 9 lipca: ustawiono konserwatywny cel równoważąc wsparcie polityczne przeciwko kosztom rozruchu i wyceną. |
|
JPMorgan |
60 USD |
Overweight |
Umiarkowany. 29 lipca: obcięte z 75 USD, gdy szacunki bliskiego terminu zostały zresetowane, podczas gdy wartość strategiczna pozostała. |
|
Scenariusz bazowy artykułu |
60-75 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada wzrost Materials i wsparcie polityczne kompensujące koszty rozruchu magnesów. |
|
Scenariusz spadkowy artykułu |
35 USD |
Scenariusz spadkowy |
Ostrożny. Zakłada opóźnienia magnesów i słabsze wyceny kompresujące zarobki i wycenę. |
Jak handlować akcjami MP Materials (MP) na BingX
Handluj perspektywami NdPr, produkcji magnesów i wsparcia politycznego MP Materials używając BingX TradFi i BingX AI. Ponieważ MP może reagować ostro na ceny pierwiastków ziem rzadkich i ogłoszenia rządowe, najpierw zdefiniuj katalizator i limity ryzyka.
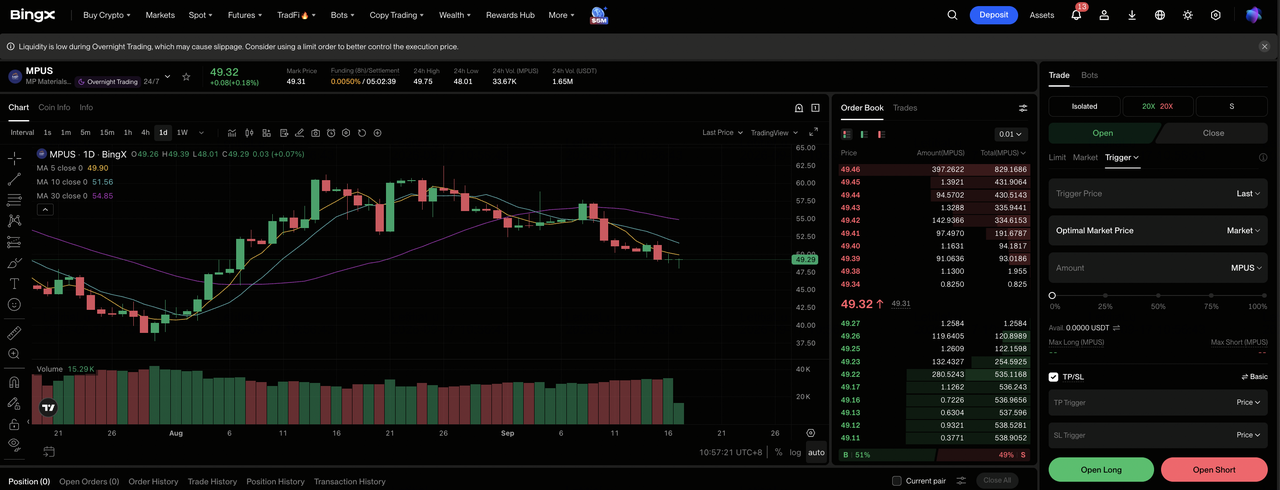
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz MP Materials (MP). Wyszukaj i wybierz kontrakt MP-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz pozycję długą, jeśli kwalifikacja magnesów i wzrost Materials potwierdza scenariusz wzrostowy. Wybierz pozycję krótką, jeśli opóźnienia i presja cenowa potwierdzają scenariusz spadkowy.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. 52-tygodniowy zakres MP 37,81-100,25 USD wspiera konserwatywną dźwignię.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję.
Top 5 ryzyk, na które powinni zwrócić uwagę inwestorzy MP w 2026
MP Materials stoi w obliczu ryzyka surowcowego, wykonawczego, politycznego i finansowego, gdy rozszerza się od materiałów pierwiastków ziem rzadkich do magnesów. Te czynniki mogą wpłynąć na zarobki, przepływy pieniężne i strategiczną premię przypisywaną akcjom.
- Niższe ceny pierwiastków ziem rzadkich mogą wywierać presję na marże: Silniejsze wyceny wsparły przychody Q2 wraz z wyższym wolumenem sprzedaży. Odwrócenie zmniejszyłoby zarobki Materials i zostawiłoby mniej gotówki na Independence, 10X i dodatkową zdolność obróbki.
- Wsparcie rządowe może się zmieniać z czasem: Ochrona ceny przyczyniła się do 17,58 mln USD dochodów Q2 i poprawia ekonomię bliskiego terminu. Zmiany w finansowaniu, zamówieniach lub priorytetach własności mogą zmniejszyć zarówno bezpośrednie wsparcie, jak i strategiczną premię MP.
- Kwalifikacja magnesów może potrwać dłużej niż planowano: Przychody Magnetics spadły o 17% do 16,524 mln USD podczas rozruchu produkcji. Opóźnione testy lub akceptacja klientów odłożyłaby dźwignię operacyjną i utrzymała koszty uruchomienia przed sprzedażą.
- Duzi klienci zwiększają ryzyko wykonania: General Motors kotwi Independence, podczas gdy popyt Apple rozpoczyna się później. Zmiany w harmonogramach, specyfikacjach lub wolumenach mogą wpłynąć na wykorzystanie, timing przychodów i zwroty ze zdolności magnesowej.
- 10X może wymagać więcej kapitału niż oczekiwano: Nowy kampus niesie ryzyko budowlane, sprzętowe i finansowe przed rozpoczęciem przychodów. Przekroczenia kosztów mogą wywierać presję na wolne przepływy pieniężne i zmniejszać wartość tworzoną przez silniejsze operacje Materials.
Końcowe przemyślenia: czy powinieneś inwestować w MP w 2026?
MP Materials dostarczył silniejszego Q2, z 108,49 mln USD przychodów, 1006 ton metrycznych sprzedaży NdPr i pozytywnych 28,493 mln USD skorygowanego EBITDA. Te liczby pokazują, że krajowa separacja się skaluje. Przychody Magnetics na poziomie 16,524 mln USD i trwająca kwalifikacja pokazują, że teza downstream nadal się rozwija.
Scenariusz wzrostowy wymaga, aby Independence i 10X przełożyły strategiczne wsparcie na powtarzalne marże magnesowe, wspierając 95 USD. Scenariusz spadkowy podąża za opóźnioną kwalifikacją, słabszymi cenami pierwiastków ziem rzadkich i presją kapitałową w kierunku 35 USD. Konserwatywni traderzy mogą poczekać na komercyjne dostawy magnesów, jaśniejsze wykorzystanie klientów i pozytywny skorygowany EBITDA wykluczający niezwykłe dochody polityczne przed przypisaniem platformie downstream premii wielokrotności.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak MP wiąże się z wysokim ryzykiem utraty kapitału. Ceny surowców, polityka przemysłowa, budowa, kwalifikacja klientów, wycena i dźwignia mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje i ETF energetyczne do zakupu w 2026 r.: Kryzys energetyczny AI spotyka geopolityczną zmienność
- Najlepsze akcje energetyczne AI do zakupu w 2026 r.: nuklearne, gaz, ogniwa paliwowe i rozbudowa energetyczna AI
- Najlepsze akcje obronne do zakupu w 2026 r.: główni wykonawcy, pociski, drony, przestrzeń kosmiczna i wojna wspomagana AI
- Prognoza ceny Occidental Petroleum (OXY) na 2026: czy ropa i redukcja zadłużenia mogą popchnąć OXY w kierunku 85 USD?
- Prognoza ceny ExxonMobil (XOM) na 2026: czy ropa i wzrost produkcji mogą popchnąć XOM w kierunku 205 USD?
- Prognoza ceny Bloom Energy (BE) na 2026: czy zasilanie centrów danych AI może popchnąć BE w kierunku 350 USD?
