


Lumentum (LITE) rozwija produkty optyczne i fotoniczne, które przesyłają, kierują i wykrywają dane w sieciach chmurowych, infrastrukturze telekomunikacyjnej i systemach przemysłowych. Lasery i komponenty optyczne pozostają centralnym elementem działalności, przy czym moduły chmurowe i przełączanie obwodów optycznych stają się coraz bardziej istotne, gdy klastry AI wymagają większej przepustowości. Ta transformacja poszerza ekspozycję Lumentum na infrastrukturę AI, choć także sprawia, że akcje stają się wrażliwe na wydatki hyperscalerów, wydajność produkcji i podwyższoną wycenę.
Najnowszy kwartał pokazał, że transformacja już zmienia profil finansowy. Przychody Lumentum za Q4 roku fiskalnego 2026 osiągnęły 1,006 miliarda USD, wzrastając o 109,3% rok do roku, gdy przychody z komponentów wzrosły o 102,7%, a przychody z systemów zwiększyły się o 122,6%. Marża brutto non-GAAP osiągnęła 50,4%, wspierając wyższe zyski, mimo że jednorazowa opłata za umorzenie zadłużenia zakłóciła dochód netto GAAP.
Prognoza akcji LITE na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz skali optycznej AI: Moduły 1,6T, przełączniki obwodów optycznych i produkty laserowe wewnątrz szaf mogą zwiększyć przychody i marże, gdy klienci chmurowi przenoszą więcej danych z miedzi na światło.
- Scenariusz wykonania i wyceny: Wąskie gardła w wydajności, harmonogramy klientów lub wolniejsze przyjęcie CPO mogłyby spłaszczyć rewizje szacunków po zwyżce o 153,86% od początku roku.
Ten przewodnik analizuje prognozę akcji LITE, scenariusze cenowe na 2026, kluczowe ryzyka i poglądy analityków, opierając się na raporcie Lumentum z zysków za Q4 roku fiskalnego 2026 z 11 sierpnia, rocznym złożeniu i danych rynkowych do 10 września, plus jak handlować futures na akcje LITE na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Lumentum powinni wiedzieć we wrześniu 2026
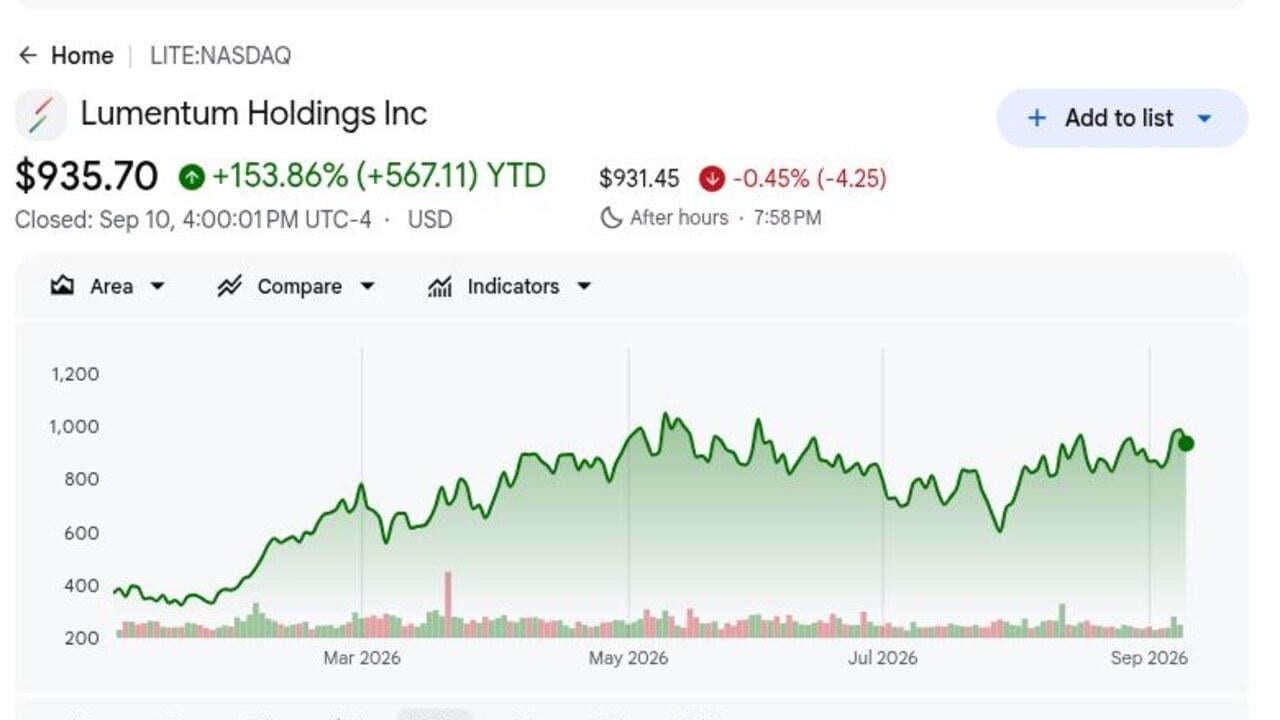
- LITE zamknął się na 935,70 USD po wzroście o 153,86% od początku roku: Wzrost odzwierciedla silny popyt na optykę AI, choć akcje pozostały poniżej majowego maksimum z 11 maja wynoszącego 1 053,09 USD. Ta luka pokazuje, jak szybko wycena może się skompresować, gdy inwestorzy kwestionują harmonogram wdrożenia optycznego.
- Przychody za Q4 roku fiskalnego osiągnęły 1,006 miliarda USD, wzrost o 109,3%: Sprzedaż wzrosła o 24,5% sekwencyjnie z 808,4 miliona USD i przebiła konsensus o około 51 milionów USD. Pierwszy kwartał miliarda dolarów pokazał, że popyt na transceivery chmurowe, lasery i przełączanie przekłada się na przychody.
- Marża brutto non-GAAP wzrosła o 1260 punktów bazowych do 50,4%: Marża wzrosła także o 250 punktów bazowych sekwencyjnie i przekroczyła oczekiwania około 48%. Lepszy mix i skala pokazują, że rosnący popyt optyczny przekłada się na wyższą rentowność.
- Średnia prognoza przychodów za Q1 roku fiskalnego 2027 wzrosła do 1,25 miliarda USD: Prognoza od 1,225 do 1,275 miliarda USD oznacza około 24% wzrost sekwencyjny w średniej. Prognoza EPS non-GAAP od 4,05 do 4,35 USD i marża operacyjna od 39,5% do 40,5% wskazują na dalszą dźwignię.
- NVIDIA zobowiązała się do 2 miliardów USD na optyczną wydajność Lumentum: Umowa obejmuje zobowiązania zakupowe i przyszły dostęp do produktów laserowych i sieciowych. Możliwość jest znacząca, choć nowa wydajność wciąż musi się kwalifikować zgodnie z harmonogramem i przekształcić się w rentowne dostawy.
Co to jest Lumentum (LITE)?
Lumentum to globalny producent fotoniki, którego lasery, moduły i podsystemy optyczne umożliwiają transmisję i wykrywanie danych. Jej biznes komponentów dostarcza chipy laserowe i optyczne elementy składowe, podczas gdy portfolio systemów obejmuje moduły chmurowe i produkty przełączania obwodów optycznych, które kierują światło przez sieci. Klienci obejmują firmy chmurowe i internetowe, dostawców sprzętu telekomunikacyjnego, producentów przemysłowych i twórców urządzeń wykrywających. Lumentum łączy wewnętrzne badania i produkcję z zewnętrznymi dostawcami i producentami kontraktowymi, czyniąc wydajność produktu, wydajność i kwalifikację centralnymi dla jej ekonomii.
Długoterminowa strategia coraz bardziej celuje w infrastrukturę optyczną i fotoniczną AI. Lumentum rozwija moduły chmurowe 1,6T, przełączniki obwodów optycznych, moduły zewnętrznych źródeł laserowych, optykę blisko zapakowaną i lasery ultra-wysokiej mocy dla systemów współpakowanych. NVIDIA's inwestycja w wysokości 2 miliardów USD dodaje strategicznego klienta i finansowanie dla wydajności w USA, podczas gdy umowa dostaw z AXT wspiera wkłady fosforku indu do 2031 roku. Te programy mają na celu rozszerzenie Lumentum z połączeń między szafami na krótsze połączenia optyczne wewnątrz systemów AI.
Przeczytaj więcej: Najlepsze akcje optyczne AI do kupienia w 2026: Fotonika, optyka, światłowody i połączenia centrów danych
Przegląd zysków Lumentum (LITE) za Q4 roku fiskalnego 2026: Przychody, marże i wzrost optyczny AI
Lumentum dostarczył 1,006 miliarda USD przychodów w porównaniu z oczekiwanymi około 955 milionami USD, EPS non-GAAP w wysokości 3,23 USD w porównaniu z oczekiwanymi około 2,80 USD i 50,4% marży brutto non-GAAP w porównaniu z około 48%. Komponenty wzrosły o 102,7% do 649,4 miliona USD, a systemy wzrosły o 122,6% do 356,9 miliona USD. Prognoza przychodów za Q1 roku fiskalnego 2027 osiągnęła od 1,225 do 1,275 miliarda USD, choć strata 7,8 miliarda USD z tytułu umorzenia zadłużenia bez wpływu na środki pieniężne sprawiła, że dochód netto GAAP był słabym miernikiem wyników operacyjnych.
Przeczytaj więcej: Przegląd zysków Lumentum (LITE) za Q4 roku fiskalnego 2026: Skorygowany EPS w wysokości 3,23 USD napędza wzrost ceny o 13,63%
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody za Q4 roku fiskalnego 2026 |
Około 955 mln USD konsensus |
1,006 mld USD |
Przewyższenie. Około 51 mln USD powyżej konsensusu; wzrost o 109,3% r/r. |
|
EPS rozwodniony non-GAAP |
Około 2,80 USD |
3,23 USD |
Przewyższenie. Około 0,43 USD powyżej konsensusu; wzrost z 0,88 USD. |
|
Strata netto GAAP |
— |
7,162 mld USD straty |
Zniekształcone. Strata 7,8 mld USD z tytułu umorzenia zadłużenia bez wpływu na środki pieniężne napędzała wynik. |
|
Marża brutto non-GAAP |
Około 48,0% |
50,40% |
Przewyższenie. Około 240 p.b. powyżej konsensusu; wzrost o 1260 p.b. r/r. |
|
Marża operacyjna non-GAAP |
Q3 rzeczywiste 32,2% |
36,60% |
Rozszerzona. Wzrost o 440 p.b. sekwencyjnie. |
|
Przychody z komponentów |
Q4 roku fiskalnego 2025: 320,4 mln USD |
649,4 mln USD |
Przyspieszone. Wzrost o 102,7% r/r. |
|
Przychody z systemów |
Q4 roku fiskalnego 2025: 160,3 mln USD |
356,9 mln USD |
Przyspieszone. Wzrost o 122,6% r/r. |
|
Gotówka i inwestycje krótkoterminowe |
Q3: 3,172 mld USD |
2,738 mld USD |
Niższe. Spadek o 433,9 mln USD sekwencyjnie. |
|
Perspektywy przychodów za Q1 roku fiskalnego 2027 |
Około 1,10 mld USD |
1,225–1,275 mld USD |
Powyżej. Średnia przekroczyła konsensus o około 150 mln USD. |
|
Marża operacyjna Q1 non-GAAP |
— |
39,5%–40,5% |
Wyższa. Średnia oznacza wzrost o 340 p.b. sekwencyjnie. |
|
Perspektywy EPS Q1 non-GAAP |
Około 3,35 USD |
4,05–4,35 USD |
Powyżej. Średnia przekroczyła konsensus o około 0,85 USD. |
- Przychody w wysokości 1,006 miliarda USD wzrosły o 109,3%: Sprzedaż więcej niż się podwoiła z 480,7 miliona USD i wzrosła o 24,5% sekwencyjnie, pokazując, że wiele programów fotoniki chmurowej skaluje się razem. Wynik także ustala znacznie wyższą bazę dla roku fiskalnego 2027.
- EPS non-GAAP osiągnął 3,23 USD w porównaniu z oczekiwanymi około 2,80 USD: Zyski wzrosły z 0,88 USD rok wcześniej, gdy marża brutto przekroczyła 50%. Poprawa pokazuje, że wyższy wolumen i mix przekładają się na dźwignię operacyjną.
- Komponenty i systemy wzrosły o 102,7% i 122,6%: Komponenty wygenerowały 649,4 miliona USD, a systemy wniosły 356,9 miliona USD. Wzrost w zakresie laserów, modułów i produktów przełączających zmniejsza zależność od jednej kategorii optycznej.
- Marża operacyjna non-GAAP wzrosła do 36,6%: Marża wzrosła z 15,0% rok wcześniej i poprawiła się o 440 punktów bazowych sekwencyjnie. To daje Lumentum więcej miejsca na finansowanie wydajności i rozwoju produktów przy jednoczesnym wzroście zysku.
- Średnia Q1 w wysokości 1,25 miliarda USD oznacza około 24% wzrost sekwencyjny: Średnia 40,0% marży operacyjnej i średnia 4,20 USD EPS sugerują, że wzrost optyczny AI nadal przyspiesza. Oba zakresy były również znacznie powyżej cytowanego konsensusu.
Perspektywy inwestycyjne Lumentum (LITE) na 2026: Scenariusz byczy 1300 USD vs. scenariusz niedźwiedzi 700 USD
Perspektywy na 2026 zależą od tego, jak szybko moduły 1,6T, OCS i powstające produkty optyczne wewnątrz szaf przekształcą się z programów klientów w dostawy. Trzy poniższe zakresy to scenariusze redakcyjne, a nie cele Wall Street.
Scenariusz byczy: Silny popyt na optykę AI popycha LITE w kierunku 1300 USD
Scenariusz byczy zakłada, że moduły chmurowe i przełączniki obwodów optycznych nadal się skalują, gdy Lumentum dodaje produkty 1,6T i lasery o wyższej mocy. Przychody Q1 osiągają lub przekraczają górną granicę prognozy 1,275 miliarda USD, podczas gdy marża operacyjna non-GAAP pozostaje w pobliżu 40%.
Ruch w kierunku 1300 USD wymagałby kwalifikacji nowej produkcji zgodnie z harmonogramem, przekształcenia zobowiązań NVIDIA w dostawy oraz poszerzenia adopcji optyki wewnątrz szaf. Ciągłe wzrosty szacunków i marża brutto na poziomie lub powyżej 50% wzmocniłyby ten scenariusz.
Scenariusz bazowy: Stały popyt na AI utrzymuje LITE między 950 a 1100 USD
Scenariusz bazowy zakłada, że inwestycje w sieci AI pozostają silne, a obecne produkty nadal rosną, choć nowsze technologie optyczne skalują się nierówno. Przychody nadal rosną z bazy Q4 wynoszącej 1,006 miliarda USD, podczas gdy wydatki na wydajność ograniczają dalszą ekspansję marży.
W tym scenariuszu LITE może handlować głównie między 950 a 1100 USD. Przychody w pobliżu prognozy, marża operacyjna non-GAAP w wysokich 30% i stabilne harmonogramy klientów wspierałyby ten zakres.
Scenariusz niedźwiedzi: Wolniejsze wydatki na AI ciągną LITE w kierunku 700 USD
Scenariusz niedźwiedzi zakłada, że hyperscalerzy opóźniają wdrożenia lub wydajność produkcyjna ogranicza dostawy, gdy oczekiwania pozostają wysokie. Wolniejsza adopcja OCS lub 1,6T pozostawiałaby nową wydajność niewykorzystaną i osłabiałaby wzrost zysków.
Ruch w kierunku 700 USD stałby się bardziej prawdopodobny, gdyby prognoza spadła poniżej dolnej granicy Q1 wynoszącej 1,225 miliarda USD, marża brutto spadła znacznie z 50,4% lub analitycy obcięliby przyszłe szacunki. Wolniejszy wzrost sprawiłby, że obecną wycenę byłoby trudniej utrzymać.
Prognozy cen akcji LITE na 2026 od analityków Wall Street
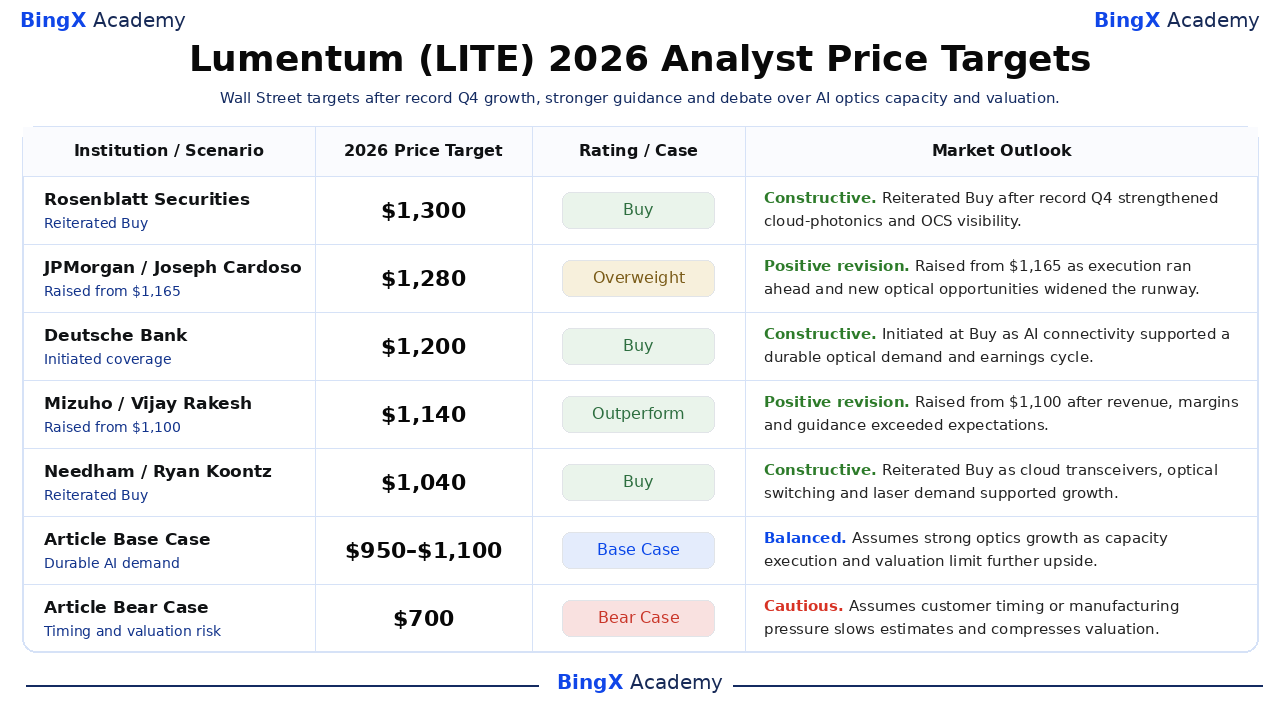
Wall Street pozostał ogólnie pozytywny po Q4 roku fiskalnego, choć dyspersja celów odzwierciedla debatę nad tym, ile wzrostu optycznego AI jest już wycenione po wzroście o 153,86% od początku roku. Tabela oddziela pięć aktualnych działań analityków od scenariuszy redakcyjnych artykułu i zachowuje kontekst ratingu każdej instytucji.
|
Instytucja / Analityk |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Rosenblatt Securities / Mike Genovese |
1300 USD |
Kup |
Konstruktywne. 12 sierpnia: powtórzył Kup po rekordowym Q4, które wzmocniło widoczność fotoniki chmurowej i OCS. |
|
JPMorgan / Joseph Cardoso |
1280 USD |
Przeważaj |
Pozytywna rewizja. 12 sierpnia: podniósł z 1165 USD, gdy wykonanie wyprzedziło, a nowe możliwości optyczne poszerzyły drogę wzrostu. |
|
Deutsche Bank / Gianmarco Conti |
1200 USD |
Kup |
Konstruktywne. 31 sierpnia: zainicjował pokrycie, gdy łączność AI wspierała trwały cykl popytu i zysków. |
|
Mizuho / Vijay Rakesh |
1140 USD |
Przewyższaj |
Pozytywna rewizja. 12 sierpnia: podniósł z 1100 USD po tym, jak przychody, marże i prognoza przekroczyły oczekiwania. |
|
Needham / Ryan Koontz |
1040 USD |
Kup |
Konstruktywne. 12 sierpnia: powtórzył Kup, gdy moduły chmurowe, przełączanie i popyt na lasery wspierały wzrost. |
|
Scenariusz bazowy artykułu |
950–1100 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada silny wzrost optyki, gdy wykonanie wydajności i wycena ograniczają dalsze wzrosty. |
|
Scenariusz niedźwiedzi artykułu |
700 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że harmonogram klienta lub presja produkcyjna spowalnia szacunki i kompresuje wycenę. |
Jak handlować akcjami Lumentum (LITE) na BingX
Handluj perspektywami Lumentum w zakresie optyki AI, marży i wydajności używając BingX TradFi i narzędzi BingX AI. Ponieważ LITE może reagować gwałtownie na wydatki hyperscalerów, wzrosty produktów i prognozy, traderzy powinni zdefiniować katalizator i limity ryzyka przed wejściem w pozycję.
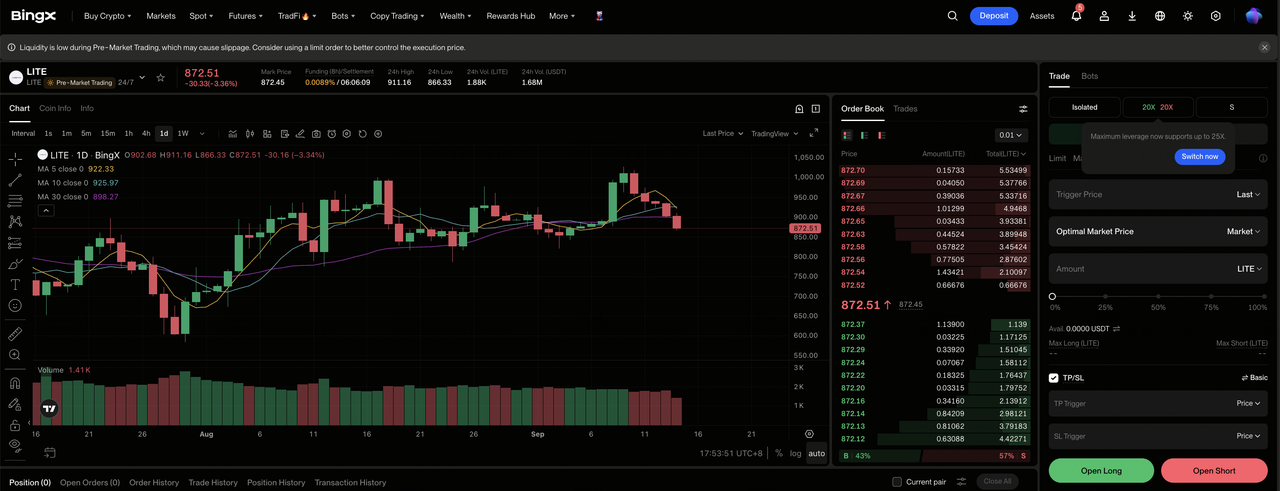
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na tablicy rozdzielczej giełdy BingX.
Krok 2: Wybierz Lumentum (LITE). Wyszukaj i wybierz kontrakt LITE-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli dostawy optyczne AI i marże nadal przewyższają oczekiwania. Wybierz Open Short, jeśli opóźnienia klientów lub ograniczenia wydajności osłabiają ścieżkę wzrostu.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. Spadek o 5,39% z 10 września pokazuje, dlaczego konserwatywna dźwignia i wielkość pozycji mają znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. LITE może szybko reagować na prognozy, harmonogramy klientów, kwalifikacje produktów i nagłówki AI-capex.
Top 5 ryzyk, na które powinni uważać inwestorzy LITE w 2026
Wycena Lumentum zależy od popytu klientów, wykonania produkcji, wyborów technologicznych i struktury kapitału. Te ryzyka mogą wpływać na przychody, marże i mnożnik przypisany do akcji.
- Opóźnienia dużych klientów mogą szybko uderzyć w przychody: Przychody Q4 wzrosły o 109,3%, tworząc wysoką bazę porównawczą. Opóźnienia we wdrożeniach OCS, modułów lub laserów mogłyby zmniejszyć wykorzystanie i wywrzeć presję na 50,4% marżę brutto non-GAAP.
- Ekspansja wydajności mogłaby zaszkodzić marżom, jeśli wydajność spadnie: NVIDIA zobowiązała się do 2 miliardów USD, gdy Lumentum rozszerza produkcję w USA. Opóźnienia kwalifikacyjne, braki materiałowe lub słaba wydajność mogłyby przesunąć dostawy, podczas gdy koszty przyjdą wcześniej.
- Klienci mogą wybrać różne technologie optyczne: Lumentum rozwija produkty ELS, NPO i CPO wraz z modułami 1,6T. Przesunięcie w kierunku konkurujących architektur lub wewnętrznych rozwiązań krzemu-fotoniki mogłoby opóźnić lub zmniejszyć oczekiwane przychody.
- Wzrost o 153,86% od początku roku podnosi oczekiwania: Przy 935,70 USD akcja już odzwierciedla znaczny przyszły wzrost. Akcje mogłyby spaść nawet przy rosnących przychodach, jeśli szacunki przestaną rosnąć lub mnożniki wyceny się skurczą.
- Finansowanie może wpłynąć na zwroty na akcję: Q4 obejmował stratę 7,8 miliarda USD z tytułu umorzenia zadłużenia bez wpływu na środki pieniężne, podczas gdy inwestycje gotówkowe spadły o 433,9 miliona USD sekwencyjnie. Rozwodnienie, zadłużenie i słabsza konwersja gotówki mogłyby zmniejszyć korzyść z wzrostu operacyjnego.
Końcowe przemyślenia: Czy powinieneś inwestować w LITE w 2026?
Lumentum ma teraz operacyjny dowód na swoją tezę optyczną AI. Przychody w wysokości 1,006 miliarda USD, 50,4% marża brutto non-GAAP, skorygowany EPS 3,23 USD i średnia kolejnego kwartału 1,25 miliarda USD pokazują, że moduły chmurowe, lasery i przełączanie optyczne skalują się razem. Zobowiązanie NVIDIA na 2 miliardy USD dodaje strategiczną walidację i wsparcie wydajności.
Kompromisem jest wymagająca wycena po wzroście o 153,86% od początku roku. Konserwatywny inwestor powinien obserwować, czy przychody osiągną prognozę od 1,225 do 1,275 miliarda USD, marża operacyjna zbliży się do 40% i nowa wydajność utrzyma dochodowość. Te sygnały wspierałyby scenariusz bazowy 950-1100 USD; cięcia prognoz lub odwrócenie marży wzmocniłyby scenariusz niedźwiedzi 700 USD.
Przypomnienie o ryzyku: Perpetual futures powiązane z akcjami wiążą się z dźwignią, zmiennością i ryzykiem likwidacji. Cele analityków i scenariusze redakcyjne są punktami odniesienia, a nie gwarancjami. Potwierdź dostępność kontraktu, użyj konserwatywnego wielkości pozycji i ustaw kontrole ryzyka przed handlem.
Powiązane czytanie
- Najlepsze akcje sieciowe AI 2026: AI Fabric, przełączniki, miedź, światłowody i łączność optyczna
- Najlepsze akcje centrów danych AI do kupienia w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje optyczne AI do kupienia w 2026: Fotonika, optyka, światłowody i połączenia centrów danych
- Prognoza akcji Corning (GLW) 2026: Czy wzrost optyczny AI może pchnąć GLW w kierunku 220 USD?
- Prognoza cenowa NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może pchnąć NVDA w kierunku 420 USD?
- Prognoza cenowa Coherent (COHR) 2026: Czy popyt na optykę AI może pchnąć COHR w kierunku 500 USD?
