

Lightwave Logic (LWLG) rozwija własne polimery elektro-optyczne do wysokoprędkościowych modulatorów optycznych używanych w komunikacji danych i systemach fotonicznych. Jej materiały Perkinamine zostały zaprojektowane do przenoszenia większej ilości danych przy niższym napięciu sterującym niż konwencjonalne podejścia, podczas gdy dostawa materiałów, licencjonowanie własności intelektualnej i opłaty produkcyjne tworzą długoterminowy model przychodów. Ta możliwość daje LWLG ekspozycję na centra danych AI i łączność, ale czyni akcje bardzo wrażliwymi na kwalifikację klientów, wydajność odlewni i harmonogram komercjalizacji.
Ostatni kwartał pokazał postęp techniczny i klientów bez znaczącego punktu przegięcia przychodów. Lightwave Logic Q2 2026 przychody z licencjonowania i opłat licencyjnych osiągnęły 32 751 $, wzrost o 27,9% z 25 605 $, podczas gdy strata netto powiększyła się o 33% do 6,61 mln $. Gotówka i papiery wartościowe przeznaczone do obrotu osiągnęły łącznie 95,91 mln $ bez zadłużenia, dając zarządowi możliwość realizacji pięciu programów klientów Etapu 3, mimo że przychody z produkcji wolumenowej nie są oczekiwane przed 2027 rokiem.
Prognoza akcji LWLG na 2026 rok skupia się teraz na dwóch konkurencyjnych scenariuszach:
- Scenariusz kwalifikacji i integracji odlewni: Pięć programów klientów w późnym etapie, wiele ścieżek odlewni i SilTerra PDK przekształcają walidację techniczną w zobowiązania produkcyjne, dając inwestorom dowód, że 18-24-miesięczny cykl design-win może wspierać wzrost w 2027 roku.
- Scenariusz opóźnień i rozwodnienia: Niezawodność, wydajność lub harmonogramy klientów przesuwają się poza 2027 rok, podczas gdy kwartalne wydatki operacyjne pozostają powyżej 7 mln $, wydłużając lukę między skromnymi przychodami z licencjonowania a kapitałem wymaganym do komercjalizacji.
Ten przewodnik analizuje prognozę akcji LWLG, scenariusze cenowe na 2026 rok, kluczowe ryzyko i perspektywy analityków, opierając się na zgłoszeniu Q2 Lightwave Logic z 14 sierpnia 2026 roku i danych rynkowych do 24 września, plus jak handlować kontraktami futures na akcje LWLG na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Lightwave Logic powinni wiedzieć we wrześniu 2026
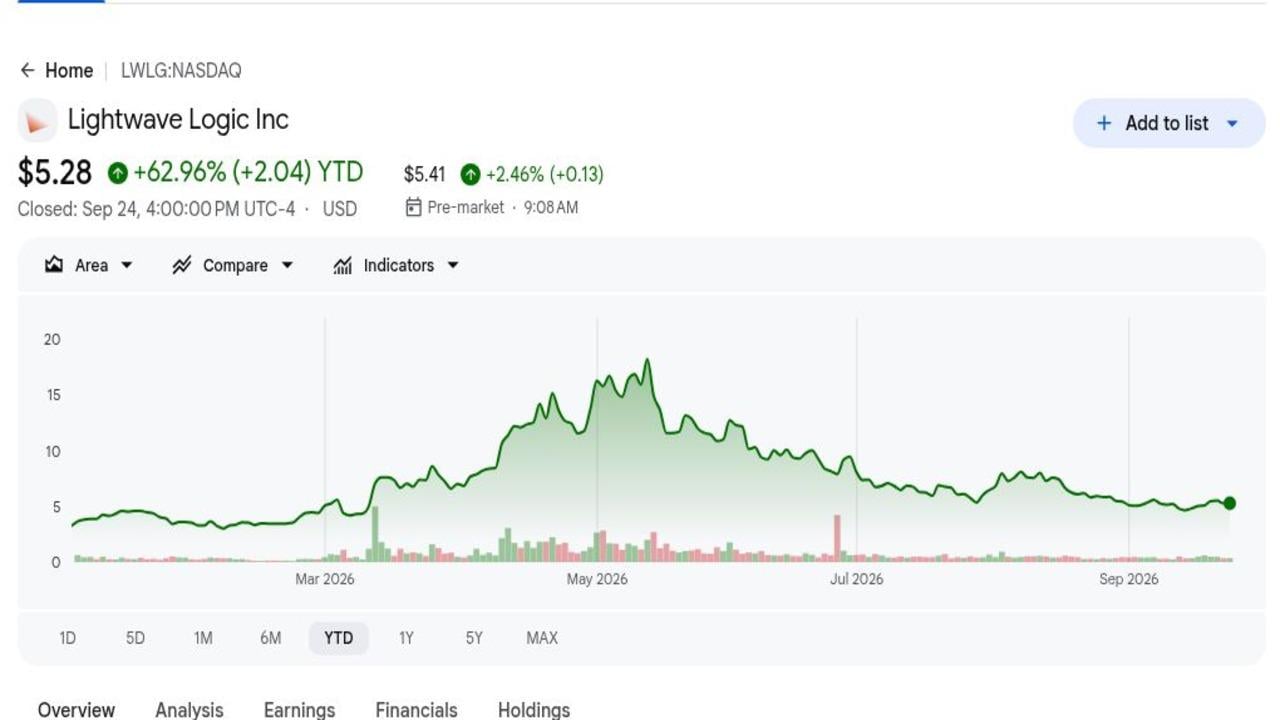
- 5,28 $ pozostawiło LWLG z wzrostem o 62,96% YTD: Zamknięcie referencyjne z 24 września odzwierciedlało znaczną przeszacowę od początku 2026 roku, ale pozostało 47,2% poniżej celu 10 $ Freedom Capital Markets. Ta luka pokazuje, jak bardzo wycena nadal zależy od programów klientów osiągających produkcję.
- 32 751 $ przychodów Q2 wzrosło o 27,9%: Przychody z licencjonowania i opłat licencyjnych wzrosły z 25 605 $ rok wcześniej, ale pozostały niewielkie w stosunku do 7,30 mln $ kwartalnych wydatków operacyjnych. Wzrost przychodów potwierdza więc aktywność i zaangażowanie klientów, a nie skalę handlową lub zrównoważoną rentowność.
- Pięć programów klientów osiągnęło Etap 3: Etap 3 normalnie obejmuje pracę od prototypu do produktu końcowego i może trwać od 12 do 18 miesięcy. Postęp na tym etapie jest bardziej przydatny decyzyjnie niż wczesne oceny, chociaż nadal nie gwarantuje zlecenia produkcyjnego, akceptowalnej wydajności lub końcowej kwalifikacji klienta.
- 95,91 mln $ płynności wspiera operacje do grudnia 2027: Gotówka wyniosła 47,21 mln $, a papiery wartościowe przeznaczone do obrotu dodały 48,70 mln $ na 30 czerwca. Bilans wolny od długów zmniejsza natychmiastową presję finansową, podczas gdy praca nad kwalifikacją trwa w wielu programach odlewni i klientów.
- 2027 pozostaje najwcześniejszym oczekiwanym rokiem produkcji wolumenowej: Zarząd powiedział, że przychody w 2026 roku powinny głównie pochodzić z materiałów, NRE i prototypów. Harmonogram oznacza, że zwroty inwestorów zależą od kamieni milowych technicznych i wiążących decyzji klientów nadchodzących przed tym, jak straty operacyjne pochłoną zbyt dużą część obecnego zasobu środków.
Czym jest Lightwave Logic (LWLG)?
Lightwave Logic to firma zajmująca się materiałami specjalistycznymi i własnością intelektualną, rozwijająca polimery elektro-optyczne Perkinamine dla fotoniki krzemowej i innych fotonicznych układów scalonych. Materiały zmieniają swoje właściwości optyczne, gdy zostanie zastosowane pole elektryczne, umożliwiając kompaktowe modulatory, które przekształcają dane elektryczne w sygnały optyczne. LWLG nie produkuje kompletnych transceiverów ani modułów. Jej celem jest sprzedaż materiałów polimerowych, licencjonowanie kompozycji i procesów integracji, umożliwianie PDK klientów i zarabianie opłat licencyjnych, gdy kwalifikowane urządzenia wejdą do produkcji.
Długoterminowa strategia polega na uczynieniu integracji polimerów powtarzalną w uznanych odlewniach półprzewodników. Lightwave Logic współpracowało z Advanced Micro Foundry nad procesami fotoniki krzemowej 200-milimetrowej, z SilTerra i Luceda Photonics nad PDK, które ukończyło początkowy tapeout w 2026 roku, oraz z QPICs nad aplikacjami fotoniki kwantowej. Jej komercyjny pipeline celuje w łącza 800-Gbps i 1,6-Tbps dla klastrów AI, a framework design-win prowadzi odlewnie, producentów modułów i klientów systemów przez ocenę, projektowanie produktu, kwalifikację i gotowość produkcyjną.
Czytaj więcej: Top akcje optyczne AI do kupna w 2026: Fotonika, optyka, światłowód i połączenia centrów danych
Przegląd wyników Lightwave Logic (LWLG) Q2 2026: Wzrost przychodów i płynność 95,91 mln $ kompensują większe straty
Lightwave Logic raportowało przychody Q2 z licencjonowania i opłat licencyjnych w wysokości 32 751 $, wzrost o 27,9% z 25 605 $, podczas gdy strata netto powiększyła się o 33% do 6,61 mln $, a strata na akcję pozostała na poziomie 0,04 $. Wydatki na R&D wzrosły o 48% do 3,88 mln $, a G&A wzrosły o 49% do 3,42 mln $. Gotówka w wysokości 47,21 mln $ plus 48,70 mln $ papierów wartościowych przeznaczonych do obrotu finansowały plan komercjalizacji, ale kwartalna baza kosztów nadal przewyższała przychody.
Czytaj więcej: Przegląd wyników Lightwave Logic (LWLG) Q2 2026: 33 tys. $ przychodów i pięciu klientów Etapu 3 wywołuje spadek ceny o 0,66%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 z licencjonowania i opłat licencyjnych |
25 605 $ rok wcześniej |
32 751 $ |
Wzrost. Wzrost o 27,9% YoY. |
|
Strata netto Q2 |
4,97 mln $ rok wcześniej |
6,61 mln $ |
Powiększyła się. Strata wzrosła o 33%. |
|
Strata na akcję Q2 |
-0,04 $ rok wcześniej |
-0,04 $ |
Płasko. Emisja akcji skompensowała większą stratę na akcję. |
|
Wydatki na R&D Q2 |
2,62 mln $ rok wcześniej |
3,88 mln $ |
Wzrost. Wzrost o 48% na prace komercjalizacyjne. |
|
Wydatki G&A Q2 |
2,30 mln $ rok wcześniej |
3,42 mln $ |
Wzrost. Wzrost o 49% YoY. |
|
Gotówka i ekwiwalenty |
— |
47,21 mln $ |
Finansowane. Część łącznej płynności 95,91 mln $. |
|
Papiery wartościowe przeznaczone do obrotu |
— |
48,70 mln $ |
Płynne. Wspiera działalność do grudnia 2027. |
- Przychody w wysokości 32 751 $ wzrosły o 7 146 $: Wzrost o 27,9% pochodził z licencjonowania i opłat licencyjnych, bez raportowanych kosztów sprzedaży. Umowa pokazuje aktywność handlową, chociaż przychody pozostają zbyt małe, aby wspierać obecną bazę kosztów.
- Strata netto powiększyła się o 1,65 mln $ do 6,61 mln $: Wyższe wynagrodzenia, kompensacja akcyjna, usługi profesjonalne i koszty związane z patentami spowodowały wzrost. Większa strata zwiększa znaczenie szybszej konwersji klientów przed końcem określonego czasu działania.
- Wydatki na R&D wzrosły o 48% do 3,88 mln $: Wydatki wspierały materiały, wytwarzanie waferów, prototypy i integrację odlewni. Wzrost staje się bardziej wartościowy, jeśli przeniesie programy Etapu 3 w kierunku kwalifikacji i większych płatności klientów.
- Kwartalne wydatki operacyjne wzrosły o 48% do 7,30 mln $: G&A wzrosły wraz z R&D, pozostawiając wydatki ponad 200 razy większe niż raportowane przychody. Dźwignia operacyjna pozostaje więc przyszłym celem komercjalizacji, a nie obecną siłą finansową.
- Płynność osiągnęła 95,91 mln $: Lightwave Logic posiadało 47,21 mln $ gotówki i 48,70 mln $ papierów wartościowych przeznaczonych do obrotu, wspierając określony czas działania do grudnia 2027. Firma również zebrała 27,88 mln $ poprzez umowę sprzedaży Roth w pierwszej połowie, pokazując, że dalsze opóźnienia mogą nadal zwiększać ryzyko rozwodnienia.
Perspektywa inwestycyjna Lightwave Logic (LWLG) 2026: Scenariusz zwyżkowy 10 $ vs scenariusz niedźwiedzi 3 $
Perspektywa Lightwave Logic na 2026 rok zależy od tego, czy jej programy klientów w późnym etapie mogą przejść z kwalifikacji do wiarygodnych zobowiązań produkcyjnych, zanim obecny zasób gotówki stanie się ograniczeniem. Potencjał wzrostu wynika z udanej integracji odlewni i silniejszej walidacji klientów, podczas gdy opóźnienia kwalifikacji, wysokie koszty operacyjne i rozwodnienie pozostają głównymi ryzykami.
Scenariusz zwyżkowy: Postęp kwalifikacji klientów popycha LWLG w kierunku 10 $
Scenariusz zwyżkowy zakłada, że kilka programów Etapu 3 ukończy kwalifikację niezawodności i odlewni, z co najmniej jednym klientem ustanawiającym wiarygodny harmonogram produkcji na 2027 rok. Wczesny tapeout SilTerra w 2026 roku i pięć programów w późnym etapie dostarczają namacalnego dowodu, że komercjalizacja idzie do przodu.
Ruch w kierunku 10 $ wymagałby podpisanych zobowiązań produkcyjnych, powtarzalnych wyników waferów i jaśniejszej ekonomii jednostkowej przed tym, jak czas działania do grudnia 2027 stanie się ograniczeniem. Przychody z materiałów lub NRE rosnące znacząco powyżej 32 751 $ zapewniłyby pierwsze potwierdzenie finansowe.
Scenariusz bazowy: Stały postęp klientów utrzymuje LWLG między 6 $ a 8 $
Scenariusz bazowy zakłada, że praca nad PDK i klientami nadal postępuje bez znaczących przychodów wolumenowych w 2026 roku. Pozycja płynności 95,91 mln $ ogranicza krótkoterminową presję finansową, ale inwestorzy nadal dyskontują 12-18-miesięczny harmonogram Etapu 3 i niepewną wydajność produkcji.
LWLG może handlować głównie między 6 $ a 8 $, jeśli wszystkie pięć programów w późnym etapie pozostanie aktywnych, a zarząd zachowa co najmniej sześć kwartałów czasu działania. Straty przyspieszające poza poziom Q2 lub klienci cofający się w cyklu projektowym osłabiłyby ten zakres.
Scenariusz niedźwiedzi: Opóźnienia kwalifikacji ciągną LWLG w kierunku 3 $
Scenariusz niedźwiedzi zakłada, że niezawodność, wydajność lub harmonogramy klientów pchają produkcję poza 2027 rok. Z kwartalnymi wydatkami operacyjnymi na poziomie 7,30 mln $ i przychodami poniżej 33 000 $, dalsze opóźnienia zwiększyłyby prawdopodobieństwo dodatkowego finansowania kapitałowego.
Ruch w kierunku 3 $ stałby się bardziej prawdopodobny, jeśli programy Etapu 3 nie wyprodukują zobowiązań, płynność spadnie szybciej niż planowano, lub zarząd wydłuży harmonogram produkcji wolumenowej. Dodatkowe rozwodnienie zmniejszyłoby przyszłą wartość licencyjną na akcję.
Prognozy cen akcji LWLG na 2026 rok według analityków Wall Street
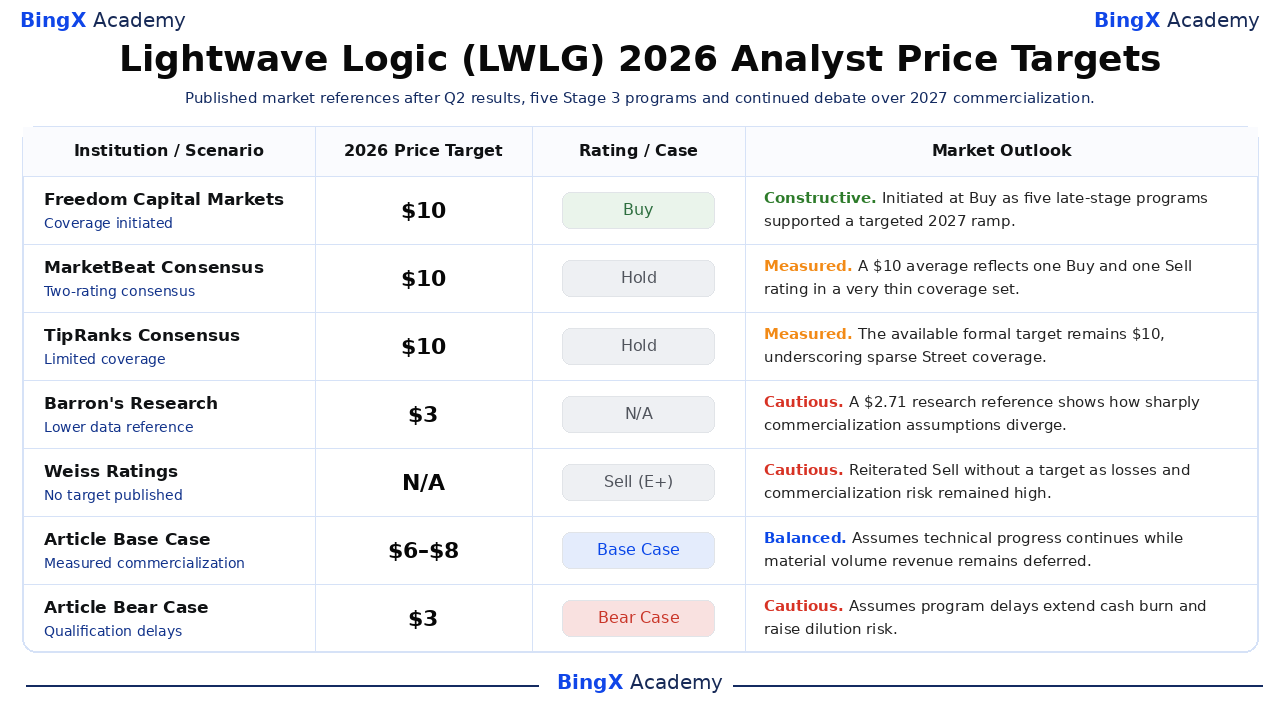
LWLG nie ma pięciu niezależnych, nazwanych celów cenowych Wall Street. Tabela dlatego oddziela formalną inicjację 10 $ Freedom Capital Markets od agregatów konsensusu, niższej referencji danych badawczych i oceny sprzedaży bez celu. Ta rzadka pokrycie sama w sobie jest sygnałem ryzyka, a dwa scenariusze artykułu BingX Academy pozostają wyraźnie oznaczone.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Ocena / Przypadek |
Perspektywa rynku |
|
Freedom Capital Markets |
10 $ |
Kup |
Konstruktywna. 17 września: zainicjowano jako pięć programów w późnym etapie i finansowanie do 2027 wspierało komercjalizację. |
|
Konsensus MarketBeat |
10 $ |
Trzymaj |
Zmierzona. 25 września: dwie opublikowane oceny obejmowały jedną Kup i jedną Sprzedaj. |
|
Konsensus TipRanks |
10 $ |
Trzymaj |
Zmierzona. 24 września: dostępny formalny cel pozostał na 10 $ po nowej inicjacji. |
|
Dane badawcze Barron's |
2,71 $ |
N/A |
Ostrożna. 22 września: niższa referencja ilustrowała niezwykle szeroką dyspersję wyceny. |
|
Weiss Ratings |
N/A |
Sprzedaj (E+) |
Ostrożna. 17 lipca: powtórzono Sprzedaj bez publikowania celu cenowego. |
|
Scenariusz bazowy artykułu |
6–8 |
Scenariusz bazowy |
Zrównoważona. Zakłada, że postęp techniczny trwa, podczas gdy przychody wolumenowe pozostają odroczone. |
|
Scenariusz niedźwiedzi artykułu |
3 $ |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że opóźnienia programów wydłużają spalanie gotówki i zwiększają ryzyko rozwodnienia. |
Jak handlować akcjami Lightwave Logic (LWLG) na BingX
Handluj perspektywą kwalifikacji klientów, integracji odlewni i zasobów gotówki Lightwave Logic używając BingX TradFi i narzędzi BingX AI. Ponieważ LWLG może reagować ostro na kamienie milowe techniczne i finansowanie, handlowcy powinni zdefiniować katalizator i limity ryzyka przed wejściem w pozycję.
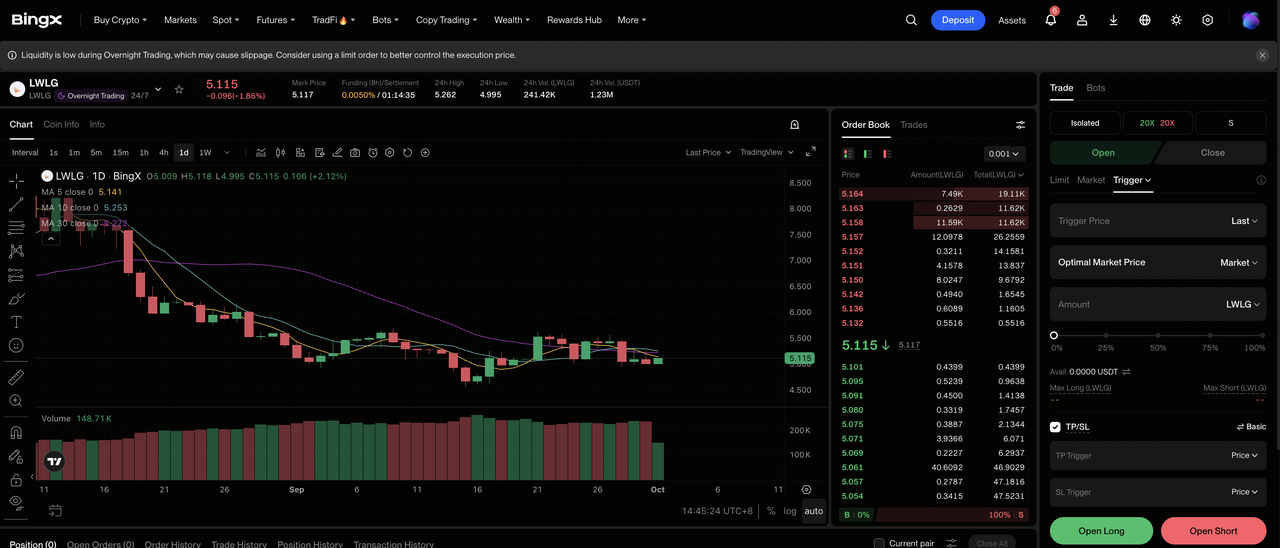
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Lightwave Logic (LWLG). Wyszukaj i wybierz kontrakt futures perpetual LWLG-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli kwalifikacja klientów i postęp odlewni się wzmacniają. Wybierz Otwórz Short, jeśli harmonogram programów się przesuwa lub rośnie ryzyko rozwodnienia.
Krok 4: Wybierz dźwignię i tryb depozytów zabezpieczających. Wybierz Izolowany lub Cross-Margin w zależności od tolerancji ryzyka. Wzrost o 62,96% YTD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji ma znaczenie.
Krok 5: Wykonuj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. LWLG może reagować szybko na wyniki odlewni, design wins, spalanie gotówki i emisję kapitału.
Top 5 ryzyk do obserwowania dla inwestorów Lightwave Logic w 2026
Wycena Lightwave Logic zależy od tego, czy programy techniczne przekształcą się w komercyjną produkcję. Opóźnienia w kwalifikacji, realizacji odlewni lub konwersji klientów mogą przesunąć przychody dalej i zwiększyć ryzyko rozwodnienia.
- Kwalifikacja może trwać dłużej niż oczekiwano: Niezawodność, wydajność i wymagania systemów klientów mogą uniemożliwić programom postęp poza Etap 3. Opóźnienia poza 2027 rok odroczyłyby opłaty licencyjne, podczas gdy koszty R&D i inżynierii będą kontynuowane.
- Przychody zależą od małej liczby klientów: Jeden klient reprezentował co najmniej 10% przychodów, podczas gdy wszystkie sprzedaże w pierwszej połowie pochodziły ze Szwajcarii. Opóźnienie lub utrata jednego programu mogłaby znacząco wpłynąć na i tak już małą bazę przychodów.
- Realizacja odlewni jest częściowo poza kontrolą LWLG: Harmonogramy waferów, gotowość PDK i wydajność integracji zależą od zewnętrznych partnerów. Nieudane tapeouty lub niespójne wyniki mogą opóźnić testowanie klientów i kamienie milowe produkcji.
- Straty operacyjne mogą prowadzić do rozwodnienia: Strata netto Q2 osiągnęła 6,61 mln $, podczas gdy wpływy z kapitału w pierwszej połowie przekroczyły 27 mln $ poprzez umowę Roth. Dalsze emisje akcji zmniejszyłyby roszczenia każdej istniejącej akcji do przyszłych przychodów licencyjnych.
- Wzrost o 62,96% YTD zwiększa wrażliwość na realizację: LWLG zamknęło na 5,28 $ po silnym zysku w 2026 roku. Niepowodzenie w przekształceniu pięciu programów Etapu 3 w zobowiązania klientów może szybko wywrzeć presję na wycenę, nawet jeśli postęp techniczny będzie kontynuowany.
Końcowe przemyślenia: Czy powinieneś inwestować w Lightwave Logic w 2026?
Lightwave Logic ma pięć programów klientów w późnym etapie, wiele relacji z odlewniami i 95,91 mln $ płynności na wsparcie dalszej pracy nad kwalifikacją. Przychody Q2 wzrosły o 27,9%, ale 32 751 $ sprzedaży pozostaje bardzo małe w porównaniu z 6,61 mln $ straty netto i 7,30 mln $ wydatków operacyjnych.
Scenariusz zwyżkowy zależy od zobowiązań klientów, powtarzalnych wyników produkcyjnych i jaśniejszego harmonogramu produkcji wspierającego ścieżkę w kierunku 10 $. Scenariusz niedźwiedzi koncentruje się na opóźnieniach kwalifikacji i dalszym rozwodnieniu, które mogłoby ściągnąć LWLG w kierunku 3 $. Inwestorzy mogą śledzić postęp Etapu 3, wiążące daty produkcji, kwartalne wykorzystanie gotówki i emisję akcji dla dowodów na to, który scenariusz się rozwija.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak LWLG wiąże się z ryzykiem utraty kapitału. Niepowodzenia komercjalizacji, rozwodnienie, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Top akcje centrów danych AI do kupna w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Top akcje optyczne AI do kupna w 2026: Fotonika, optyka, światłowód i połączenia centrów danych
- Top akcje sieciowe AI 2026: AI Fabric, przełączniki, miedź, światłowód i łączność optyczna
- Prognoza Coherent (COHR) i przewidywanie ceny 2026: Czy popyt na optykę AI może popchnąć COHR w kierunku 500 $?
- Prognoza Lumentum (LITE) i przewidywanie ceny 2026: Czy optyka AI może popchnąć LITE w kierunku 1 300 $?
