

Johnson & Johnson (JNJ) opracowuje leki na receptę i technologie medyczne dla pacjentów, szpitali i pracowników służby zdrowia. Ugruntowane portfolio leków generuje gotówkę, podczas gdy nowe terapie onkologiczne, wprowadzenia na rynek w obszarze immunologii oraz robotyka chirurgiczna OTTAVA tworzą dodatkowe możliwości wzrostu. Stopień przyjęcia terapii, zastąpienie sprzedaży narażonej na wygaśnięcie patentów oraz zwroty z wydatków na badania i rozwój decydują o tym, czy ekspansja ta przekłada się na wyższe zyski na akcję.
Ostatni kwartał wykazał wzrost w segmencie farmaceutycznym, podczas gdy inwestycje strategiczne wpłynęły na wyniki finansowe. Przychody Johnson & Johnson za Q3 2026 wzrosły o 5,9% do 25,399 miliarda dolarów, przy czym sprzedaż Innovative Medicine wzrosła o 7,7%. Skorygowany EPS spadł do 2,59 USD, a MedTech wzrósł jedynie o 2,5%. Kolejnym testem będzie to, czy nowe wprowadzenia na rynek i poprawa wyników urządzeń mogą wesprzeć podwyższone prognozy na cały rok pomimo trwających kosztów rozwoju.
Prognoza kursu akcji JNJ na 2026 rok koncentruje się obecnie na dwóch konkurujących scenariuszach:
- Scenariusz wzrostu przez zastąpienie: Nowe terapie onkologiczne i immunologiczne kompensują utratę sprzedaży chronionej patentami, podczas gdy ulepszone urządzenia i konwersja gotówki przekształcają inwestycje w portfolio w wyższe zwroty dla akcjonariuszy.
- Scenariusz presji na rozwodnienie: Koszty rozwoju, wolniejszy popyt na urządzenia i trwające spory sądowe pochłaniają zyski farmaceutyczne, zanim nowsze terapie wygenerują wystarczające dochodowe przychody, aby uzasadnić wyższą wycenę.
Ten przewodnik analizuje prognozę kursu akcji JNJ, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie o wynikach Johnson & Johnson z 13 października, komentarzach zarządu i danych rynkowych do 21 października, a także jak kupić akcje JNJ na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Johnson & Johnson powinni wiedzieć w październiku 2026
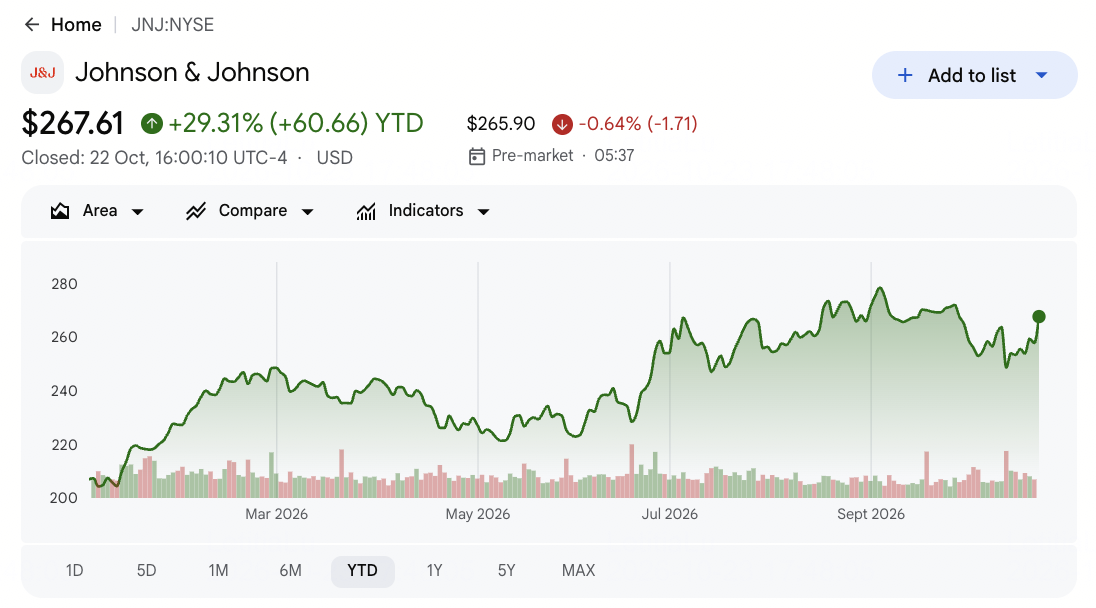
- JNJ zamknął się na poziomie 267,61 USD w dniu 22 października, co oznacza wzrost o 29,31% od początku roku: Akcje pozostają powyżej poziomu z początku roku, co sprawia, że scenariusz byczego kursu na poziomie 320 USD zależy od silniejszej konwersji zysków. Dalsze wzrosty wymagają, aby nowe leki zastąpiły utracone sprzedaże chronione patentami, a nie jedynie opierały się na wyższych oczekiwaniach dotyczących przychodów.
- Przychody za Q3 wzrosły do 25,399 miliarda USD z 23,993 miliarda USD: Innovative Medicine wniosła 16,757 miliarda USD, wykazując silniejszy popyt na nowsze terapie onkologiczne i immunologiczne. Jednak MedTech rósł wolniej, co sprawia, że ważne jest odróżnienie dynamiki farmaceutycznej od szerokiego ożywienia w całym portfolio opieki zdrowotnej spółki.
- Sprzedaż Darzalex osiągnęła 4,239 miliarda USD wraz z rozszerzeniem popytu onkologicznego: Wynik za Q3 i 7,9% operacyjny wzrost Innovative Medicine stanowią dowód na kontynuację adopcji terapii. Wycena, popyt na marki zastępcze i wydatki na rozwój zadecydują o tym, jak duża część tej skali operacyjnej przekłada się na zrównoważony wzrost zysku na akcję.
- OTTAVA i Sail Biomedicines zapewniają dodatkowe możliwości wzrostu: OTTAVA otrzymała zezwolenie rynkowe w Q3, podczas gdy lipcowa współpraca z Sail obejmowała terapie CAR-T in vivo. Przyszłe przyjęcie przez szpitale i pomyślny rozwój kliniczny zadecydują o tym, czy te kamienie milowe przerodzą się w trwały wzrost komercyjny i atrakcyjne zwroty z inwestycji.
- Szacowane 15,1 miliarda USD wolnych przepływów pieniężnych od początku roku wspiera inwestycje: Johnson & Johnson generował gotówkę, jednocześnie finalizując przejęcie Firefly Bio za 1 miliard USD w Q3. Zapewnia to wsparcie dla rozszerzenia pipeline'u, chociaż silniejsza konwersja zysków i zwroty z wydatków na badania będą niezbędne dla długoterminowej wartości dla akcjonariuszy.
Czym jest Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) to globalna firma opieki zdrowotnej opracowująca leki na receptę i technologie medyczne dla pacjentów, klinicystów i szpitali. Jej segment Innovative Medicine prowadzi badania i komercjalizuje terapie w obszarze onkologii, immunologii, neurologii i innych obszarów leczenia. MedTech dostarcza urządzenia sercowo-naczyniowe, technologie chirurgiczne, produkty ortopedyczne i opiekę wzrokową, łącząc sprzedaż sprzętu z popytem związanym z procedurami. Przychody zależą od adopcji terapii, wyceny produktów, aktywności szpitali i ochrony przed konkurencją, przy czym oba segmenty zapewniają odrębne źródła sprzedaży w opiece zdrowotnej i operacyjnych przepływów pieniężnych.
Strategia wzrostu Johnson & Johnson koncentruje się na rozszerzaniu onkologii i immunologii, rozwijaniu technologii chirurgicznych i poprawie struktury portfolio. W lipcu 2026 roku spółka ogłosiła współpracę z Sail Biomedicines w zakresie terapii CAR-T in vivo, obejmującą wstępne płatności w wysokości 785 milionów USD i opcję przejęcia Sail za 2,58 miliarda USD. Spółka zakończyła również przejęcie Firefly Bio za 1 miliard USD w Q3 i przygotowuje planowane wydzielenie DePuy Synthes. Przy kwartalnej sprzedaży sięgającej 25,399 miliarda USD, inicjatywy te mają na celu zastąpienie starzejących się przychodów z leków i poprawę długoterminowych zwrotów, chociaż koszty rozwoju poprzedzają wyniki komercyjne.
Czytaj więcej: Najlepsze akcje farmaceutyczne do kupienia w 2026: Leki onkologiczne, leki na odchudzanie, mRNA i nowe leki
Johnson & Johnson (JNJ) – Przegląd wyników za Q3 2026: Wzrost w segmencie leków wspiera sprzedaż pomimo presji na zyski
Johnson & Johnson odnotował przychody za Q3 2026 w wysokości 25,399 miliarda USD, co oznacza wzrost o 5,9% rok do roku, wspierany 7,7% wzrostem Innovative Medicine i trwającym popytem onkologicznym. Skorygowany EPS spadł o 7,5% do 2,59 USD, podczas gdy GAAP EPS spadł do 0,09 USD, ponieważ spory sądowe i koszty transakcji strategicznych obciążyły wyniki. Przy wzroście MedTech o 2,5% i prognozowanym skorygowanym EPS na cały rok w przedziale 11,05–11,15 USD, przyszłe zyski zależą od zastąpienia sprzedaży narażonej na wygaśnięcie patentów, poprawy urządzeń i uzyskania zwrotów z inwestycji w pipeline.
Czytaj więcej: Johnson & Johnson (JNJ) – Przegląd wyników za Q3 2026: Spowolnienie MedTech i konserwatywne prognozy wywołują 5,73% wyprzedaż
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Zaraportowany / Rzeczywisty |
Zaskoczenie |
|
Przychody |
23,993 mld USD Q3 2025 |
25,399 mld USD |
Poprawa. Wzrost o 5,9% r/r. |
|
Innovative Medicine |
15,563 mld USD Q3 2025 |
16,757 mld USD |
Rozszerzenie. Wzrost o 7,7% r/r. |
|
Przychody MedTech |
8,430 mld USD Q3 2025 |
8,642 mld USD |
Poprawa. Wzrost o 2,5% r/r. |
|
Skorygowany rozwodniony EPS |
2,80 USD Q3 2025 |
2,59 USD |
Niższy. Spadek o 7,5% r/r. |
|
GAAP rozwodniony EPS |
2,12 USD Q3 2025 |
0,09 USD |
Niższy. Spadek o 95,8% r/r. |
|
Przychody Stelara |
1,570 mld USD Q3 2025 |
716 mln USD |
Spadek. Obniżenie o 54,4% r/r. |
|
Szacowane wolne przepływy pieniężne od początku roku |
14,226 mld USD od początku roku 2025 |
~15,1 mld USD |
Poprawa. Wzrost o około 6%. |
|
Prognoza skorygowanego EPS na 2026 |
10,96–11,11 poprzednio |
11,05–11,15 |
Podniesiona. Punkt środkowy wzrósł o 0,06 USD. |
- Przychody za Q3 wzrosły o 5,9% do 25,399 miliarda USD. Przychody Innovative Medicine osiągnęły 16,757 miliarda USD, odzwierciedlając silniejszy popyt na onkologię i immunologię w obszarze kilku ugruntowanych i nowszych terapii. Utrzymana adopcja leków i ożywienie w segmencie urządzeń będą ważne dla utrzymania dynamiki zysku.
- Przychody Innovative Medicine wzrosły o 7,7% do 16,757 miliarda USD. Wyniki napędzała sprzedaż Darzalex w wysokości 4,239 miliarda USD i rozszerzające się terapie onkologiczne. Kontynuacja adopcji terapii i wprowadzenia nowych produktów mogłyby wspierać zyski, chociaż wycena i konkurencja patentowa wpływają na rentowność.
- Skorygowany EPS spadł do 2,59 USD w związku z kosztami transakcji. GAAP EPS spadł do 0,09 USD, a skorygowany zysk netto obniżył się o 6,8%. Koszty transakcji obniżyły zyski, co sprawia, że silniejsza efektywność operacyjna jest ważna, gdy nowe leki docierają do większych rynków komercyjnych.
- Firefly Bio rozszerzyło możliwości onkologiczne Johnson & Johnson. Na zakończone przejęcie w Q3 przeznaczono około 1 miliarda USD. Inwestycje wspierają inżynierię przeciwciał, a zwroty zależą od pomyślnego rozwoju klinicznego i rentownych przyszłych wprowadzeń leków na rynek.
- Prognoza skorygowanego EPS na cały rok osiągnęła poziom 11,05–11,15 USD. Zrewidowany punkt środkowy wzrósł o 0,06 USD, a jego realizacja zależy od ciągłego wzrostu sprzedaży leków i stabilniejszych wyników urządzeń. Rozszerzenie adopcji terapii, poprawa sprzedaży urządzeń i zarządzanie wydatkami na rozwój będą ważne dla przyszłego wzrostu zysku.
Perspektywy inwestycyjne Johnson & Johnson (JNJ) na 2026: Scenariusz byczny $320 vs. scenariusz niedźwiedzi $225
Perspektywy Johnson & Johnson na 2026 rok zależą od tego, czy nowsze leki będą w stanie zastąpić przychody narażone na wygaśnięcie patentów, jednocześnie zachowując zyski po inwestycjach w pipeline. Sprzedaż leków w Q3 rosła szybciej niż urządzenia, ale skorygowany EPS spadł, ponieważ transakcje strategiczne zwiększyły koszty. Poniższe scenariusze redakcyjne pokazują, jak popyt na nowe wprowadzenia, ożywienie MedTech i dyscyplina wydatkowa mogą kształtować kurs akcji do grudnia 2026.
Scenariusz byczny: Nowe leki i ożywienie urządzeń popychają JNJ w kierunku 320 USD
Szersze przyjęcie nowych leków podniosłoby zyski, podczas gdy ożywienie wzrostu urządzeń medycznych zapewnia drugie źródło wsparcia operacyjnego. Sprzedaż Innovative Medicine wzrosła o 7,7% do 16,757 miliarda USD, a Darzalex osiągnął 4,239 miliarda USD. Rozszerzenie tego tempa na immunologię i onkologię pomogłoby zastąpić straty Stelary, podczas gdy lepsze wyniki urządzeń absorbują koszty rozwoju i komercjalizacji.
Scenariusz 320 USD zyskałby wsparcie, gdyby skorygowany EPS na cały rok osiągnął pułap prognozy 11,15 USD, a wzrost MedTech przekroczył 2,5% z Q3. Silniejsza konwersja gotówki połączyłaby wyższe przychody farmaceutyczne z bardziej zrównoważonymi zwrotami dla akcjonariuszy.
Scenariusz bazowy: Stabilny popyt na leki utrzymuje JNJ w przedziale 255–280 USD
Ciągły wzrost sprzedaży leków mógłby utrzymać generowanie operacyjnej gotówki, nawet jeśli urządzenia będą się powoli ożywiać, a wydatki na rozwój ograniczą skorygowane zyski. Szacowane wolne przepływy pieniężne od początku roku osiągnęły 15,1 miliarda USD, podczas gdy sprzedaż MedTech wzrosła jedynie o 2,5%. Te kompensaty wspierałyby bieżące badania i dystrybucje dla akcjonariuszy bez wykazywania, że nowe inicjatywy mogą już konsekwentnie podnosić rentowność na akcję.
Przedział 255–280 USD odpowiadałby realizacji wyników w ramach prognozy skorygowanego EPS 11,05–11,15 USD i kontynuacji wzrostu farmaceutycznego. Lepsze wyniki urządzeń wspierałyby górny koniec, podczas gdy erozja patentów i rozwodnienie transakcji mogłyby ograniczyć ekspansję wyceny.
Scenariusz niedźwiedzi: Erozja patentów i koszty rozwoju ciągną JNJ w kierunku 225 USD
Wolniejszy wzrost leków zastępczych bardziej naraziłby zyski na straty patentowe i koszty budowania przyszłych terapii. Sprzedaż Stelary spadła o 54,4% do 716 milionów USD, a transakcje strategiczne również obniżyły skorygowaną rentowność. Jeśli nowe wprowadzenia stracą impet, zanim wzrost urządzeń się poprawi, wydatki inwestycyjne mogłyby pochłonąć zbyt dużą część pozostałego wkładu farmaceutycznego.
Scenariusz 225 USD stałby się bardziej prawdopodobny, gdyby wzrost sprzedaży leków zwolnił przy jednoczesnym dalszym osłabieniu urządzeń, a zyski nie osiągnęły rocznej prognozy. Wyższe koszty sporów sądowych lub rozczarowujące postępy w rozwoju osłabiłyby wówczas zwroty gotówkowe i zmniejszyły wsparcie dla wyceny.
Prognozy kursu akcji JNJ na 2026 według analityków z Wall Street
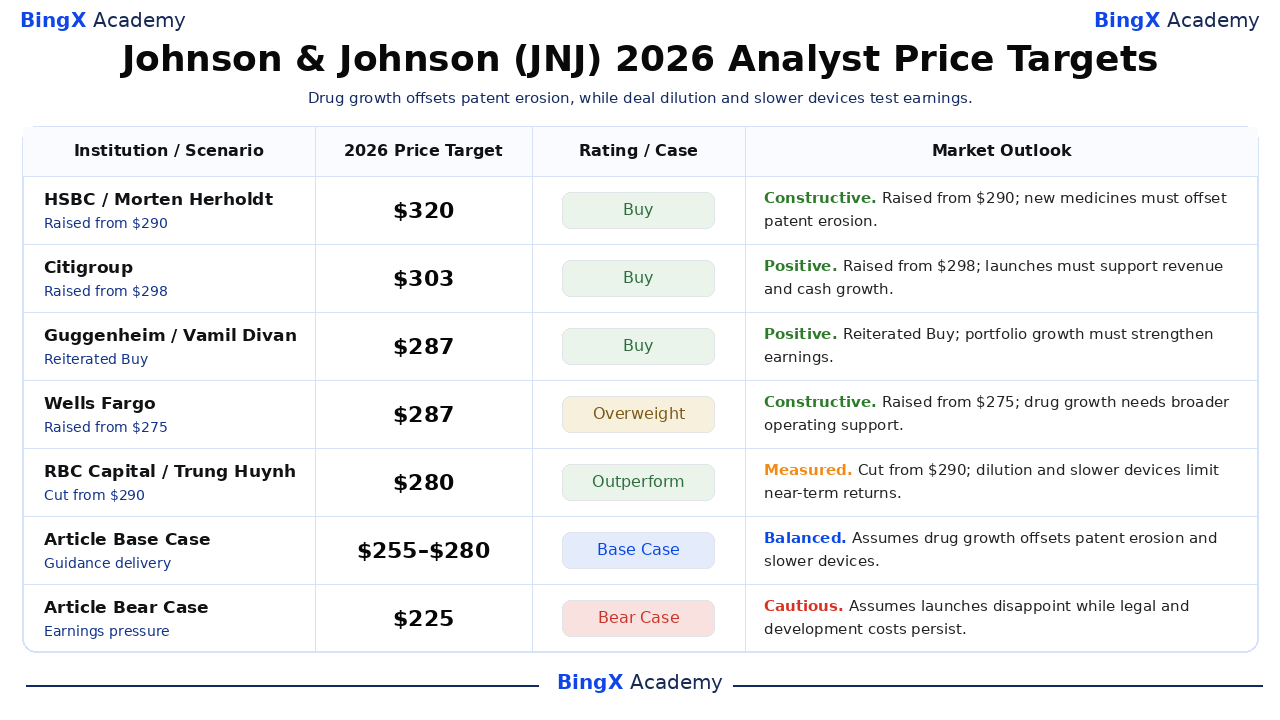
Wybrane działania Wall Street obejmują zakres od 280 do 320 USD i odzwierciedlają różne poglądy na nowe leki, ekspozycję patentową i wyniki urządzeń. Są to opublikowane punkty odniesienia analityków, zazwyczaj stosujące horyzonty dwunastomiesięczne, które wykraczają poza grudzień 2026. Scenariusze byczny, bazowy i niedźwiedzi z tego artykułu są oddzielnymi scenariuszami redakcyjnymi, a nie dodatkowymi prognozami brokerów.
|
Instytucja / Scenariusz |
Docelowy kurs na 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
HSBC |
320 USD |
Kupuj |
Konstruktywna. 2026-09-10: Podniesiony z 290 USD; utrzymana rekomendacja Kupuj. Pogląd redakcyjny: Nowe leki muszą zrównoważyć erozję patentów i słabość urządzeń. |
|
Citigroup |
303 USD |
Kupuj |
Pozytywna. 2026-10-05: Podniesiony z 298 USD; utrzymana rekomendacja Kupuj. Pogląd redakcyjny: Komercyjne wprowadzenia muszą wspierać wzrost przychodów i gotówki. |
|
Guggenheim |
287 USD |
Kupuj |
Pozytywna. 2026-10-07: Powtórzono rekomendację Kupuj z celem 287 USD. Pogląd redakcyjny: Wzrost portfolio musi przełożyć się na silniejsze zyski. |
|
Wells Fargo |
287 USD |
Przeważaj |
Konstruktywna. 2026-10-16: Podniesiony z 275 USD; utrzymana rekomendacja Przeważaj. Pogląd redakcyjny: Silna sprzedaż leków wymaga szerszego wsparcia operacyjnego. |
|
RBC Capital |
280 USD |
Lepszy od rynku |
Wyważona. 2026-10-14: Obniżony z 290 USD; utrzymana rekomendacja Lepszy od rynku. Pogląd redakcyjny: Rozwodnienie przejęciem i wolniejsze urządzenia ograniczają krótkoterminowe zwroty. |
|
Scenariusz bazowy artykułu |
255–280 |
Scenariusz bazowy |
Zrównoważona. Redakcyjny scenariusz na grudzień 2026. Zakłada, że realizacja prognozy kompensuje erozję patentów i wolniejsze urządzenia. |
|
Scenariusz niedźwiedzi artykułu |
225 USD |
Scenariusz niedźwiedzi |
Ostrożna. Redakcyjny scenariusz na grudzień 2026. Zakłada rozczarowanie wprowadzeniami przy utrzymujących się kosztach prawnych i rozwojowych. |
Jak kupić akcje Johnson & Johnson (JNJ) na BingX
Kupuj i przechowuj akcje Johnson & Johnson poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności na liście i kwalifikowalności konta. Johnson & Johnson oferuje ekspozycję na leki na receptę, urządzenia medyczne i innowacje w opiece zdrowotnej w ramach globalnego portfolio. Uprawnieni użytkownicy mogą dostosowywać wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat za finansowanie.
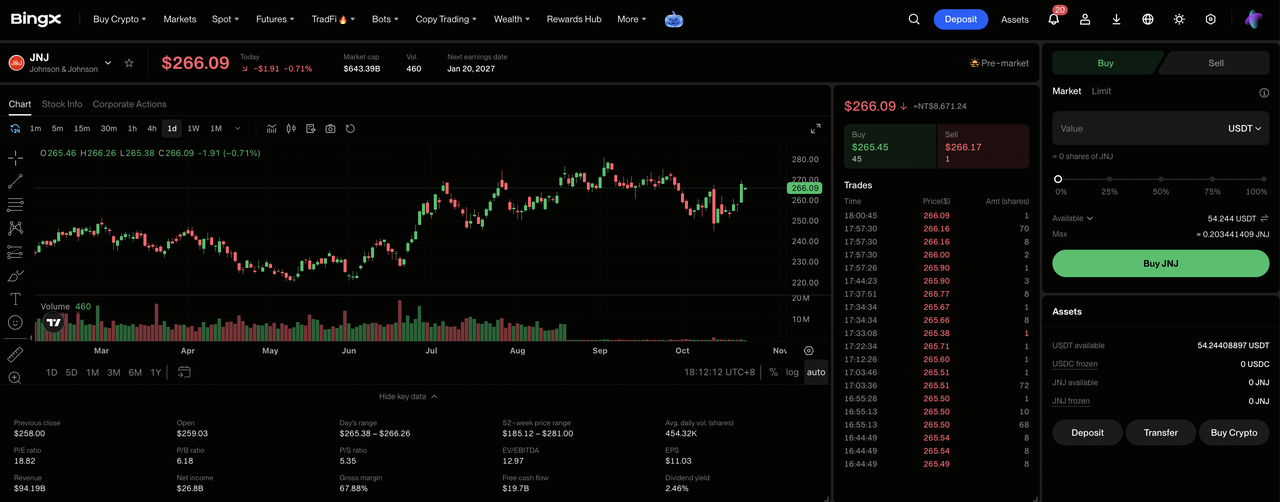
Krok 1: Przejdź do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, uzupełnij wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Oświadczenie o ryzyku handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji sprawdź minimalną kwotę zamówienia dla wybranej akcji i kwalifikowalność do zakupów ułamkowych.
Krok 3: Wybierz Johnson & Johnson (JNJ). Otwórz rynek Akcji, wyszukaj Johnson & Johnson (JNJ) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź tożsamość spółki, bieżący kurs akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Johnson & Johnson. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe używają dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przejrzyj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje JNJ i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się możliwe do wypłaty, a nie na to, kiedy zakupione akcje można sprzedać.
5 najważniejszych ryzyk, na które inwestorzy Johnson & Johnson powinni zwrócić uwagę w 2026
Ugruntowane leki Johnson & Johnson, szerokie portfolio opieki zdrowotnej i niezawodne generowanie gotówki wspierają perspektywę zysków. Jednak erozja patentów, popyt na urządzenia, wydatki na rozwój i spory sądowe mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na leki mógłby wywierać presję na przychody: Sprzedaż Innovative Medicine w Q3 osiągnęła 16,757 miliarda USD, wspierana przez terapie onkologiczne i immunologiczne. Niższe wolumeny leczenia lub popyt na marki zastępcze mogłyby obniżyć zyski i marże operacyjne, gdy nasilenie konkurencji patentowej.
- Rosnące koszty rozwoju mogłyby ograniczać marże: Skorygowany EPS za Q3 spadł o 7,5% do 2,59 USD, odzwierciedlając rozwodnienie związane z transakcjami. Wyższe koszty badań i komercjalizacji mogłyby osłabić rentowność, jeśli sprzedaż leków i przychody z urządzeń rosną wolniej.
- Opóźnienia w adopcji urządzeń mogłyby ograniczyć wzrost przychodów: Przychody MedTech za Q3 osiągnęły 8,642 miliarda USD, ale wzrost pozostał na poziomie zaledwie 2,5%. Opóźnione zakupy szpitalne, instalacje robotyczne lub ożywienie procedur mogłyby zmniejszyć przyszłą widoczność przychodów.
- Inwestycje w pipeline mogłyby osłabić zwroty dla akcjonariuszy: Na Firefly Bio przeznaczono około 1 miliarda USD, wspierając możliwości inżynierii przeciwciał. Niepowodzenia kliniczne lub dodatkowe koszty rozwoju mogłyby ograniczyć przyszłe generowanie gotówki i zmniejszyć wartość dla akcjonariuszy, zanim nabyte programy osiągną komercjalizację.
- Słabsze zyski mogłyby wywierać presję na wycenę: Skorygowany EPS Johnson & Johnson za Q3 osiągnął 2,59 USD, wspierany przez duży biznes farmaceutyczny. Wolniejsze wprowadzenia, słabszy popyt na urządzenia lub rosnące koszty sporów sądowych mogłyby obniżyć zyski i wywołać spadki kursu akcji.
Podsumowanie: Czy warto inwestować w Johnson & Johnson w 2026?
Kwartalne przychody Johnson & Johnson w wysokości 25,399 miliarda USD i szacowane wolne przepływy pieniężne od początku roku w wysokości 15,1 miliarda USD świadczą o zdolności spółki do finansowania innowacji w opiece zdrowotnej. Darzalex i nowsze leki wspierają sprzedaż, podczas gdy Firefly Bio i Sail rozszerzają możliwości rozwojowe. Utrzymanie tego wzrostu będzie zależeć od zastąpienia przychodów narażonych na wygaśnięcie patentów i przekształcenia inwestycji w urządzenia w rentowną adopcję.
Scenariusz byczny na poziomie 320 USD zakłada szerszy popyt na nowe leki, ożywienie urządzeń i silniejszą konwersję przychodów w zyski. Scenariusz bazowy 255–280 USD odzwierciedla realizację prognozy, podczas gdy scenariusz niedźwiedzi 225 USD uwzględnia erozję patentów i utrzymujące się koszty. Przy zamknięciu JNJ na poziomie 257,78 USD w dniu 21 października, inwestorzy powinni obserwować, czy wzrost portfolio przyniesie trwałe zwroty na akcję.
Przypomnienie o ryzyku: Zdywersyfikowane portfolio opieki zdrowotnej Johnson & Johnson nie eliminuje ryzyka inwestycyjnego. Straty patentowe, niepowodzenia kliniczne lub wyższe koszty sporów sądowych mogłyby obniżyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, generowanie gotówki i swoją tolerancję ryzyka przed zakupem akcji JNJ.
Powiązane artykuły
- Najlepsze akcje farmaceutyczne do kupienia w 2026: Leki onkologiczne, leki na odchudzanie, mRNA i nowe leki
- Prognoza kursu Moderna (MRNA) 2026: Czy dynamika szczepionki na raka może popchnąć akcje MRNA w kierunku 180 USD?
- Prognoza kursu Merck (MRK) 2026: Czy dynamika pipeline może popchnąć akcje MRK w kierunku 170 USD?
- Prognoza kursu Eli Lilly (LLY) 2026: Czy popyt na leki na odchudzanie może popchnąć LLY w kierunku 1600 USD?
- Prognoza kursu UnitedHealth (UNH) 2026: Ożywienie napędzane przez AI czy pułapka regulacyjna przy 306 USD?
