
Bank of America (BAC) świadczy usługi bankowe, kredytowe, zarządzania majątkiem oraz usługi na rynkach kapitałowych dla gospodarstw domowych, przedsiębiorstw i klientów instytucjonalnych. Jej franczyza kredytowa finansowana z depozytów dostarcza cyklicznych przychodów odsetkowych, podczas gdy Merrill i Private Bank rozszerzają opłaty inwestycyjne i relacje z klientami. Repricing kredytów, koszty finansowania i efektywność operacyjna decydują o tym, czy wzrost bilansu przekłada się na wyższe zyski i zwroty na akcję.
Ostatni kwartał wykazał silniejsze podstawowe przychody bankowe, podczas gdy opłata regulacyjna osłabiła raportowaną rentowność. Przychody Bank of America w III kwartale 2026 r. wzrosły o 3% do 29,96 mld USD, a dochód odsetkowy netto wzrósł o 8%. Skorygowany EPS wyniósł 1,08 USD, podczas gdy ugoda za 1,2 mld USD obniżyła GAAP EPS do 0,91 USD. Kolejnym testem jest to, czy repricing kredytów i wzrost w obszarze zarządzania majątkiem mogą przywrócić dźwignię operacyjną.
Prognoza akcji BAC na 2026 r. koncentruje się teraz na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz ożywienia podstawowej bankowości: Repricing kredytów i cykliczne opłaty majątkowe mogą zwiększyć zyski, jeśli koszty depozytów pozostaną na zarządzalnym poziomie, a inwestycje w zgodność staną się bardziej efektywne.
- Scenariusz presji kosztowej i opłatowej: Słabsze przychody z tradingu i bankowości mogą pochłonąć zyski z dochodów odsetkowych, jeśli wydatki i wymogi kapitałowe pozostaną podwyższone w całej franczyzie.
Niniejszy przewodnik omawia prognozę akcji BAC, scenariusze cenowe na 2026 r., kluczowe ryzyka i perspektywy analityków, opierając się na wynikach opublikowanych 14 października, oficjalnej prezentacji i danych rynkowych do 21 października, a także jak kupić akcje BAC na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Bank of America powinni wiedzieć w październiku 2026 r.
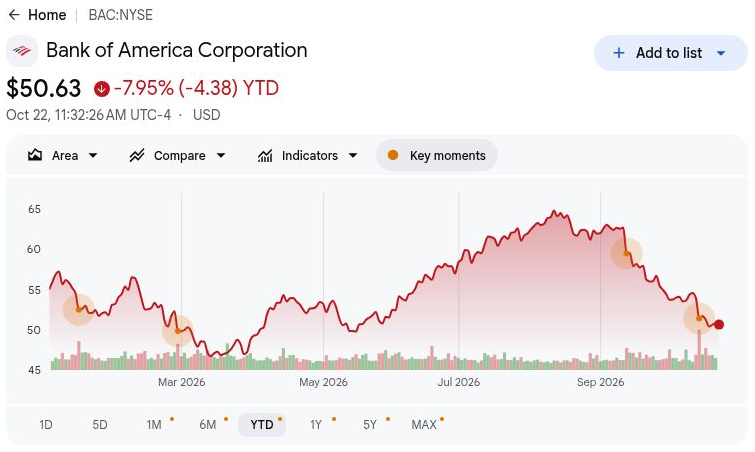
- BAC zamknął się na poziomie 50,78 USD 21 października, spadając o 7,67% od początku roku: Akcje pozostają poniżej poziomu otwarcia roku, co sprawia, że scenariusz byka zakładający 68 USD zależy od silniejszej dźwigni operacyjnej. Dalsze wzrosty wymagają, aby repricing kredytów poprawił zwroty dla akcjonariuszy, zamiast polegać na automatycznym ożywieniu aktywności na rynkach kapitałowych.
- Przychody w III kwartale wzrosły do 29,96 mld USD z 29,04 mld USD rok wcześniej: Sprzedaż spadła z 31,56 mld USD w II kwartale, wykazując sekwencyjne osłabienie. Jednak dochody odsetkowe i opłaty majątkowe przyczyniły się do wzrostu, co sprawia, że ważne jest rozróżnienie cyklicznego postępu bankowego od szerokiego ożywienia na rynkach kapitałowych.
- Salda klientów majątkowych osiągnęły 5,1 bln USD wraz z rozszerzaniem relacji z klientami: Salda na dzień 30 września i przepływy AUM na poziomie 20 mld USD w kwartale dostarczają dowodów na popyt inwestycyjny. Utrzymanie aktywów, rentowność opłat i koszty obsługi określą, ile z tej skali przełoży się na zyski.
- Mandat finansowania AI Broadcom zapewnia dodatkową szansę wzrostu: Bank of America pełnił funkcję wspólnego agenta plasowania w transakcji kierowanej przez Apollo, ogłoszonej w czerwcu. Przyszłe mandaty finansowania i uznane opłaty określą, czy ta pozycja instytucjonalna przekształci się w trwały wzrost przychodów.
- Wskaźnik kapitałowy CET1 na poziomie 10,9% wspiera akcję kredytową i dystrybucje dla akcjonariuszy: BAC raportował 6 mld USD w odkupach akcji wraz z 2,2 mld USD w zwykłych dywidendach w III kwartale. Zapewnia to wsparcie dla zwrotów na akcję, choć zachowanie bufora kapitałowego i poprawa rentowności będą niezbędne dla długoterminowej wartości dla akcjonariuszy.
Czym jest Bank of America (BAC)?
Bank of America to globalny bank i firma świadcząca usługi finansowe obsługująca konsumentów, małe firmy, korporacje, inwestorów instytucjonalnych i zamożne osoby fizyczne. Consumer Banking zapewnia depozyty, karty kredytowe i kredyty, podczas gdy Global Banking obsługuje finansowanie korporacyjne i potrzeby skarbcowe. Merrill i Private Bank generują opłaty za zarządzanie inwestycjami, a Global Markets świadczy usługi tradingowe i finansowe. Przychody pochodzą z spreadów odsetkowych, opłat doradczych i transakcyjnych, zarządzania aktywami i aktywności klientów, co sprawia, że koszty finansowania i efektywność kapitałowa są kluczowe dla rentowności.
Strategia wzrostu Bank of America koncentruje się na rozszerzaniu relacji z klientami, zwiększaniu przychodów z zarządzania majątkiem i poprawie produktywności poprzez bankowość cyfrową. W czerwcu 2026 r. firma pełniła funkcję wspólnego agenta plasowania w transzy A2 finansowania AI XPV Broadcom o wartości 35 mld USD kierowanego przez Apollo, będącej kwotą transakcji, a nie przychodem banku. Firma rozszerza również wykorzystanie AI przez pracowników, przy czym ponad 200 000 pracowników korzysta z narzędzi w ponad 300 zatwierdzonych aplikacjach. Przy saldach klientów majątkowych w III kwartale osiągających 5,1 bln USD, inicjatywy te mają na celu pogłębianie relacji i zwiększanie przychodów z opłat przy jednoczesnej kontroli kosztów obsługi.
Czytaj więcej: Najlepsze akcje usług finansowych i Fintech do kupienia w 2026 r. w obliczu AI agentowego i przesunięcia szyn stablecoinów
Przegląd wyników Bank of America (BAC) za III kwartał 2026 r.: Wzrost dochodu odsetkowego pomimo ugody i presji na opłaty
Bank of America raportował przychody za III kwartał 2026 r. w wysokości 29,96 mld USD, co stanowi wzrost o 3% rok do roku, ale spadek z 31,56 mld USD w II kwartale, wspierane przez repricing kredytów i opłaty majątkowe. Dochód odsetkowy netto wzrósł o 8% do 16,45 mld USD, podczas gdy GAAP rozwodniony EPS spadł do 0,91 USD po ugodzie regulacyjnej w wysokości 1,2 mld USD. Przy skorygowanym EPS wynoszącym 1,08 USD i wskaźniku CET1 na poziomie 10,9%, przyszły wzrost zysków zależy od dyscypliny finansowania, silniejszej aktywności opłatowej i kontrolowanych wydatków.
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody |
29,04 mld USD w III kw. 2025 |
29,96 mld USD |
Poprawa. Wzrost o 3% r/r. |
|
Dochód odsetkowy netto |
15,23 mld USD w III kw. 2025 |
16,45 mld USD |
Wzrost. Powyżej o 8% r/r. |
|
GAAP rozwodniony EPS |
1,04 USD w III kw. 2025 |
0,91 USD |
Niższy. Spadek o 13% r/r. |
|
Skorygowany rozwodniony EPS |
Wyłącza opłatę ugodową |
1,08 USD |
Skorygowany. O 0,17 USD powyżej GAAP. |
|
Koszty nieodsetkowe |
~17,3 mld USD w III kw. 2025 |
19,7 mld USD |
Wyższe. Wzrost o około 14%. |
|
Przychody majątkowe |
6,31 mld USD w III kw. 2025 |
7,12 mld USD |
Wzrost. Powyżej o 13% r/r. |
|
Opłaty z bankowości inwestycyjnej |
~2,0 mld USD w III kw. 2025 |
1,8 mld USD |
Niższe. Spadek o 11% r/r. |
|
Wskaźnik CET1 |
11,2% w II kw. 2026 |
10,90% |
Niższy. Spadek o około 0,4 punktu. |
- Przychody w III kwartale wzrosły o 3% do 29,96 mld USD. Przychody spadły o 5% sekwencyjnie pomimo rocznego wzrostu, odzwierciedlając słabszą aktywność na rynkach kapitałowych po silniejszym drugim kwartale. Trwały popyt na kredyty i ekspansja w zarządzaniu majątkiem będą ważne dla utrzymania dynamiki zysków.
- Dochód odsetkowy netto wzrósł o 8% do 16,45 mld USD. Wyższe salda kredytów i repricing aktywów o stałym oprocentowaniu napędzały wyniki w całej franczyzie bankowej finansowanej depozytami. Trwały popyt na kredyty i utrzymanie depozytów mogą wspierać zyski, choć koszty finansowania wpływają na rentowność.
- GAAP rozwodniony EPS spadł do 0,91 USD wraz ze wzrostem kosztów ugody. Koszty nieodsetkowe osiągnęły 19,7 mld USD, a ugoda regulacyjna stanowiła 1,2 mld USD. Wyższe opłaty z tytułu zgodności obniżyły raportowaną rentowność, co sprawia, że efektywność kosztowa jest ważna w miarę normalizacji aktywności rynkowej.
- Salda klientów majątkowych osiągnęły 5,1 bln USD. Kwartalne przepływy AUM wyniosły łącznie 20 mld USD, wspierając 4,5 mld USD w opłatach za zarządzanie aktywami w ramach franczyzy majątkowej. Rozszerzanie aktywów generujących opłaty wzmacnia cykliczne przychody i zmniejsza zależność od tradingu i aktywności w bankowości inwestycyjnej.
- Opłaty z bankowości inwestycyjnej spadły o 11% do 1,8 mld USD. Słabsza aktywność transakcyjna wywierała presję na wyniki kwartalne, choć kierownictwo opisało portfele transakcji bankowości inwestycyjnej jako solidne. Uzupełnianie mandatów doradczych, realizacja transakcji finansowych i utrzymanie dyscypliny kosztowej będą ważne dla przyszłego wzrostu przychodów.
Perspektywy inwestycyjne Bank of America (BAC) na 2026 r.: Scenariusz byka zakładający 68 USD kontra scenariusz niedźwiedzia zakładający 45 USD
Perspektywy Bank of America na 2026 r. zależą od tego, czy repricing kredytów i wzrost w obszarze zarządzania majątkiem mogą odbudować rentowność po opłacie ugodowej. Wyższe dochody odsetkowe świadczą o postępie, podczas gdy słabsze opłaty z rynków kapitałowych i rosnące wydatki sprawiają, że dźwignia operacyjna jest kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, w jaki sposób koszty finansowania, aktywność klientów i alokacja kapitału mogą kształtować wyniki do grudnia 2026 r.
Scenariusz byka: Repricing kredytów i wzrost w obszarze zarządzania majątkiem kierują BAC ku 68 USD
Wyższe zwroty z kredytowania finansowanego depozytami zwiększyłyby zyski, podczas gdy cykliczne opłaty majątkowe zapewniają dodatkowy silnik wzrostu. Dochód odsetkowy netto w III kwartale wzrósł o 8%, a opłaty za zarządzanie aktywami wzrosły o 16%, co pokazuje, że oba segmenty mogą się rozwijać pomimo słabszych rynków. Jeśli te przychody przekroczą wzrost wydatków bazowych, BAC mógłby poprawić rentowność bez konieczności kolejnego wyjątkowo silnego kwartału tradingowego.
Scenariusz zakładający 68 USD zyskałby wsparcie, gdyby dochód odsetkowy netto przekroczył poziom z III kwartału, a przepływy majątkowe pozostały dodatnie. Uniknięcie kolejnej opłaty na skalę ugody i zachowanie bufora kapitałowego pomogłoby przekształcić ten wzrost w silniejsze zyski na akcję.
Scenariusz bazowy: Stabilna podstawowa bankowość utrzymuje BAC w przedziale 54–60 USD
Cykliczne dochody odsetkowe i opłaty majątkowe mogą podtrzymać zyski nawet jeśli bankowość inwestycyjna i trading będą się poprawiać stopniowo. Przychody majątkowe w III kwartale osiągnęły 7,12 mld USD, pomagając zrównoważyć słabsze działalności wrażliwe na transakcje i wpływ rosnących wydatków. Scenariusz bazowy zakłada, że te podstawowe wkłady utrzymają się, generując umiarkowany postęp zysków, pozostawiając jednocześnie konkurencję w zakresie finansowania i wydatki na zgodność nierozwiązane.
Przedział 54–60 USD pasowałby do odpornego popytu na kredyty, dodatnich przepływów majątkowych i kontrolowanych strat kredytowych. Lepsza efektywność kosztowa wspierałaby górny koniec tego przedziału, podczas gdy trwała słabość opłat mogłaby pochłonąć wystarczająco dużo postępów bankowych, aby ograniczyć ożywienie.
Scenariusz niedźwiedzia: Słabe opłaty i wyższe koszty kierują BAC ku 45 USD
Słabsze przychody z rynków kapitałowych bardziej wystawiłyby BAC na koszty finansowania, zgodności i operacyjne, zmniejszając zysk zatrzymany z jego franczyzy bankowej. Opłaty z bankowości inwestycyjnej w III kwartale spadły o 11%, a sprzedaż i trading obniżyły się o 5%, pomimo silniejszych dochodów odsetkowych. Jeśli aktywność klientów osłabnie jeszcze bardziej, rosnące depozyty i kredyty mogą zapewnić niewystarczającą ochronę zysków przed podwyższonymi wydatkami.
Scenariusz zakładający 45 USD stałby się bardziej prawdopodobny, gdyby opłaty osłabły wraz z wyższymi kosztami depozytów lub opłatami kredytowymi. Zyski z dochodów odsetkowych musiałyby wtedy bardziej przyczyniać się do samej stabilizacji zysków, pozostawiając mniejsze wsparcie dla odkupów akcji i wyższej wyceny.
Prognozy cen akcji BAC na 2026 r. według analityków Wall Street
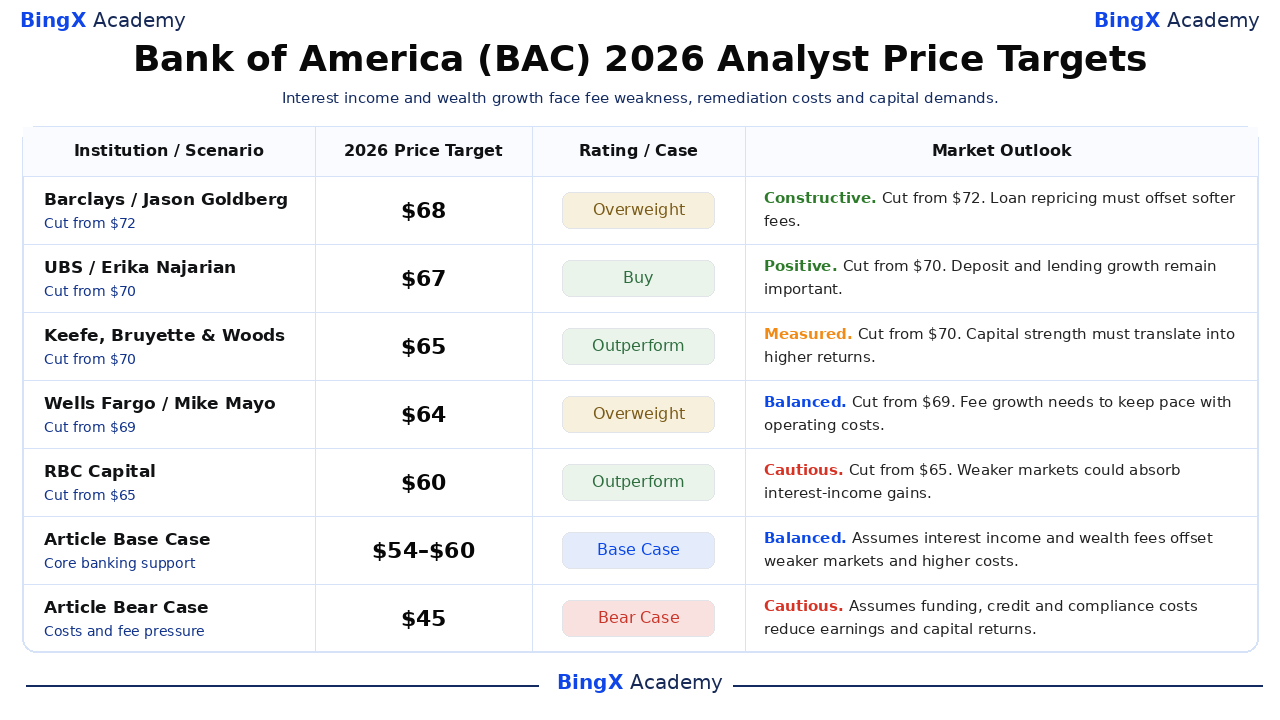
Poniższe cele są datowanymi punktami odniesienia zewnętrznych badań dla zwykłych akcji Bank of America, ogólnie stosując dwunastomiesięczne horyzonty wykraczające poza 2026 r. Nie są to gwarantowane ceny ani identyczne z grudniowymi scenariuszami w tym artykule. Korekty po wynikach pokazują, że konstruktywne oceny mogą współistnieć z niższymi oczekiwaniami dotyczącymi zysków i założeniami wyceny.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 r. |
Ocena / Przypadek |
Perspektywy rynkowe |
|
Barclays |
68 USD |
Overweight |
Konstruktywny. 2026-10-15: Obniżony z 72 USD; utrzymano Overweight. Pogląd redakcyjny: Repricing kredytów musi zrównoważyć słabsze opłaty. |
|
UBS |
67 USD |
Buy |
Pozytywny. 2026-10-05: Obniżony z 70 USD; utrzymano Buy. Pogląd redakcyjny: Wzrost depozytów i akcji kredytowej pozostaje ważny. |
|
Keefe, Bruyette & Woods |
65 USD |
Outperform |
Wyważony. 2026-10-15: Obniżony z 70 USD; utrzymano Outperform. Pogląd redakcyjny: Siła kapitałowa musi przełożyć się na wyższe zwroty. |
|
Wells Fargo |
64 USD |
Overweight |
Zrównoważony. 2026-10-15: Obniżony z 69 USD; utrzymano Overweight. Pogląd redakcyjny: Wzrost opłat musi nadążać za kosztami operacyjnymi. |
|
RBC Capital |
60 USD |
Outperform |
Ostrożny. 2026-10-15: Obniżony z 65 USD; utrzymano Outperform. Pogląd redakcyjny: Słabsze rynki mogą pochłonąć zyski z dochodów odsetkowych. |
|
Scenariusz bazowy artykułu |
54–60 USD |
Scenariusz bazowy |
Zrównoważony. Scenariusz redakcyjny na grudzień 2026 r. Zakłada, że podstawowa bankowość równoważy słabsze opłaty i wydatki. |
|
Scenariusz niedźwiedzia artykułu |
45 USD |
Scenariusz niedźwiedzia |
Ostrożny. Scenariusz redakcyjny na grudzień 2026 r. Zakłada, że presja na finansowanie i kredyty obniża zwroty. |
Jak kupić akcje Bank of America (BAC) na BingX
Kup i przechowuj akcje Bank of America za pośrednictwem BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dopuszczenia do obrotu i kwalifikowalności konta. Bank of America oferuje ekspozycję na bankowość konsumencką, kredytowanie, zarządzanie majątkiem i instytucjonalne usługi finansowe. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez użycia dźwigni finansowej ani płacenia ciągłych opłat za finansowanie.
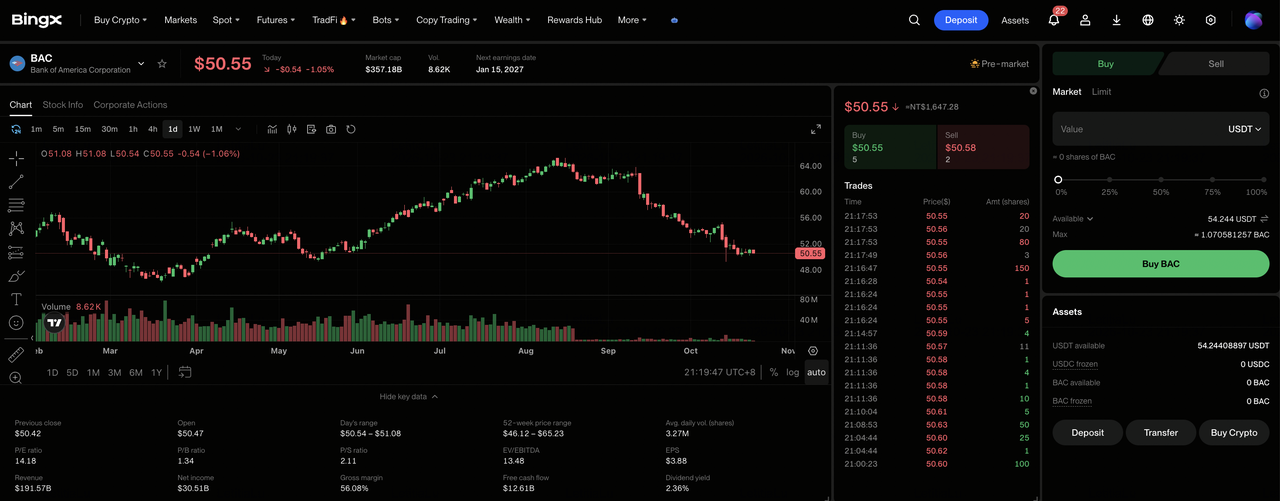
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, wypełnij wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli uzyskujesz dostęp do produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji sprawdź minimalną kwotę zlecenia wybranej akcji i kwalifikowalność do zakupu ułamkowego.
Krok 3: Wybierz Bank of America (BAC). Otwórz rynek akcji, wyszukaj Bank of America (BAC) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Bank of America. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwany zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj swoje zasoby i zarządzaj nimi. Otwórz „Stocks > Positions", aby monitorować swoje akcje BAC i niezrealizowany zysk lub stratę. Użyj opcji Wszystkie zlecenia, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą być sprzedane.
5 największych ryzyk, na które powinni zwrócić uwagę inwestorzy Bank of America w 2026 r.
Franczyza depozytowa Bank of America, rozwijający się biznes majątkowy i zdywersyfikowane relacje z klientami wspierają perspektywy zysków. Jednak koszty finansowania, wydatki na zgodność, aktywność na rynkach kapitałowych i jakość kredytów mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza aktywność klientów może wywierać presję na przychody: Przychody z sprzedaży i tradingu w III kwartale osiągnęły 5,1 mld USD, spadając o 5% pomimo silniejszej aktywności na rynku akcji. Niższe wolumeny tradingowe lub salda finansowania mogą zmniejszyć zyski i zwroty z kapitału.
- Rosnące koszty operacyjne mogą ograniczać marże: Koszty nieodsetkowe w III kwartale osiągnęły 19,7 mld USD, w tym opłatę ugodową w wysokości 1,2 mld USD. Wyższe koszty zgodności i technologii mogą osłabić rentowność, jeśli dochody odsetkowe i opłaty majątkowe będą rosły wolniej.
- Opóźnienia w bankowości inwestycyjnej mogą ograniczyć wzrost opłat: Opłaty z bankowości inwestycyjnej w III kwartale osiągnęły 1,8 mld USD, spadając o 11%, mimo że kierownictwo opisywało portfele jako solidne. Opóźnione fuzje, działalność emisyjna lub realizacja transakcji mogą zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczyć zwroty dla akcjonariuszy: BAC odkupił akcje za 6 mld USD w III kwartale, podczas gdy jego wskaźnik CET1 spadł do 10,9%. Wyższe rezerwy kredytowe lub koszty naprawcze mogą ograniczyć przyszłe odkupy akcji i wzrost zysku na akcję.
- Słabsze zwroty mogą wywierać presję na wycenę: Skorygowany zwrot BAC na materialnym kapitale własnym w III kwartale osiągnął 14,9%, z wyłączeniem opłaty regulacyjnej. Wolniejsze kredytowanie, słabsza aktywność na rynkach kapitałowych lub rosnące koszty finansowania mogą obniżyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w Bank of America w 2026 r.?
Kwartalny dochód odsetkowy netto Bank of America wynoszący 16,45 mld USD i salda klientów majątkowych w wysokości 5,1 bln USD świadczą o skali jego podstawowej franczyzy zysku. Repricing kredytów i cykliczne opłaty inwestycyjne zapewniają wsparcie wykraczające poza trading, podczas gdy odkupy akcji stwarzają możliwości poprawy wyników na akcję. Utrzymanie tego wzrostu będzie zależeć od kontrolowania wydatków i przywrócenia przychodów z rynków kapitałowych.
Scenariusz byka zakładający 68 USD opiera się na silniejszych dochodach odsetkowych, trwałych przepływach majątkowych i poprawiającej się efektywności kosztowej. Scenariusz bazowy w przedziale 54–60 USD odzwierciedla odporną bankowość, podczas gdy scenariusz niedźwiedzia zakładający 45 USD uwzględnia słabsze opłaty i wyższe koszty finansowania. Przy zamknięciu BAC na poziomie 50,78 USD 21 października, inwestorzy powinni obserwować, czy podstawowy wzrost przekłada się na trwałą rentowność na akcję.
Przypomnienie o ryzyku: Zdywersyfikowana franczyza bankowa Bank of America nie eliminuje ryzyka inwestycyjnego. Wyższe koszty finansowania, naprawienie regulacyjne lub pogarszająca się jakość kredytów mogą obniżyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, siłę kapitałową i swoją tolerancję na ryzyko przed zakupem akcji BAC.
Powiązane artykuły
- Najlepsze akcje usług finansowych i Fintech do kupienia w 2026 r. w obliczu AI agentowego i przesunięcia szyn stablecoinów
- Prognoza ceny akcji Broadcom (AVGO) na 2026 r.: Czy wzrost przychodów z AI może pchnąć AVGO ku 600 USD?
- Prognoza ceny akcji Goldman Sachs (GS) na 2026 r.: Czy rekordowe przychody z akcji mogą wypchnąć GS ku 1 150 USD?
- Prognoza ceny akcji JPMorgan Chase (JPM) na 2026 r.: Czy rosnące dochody odsetkowe mogą pchnąć JPM ku 425 USD?
- Prognoza ceny akcji BlackRock (BLK) na 2026 r.: Czy silny popyt na ETF może wypchnąć BLK ku 1 400 USD?
- Prognoza ceny akcji Wells Fargo (WFC) na 2026 r.: Czy rosnące dochody odsetkowe mogą pchnąć WFC ku 105 USD?
