

IonQ (IONQ) sprzedaje dostęp do komputerów kwantowych z pułapkowymi jonami i rozszerza działalność o sieci kwantowe, bezpieczeństwo, czujniki oraz infrastrukturę kosmiczną. Firma obecnie łączy wewnętrznie opracowane systemy z nabytą technologią i możliwościami produkcyjnymi. Ta szersza platforma zwiększa jej zasięg komercyjny, chociaż tworzy również trudne napięcie inwestycyjne między szybkim wzrostem przychodów a kosztami integracji kolekcji firm na wczesnym etapie rozwoju.
IONQ Q2 2026 dostarczył najsilniejszych dotychczas dowodów finansowych. Przychody osiągnęły 80,1 mln USD, wzrost o 287% rok do roku i o 13,6 mln USD powyżej cytowanego konsensusu, podczas gdy przychody organiczne wzrosły o 132%. IonQ nadal odnotował 120,3 mln USD skorygowanej straty EBITDA. Po zakończeniu SkyWater, zarząd później podniósł całoroczną prognozę przychodów do 450-460 mln USD, czyniąc kompozycję przychodów i konwersję gotówki ważniejszą niż sam wzrost nagłówkowy.
Prognoza akcji IONQ na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek pełnej komercjalizacji stosu: zamówienia Superion, adopcja wielu produktów i portfel zamówień około 485 mln USD wspierają szybszą konwersję przychodów w zakresie obliczeń, sieci i usług odlewni.
- Przypadek integracji i wyceny: nabyte przychody rozszerzają się szybciej niż organiczny popyt kwantowy, podczas gdy straty operacyjne, niepewność techniczna i wysoki mnożnik sprzedaży ograniczają wartość na akcję.
Ten przewodnik analizuje prognozę akcji IONQ, scenariusze cenowe na 2026 rok, kluczowe zagrożenia i prognozy analityków, opierając się na wynikach Q2 2026 IonQ z 5 sierpnia, wrześniowym Dniu Inwestora i danych rynkowych do 10 września, plus jak handlować futures akcji IONQ na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy IonQ powinni wiedzieć we wrześniu 2026
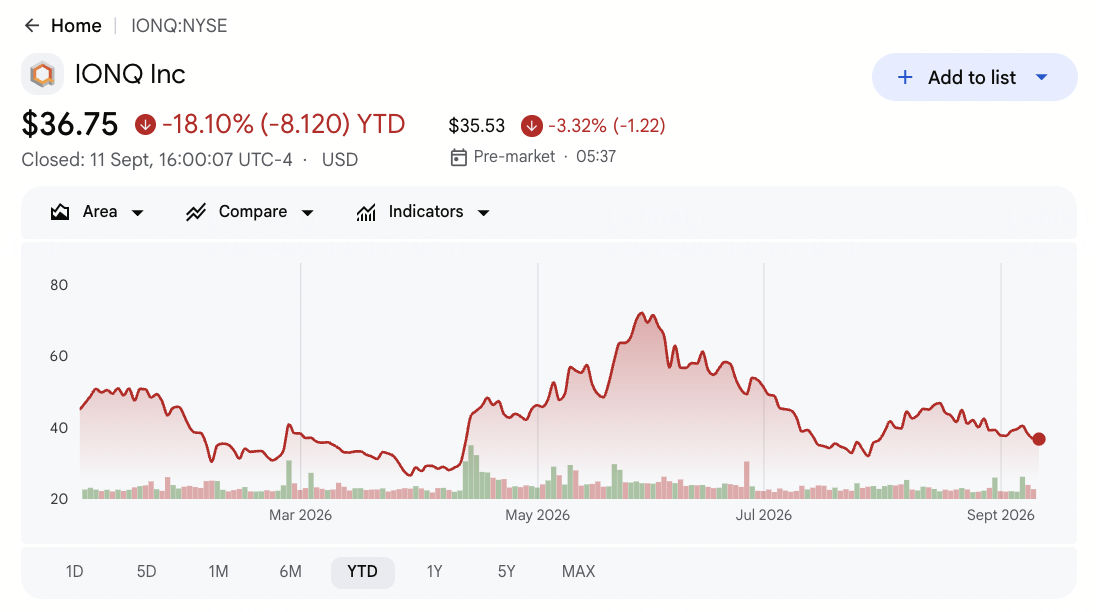
- IONQ spadło o 17,90% YTD do 10 września: Akcje zamknęły się na 36,84 USD po handlu w przedziale od 25,89 USD do 84,64 USD w ciągu ostatniego roku. Szeroki zakres pokazuje, jak silnie inwestorzy reagują na kamienie milowe kwantowe, przejęcia i prognozy przychodów.
- Przychody Q2 osiągnęły rekordowe 80,1 mln USD, wzrost o 287%: Wynik przekroczył konsensus 66,5 mln USD o 13,6 mln USD. Skorygowany EPS wynoszący minus 0,33 USD również przewyższył oczekiwane minus 0,56 USD, pokazując silniejszą trakcję komercyjną pomimo ciągłych strat.
- Przychody organiczne wzrosły o 132%, z 60% klientów kupujących wiele produktów: Popyt na Tempo, dostęp do chmury i ekspansja międzynarodowa wspierały wzrost poza przejęciami. Adopcja wielu produktów może zmniejszyć zależność od nieregularnych dostaw systemów i pogłębić relacje z klientami.
- Prognoza przychodów na 2026 wzrosła do 450-460 mln USD: Zakres z Dnia Inwestora wzrósł z poprzedniej prognozy 280-290 mln USD po dołączeniu SkyWater do grupy. Inwestorzy nadal muszą oddzielić nabyte przychody odlewni od organicznego wzrostu kwantowego.
- Transakcja SkyWater za 1,8 mld USD zmienia model operacyjny IonQ: Krajowe zdolności odlewni mogą przyspieszyć rozwój procesorów i wspierać testowanie planowanego systemu 200 000 kubitów do 2028 roku. IonQ wprowadził również platformę Superion 256-kubitów do wdrożenia w 2027 roku.
Co to jest IonQ (IONQ)?
IonQ jest firmą technologii kwantowej opartą na obliczeniach z pułapkowanymi jonami. Jej systemy utrzymują naładowane atomy w polach elektromagnetycznych i manipulują nimi w celu uruchamiania obwodów kwantowych, podejście zaprojektowane dla wysokiej wierności i długiej koherencji. IonQ sprzedaje dedykowane systemy, dostęp do obliczeń opartych na chmurze i powiązane aplikacje, następnie rozszerza platformę na sieci kwantowe, bezpieczeństwo kwantowe, czujniki atomowe i infrastrukturę kosmiczną. Firma raportuje 99,99% wierności bramek dwukubitowych i zapewnia dostęp do sprzętu przez wszystkie trzy główne publiczne platformy chmurowe.
Długoterminowa strategia IonQ łączy wewnętrzne badania z nabytymi możliwościami. Oxford Ionics wnosi ekspertyzę w zakresie elektronicznej kontroli kubitów, ID Quantique i Lightsynq rozszerzają sieci i bezpieczeństwo, Vector Atomic dodaje czujniki, Capella Space wspiera infrastrukturę kosmiczną, a SwyWater zapewnia amerykańską produkcję półprzewodników. Klienci i partnerzy obejmują Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel i agencje rządowe. Te relacje umieszczają IonQ w szerszym ekosystemie akcji obliczeń kwantowych, chociaż platforma nadal musi przekształcić postęp techniczny w powtarzalne przychody komercyjne.
Przeczytaj więcej: Top 10 akcji obliczeń kwantowych do obserwacji w 2026: firmy napędzające obliczenia nowej generacji
Przegląd wyników IonQ (IONQ) Q2 2026: przychody, wzrost organiczny i zaktualizowana prognoza
IonQ dostarczył 80,1 mln USD przychodów Q2, wzrost o 287% rok do roku i powyżej konsensusu 66,5 mln USD, podczas gdy przychody organiczne wzrosły o 132%. Skorygowany EPS osiągnął minus 0,33 USD wobec oczekiwanego minus 0,56 USD, jednak skorygowana EBITDA pozostała na poziomie minus 120,3 mln USD. Zarząd najpierw podniósł prognozę przychodów na 2026 do 280-290 mln USD, następnie zwiększył ją do 450-460 mln USD po integracji SkyWater.
Przeczytaj więcej: Wiadomości o wynikach IonQ (IONQ) Q2 2026: 287% wzrost przychodów spotyka 0,53% spadek cen
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
66,5 mln USD konsensus |
80,1 mln USD; +287% YoY |
Przewyższył. Przychody przekroczyły konsensus o 13,6 mln USD, gdy systemy, użycie chmury i nabyte operacje się rozszerzyły. |
|
Skorygowany EPS Q2 |
-0,56 USD konsensus |
-0,33 USD |
Przewyższył. Strata była o 0,23 USD mniejsza niż oczekiwano, chociaż IonQ pozostało nierentowne. |
|
Wzrost przychodów organicznych Q2 |
Porównanie rok do roku |
+132% YoY |
Przyspieszył. Podstawowy wzrost pokazał, że przejęcia nie wyjaśniły całego wzrostu przychodów. |
|
Skorygowana EBITDA Q2 |
Kontynuacja inwestycji |
-120,3 mln USD |
Ostrożne. Strata przekroczyła kwartalne przychody, gdy IonQ finansował systemy i integrację. |
|
Gotówka i inwestycje |
Płynność po finansowaniu |
Około 3,0 mld USD |
Pozytywne. Płynność zapewnia przestrzeń na integrację, produkcję i kamienie milowe techniczne. |
|
Portfel zamówień / RPO |
Zobowiązania komercyjne |
Około 485 mln USD |
Konstruktywne. Zakontraktowane prace wspierają widoczność, z zastrzeżeniem terminów dostaw i akceptacji. |
|
Prognoza na rok fiskalny 2026 w Q2 |
Poprzednia 260-270 mln USD |
280-290 mln USD |
Podniesiona. Rekordowe wyniki i popyt komercyjny wspierały początkowy wzrost. |
|
Prognoza na rok fiskalny 2026 po Dniu Inwestora |
Poprzednia 280-290 mln USD |
450-460 mln USD |
Podniesiona. SkyWater dodał skalę, czyniąc organiczny mix następnym kluczowym testem. |
- Przychody 80,1 mln USD przewyższyły konsensus o 13,6 mln USD: 287% wzrost rok do roku odzwierciedlał systemy fizyczne, użycie chmury i szerszy mix produktów. Przewyższenie pokazało silniejszy popyt, chociaż terminy dostaw mogą nadal sprawiać, że kwartalne przychody będą nierówne.
- Skorygowany EPS minus 0,33 USD przewyższył o 0,23 USD: Wynik był węższy niż konsensus minus 0,56 USD, gdy przychody rosły szybciej niż oczekiwano. IonQ pozostało stratne, więc nadal potrzebna jest kontynuacja dźwigni operacyjnej.
- Przychody organiczne wzrosły o 132% pomimo ekspansji napędzanej przejęciami: Ponad połowa klientów kupiła wiele produktów, wspierając sprzedaż krzyżową w zakresie obliczeń, sieci i bezpieczeństwa. Kontynuacja wzrostu organicznego pokazałaby, że platforma się umacnia poza nabytymi przychodami.
- Skorygowana EBITDA pozostała na poziomie minus 120,3 mln USD: Strata była około 1,5 razy większa od kwartalnych przychodów, podkreślając koszt badań, wdrożeń i integracji. Wzrost przychodów musi ostatecznie przewyższyć te wydatki.
- Prognoza przychodów wzrosła do 450-460 mln USD: Zakres zwiększył się z 280-290 mln USD po zamknięciu SkyWater. Wyższy cel dodaje skalę, chociaż przychody odlewni i kwantowe mogą otrzymać różne mnożniki wyceny.
Perspektywy inwestycyjne IonQ (IONQ) na 2026: przypadek byka 65 USD vs przypadek niedźwiedzia 25 USD
Centralne pytanie brzmi, czy IonQ może przekształcić SkyWater, Superion i około 485 mln USD portfela zamówień w szybszy wzrost organiczny przed tym, jak koszty integracji i uporczywe straty skompresują jego wycenę.
Przypadek byka: silny popyt kwantowy popycha IONQ w kierunku 65 USD
Przypadek byka zakłada, że przychody organiczne utrzymają się powyżej 100% wzrostu, gdy wdrożenia Tempo, zamówienia Superion i kontrakty sieciowe przekształcą około 485 mln USD portfela zamówień. SkyWater skraca cykle rozwoju, podczas gdy więcej klientów przyjmuje wiele produktów, a przychody rosną szybciej niż wydatki operacyjne.
Ruch w kierunku 65 USD wymagałby od IonQ osiągnięcia prognozy 450-460 mln USD bez polegania głównie na przychodach odlewni. Terminowe wdrożenia Superion w 2027 roku, większe nagrody rządowe lub korporacyjne oraz mniejsza skorygowana strata EBITDA niż minus 120,3 mln USD w Q2 wzmocniłyby ten przypadek.
Przypadek bazowy: stały wzrost przychodów utrzymuje IONQ między 38 a 48 USD
Przypadek bazowy zakłada, że SkyWater dodaje przewidywalne sprzedaże odlewni, podczas gdy podstawowy popyt kwantowy rośnie nierówno. IonQ osiąga zaktualizowaną prognozę, chociaż koszty integracji utrzymują skorygowaną EBITDA na poziomie ujemnym, a przychody odlewni otrzymują niższą wycenę niż usługi kwantowe.
IONQ mogłoby handlować głównie między 38 a 48 USD w tych warunkach. Wzrost organiczny na poziomie lub powyżej 100%, stabilny portfel zamówień i terminowe dostawy systemów wspierałyby ten zakres. Słabszy mix organiczny lub straty powyżej kwartalnych przychodów ograniczyłyby górną granicę.
Przypadek niedźwiedzia: wolniejszy wzrost ciągnie IONQ w kierunku 25 USD
Przypadek niedźwiedzia zakłada, że integracja SkyWater trwa dłużej, wdrożenia Superion się opóźniają, a organiczne księgowania słabną. Operacje odlewni stanowią większość prognozy 450-460 mln USD, podczas gdy skorygowane straty EBITDA pozostają na poziomach Q2.
Ruch w kierunku 25 USD stałby się bardziej prawdopodobny, jeśli IonQ obniży prognozę, konwersja portfela zamówień zwolni lub wykorzystanie gotówki przyspieszy pomimo 3,0 mld USD płynności. Niższy mnożnik wzrostu mógłby wtedy popchnąć akcje z powrotem w kierunku 52-tygodniowego minimum 25,89 USD.
Prognozy cen akcji IONQ na 2026 od analityków Wall Street
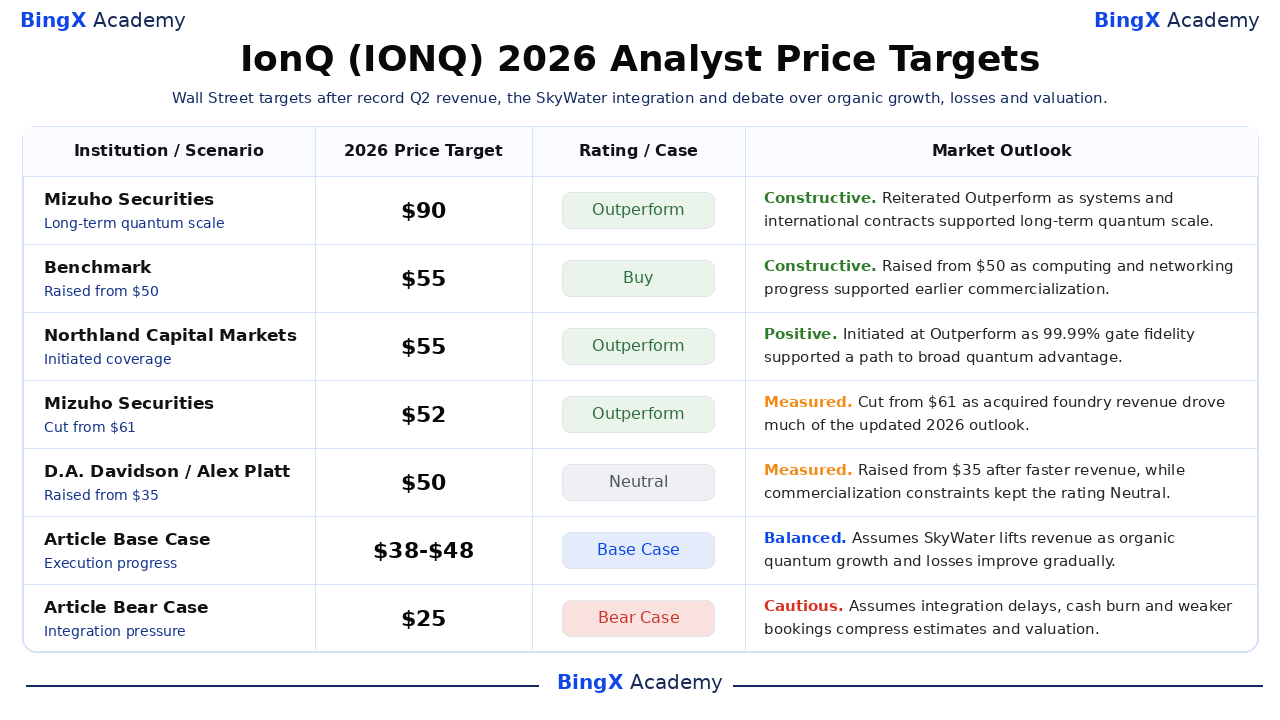
Te sześć datowanych działań obejmuje zakres 45-90 USD i ujmuje niezwykle szerokie poglądy na przewagę techniczną IonQ, harmonogram komercjalizacji i wycenę. Kilka działań poprzedzało zakończoną integrację SkyWater, więc daty i uzasadnienia mają znaczenie równe celom nagłówkowym. Ostatnie wiersze Base i Bear to scenariusze redakcyjne BingX Academy, nie prognozy Wall Street ani gwarancje cen.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Mizuho Securities |
90 USD |
Outperform |
Konstruktywny. 13 stycznia: potwierdził byczy pogląd, gdy postęp systemu i kontrakty międzynarodowe wspierały długoterminową skalę kwantową. |
|
Benchmark |
55 USD |
Buy |
Konstruktywny. 7 lipca: podniósł z 50 USD po dyskusjach z zarządem, które podkreśliły komercjalizację obliczeń i sieci. |
|
Northland Capital Markets |
55 USD |
Outperform |
Pozytywny. 20 kwietnia: zainicjował pokrycie, gdy 99,99% wierności bramek wspierało ścieżkę do szerokiej przewagi kwantowej. |
|
Mizuho Securities |
52 USD |
Outperform |
Umiarkowany. 10 września: obniżył z 61 USD, gdy nabyte przychody odlewni napędzały większość zaktualizowanej prognozy na 2026. |
|
D.A. Davidson |
50 USD |
Neutral |
Umiarkowany. 7 maja: podniósł z 35 USD po szybszych przychodach, podczas gdy ograniczenia komercjalizacji utrzymały rating Neutral. |
|
Cantor Fitzgerald |
45 USD |
Overweight |
Pozytywny. 7 lipca: potwierdził zaufanie, że IonQ może przechwycić udziały sprzętu, usług i oprogramowania kwantowego do 2035. |
|
Przypadek bazowy artykułu |
38-48 USD |
Przypadek bazowy |
Zrównoważony. Zakłada, że SkyWater podnosi przychody, gdy organiczny wzrost kwantowy i straty stopniowo się poprawiają. |
|
Przypadek niedźwiedzia artykułu |
25 USD |
Przypadek niedźwiedzia |
Ostrożny. Zakłada opóźnienia integracji, spalanie gotówki i słabsze księgowania kompresują szacunki i wycenę. |
Jak handlować akcjami IonQ (IONQ) na BingX
Handluj perspektywami systemów kwantowych IonQ, integracji SkyWater i konwersji przychodów za pomocą BingX TradFi i narzędzi BingX AI. Ponieważ IONQ może reagować gwałtownie na nagrody kontraktowe, kamienie milowe techniczne i zmiany prognozy, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed zajęciem pozycji.
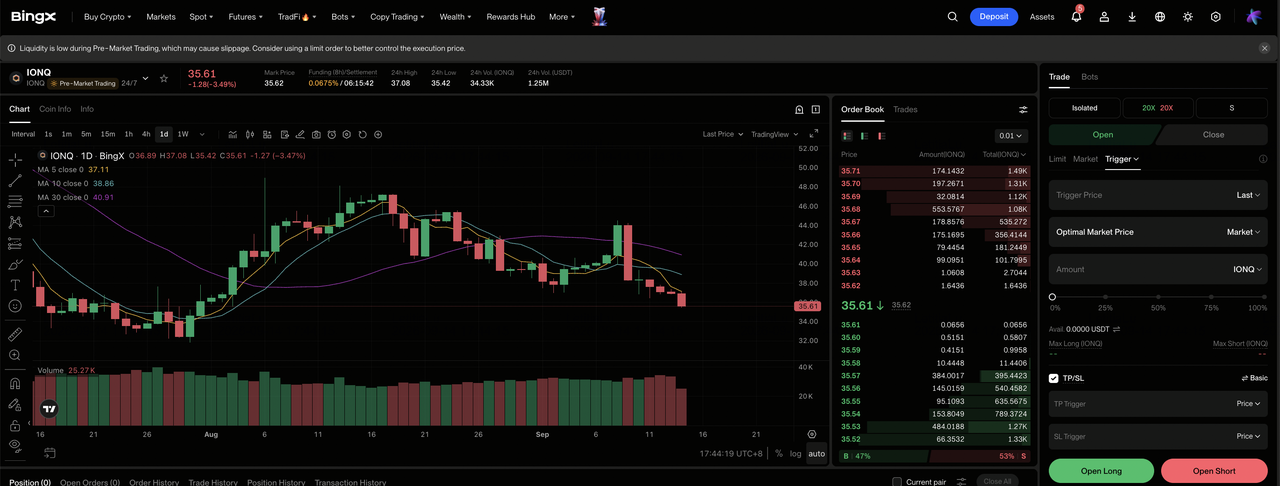
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz IonQ (IONQ). Wyszukaj i wybierz kontrakt IONQ-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz otwarcie pozycji długiej jeśli zamówienia Superion, wzrost organiczny i konwersja portfela zamówień wspierają przypadek byka lub bazowy. Wybierz otwarcie pozycji krótkiej, jeśli opóźnienia integracji, uporczywe straty lub słabsze księgowania potwierdzają przypadek niedźwiedzia.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. 52-tygodniowy zakres IONQ 25,89-84,64 USD pokazuje, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. IONQ może szybko reagować na kamienie milowe systemów, nagrody rządowe, aktualizacje integracji i prognozy przychodów.
5 najważniejszych zagrożeń do obserwacji dla inwestorów IONQ w 2026
Wycena IonQ zależy od postępu technicznego, komercjalizacji, integracji i finansowania. Słabość w którejkolwiek dziedzinie może zmniejszyć oczekiwany przepływ gotówki i wywrzeć presję na wycenę akcji.
- Straty mogą pozostać wysokie, gdy IonQ się skaluje: Skorygowana EBITDA Q2 wyniosła minus 120,3 mln USD wobec 80,1 mln USD przychodów. Jeśli koszty będą nadal szybko rosły, saldo płynności 3,0 mld USD może spadać bez jasnego postępu w kierunku rentowności.
- Integracja SkyWater może dodać złożoności: Przejęcie za 1,8 mld USD dodaje kontrolę produkcji i przychody odlewni, ale także wnosi obiekty i koszty integracji. Problemy wykonawcze mogą opóźnić procesory i zmniejszyć oczekiwane korzyści transakcji.
- Komercjalizacja kwantowa może potrwać dłużej niż oczekiwano: Portfel zamówień około 485 mln USD zapewnia widoczność, ale przychody zależą od dostaw i akceptacji klientów. Opóźnienia Superion lub korporacyjne mogą przesunąć przychody i przepływ gotówki dalej w czasie.
- Konkurencja może osłabić przewagę IonQ: IBM, Google, Quantinuum, D-Wave i Rigetti realizują konkurujące technologie kwantowe. Szybszy postęp gdzie indziej może kosztować IonQ kontrakty pomimo raportowanej 99,99% wierności bramek dwukubitowych.
- Wysoka wycena i rozwodnienie może zwiększyć zmienność: IONQ handlowało między 25,89 USD a 84,64 USD w ciągu ostatniego roku pomimo pozostawania nierentownym. Niższy mnożnik wzrostu lub dodatkowe akcje mogą ograniczyć potencjał wzrostowy, nawet jeśli przychody osiągną 450-460 mln USD.
Końcowe myśli: czy powinieneś inwestować w IONQ w 2026?
IonQ wyszło poza historię badań nad pojedynczym produktem. Przychody Q2 w wysokości 80,1 mln USD, 132% wzrost organiczny, zakupy wieloproduktowe i około 485 mln USD portfela zamówień dostarczają konkretnych dowodów komercjalizacji. SkyWater i Superion mogą przyspieszyć mapę drogową, chociaż wynik skorygowanej EBITDA minus 120,3 mln USD pokazuje, że skala nie przełożyła się jeszcze na rentowność operacyjną.
Przypadek byka wymaga organicznego popytu kwantowego i dostaw systemów, aby uzasadnić 65 USD zamiast samych nabytych przychodów odlewni. Przypadek niedźwiedzia wynika z opóźnień integracji, uporczywych strat i kompresji mnożników w kierunku 25 USD. Konserwatywni traderzy mogą poczekać na jaśniejszy podział przychodów organicznych vs SkyWater, terminowe kamienie milowe Superion i sekwencyjną poprawę skorygowanej EBITDA przed traktowaniem zaktualizowanej prognozy jako trwałej.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak IONQ wiąże się z wysokim ryzykiem utraty kapitału. Technologia na wczesnym etapie, mapy drogowe techniczne, przejęcia, akceptacja klientów, wycena i dźwignia mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Pokrewna literatura
- Top 10 akcji obliczeń kwantowych do obserwacji w 2026: firmy napędzające obliczenia nowej generacji
- Top 10 akcji infrastruktury AI do kupna w 2026: liderzy produkcji i projektowania chipów
- Czym jest amerykańska ustawa CHIPS and Science Act? Jej wpływ na półprzewodniki, technologię i krypto w 2026
- Prognoza cen Nebius Group (NBIS) na 2026: boom AI Factory za 287 USD Street-High czy przeciągnięty Neocloud?
- Perspektywy cen akcji Nvidia (NVDA) na 2026: czy Blackwell i Vera Rubin mogą sprowadzić NVDA z powrotem do 300 USD?
- Prognoza cen Alphabet (GOOGL) na 2026: czy 82% wzrost chmury i AI mogą pchnąć akcje GOOGL do 430 USD?
