Figma (FIG) zapewnia platformę działającą w przeglądarce, na której projektanci, deweloperzy, menedżerowie produktu i marketerzy wspólnie budują produkty cyfrowe. Figma Design pozostaje podstawową współpracującą kanwą, podczas gdy FigJam, Dev Mode, Slides, Sites, Make i nowsze narzędzia AI rozszerzają platformę od pomysłów po kod, publikację i produkcję treści. Ten szerszy przepływ pracy tworzy więcej sposobów na monetyzację każdej organizacji, choć pozostawia też akcje wrażliwe na konkurencję generatywnej AI, popyt na licencje i koszt prowadzenia funkcji AI.
Jej najnowszy kwartał pokazał szybkie przyjęcie wraz z poszerzającą się debatą dotyczącą rentowności. Przychody Figma Q2 2026 osiągnęły 370,1 mln USD, wzrost o 48% rok do roku i około 18,1 mln USD powyżej konsensusu, podczas gdy skorygowany EPS na poziomie 0,08 USD podwoił szacunek 0,04 USD. Retencja netto w dolarach osiągnęła 136%, choć strata operacyjna GAAP powiększyła się do 117,3 mln USD, a marża przepływów pieniężnych spadła do 14%, czyniąc dyscyplinę inwestycyjną kluczową dla perspektyw.
Prognoza akcji FIG na 2026 koncentruje się teraz na dwóch konkurujących wizjach:
- Scenariusz platformy AI: Figma przekształca więcej użytkowników korporacyjnych na płatne kredyty AI, rozszerza się poza projektantów i utrzymuje wzrost przychodów powyżej konwencjonalnych partnerów oprogramowania.
- Scenariusz zakłóceń i marż: AI obniża bariery projektowe, ale kompresuje płatne licencje, podnosi koszty infrastruktury i osłabia profil przepływów pieniężnych potrzebny do wspierania premii wyceny.
Ten przewodnik analizuje prognozę akcji FIG, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie kwartalnym Figma za Q2 2026 z 5 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 9 września, plus jak handlować kontraktami futures na akcje FIG na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Figma powinni wiedzieć we wrześniu 2026
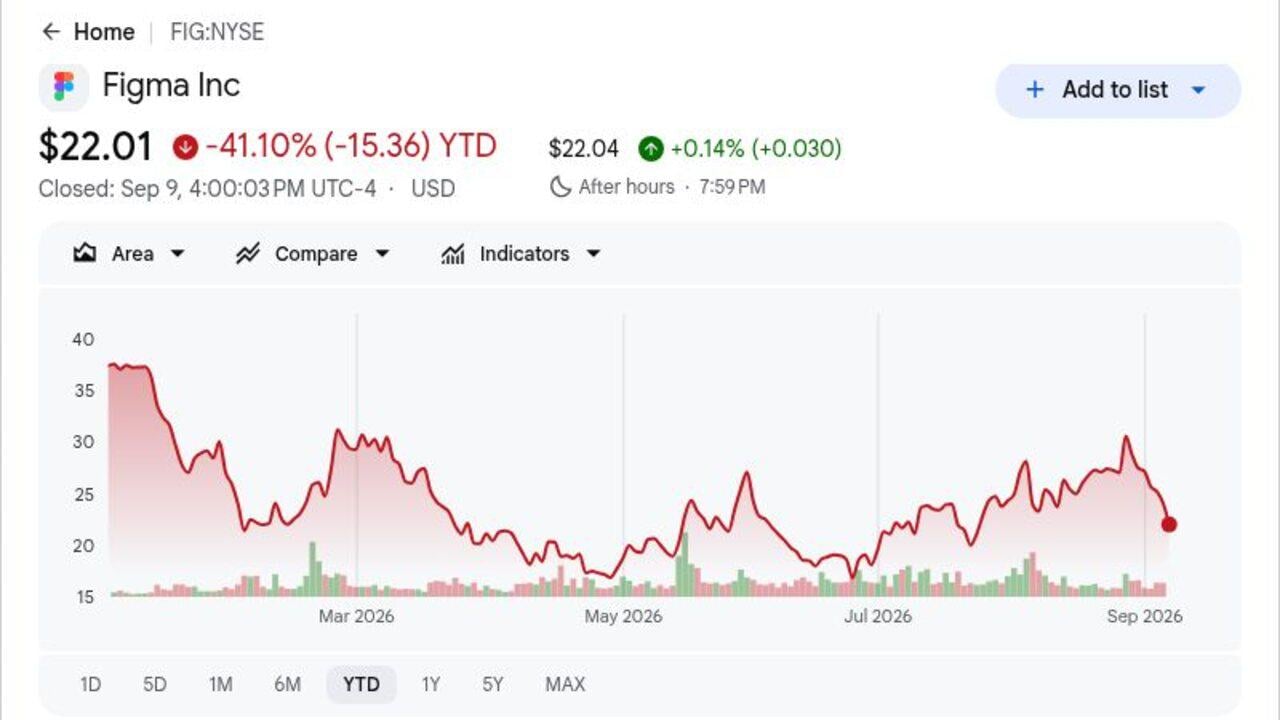
- FIG zamknął się na poziomie 22,01 USD po spadku o 41,10% YTD: Zamknięcie znajdowało się poniżej ceny IPO 33 USD, mimo że przychody Q2 wzrosły o 48%. Inwestorzy domagają się znacznie jaśniejszego dowodu, że Figma może przekształcić użycie AI w trwałe przepływy pieniężne.
- Przychody Q2 osiągnęły 370,1 mln USD i przebiły konsensus o około 18,1 mln USD: Wzrost przyspieszył do 48% rok do roku przez trzeci kolejny kwartał, podczas gdy skorygowany EPS na poziomie 0,08 USD przebił szacunek 0,04 USD. Przebicie potwierdza zdrowy popyt w całej platformie, choć nie rozstrzygnęło debaty kosztowej.
- Retencja netto w dolarach osiągnęła 136%, gdy klienci zwiększyli użycie: Miara wskazuje, że istniejący klienci wydali o 36% więcej po odejściach i redukcjach, wspieranych przez dodatkowe licencje, produkty i kredyty AI. Ponad połowa płacących klientów powyżej 10 000 USD rocznych przychodów powtarzalnych używała agenta Figma cotygodniowo do końca lipca.
- Wytyczne przychodów na FY2026 wzrosły do 1,463-1,467 mld USD: Środek przedziału na poziomie 1,465 mld USD przewyższył poprzedni pogląd Wall Street około 1,437 mld USD o 28 mln USD. Wyższe perspektywy zarządu wspierają scenariusz wzrostu, choć 14% marża przepływów pieniężnych pozostawia mniej miejsca na błędy wykonania.
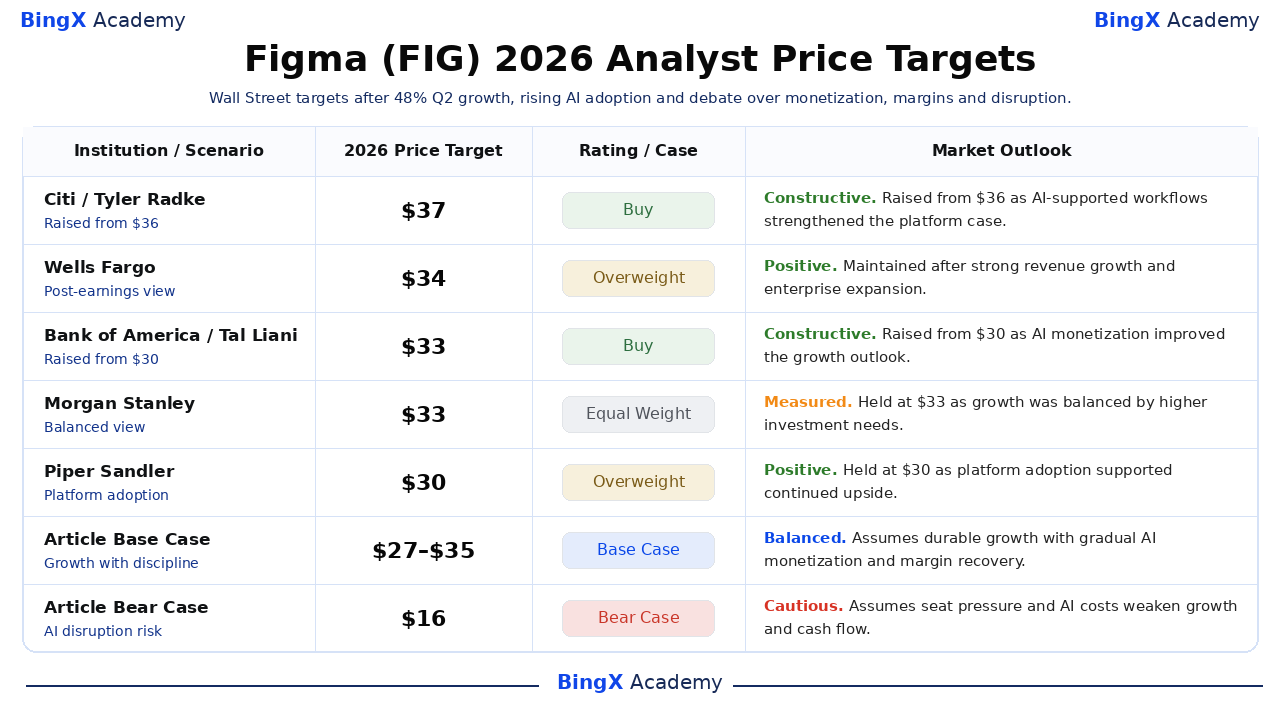
- Pięć ostatnich celów analityków obejmuje 30-37 USD: Cel Citi na poziomie 37 USD znajduje się 68% powyżej referencyjnego zamknięcia, podczas gdy pogląd Piper Sandler na 30 USD implikuje 36% potencjał wzrostu. Zakres oddaje znacząco różne instytucjonalne założenia dotyczące monetyzacji AI i przyszłych ryzyk kompresji płatnych licencji.
Czym jest Figma (FIG)?
Figma to firma zajmująca się oprogramowaniem w chmurze zbudowana wokół współpracy wieloosobowej dla rozwoju produktów cyfrowych. Figma Design łączy projektowanie interfejsów, prototypowanie i systemy projektowe w jednym obszarze roboczym przeglądarki, podczas gdy FigJam wspiera burze mózgów. Dev Mode łączy specyfikacje z inżynierią, a Slides, Sites, Make, Buzz i Draw rozszerzają platformę o prezentacje, publikację, kod i treści brandowe. Przychody pochodzą głównie z subskrypcji profesjonalnych, organizacyjnych i korporacyjnych, z kredytami AI opartymi na użyciu dodającymi kolejną ścieżkę.
Długoterminowa strategia Figma polega na staniu się wspólnym systemem ewidencji dla tworzenia produktów, a nie tylko aplikacją projektową. Łączy projektantów, deweloperów, menedżerów produktu i marketerów, z tworzeniem AI i automatyzacją przepływu pracy poszerzającą bazę użytkowników. Figma twierdzi, że 95% Fortune 500 używało jej produktów od marca 2025, z nazwanymi klientami w tym Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe i Zoom. Integracje z OpenAI, Google i Anthropic łączą również kontekst projektowy z głównymi ekosystemami AI.
Przegląd wyników Figma (FIG) Q2 2026: Wzrost przychodów, adopcja AI i presja marż
Figma dostarczyła przychody Q2 2026 na poziomie 370,1 mln USD wobec oczekiwanych około 352 mln USD, skorygowany EPS 0,08 USD wobec oczekiwanych 0,04 USD i 48% wzrost roczny. Retencja netto w dolarach osiągnęła 136%, podczas gdy ponad 50% płacących klientów powyżej 10 000 USD ARR używało agenta Figma cotygodniowo. Zarząd podniósł wytyczne przychodów na FY2026 do 1,463-1,467 mld USD, choć strata operacyjna GAAP na poziomie 117,3 mln USD i 14% marża przepływów pieniężnych pokazały koszt inwestycji produktowych i AI.
Czytaj więcej: Przegląd wyników Figma (FIG) Q2 2026: Wzrost przychodów o 370,1 mln USD i presja marż wywołują 14,85% spadek ceny
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
352 mln USD konsensus |
370,1 mln USD |
Przebicie. Około 18,1 mln USD powyżej konsensusu; wzrost o 48% YoY. |
|
Q2 skorygowany EPS |
0,04 USD konsensus |
0,08 USD |
Przebicie. Podwojenie szacunku konsensusu. |
|
Q2 wynik operacyjny GAAP |
2,0 mln USD dochodu rok wcześniej |
117,3 mln USD strata |
Spadek. Inwestycje w AI i platformę zwiększyły koszty. |
|
Retencja netto w dolarach |
— |
136% |
Silny. Istniejący klienci zwiększyli wydatki netto o 36%. |
|
Marża przepływów pieniężnych |
24% rok wcześniej |
14% |
Kompresja. Inwestycje przewyższyły wzrost przepływów pieniężnych. |
|
Użycie agenta AI w przedsiębiorstwach |
— |
Ponad 50% |
Rozszerzone. Cotygodniowe użycie wśród płacących klientów powyżej 10K USD ARR. |
|
Perspektywy przychodów FY2026 |
1,437 mld USD konsensus |
1,463-1,467 mld USD |
Podniesione. Środek przedziału przewyższa konsensus o około 28 mln USD. |
- Przychody 370,1 mln USD wzrosły o 48% i przebiły konsensus o 18,1 mln USD: Wzrost przyspieszył przez trzeci kolejny kwartał, pokazując, że platforma rozwoju produktów nadal się rozszerza mimo obaw, że generatywna AI może zastąpić części pracy projektowej. Utrzymanie tego tempa wspierałoby wyższy mnożnik przychodów.
- Skorygowany EPS 0,08 USD podwoił szacunek 0,04 USD: Wynik pokazał, że zyski non-GAAP mogą pozostać pozytywne podczas agresywnych inwestycji produktowych. Strata operacyjna GAAP osiągnęła jednak 117,3 mln USD, więc inwestorzy muszą rozróżniać skorygowaną rentowność od ekonomicznego kosztu wynagrodzeń akcyjnych i rozwoju.
- Retencja netto w dolarach na poziomie 136% pokazała 36% ekspansję klientów: Dodatkowe licencje, produkty i kredyty AI z nawiązką zrekompensowały odejścia i redukcje. Ta ekspansja ma znaczenie, ponieważ wspiera wzrost bez polegania wyłącznie na nowych klientach, choć konsolidacja licencji napędzana AI może przetestować retencję w przyszłych okresach.
- Marża przepływów pieniężnych spadła o 10 punktów procentowych do 14%: Poprzednia marża wynosiła 24%, a zwiększone koszty obliczeniowe i produktowe wchłonęły część wzrostu przychodów. Trwała ponowna wycena wymaga, aby przychody z kredytów AI i spadające koszty inferencji odbudowały konwersję gotówkową, a nie tylko zwiększyły użycie.
- Środek wytycznych na poziomie 1,465 mld USD przewyższył konsensus o około 28 mln USD: Zarząd podniósł swój przedział do 1,463-1,467 mld USD po przebiciu przychodów. Realizacja zwalidowałaby krótkoterminowy popyt, choć większe pytanie inwestycyjne pozostaje, czy wzrost może przełożyć się na rozszerzające się marże GAAP.
Perspektywy inwestycyjne Figma (FIG) na 2026: 45 USD w scenariuszu byków vs 16 USD w scenariuszu niedźwiedzi
Debata na 2026 obraca się wokół tego, czy 48% wzrost Figma i 136% retencja mogą przeważyć nad niższą konwersją gotówkową i obawami o zakłócenia AI. Potencjał wzrostu wymaga dowodu, że kredyty AI i szersze przepływy pracy poprawiają przychód na klienta bez erozji popytu na licencje.
Scenariusz byków: Silna adopcja AI i ekspansja platformy pchają FIG w kierunku 45 USD
Scenariusz byków zakłada, że Figma rozszerza się poza projektowanie w kodowanie, marketing i szersze współpracujące przepływy pracy, z kredytami AI tworzącymi dodatkowy strumień przychodów. Wzrost przychodów pozostaje powyżej 35%, retencja netto pozostaje blisko 130%, a niższe koszty modeli poprawiają ekonomię Figma Make i innych narzędzi AI.
Ruch w kierunku 45 USD wymagałby przychodów FY2026 na poziomie lub powyżej pułapu wytycznych 1,467 mld USD, odzyskiwania marż przepływów pieniężnych i silniejszego płatnego użycia AI wśród klientów korporacyjnych. Ciągła adopcja wśród deweloperów i marketerów zapewniłaby najjaśniejsze potwierdzenie.
Scenariusz bazowy: Stały wzrost platformy utrzymuje FIG między 27 a 35 USD
Scenariusz bazowy zakłada, że podstawowe produkty współpracy Figma pozostają silne, podczas gdy funkcje AI wymagają ciągłych inwestycji. Ekspansja wśród istniejących klientów wspiera wzrost, ale wolniejsza poprawa przepływów pieniężnych i pewna presja na tradycyjne licencje projektowe ograniczają dalszą ekspansję wyceny.
W tym scenariuszu FIG mogłoby handlować głównie między 27 a 35 USD. Przychody blisko środka przedziału 1,465 mld USD, retencja powyżej 125% i stabilna skorygowana rentowność wspierałyby przedział, podczas gdy słabsza konwersja kredytów AI ograniczałaby potencjał wzrostu.
Scenariusz niedźwiedzi: Konkurencja AI i presja marż ciągną FIG w kierunku 16 USD
Scenariusz niedźwiedzi zakłada, że generatywne narzędzia AI redukują popyt na niektóre tradycyjne licencje projektowe szybciej niż Figma może zrekompensować przychodami z deweloperów, marketerów i opartymi na użyciu. Wyższe koszty inferencji i ciągłe wydatki platformowe utrzymywałyby rentowność pod presją.
Ruch w kierunku 16 USD stałby się bardziej prawdopodobny, jeśli retencja spadnie poniżej 120%, wytyczne przychodów zostaną obcięte lub marża przepływów pieniężnych spadnie do pojedynczych cyfr. Silniejsza konkurencja ze strony Adobe, Canva lub natywnych narzędzi AI do tworzenia mogłaby dodać dalszą presję.
Prognozy cen akcji FIG na 2026 według analityków Wall Street
Te pięć datowanych działań instytucjonalnych obejmuje 30-37 USD i są posortowane od najwyższych do najniższych. Odzwierciedlają różne poglądy na wzrost i marże. Końcowe wiersze Scenariusza bazowego i niedźwiedzi to scenariusze edytorskie Akademii BingX, a nie prognozy Wall Street czy gwarantowane wyniki.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Citi |
37 USD |
Kup |
Konstruktywny. 7 sierpnia: podniósł z 36 USD, ponieważ strukturalne przepływy pracy wspierane AI wzmocniły długoterminowy scenariusz platformy. |
|
Wells Fargo |
34 USD |
Nadwaga |
Pozytywny. 6 sierpnia: utrzymał po silnym wzroście przychodów i ekspansji korporacyjnej wspierającej możliwości. |
|
Bank of America |
33 USD |
Kup |
Konstruktywny. 19 sierpnia: podniósł z 30 USD, ponieważ monetyzacja AI poprawiła perspektywy wzrostu. |
|
Morgan Stanley |
33 USD |
Równa waga |
Wyważony. 6 sierpnia: utrzymał, ponieważ szybki wzrost był zrównoważony przez wyższe potrzeby inwestycyjne i ryzyko wykonania. |
|
Piper Sandler |
30 USD |
Nadwaga |
Pozytywny. 6 sierpnia: utrzymał, ponieważ adopcja platformy i produkty AI wspierały ciągły potencjał wzrostu. |
|
Scenariusz bazowy artykułu |
27–35 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada trwały wzrost z stopniową monetyzacją AI i odzyskiwaniem marż. |
|
Scenariusz niedźwiedzi artykułu |
16 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada presję licencji i koszty AI osłabiające wzrost i przepływy pieniężne. |
Jak handlować akcjami Figma (FIG) na BingX
Handluj monetyzacją AI Figma, ekspansją korporacyjną i perspektywami marż używając BingX TradFi i narzędzi BingX AI. Ponieważ FIG może reagować ostro na ogłoszenia produktów, wytyczne i nastroje sektora oprogramowania, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję. Kontrakty perpetual futures na akcje używają dźwigni i mogą zwiększyć zarówno zyski, jak i straty. Nie zapewniają własności, praw głosu ani dywidend, a likwidacja może wystąpić, gdy depozyt zabezpieczający stanie się niewystarczający.
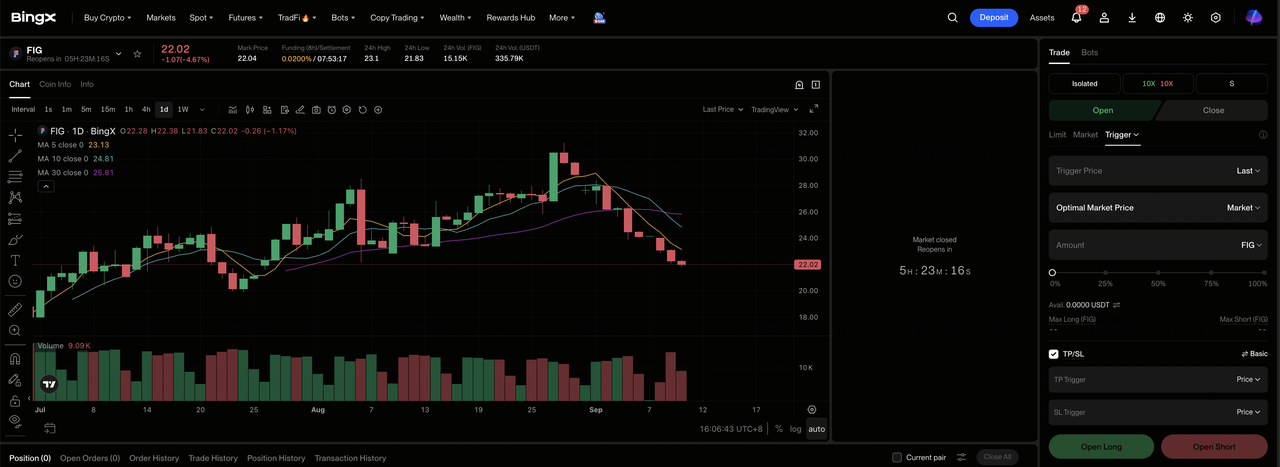
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Figma (FIG). Wyszukaj i wybierz kontrakt perpetual futures FIG-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli kredyty AI, ekspansja korporacyjna i marże wspierają wyższe szacunki. Wybierz Otwórz pozycję krótką, jeśli kompresja licencji lub koszty produktów osłabiają wzrost i konwersję gotówkową.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Spadek o 41,10% YTD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. FIG może szybko reagować na wyniki, wydania AI, wytyczne, retencję i zmiany wyceny sektora oprogramowania.
Top 5 ryzyk do obserwowania dla inwestorów Figma w 2026
Ekspansja AI Figma tworzy większą możliwość wzrostu, ale może też wywierać presję na płatne licencje, koszty infrastruktury, konwersję gotówkową, rentowność i wycenę.
- AI może zmniejszyć popyt na płatne licencje projektowe: Retencja netto wynosiła 136%, ale jeśli mniejsze zespoły mogą wykonać więcej pracy z AI, firmy mogą ciąć konwencjonalne licencje projektowe, zanim przychody oparte na użyciu w pełni je zastąpią. To spowolniłoby przychody ekspansyjne od istniejących klientów.
- 14% marża przepływów pieniężnych pozostawia mniej miejsca na presję kosztową: Wyższe koszty inferencji, hostingu i rozwoju mogą uniemożliwić silnemu wzrostowi przychodów przełożenie się na lepsze generowanie gotówki. Kolejny spadek z poprzedniej 24% marży wzbudziłby obawy dotyczące dźwigni operacyjnej.
- 117,3 mln USD strata operacyjna GAAP utrzymuje rentowność pod presją: Wysokie wynagrodzenia akcyjne i inwestycje produktowe poszerzają lukę między skorygowanymi zarobkami a ekonomią akcjonariuszy. Jeśli rozwodnienie pozostanie wysokie bez szybszego wzrostu przepływów pieniężnych, inwestorzy mogą przypisać Figma niższy mnożnik przychodów.
- Konkurencja obejmuje Adobe, Canva i produkty natywnie AI: Rywale mogą wywierać presję na ceny, akwizycję klientów i różnicowanie produktów, zmuszając Figma do większych wydatków na obronę swojej przewagi współpracy. Niższe koszty przejścia mogą też osłabić retencję.
- Ograniczona historia na rynku publicznym może zwiększyć zmienność: Wygaśnięcie lockupów, sprzedaże insiderów i zmiany w własności instytucjonalnej mogą dodać presję sprzedażową nawet gdy wyniki operacyjne pozostają solidne. Większa płynna pula może obciążać akcje, dopóki nowa podaż nie zostanie wchłonięta.
Końcowe przemyślenia: Czy powinieneś inwestować w Figma w 2026?
Momentum operacyjne Figma jest coraz bardziej jasne. Przychody wzrosły o 48%, retencja netto w dolarach osiągnęła 136%, a adopcja agentów AI w przedsiębiorstwach przekroczyła 50% wśród większych płacących klientów. Firma podniosła też pełne wytyczne przychodów rocznych, pokazując, że współpraca w rozwoju produktów nadal przyciąga wydatki, nawet gdy generatywna AI zmienia sposób wykonywania pracy projektowej.
Scenariusz byków wymaga, aby kredyty AI i ekspansja platformy odbudowały dźwignię przepływów pieniężnych, podczas gdy scenariusz niedźwiedzi koncentruje się na kompresji licencji, konkurencji i utrzymujących się stratach GAAP. Konserwatywni traderzy mogą poczekać na stabilizację marży przepływów pieniężnych, utrzymanie retencji powyżej 125% i pokazanie przez płatne użycie AI, że wzrost staje się bardziej efektywny.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak FIG wiąże się z wysokim ryzykiem utraty kapitału. Konkurencja AI, zmienność kosztów użycia, podaż po-IPO i dźwignia mogą zwiększyć straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza ceny akcji Palantir (PLTR) na 2026: Czy 149% wzrost komercyjny w USA może pchnąć PLTR w kierunku 255 USD?
- Prognoza ceny AppLovin (APP) na 2026: Czy AXON 2.0 i e-commerce mogą wywołać odbicie do 750 USD?
- Prognoza ceny Alphabet (GOOGL) na 2026: Czy 82% wzrost Cloud i AI może pchnąć akcje GOOGL do 430 USD?
- Prognoza ceny Snap Inc. (SNAP) na 2026: Czy wzrost reklamowy i subskrypcyjny może pchnąć SNAP w kierunku 10 USD?
- Prognoza ceny Reddit (RDDT) na 2026: Czy możliwości danych AI mogą pchnąć RDDT w kierunku 300 USD?
