

ExxonMobil (XOM) to zintegrowana spółka energetyczna obejmująca upstream produkcję ropy naftowej i gazu ziemnego, rafinację, paliwa, chemikalia i produkty specjalistyczne. Jej skala w Basenie Permskim, Gujanie i skroplonym gazie ziemnym wspiera wzrost produkcji, podczas gdy rafinerie i zakłady chemiczne tworzą dodatkowe strumienie przychodów. Ta integracja może złagodzić słabość poszczególnych segmentów, choć akcje pozostają wrażliwe na ceny surowców, marże rafinacyjne i realizację głównych projektów.
ExxonMobil Q2 2026 pokazał obie strony tego modelu. Skorygowane zyski wzrosły o 67% sekwencyjnie do 14,7 mld USD, a wolne przepływy pieniężne osiągnęły 17,2 mld USD, podczas gdy produkcja utrzymała się na poziomie blisko 4,5 mln baryłek ekwiwalentu ropy dziennie. Skorygowany EPS na poziomie 3,52 USD nadal nie osiągnął konsensusu wynoszącego 3,60 USD, pokazując, że wyjątkowe ceny ropy i warunki rafinacyjne nie gwarantują czystego przebicia oczekiwań.
Prognoza akcji XOM na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz korzystnego wzrostu: rekordowa produkcja z Basenu Permskiego, ekspansja w Gujanie, oszczędności kosztów i zintegrowane marże przedłużają wzrost przepływów pieniężnych.
- Scenariusz normalizacji: niższe ceny ropy, niestabilność rafinacji i zakłócenia na Bliskim Wschodzie zmniejszają zyski zanim długoterminowe projekty dodadzą wystarczającą wartość.
Ten przewodnik przedstawia prognozę akcji XOM, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Q2 2026 ExxonMobil z 2026-07-31, kwartalnym sprawozdaniu i danych rynkowych do 2026-09-10, plus jak handlować futures akcji XOM na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy Które Powinni Wiedzieć Inwestorzy ExxonMobil we Wrześniu 2026
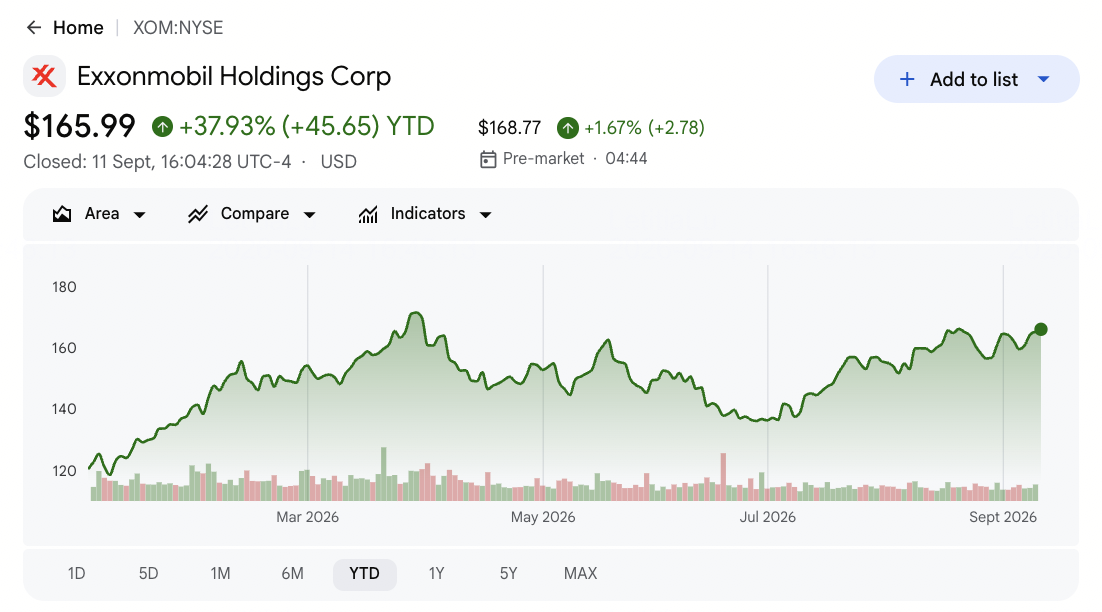
- XOM zamknęło na poziomie 165,23 USD po wzroście o około 30% w 2026: Wzrost odzwierciedla wyższe ceny ropy, silniejsze warunki rafinacyjne i wzrost z uprzywilejowanych aktywów. Akcje pozostają poniżej wybranego maksimum na Wall Street wynoszącego 185 USD, choć dalszy wzrost zależy od tego, czy przepływy pieniężne nadążą za wyceną.
- Skorygowane zyski Q2 osiągnęły 14,7 mld USD, wzrost o 67% sekwencyjnie: Zyski więcej niż podwoiły się w porównaniu z poprzednim rokiem, gdy wyższe ceny ropy i marże rafinacyjne wzmocniły portfel. Skorygowany EPS na poziomie 3,52 USD nadal nie osiągnął konsensusu 3,60 USD o 0,08 USD.
- Produkcja z Basenu Permskiego osiągnęła rekordowy poziom 1,8 mln baryłek dziennie: Basen pomógł zrekompensować zamknięcia na Bliskim Wschodzie, gdy całkowita produkcja utrzymała się na poziomie blisko 4,5 mln boe/d. Exxon celuje w 2,5 mln boe/d z Basenu Permskiego do 2030 roku.
- Wolne przepływy pieniężne w wysokości 17,2 mld USD sfinansowały 9,4 mld USD zwrotów dla akcjonariuszy: Exxon wypłacił 4,3 mld USD dywidend i wykupił akcje za 5,1 mld USD w Q2. Zmniejszył również dług netto o 7 mld USD, wzmacniając zarówno zwroty na akcję, jak i bilans.
- Plan na 2030 zakłada 5,5 mln boe/d i 35 mld USD wzrostu przepływów pieniężnych: Exxon oczekuje, że uprzywilejowane aktywa osiągną 65% wolumenów i celuje w 25 mld USD wzrostu zysków od 2024. Realizacja tej mapy drogowej nadal wymaga zdyscyplinowanych rocznych wydatków od 28 do 33 mld USD.
Czym Jest ExxonMobil (XOM)?
ExxonMobil to jedna z największych publicznie notowanych zintegrowanych firm energetycznych na świecie. Jej działalność Upstream poszukuje i produkuje ropę naftową oraz gaz ziemny, podczas gdy Energy Products rafiniuje ropę i sprzedaje paliwa, smary i surowce. Chemical Products i Specialty Products przekształcają węglowodory w materiały używane w branży opakowaniowej, transportowej, budowlanej i przemysłowej. Zyski zależą zatem od wolumenów produkcji, realizowanych cen, wykorzystania rafinerii, marż na produkty, kosztów operacyjnych i kapitału wymaganego do rozwoju długotrwałych zasobów.
Jej długoterminowa strategia koncentruje inwestycje na aktywach o niższych kosztach i własnych przewagach operacyjnych. Przejęcie Pioneer rozszerzyło pozycję Exxon w Basenie Permskim, podczas gdy offshore Gujana jest rozwijana z partnerami poprzez sekwencję pływających projektów produkcyjnych. Projekty LNG poszerzają jej portfel gazowy, a inwestycje Product Solutions celują w paliwa, chemikalia i materiały o wyższej wartości. Plan na 2030 zakłada 5,5 mln boe/d produkcji, 25 mld USD wzrostu zysków i 35 mld USD wzrostu przepływów pieniężnych od 2024, wraz z 20 mld USD strukturalnych redukcji kosztów.
Czytaj więcej: Najlepsze Akcje Energetyczne i ETF-y do Kupienia w 2026: Kryzys Energetyczny AI Spotyka Niestabilność Geopolityczną
Przegląd Zysków ExxonMobil (XOM) Q2 2026: 14,7 mld USD Zysku Spotyka Niedoszacowanie EPS
ExxonMobil raportował przychody Q2 w wysokości 116,02 mld USD wobec oczekiwanych 109,9 mld USD, skorygowany EPS 3,52 USD wobec oczekiwanych 3,60 USD i skorygowane zyski 14,7 mld USD, wzrost o 67% sekwencyjnie. Produkcja utrzymała się na poziomie blisko 4,5 mln boe/d, gdy produkcja z Basenu Permskiego osiągnęła 1,8 mln boe/d. Wolne przepływy pieniężne w wysokości 17,2 mld USD sfinansowały 9,4 mld USD zwrotów dla akcjonariuszy, chociaż zakłócenia na Bliskim Wschodzie ograniczyły produkcję.
Czytaj więcej: Przegląd Zysków Exxon Mobil (XOM) Q2 2026: Niedoszacowanie Skorygowanego EPS o 3,52 USD Wywołuje 0,97% Spadek
|
Wskaźnik Finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
109,9 mld USD konsensus |
116,02 mld USD |
Przebicie. Około 6,1 mld USD powyżej konsensusu i wzrost o 42,3% r/r. |
|
Skorygowany EPS Q2 |
3,60 USD konsensus |
3,52 USD |
Niedoszacowanie. 0,08 USD poniżej konsensusu mimo ponad podwojenia r/r. |
|
Skorygowane zyski Q2 |
Q1 2026 |
14,7 mld USD |
Wzrost. Wzrost o 67% sekwencyjnie i najwyższe od czterech lat. |
|
Wolne przepływy pieniężne Q2 |
Oczekiwania Wall Street |
17,2 mld USD |
Przebicie. Silna konwersja gotówkowa wspierała redukcję zadłużenia i zwroty. |
|
Produkcja Q2 |
Poprzedni poziom operacyjny |
4,5 mln boe/d |
Odporny. Produkcja z Basenu Permskiego zrekompensowała część zakłóceń na Bliskim Wschodzie. |
|
Produkcja z Basenu Permskiego Q2 |
Poprzedni rok |
1,8 mln boe/d |
Rekord. Skala i integracja Pioneer wspierały uprzywilejowany wzrost. |
|
Zyski upstream Q2 |
Q1 2026 |
9,2 mld USD |
Poprawa. Wyższe ceny ropy podniosły rentowność upstream. |
|
Zyski z rafinacji Q2 |
Q1 2026 |
4,1 mld USD |
Poprawa. Silniejsze marże zrekompensowały podwyższone koszty konserwacji. |
|
Dywidendy i wykupy |
Plan rocznego wykupu 20 mld USD |
9,4 mld USD |
Zwrócone. Obejmowały 4,3 mld USD dywidend i 5,1 mld USD wykupów. |
|
Redukcja długu netto |
Q1 2026 |
7,0 mld USD |
Poprawa. Przepływy pieniężne z surowców wzmocniły bilans. |
- Przychody w wysokości 116,02 mld USD przebiły konsensus o około 6,1 mld USD: Sprzedaż wzrosła o 42,3% z 81,51 mld USD rok wcześniej, gdy ceny ropy i warunki rafinacyjne się poprawiły. Przebicie pokazało silną wrażliwość przychodów, choć realizacja segmentów nadal określa ile dotrze do zysków.
- Skorygowany EPS na poziomie 3,52 USD nie osiągnął konsensusu o 0,08 USD: Zyski nadal ponad podwoiły się z 1,64 USD rok wcześniej i osiągnęły 14,7 mld USD. Niewielkie niedoszacowanie utrzymało uwagę na jakości zysków pomimo silnego wzrostu w nagłówkach.
- Produkcja z Basenu Permskiego osiągnęła 1,8 mln baryłek dziennie: Rekordowa produkcja pomogła utrzymać całkowitą produkcję na poziomie blisko 4,5 mln boe/d pomimo zamknięć na Bliskim Wschodzie. Exxon nadal potrzebuje postępu w kierunku celu 2,5 mln boe/d na 2030.
- Zyski upstream i rafinacyjne osiągnęły 9,2 mld USD i 4,1 mld USD: Wyższe ceny ropy podniosły zyski z produkcji, podczas gdy silniejsze marże poprawiły rafinację. Podwyższona konserwacja nadal ograniczała kwartał od pełnego spełnienia oczekiwań.
- Wolne przepływy pieniężne w wysokości 17,2 mld USD wsparły redukcję długu o 7 mld USD: Exxon zwrócił również 9,4 mld USD poprzez dywidendy i wykupy. Utrzymanie tych zastosowań obok 28-33 mld USD rocznych inwestycji wspierałoby wartość na akcję.
Czytaj więcej: Prognoza Ceny Gazu Ziemnego 2026: 15 USD Globalny Szok Energetyczny czy Pułapka Nadwyżki USA?
Prognoza Ceny ExxonMobil (XOM) 2026: Scenariusze Bycze, Bazowe i Niedźwiedzie
Perspektywy XOM zależą od tego, czy uprzywilejowana produkcja i redukcje kosztów mogą zachować przepływy pieniężne po wyjątkowym tle surowcowym Q2. Baza operacyjna jest silna, jednak referencyjna cena zamknięcia 165,23 USD już dyskontuje część ożywienia.
Scenariusz Byczy: Wyższe Ceny Ropy i Wzrost Produkcji Pchają XOM w Kierunku 205 USD
Scenariusz Byczy zakłada, że ropa pozostaje podwyższona, produkcja z Basenu Permskiego buduje na rekordzie Q2 wynoszącym 1,8 mln baryłek dziennie, a projekty Gujana rozwijają się bez większych opóźnień. Silne marże rafinacyjne utrzymują wolne przepływy pieniężne wystarczające na inwestycje, dywidendy i 20 mld USD roczny program wykupów.
Ruch w kierunku 205 USD wymagałby postępu produkcji w kierunku celu 5,5 mln boe/d na 2030, dalszego spadku długu netto po redukcji o 7 mld USD w Q2 oraz zbliżenia się oszczędności kosztów do 20 mld USD. Rewizje zysków powyżej maksimum Wall Street wynoszącego 185 USD wzmocniłyby scenariusz.
Scenariusz Bazowy: Stabilny Popyt na Ropę Utrzymuje XOM Między 165 a 185 USD
Scenariusz Bazowy zakłada umiarkowanie cen ropy i marż rafinacyjnych, podczas gdy uprzywilejowane aktywa i redukcje kosztów utrzymują trwałość przepływów pieniężnych. Wzrost z Basenu Permskiego, Gujany i LNG rekompensuje spadek dojrzałych złóż, przy rocznych wydatkach kapitałowych pozostających w planowanym zakresie 28-33 mld USD.
W tym scenariuszu XOM mógłby handlować głównie między 165 a 185 USD, ogólnie zgodnie z najnowszym klastrem analityków. Wolne przepływy pieniężne powyżej potrzeb inwestycyjnych i stabilne wykupy wspierałyby zakres, podczas gdy słabsze marże lub rosnący dług netto naciskałyby na górny kraniec.
Scenariusz Niedźwiedzi: Niższe Ceny Ropy Ciągną XOM w Kierunku 130 USD
Scenariusz Niedźwiedzi zakłada spadek cen ropy, kompresję marż rafinacyjnych i większe usunięcie produkcji przez zakłócenia na Bliskim Wschodzie. To osłabiłoby zarówno zyski upstream, jak i rafinacyjne, jednocześnie zmniejszając kwartalną stopę przepływów pieniężnych wynoszącą 17,2 mld USD.
Ruch w kierunku 130 USD stałby się bardziej prawdopodobny, gdyby rewizje zysków spadły, uprzywilejowane projekty się opóźniły lub wykupy spowolniły z tempa 5,1 mld USD w Q2. Niższa konwersja gotówkowa i słabszy mnożnik wyceny naciskałyby na akcje pomimo siły finansowej Exxon.
Prognozy Ceny Akcji XOM na 2026 od Analityków Wall Street
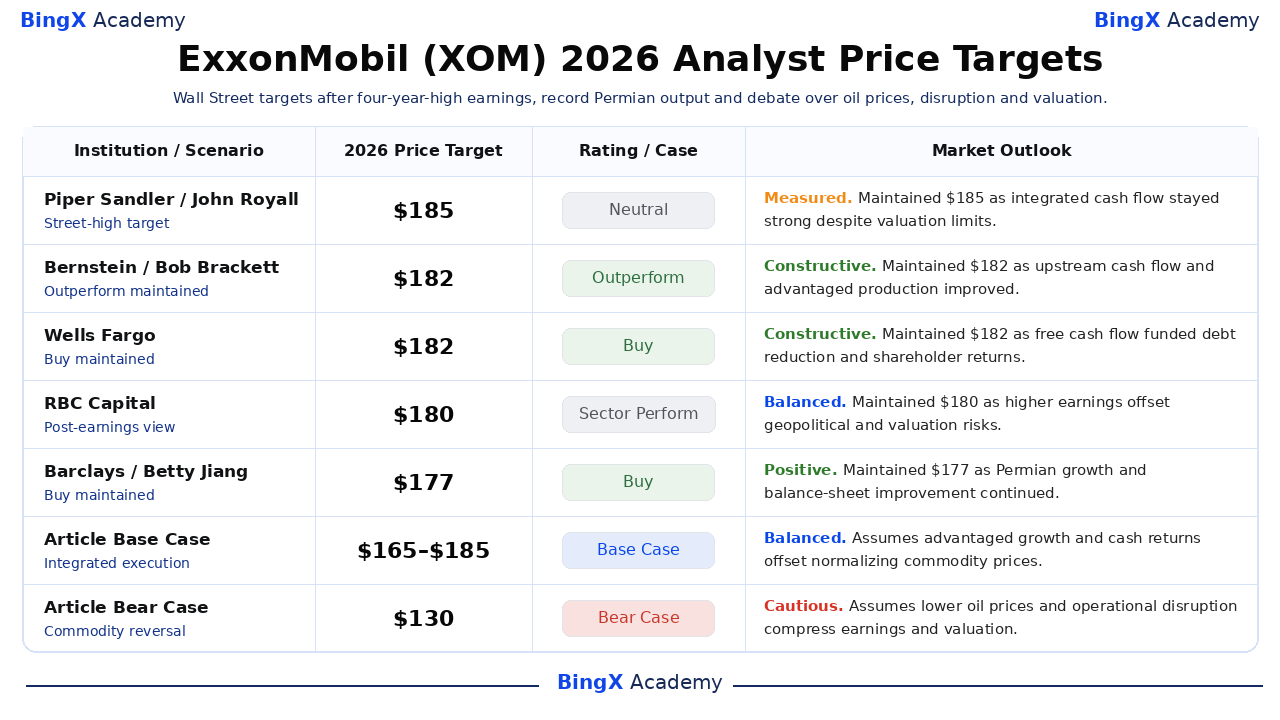
Cele Wall Street pozostają ściśle zgrupowane po raporcie Q2. Pięć wybranych rzeczywistych celów rozciąga się od 177 do 185 USD względem referencyjnego zamknięcia 165,23 USD. Ten wąski zakres sygnalizuje zaufanie do jakości aktywów Exxon, ale także pokazuje, że analitycy widzą ograniczone miejsce na błędy w realizacji po około 30% wzroście akcji.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
Piper Sandler |
185 USD |
Neutralny |
Umiarkowany. 2026-09-03: utrzymał cel na najwyższym poziomie Wall Street, gdy zintegrowane przepływy pieniężne pozostały silne pomimo ograniczeń wyceny. |
|
Bernstein |
182 USD |
Outperform |
Konstruktywny. 2026-08-03: utrzymał Outperform po silniejszej generacji gotówki upstream i wzroście uprzywilejowanej produkcji. |
|
Wells Fargo |
182 USD |
Kup |
Konstruktywny. 2026-07-31: utrzymał Kup, gdy wolne przepływy pieniężne wspierały redukcję długu i zwroty dla akcjonariuszy. |
|
RBC Capital |
180 USD |
Sector Perform |
Zrównoważony. 2026-07-31: utrzymał neutralny rating, gdy wyższe zyski zostały zrównoważone przez ryzyka geopolityczne i wycenowe. |
|
Barclays |
177 USD |
Kup |
Pozytywny. 2026-09-10: utrzymał Kup, gdy wzrost z Basenu Permskiego i poprawa bilansu wspierały perspektywy. |
|
Morgan Stanley |
177 USD |
Overweight |
Pozytywny. 2026-08-20: powtórzył Overweight, gdy uprzywilejowane aktywa i zwroty kapitału wspierały wartość na akcję. |
|
Scenariusz Bazowy Artykułu |
165–185 USD |
Scenariusz Bazowy |
Zrównoważony. Zakłada, że uprzywilejowany wzrost i zwroty gotówkowe rekompensują normalizację cen surowców. |
|
Scenariusz Niedźwiedzi Artykułu |
130 USD |
Scenariusz Niedźwiedzi |
Ostrożny. Zakłada, że niższe ceny ropy i zakłócenia operacyjne kompresują zyski i wycenę. |
Jak Handlować Akcjami ExxonMobil (XOM) na BingX
Handluj perspektywami produkcji, rafinacji i zwrotów dla akcjonariuszy Exxon używając narzędzi BingX TradFi i BingX AI. Ponieważ XOM reaguje na ceny surowców, wiadomości geopolityczne i realizację projektów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem.
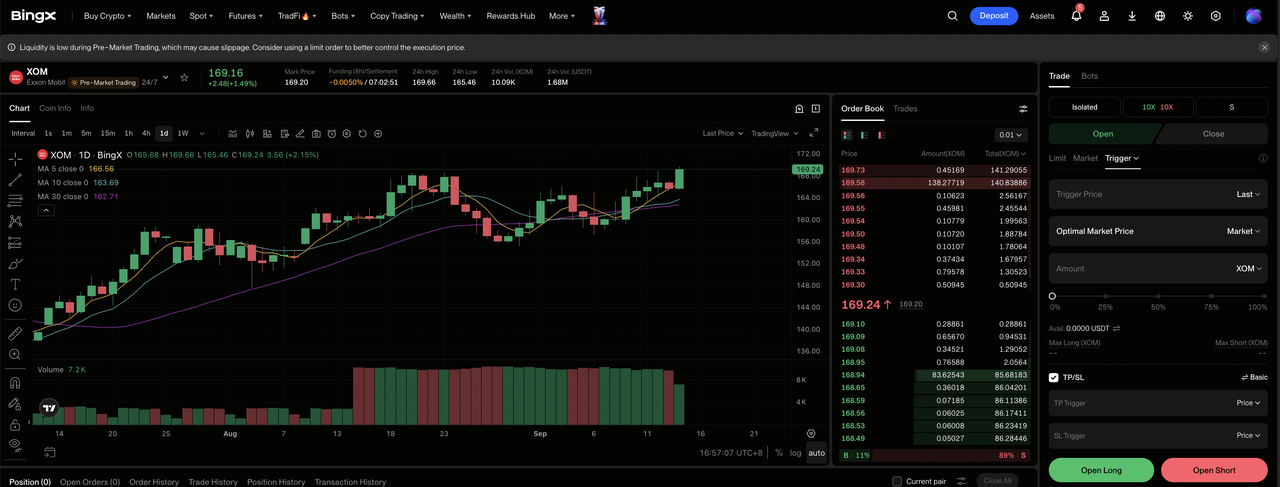
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz ExxonMobil (XOM). Wyszukaj i wybierz kontrakt XOM-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz Pozycję Długą, jeśli uprzywilejowana produkcja i zwroty gotówkowe pozostają silne. Wybierz Otwórz Pozycję Krótką, jeśli niższe ceny ropy lub zakłócenia osłabią zyski.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Około 30% wzrost YTD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji ma znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. XOM może szybko reagować na ceny ropy, marże rafinacyjne, aktualizacje produkcji i wydarzenia geopolityczne.
5 Najważniejszych Ryzyk do Obserwowania dla Inwestorów ExxonMobil w 2026
Zintegrowany portfel Exxon zmniejsza zależność od jednego biznesu, choć ceny surowców, realizacja projektów i alokacja kapitału nadal wpływają na przepływy pieniężne i wartość na akcję.
- Niższe ceny ropy mogłyby szybko obciąć zyski: Skorygowane zyski osiągnęły 14,7 mld USD, gdy ceny ropy się umocniły. Trwały spadek naciskałby na marże upstream i zostawiałby mniej gotówki po 28-33 mld USD rocznych capex.
- Zamknięcia na Bliskim Wschodzie mogłyby zmniejszyć produkcję: Produkcja utrzymała się na poziomie blisko 4,5 mln boe/d pomimo zakłóceń w Katarze i ZEA. Dłuższe przestoje mogłyby zmniejszyć sprzedaż nawet jeśli mocniejsza podaż wspiera wyższe ceny.
- Opóźnienia projektów mogłyby spowolnić plan wzrostu Exxon na 2030: Exxon celuje w 5,5 mln boe/d i 65% wolumenów z uprzywilejowanych aktywów do 2030. Opóźnienia w Gujanie, LNG lub rozwoju Basenu Permskiego przełożyłyby wzrost zysków.
- Niższe marże rafinacyjne mogłyby nacisnąć na zyski: Rafinacja wygenerowała 4,1 mld USD w Q2, gdy rynki produktów się napięły. Słabszy popyt, wyższa podaż lub przedłużona konserwacja mogłyby zmniejszyć zyski Product Solutions.
- Wykupy zależą od silnych wolnych przepływów pieniężnych: Exxon zwrócił 9,4 mld USD i zmniejszył dług netto o 7 mld USD w Q2. Słabsze przepływy pieniężne mogłyby spowolnić 20 mld USD roczny plan wykupów.
Końcowe Myśli: Czy XOM to Dobra Inwestycja w 2026?
ExxonMobil łączy rekordową produkcję z Basenu Permskiego, rozwijające się aktywa Gujany i zintegrowaną platformę rafinacyjną z silną zdolnością finansową. Skorygowane zyski Q2 wynoszące 14,7 mld USD i wolne przepływy pieniężne 17,2 mld USD jednocześnie sfinansowały dywidendy, wykupy i redukcję długu. Ta realizacja operacyjna i finansowa wspiera Scenariusz Bazowy 165–185 USD pomimo bardziej wymagającej wyceny po rajdzie 2026.
Kluczowym pytaniem jest czy trwałe usprawnienia operacyjne mogą przewyższyć wyjątkowe warunki surowcowe. Konserwatywni inwestorzy powinni monitorować produkcję względem mapy drogowej 5,5 mln boe/d na 2030, marże rafinacyjne, roczne wydatki kapitałowe, wolne przepływy pieniężne i dług netto. Postęp we wszystkich pięciu miarach wzmocniłby trasę w kierunku 205 USD, podczas gdy jednoczesne pogorszenie faworyzowałoby Scenariusz Niedźwiedzi 130 USD.
Przypomnienie o Ryzyku: Handel i inwestowanie w XOM wiąże się z wysokim ryzykiem utraty kapitału. Ceny surowców, przestoje produkcyjne, marże rafinacyjne, zakłócenia geopolityczne, realizacja projektów, regulacje i zmiany wyceny mogą materialnie wpłynąć na akcje. Przeprowadź niezależne badania i używaj zdyscyplinowanego określania wielkości pozycji.
Powiązane Artykuły
- Najlepsze Akcje Energetyczne i ETF-y do Kupienia w 2026: Kryzys Energetyczny AI Spotyka Niestabilność Geopolityczną
- Najlepsze Akcje Energetyczne AI do Kupienia w 2026: Energia Jądrowa, Gaz, Ogniwa Paliwowe i Rozwój Zasilania AI
- Prognoza Ceny Gazu Ziemnego 2026: 15 USD Globalny Szok Energetyczny czy Pułapka Nadwyżki USA?
- Prognoza Akcji SLB 2026: 83 USD Cyfrowy Przełom AI czy 48 USD Pułapka Geopolityczna?
- Prognoza Ceny NuScale Power (SMR) 2026: Przełom Czystej Energii czy Kapitałochłonny Miraż?
