Dell Technologies (DELL) dostarcza infrastrukturę przedsiębiorstw, komputery osobiste, peryferia, oprogramowanie, usługi i finansowanie poprzez Infrastructure Solutions Group i Client Solutions Group. Serwery PowerEdge i rozwiązania pamięci masowej pozostają w centrum działalności, podczas gdy systemy zoptymalizowane pod kątem AI stają się dominującym motorem wzrostu. Ta transformacja daje Dell szeroką ekspozycję na inwestycje w centra danych, chociaż akcje pozostają wrażliwe na dostępność komponentów, harmonogram wdrożeń i marże na sprzęcie.
Najnowszy kwartał pokazał, że transformacja przyspiesza. Przychody Dell za drugi kwartał fiskalny 2027 osiągnęły 46,971 miliarda dolarów, wzrost o 58% rok do roku, ponieważ przychody Infrastructure Solutions Group wzrosły o 89% do 31,782 miliarda dolarów, a przychody z serwerów zoptymalizowanych pod kątem AI podwoiły się do 16,401 miliarda dolarów. Non-GAAP rozwodniony EPS wzrósł o 203% do 7,04 dolara, jednak operacyjne przepływy pieniężne spadły o 13% do 2,225 miliarda dolarów w związku z rosnącymi potrzebami kapitału obrotowego.
Prognoza akcji DELL na 2026 skupia się teraz na dwóch konkurencyjnych poglądach:
- Scenariusz zaległości AI: Dell konwertuje swoje zaległości AI-serwerów o wartości 95 miliardów dolarów na przychody, utrzymuje przyłączenia pamięci masowej i zachowuje dwucyfrowe marże infrastrukturalne wraz z rozszerzaniem wdrożeń przedsiębiorstw i hiperskali.
- Scenariusz wykonania i wyceny: koszty komponentów, harmonogramy wdrożeń klientów i zapotrzebowanie na kapitał obrotowy spowalniają konwersję gotówki po wzroście o 316% od początku roku, co utrudnia obronę obecnej wyceny.
Ten przewodnik analizuje prognozy akcji DELL, scenariusze cenowe na 2026, kluczowe ryzyko i perspektywy analityków, opierając się na raporcie o wynikach za drugi kwartał fiskalny 2027 z 1 września, dokumentach spółki i danych rynkowych do 4 września, oraz jak handlować futures na akcje DELL na BingX TradFi z zabezpieczeniem USDT.
Top 5 najważniejszych informacji dla inwestorów Dell Technologies we wrześniu 2026
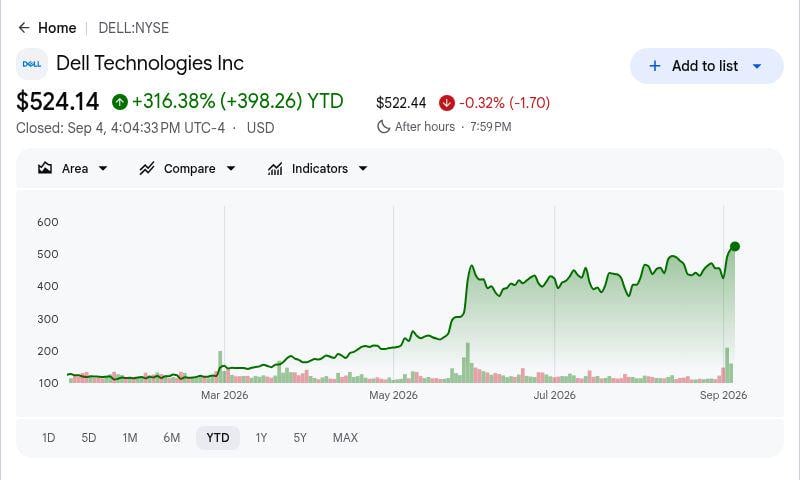
- DELL wzrosły o 316,38% od początku roku przy zamknięciu 4 września na poziomie 524,14 dolara: Akcje zakończyły handel tylko około 2% poniżej swojego 52-tygodniowego maksimum na poziomie 534,99 dolara po tym, jak inwestorzy przeprecenili Dell w kontekście popytu na serwery AI. Ten wzrost sprawia, że przyszłe zyski są bardziej zależne od konwersji zaległości i dostarczania wyników niż od kolejnej ekspansji samych oczekiwań.
- Kwartalne przychody osiągnęły rekordowe 46,971 miliarda dolarów, wzrost o 58% rok do roku: Wynik przewyższył konsensus około 44,89 miliarda dolarów o około 2,08 miliarda dolarów. Wzrost wykroczył poza akceleratory, pokazując, że tradycyjne serwery, sieci, pamięć masowa i komputery komercyjne uczestniczą w odświeżaniu infrastruktury.
- Przychody z serwerów zoptymalizowanych pod kątem AI podwoiły się do 16,401 miliarda dolarów przy zaległościach na poziomie 95 miliardów dolarów: Dell zaksięgował 60,9 miliarda dolarów zamówień na serwery AI w ciągu kwartału, tworząc niezwykłą widoczność przyszłych wyników. Możliwość jest znaczna, chociaż konwertowanie tak dużej księgi zamówień wymaga GPU, pamięci, sieci, chłodzenia i centrów danych klientów dostarczanych zgodnie z harmonogramem.
- Zarząd podniósł prognozy przychodów na rok fiskalny 2027 o 25 miliardów dolarów do 192 miliardów dolarów: Spółka również podniosła prognozy przychodów z serwerów AI z 60 miliardów do 74 miliardów dolarów i non-GAAP EPS z 17,90 do 25,50 dolara. Te podwyżki wspierają scenariusz wzrostu, jednak ustanawiają również znacznie wyższy próg dostarczania dla pozostałych kwartałów.
- Wybrane cele analityków wahają się od 625 do 735 dolarów po drugim kwartale fiskalnym: Google Finance pokazało szerszą średnią 21 analityków na poziomie 586,16 dolarów, maksimum 735 dolarów i minimum 499 dolarów. Rozrzut odzwierciedla szerokie zaufanie do popytu na AI przy jednoczesnej różnicy zdań co do kosztów komponentów, marż, konwersji gotówki i tego, ile wzrostu jest już odzwierciedlone w cenie akcji.
Czym jest Dell Technologies (DELL)?
Dell Technologies to globalna firma technologiczna, która projektuje, montuje i wspiera infrastrukturę obliczeniową dla przedsiębiorstw, rządów, operatorów chmury i konsumentów. Infrastructure Solutions Group sprzedaje serwery PowerEdge, systemy pamięci masowej, sieci i powiązane usługi, podczas gdy Client Solutions Group sprzedaje komputery komercyjne i konsumenckie, wyświetlacze i peryferia. Dell zarabia również na wsparciu, wdrożeniach, usługach zarządzanych i finansowaniu, dając spółce szerszą relację z klientem niż samodzielny dostawca sprzętu.
Obecny kierunek Dell skupia się na pełnostosowej infrastrukturze AI łączącej obliczenia, sieci, pamięć masową, chłodzenie, oprogramowanie i usługi. Strategia centrów danych AI opiera się na Dell AI Factory z NVIDIA, która łączy systemy PowerEdge z GPU i siecią NVIDIA w zwalidowanych konfiguracjach w skali rack. Dell oferuje również otwartą platformę AI z AMD, podczas gdy dostawcy chmury, w tym CoreWeave i Nscale stali się widocznymi klientami systemów AI. Przyłączenia pamięci masowej i usługi dla przedsiębiorstw są ważne, ponieważ mogą poprawić ekonomię wdrożeń serwerów o dużej objętości.
Czytaj więcej: Najlepsze akcje serwerów AI do kupienia w 2026: Systemy w skali rack, serwery GPU i infrastruktura serwerów AI
Przegląd wyników Dell Technologies (DELL) za Q2 FY2027: Przychody, EPS i wzrost serwerów AI
Dell dostarczył przychody za drugi kwartał fiskalny w wysokości 46,971 miliarda dolarów wobec konsensusu około 44,89 miliarda dolarów, non-GAAP EPS 7,04 dolara wobec oczekiwanych 4,91 dolara i GAAP dochód netto 4,133 miliarda dolarów. Przychody ISG wzrosły o 89% do 31,782 miliarda dolarów, przychody z serwerów AI podwoiły się do 16,401 miliarda dolarów, a zarząd podniósł prognozy przychodów na rok fiskalny 2027 do 192 miliardów z 167 miliardów dolarów. Głównym napięciem jest to, czy konwersja zaległości może zachować marże i poprawić generowanie gotówki.
Czytaj więcej: Przegląd wyników DELL za Q2 FY2027: 16,4 mld USD przychodów z serwerów AI i prognoza FY27 na 192 mld USD napędzają wzrost o 15,81%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
44,89 mld USD konsensus |
46,971 mld USD |
Przewyższył. Około 2,08 mld USD powyżej konsensusu; wzrost o 58% r/r. |
|
Q2 non-GAAP rozwodniony EPS |
4,91 USD konsensus |
7,04 USD |
Przewyższył. 2,13 USD powyżej konsensusu; wzrost o 203% r/r. |
|
Q2 GAAP rozwodniony EPS |
— |
6,34 USD |
Poprawa. Wzrost o 273% z 1,70 USD rok wcześniej. |
|
Q2 GAAP dochód netto |
— |
4,133 mld USD |
Poprawa. Wzrost o 255% z 1,164 mld USD. |
|
Q2 przychody ISG |
— |
31,782 mld USD |
Rekord. Wzrost o 89% wraz z poszerzeniem popytu na infrastrukturę. |
|
Q2 przychody z serwerów zoptymalizowanych pod kątem AI |
— |
16,401 mld USD |
Rekord. Podwojenie r/r przy kwartalnych zamówieniach na poziomie 60,9 mld USD. |
|
Q2 dochód operacyjny ISG |
— |
4,781 mld USD; marża 15,0% |
Ekspansja. Dochód wzrósł o 225% i marża wzrosła z 8,8%. |
|
Q2 przychody CSG |
— |
15,034 mld USD |
Poprawa. Wzrost o 20%, napędzany 22% wzrostem komercyjnym. |
|
Q2 przepływy pieniężne z działalności operacyjnej |
— |
2,225 mld USD |
Spadek. Spadek o 13% pomimo wyższego dochodu netto. |
|
Prognoza przychodów Q3 FY2027 |
— |
49,0 mld USD |
Podwyższona. Oznacza 81% wzrost rok do roku. |
|
Prognoza przychodów FY2027 |
Poprzednia: 167,0 mld USD |
192,0 mld USD |
Podwyższona. Zwiększona o 25 mld USD i oznacza 69% wzrost. |
|
Prognoza FY2027 non-GAAP EPS |
Poprzednia: 17,90 USD |
25,50 USD |
Podwyższona. Zwiększona o 7,60 USD i oznacza 148% wzrost. |
- Przychody w wysokości 46,971 miliarda dolarów wzrosły o 58% i przewyższyły konsensus o około 2,08 miliarda dolarów: Przychody z produktów wzrosły o 72% do 41,112 miliarda dolarów, podczas gdy przychody z usług były prawie na tym samym poziomie na poziomie 5,859 miliarda dolarów. Mix potwierdza wyjątkowy popyt na systemy, chociaż trwała rentowność coraz bardziej zależy od dołączania pamięci masowej, wsparcia i usług do dużych wdrożeń sprzętowych.
- Non-GAAP rozwodniony EPS w wysokości 7,04 dolara przewyższył konsensus o 2,13 dolara: GAAP rozwodniony EPS również wzrósł o 273% do 6,34 dolara, ponieważ dochód netto wzrósł o 255% do 4,133 miliarda dolarów. Zyski wzrosły znacznie szybciej niż przychody, demonstrując dźwignię operacyjną nawet przy inwestycjach spółki w zapasy i zdolność finansowania systemów AI.
- Przychody ISG wzrosły o 89% do 31,782 miliarda dolarów, ponieważ wiele linii produktowych przyspieszyło: Przychody z serwerów AI podwoiły się do 16,401 miliarda dolarów, przychody z tradycyjnych serwerów i sieci wzrosły o 122% do 10,531 miliarda dolarów, a pamięć masowa wzrosła o 26% do 4,850 miliarda dolarów. Szerokość zmniejsza zależność od pojedynczego cyklu akceleratora i wspiera silniejszą ekonomikę na poziomie systemu.
- Dochód operacyjny ISG wzrósł o 225% do 4,781 miliarda dolarów: Marża operacyjna segmentu wzrosła do 15,0% z 8,8% rok wcześniej, przeciwdziałając obawom, że serwery AI są z natury niskodochodowe. Utrzymanie tej stopy zależy od przyłączania pamięci masowej, dyscypliny cenowej i dostępności komponentów, gdy zaległości o wartości 95 miliardów dolarów przechodzą do produkcji.
- Prognoza przychodów na rok fiskalny 2027 wzrosła o 25 miliardów dolarów do 192 miliardów dolarów: Zarząd podniósł prognozy przychodów z serwerów AI o 14 miliardów dolarów do 74 miliardów dolarów i non-GAAP EPS o 7,60 dolara do 25,50 dolara. Prognoza Q3 na poziomie 49 miliardów dolarów przychodów i 6,50 dolara skorygowanego EPS zapewnia kolejny mierzalny test tego, czy wyższe cele roczne pozostają osiągalne.
Prognoza cen Dell Technologies (DELL) na 2026: 700 USD wzrost AI vs. 380 USD ryzyko wykonania
Centralnym testem dla DELL jest to, czy rekordowe zamówienia AI przełożą się na wysyłki, marże i przepływy pieniężne wystarczająco szybko, aby uzasadnić cenę akcji, która już wzrosła o 316,38% w 2026 roku. Następujące zakresy byka, podstawy i niedźwiedzia to scenariusze redakcyjne BingX Academy, a nie cele Wall Street lub obietnice cenowe.
Scenariusz byczy: Silny popyt na serwery AI popycha DELL w kierunku 700 USD
Scenariusz byczy zakłada, że przychody z serwerów AI w roku fiskalnym 2027 osiągną lub przekroczą podwyższony cel 74 miliardów dolarów, ponieważ zaległości o wartości 95 miliardów dolarów konwertują się zgodnie z harmonogramem. Pamięć masowa pozostaje powyżej 20% wzrostu, popyt na tradycyjne serwery i sieci pozostaje zdrowy, a marża operacyjna ISG utrzymuje się blisko 15%, ponieważ attachmenty o wyższej wartości kompensują koszty komponentów.
Ruch w kierunku 680-700 dolarów wymagałby przychodów Q3 blisko 49 miliardów dolarów, non-GAAP EPS około 6,50 dolara i dalszych podwyżek szacunków. Stabilne dostawy GPU, szybsze wdrożenia przedsiębiorstw i silniejsze operacyjne przepływy pieniężne zapewniłyby najjaśniejsze potwierdzenie.
Scenariusz podstawowy: Stały wzrost AI utrzymuje DELL między 520 a 600 USD
Scenariusz podstawowy zakłada, że Dell dostarczy blisko 192 miliardów dolarów przychodów w roku fiskalnym 2027 i 25,50 dolara non-GAAP EPS, ponieważ wzrost AI kompensuje wyższe koszty pamięci, sieci i kapitału obrotowego. Marża ISG pozostaje w niskich do średnich nastolatkach, podczas gdy CSG kontynuuje wzrost bez stawania się głównym motorem wyceny.
W tym scenariuszu DELL może handlować głównie między 520 a 600 dolarami. Wyniki Q3 blisko prognoz, stałe przyłączanie pamięci masowej i lepsza konwersja gotówki wspierałyby zakres, podczas gdy słabsze zamówienia AI lub niższe marże wywierałyby presję na górną granicę.
Scenariusz niedźwiedzi: Wolniejsze wdrożenia AI i presja na marże ciągną DELL w kierunku 380 USD
Scenariusz niedźwiedzi zakłada, że klienci AI opóźniają gotowość centrów danych, koszty komponentów rosną, a zaległości o wartości 95 miliardów dolarów konwertują się wolniej niż oczekiwano. Potrzeby zapasów i finansowania utrzymują generowanie gotówki poniżej zysków, podczas gdy marża ISG spada poniżej 12%.
Ruch w kierunku 380-420 dolarów stałby się bardziej prawdopodobny, jeśli przychody Q3 nie osiągną 49 miliardów dolarów, prognoza roku fiskalnego 2027 zostanie obniżona lub operacyjne przepływy pieniężne pozostaną słabe. Dell nadal może zwiększyć przychody, ale wolniejsze rewizje szacunków i kompresja mnożników wywierałaby presję na akcje.
Prognozy cen akcji DELL na 2026 od analityków Wall Street
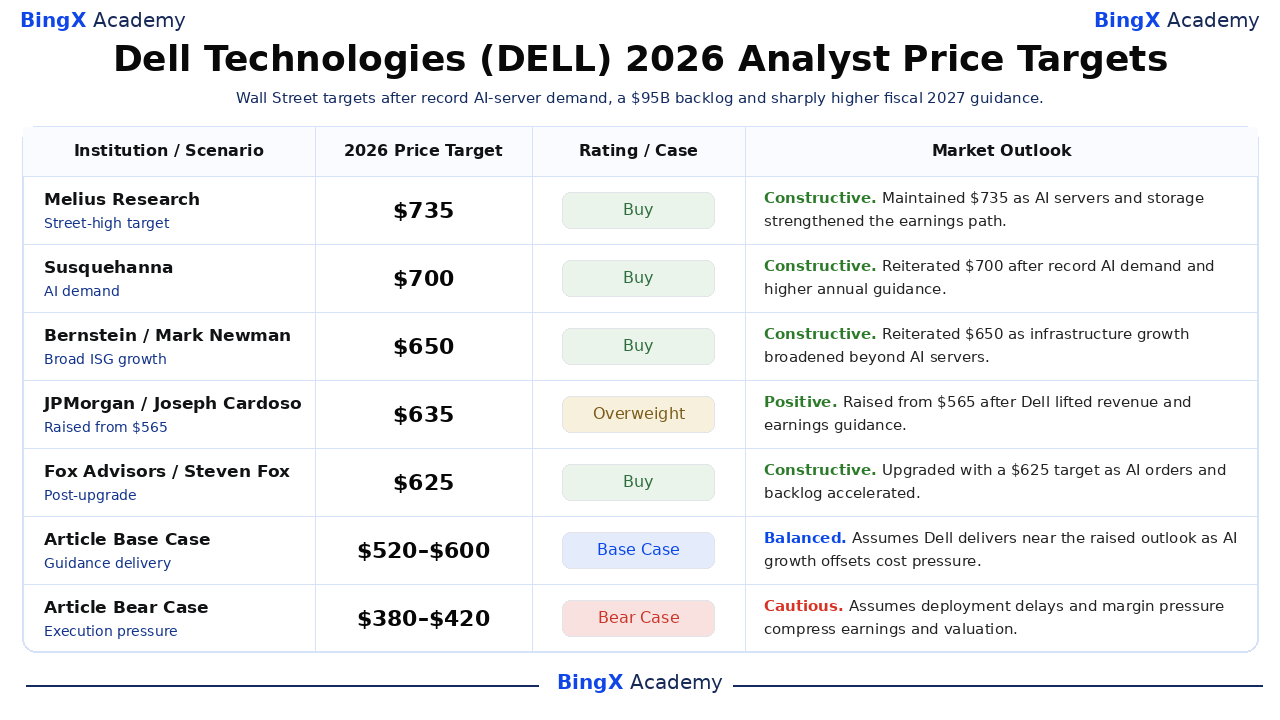
Pięć wybranych działań po wynikach to datowane, nazwane cele stron trzecich i pojawiają się od najwyższego do najniższego. Wahają się od 625 do 735 dolarów, podczas gdy szerszy zestaw 21 analityków Google Finance wynosił średnio 586,16 dolarów i wahał się od 499 do 735 dolarów na dzień 4 września. Ostatnie dwa wiersze to scenariusze redakcyjne BingX Academy, a nie prognozy Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Melius Research |
735 USD |
Kupuj |
Konstruktywne. 2 września: utrzymali cel 735 USD, ponieważ popyt na serwery AI i przyłączanie pamięci masowej wspierało wyższą ścieżkę zysków. |
|
Susquehanna |
700 USD |
Kupuj |
Konstruktywne. 2 września: potwierdzili cel 700 USD po rekordowym popycie na AI i znacznie wyższych rocznych perspektywach Dell. |
|
Bernstein |
650 USD |
Kupuj |
Konstruktywne. 2 września: potwierdzili cel 650 USD, ponieważ wzrost infrastruktury rozszerzył się poza serwery zoptymalizowane pod kątem AI. |
|
JPMorgan |
635 USD |
Przeważyć |
Pozytywne. 2 września: podnieśli z 565 USD po tym, jak Dell zwiększył swoje prognozy przychodów i zysków po drugim kwartale fiskalnym. |
|
Fox Advisors |
625 USD |
Kupuj |
Konstruktywne. 2 września: podwyższyli Dell z celem 625 USD, ponieważ zamówienia AI i zaległości przyspieszyły. |
|
Scenariusz podstawowy artykułu |
520–600 USD |
Scenariusz podstawowy |
Zrównoważone. Zakłada, że Dell dostarczy blisko podwyższonych prognoz, ponieważ wzrost AI kompensuje presję komponentów i kapitału obrotowego. |
|
Scenariusz niedźwiedzi artykułu |
380–420 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że opóźnienia wdrożeń, słabsze marże i kompresja mnożników przeważą nad dalszym wzrostem przychodów. |
Jak handlować akcjami Dell Technologies (DELL) na BingX
Handluj zaległościami serwerów AI Dell, wzrostem infrastruktury i perspektywami marż używając BingX TradFi i narzędzi BingX AI. Ponieważ DELL może gwałtownie reagować na trendy zamówień, dostępność komponentów, prognozy i harmonogramy wdrożeń klientów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
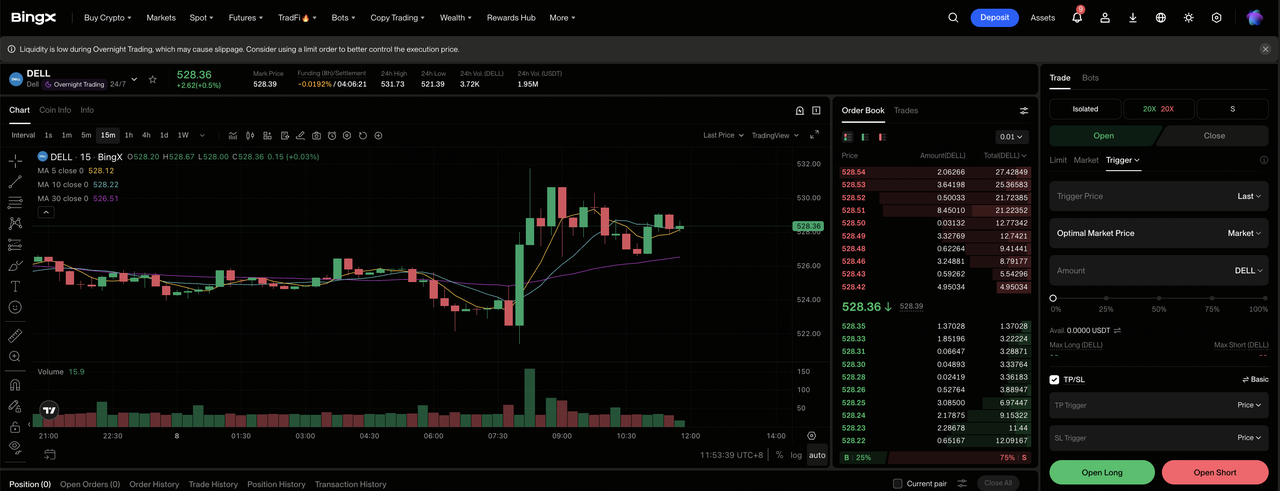
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Dell Technologies (DELL). Wyszukaj i wybierz kontrakt DELL-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli konwersja zaległości wspiera podwyższone prognozy i marże ISG pozostają stabilne. Wybierz Otwórz krótką pozycję, jeśli opóźnienia wdrożeń, koszty komponentów lub słabsze zamówienia zmniejszą oczekiwania dotyczące zysków.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w zależności od tolerancji ryzyka. Wzrost o 316,38% od początku roku pokazuje, dlaczego konserwatywna dźwignia i jasne pozycjonowanie są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. DELL może szybko reagować na zamówienia serwerów AI, konwersję zaległości, dostępność komponentów, marże i prognozy fiskalne.
Top 5 ryzyk do obserwacji dla inwestorów DELL w 2026
Rekordowa księga zamówień Dell zapewnia niezwykłą widoczność przychodów, chociaż skala przeszacowania z 2026 roku sprawia, że akcje są wrażliwe na wykonanie, marże i konwersję gotówki.
- Wzrost o 316,38% od początku roku podniósł DELL do 524,14 dolara: Cena akcji uwzględnia teraz dużą część narracji wzrostu AI. Jeśli szacunki przychodów lub zysków przestaną rosnąć, nawet pozytywne wyniki operacyjne mogą wywołać kompresję mnożników i zmniejszyć wartość na akcję.
- Zaległości serwerów AI o wartości 95 miliardów dolarów tworzą wymagający harmonogram dostaw: Zamówienia stają się przychodami tylko wtedy, gdy GPU, pamięć, sieci, chłodzenie i obiekty klientów są gotowe. Opóźnienia wdrożeń mogą przesunąć przychody między kwartałami, osłabić ściąganie gotówki i zwiększyć niepewność wokół rocznego celu serwerów na poziomie 74 miliardów dolarów.
- Operacyjne przepływy pieniężne spadły o 13% do 2,225 miliarda dolarów: Dochód netto wzrósł o 255%, pokazując znaczną lukę między raportowanymi zyskami a kwartalnym generowaniem gotówki. Utrzymujące się potrzeby kapitału obrotowego ograniczyłyby elastyczność finansową nawet jeśli przychody i skorygowany EPS nadal rosną.
- Zapasy wzrosły do 21,290 miliarda dolarów z 10,437 miliarda dolarów w styczniu: Dell przechowuje więcej komponentów i gotowych systemów, aby wesprzeć wzrost zamówień. Jeśli klienci opóźnią wdrożenia lub zmieni się popyt, nadmiar zapasów może pochłonąć gotówkę, wymagać ustępstw cenowych i wywrzeć presję na marże brutto.
- Systemy AI zależą od zewnętrznych komponentów i partnerów ekosystemu: Dell integruje GPU NVIDIA, zaawansowaną pamięć, sieci i chłodzenie zamiast samodzielnie produkować te komponenty. Niedobory, inflacja cen lub opóźnienia w przejściach produktowych mogą ograniczyć wysyłki i zmniejszyć korzyści marżowe z silniejszego popytu.
Końcowe przemyślenia: Czy powinieneś inwestować w DELL w 2026?
Wyniki drugiego kwartału fiskalnego Dell potwierdziły wyjątkowe momentum operacyjne: przychody wzrosły o 58%, skorygowany EPS wzrósł o 203%, przychody z serwerów AI podwoiły się, a marża operacyjna ISG rozszerzyła się do 15,0%. Zarząd podniósł prognozy przychodów na rok fiskalny 2027 o 25 miliardów dolarów i prognozy przychodów z serwerów AI o 14 miliardów dolarów. Przeciwwagą jest wzrost o 316,38% od początku roku, słabsze kwartalne operacyjne przepływy pieniężne i harmonogram dostaw kształtowany przez zaległości o wartości 95 miliardów dolarów.
Scenariusz podstawowy 520-600 dolarów zakłada, że Dell spełni swoje podwyższone perspektywy, ponieważ pamięć masowa i tradycyjna infrastruktura chronią marże. Scenariusz byczy 680-700 dolarów wymaga terminowej konwersji zaległości i poprawy generowania gotówki, podczas gdy scenariusz niedźwiedzi 380-420 dolarów odzwierciedla opóźnienia wdrożeń i kompresję mnożników. Inwestorzy powinni śledzić nowe zamówienia AI, konwersję zaległości, marżę ISG, wzrost pamięci masowej i operacyjne przepływy pieniężne przed traktowaniem dalszego wzrostu jako trwałego.
Przypomnienie o ryzyku: Handel akcjami i perpetual futures może skutkować znacznymi stratami. Ten artykuł przedstawia scenariusze redakcyjne w celach edukacyjnych i nie dostarcza porad inwestycyjnych ani nie gwarantuje przyszłych zwrotów.
Powiązane lektury
- Porównanie AMD vs. Nvidia 2026: Które akcje AI Computing są lepszym zakupem?
- Najlepsze akcje serwerów AI do kupienia w 2026: Systemy w skali rack, serwery GPU i infrastruktura serwerów AI
- Najlepsze akcje AI Compute i GPU do kupienia w 2026: Przejście na wnioskowanie i niestandardowy krzem
- Najlepsze akcje centrów danych AI do kupienia w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Prognoza cen NVIDIA (NVDA) na 2026: Czy wzrost infrastruktury AI może napędzić NVDA w kierunku 420 USD?
- Prognoza cen AMD na 2026: Czy wzrost AI może popchnąć AMD w kierunku 700 USD?
