
Netflix (NFLX) udostępnia seriale telewizyjne, filmy, gry i transmisje na żywo członkom na całym świecie. Jej model subskrypcyjny zapewnia powtarzalne przychody, natomiast Netflix Ads Suite tworzy drogę do szerszego popytu reklamowego. Jakość programowania, retencja po podwyżkach cen oraz szybkość wdrażania produktów reklamowych decydują o tym, czy widownia przekłada się na lepsze wyniki finansowe i zwroty gotówkowe.
Ostatni kwartał wykazał silniejszą monetyzację subskrypcji, podczas gdy realizacja planów reklamowych pozostała poniżej założeń. Przychody Netflix za Q3 2026 wzrosły o 11,8% do 12,874 mld USD, przy czym wzrost napędzały liczba członków i ceny. Marża operacyjna osiągnęła 34,6%, a pełnoroczna prognoza przychodów z reklam spadła do 2,7 mld USD. Testem Q4 jest to, czy retencja i narzędzia dla reklamodawców mogą podtrzymać zyski w miarę normalizacji wydatków.
Prognoza kursu akcji NFLX na 2026 rok skupia się teraz na dwóch konkurencyjnych scenariuszach:
- Scenariusz odbudowy subskrypcji i reklam: Utrzymanie członków i lepsze narzędzia reklamowe mogłyby zwiększyć przychody na godzinę oglądania, podczas gdy dyscyplina programowa wspiera trwałe zyski i generowanie gotówki.
- Scenariusz presji na monetyzację i koszty: Wolniejsze wdrożenia reklam i słabsza retencja mogłyby sprawić, że inwestycje w programy przyniosą mniejsze przychody, zawężając poduszkę rentowności za wzrostem zysku na akcję.
Niniejszy przewodnik analizuje prognozę kursu akcji NFLX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na liście wynikowym Netflix z 20 października, sprawozdaniach finansowych i danych rynkowych z 26 października, a także sposobie zakupu akcji NFLX na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy dla inwestorów Netflix w październiku 2026
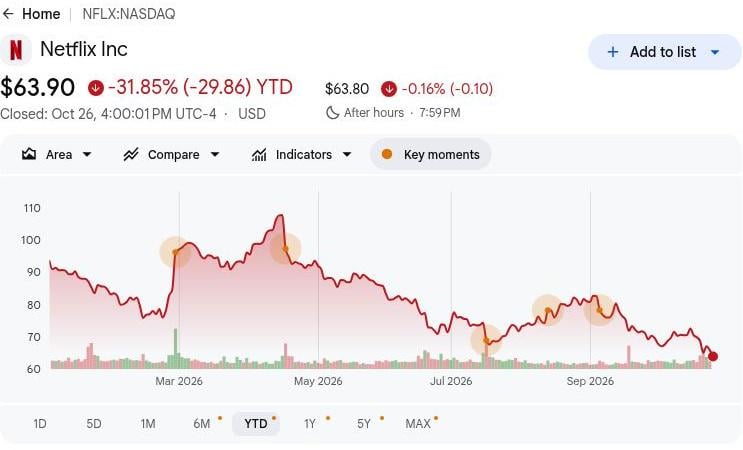
- NFLX zamknął się na poziomie 63,90 USD w dniu 2026-10-26, spadając o 31,85% od początku roku: Akcje pozostają poniżej ceny zamknięcia sprzed wyników wynoszącej 68,69 USD, co sprawia, że scenariusz byczych 85 USD zależy od silniejszego wzrostu zysków. Dalszy wzrost będzie wymagał trwałej retencji subskrybentów i monetyzacji reklam, a nie wyłącznie polegania na skupach akcji własnych.
- Przychody za Q3 wzrosły o 12% do 12,874 mld USD. Sprzedaż wzrosła z 11,510 mld USD rok wcześniej i 12,560 mld USD w Q2, wspierana przez wzrost liczby subskrypcji. Jednak obniżone prognozy reklamowe podkreślają konieczność przekształcenia rosnącego zaangażowania widzów w silniejsze przychody z reklam.
- Marża operacyjna osiągnęła 34,6% wraz ze wzrostem rentowności subskrypcji: Lepsza niż oczekiwana retencja subskrybentów wspierała powtarzalne przychody i zyski. Utrzymanie marż będzie zależeć od wydatków na treści, siły cenowej i ciągłej ekspansji reklamowej.
- Partnerstwa TF1 i reklamowe rozszerzają możliwości wzrostu Netflix: Partnerstwo z francuską stacją nadawczą zostało uruchomione latem, a MercadoLibre i AdForm dołączyły do ekosystemu reklamowego Netflix w Q3. Szersze przyjęcie przez reklamodawców i silniejsze zaangażowanie mogłyby wspierać dodatkowe przychody poza subskrypcjami.
- Rezerwy gotówkowe w wysokości 8,2 mld USD wspierają inwestycje w treści i skup akcji: Netflix odkupił akcje własne o wartości 4,8 mld USD w Q3, utrzymując zadłużenie brutto w wysokości 15,3 mld USD. Silna płynność wspiera inwestycje w programy, choć trwałe generowanie gotówki i zdyscyplinowana alokacja kapitału pozostają kluczowe dla długoterminowych zwrotów dla akcjonariuszy.
Czym jest Netflix (NFLX)?
Netflix to globalna firma rozrywkowa, która streamuje seriale telewizyjne, filmy, gry i transmisje na żywo dla płacących członków. Jej model subskrypcyjny łączy profesjonalnie produkowane oryginały z licencjonowanymi programami, dystrybuowanymi za pośrednictwem usługi internetowej na telewizorach i urządzeniach mobilnych. Plany z reklamami łączą również reklamodawców z widownią oglądającą usługę, tworząc kolejne źródło monetyzacji. Firma generuje przychody głównie z subskrypcji i reklam, przy czym sprzedaż za Q3 wynosząca 12,874 mld USD ilustruje skalę jej jednorodnego biznesu streamingowego.
Strategia wzrostu Netflix koncentruje się na zróżnicowanym programowaniu, ulepszonym odkrywaniu treści oraz silniejszej monetyzacji subskrypcji i reklam. W 2026 roku nawiązała partnerstwo z TF1 we Francji i zawarła umowę licencyjną z Disney, dodając treści stron trzecich obok własnych produkcji. Firma rozszerza również Netflix Ads Suite poprzez partnerstwa w Q3 z MercadoLibre w Ameryce Łacińskiej i AdForm w Europie, na Bliskim Wschodzie i w Afryce. Przy globalnej widowni zbliżającej się do miliarda ludzi, inicjatywy te mają na celu wzmocnienie retencji i popytu reklamodawców, a zwroty zależą od zaangażowania widzów i skutecznej realizacji produktów reklamowych.
Wyniki Netflix (NFLX) za Q3 2026: 37% wzrost zysku operacyjnego przy słabszych perspektywach reklamowych
Netflix odnotował przychody za Q3 2026 w wysokości 12,874 mld USD, co stanowi wzrost o 11,8% rok do roku, napędzany głównie przez liczbę członków i ceny. Zysk operacyjny wzrósł o 37% do 4,459 mld USD, a marża osiągnęła 34,6%, wspierana harmonogramem wydatków, podczas gdy całoroczne prognozy wolnych przepływów pieniężnych obniżono z 12,5 mld do 12 mld USD, głównie z powodu oczekiwanej w Q4 transakcji nieruchomościowej. Przy prognozowanych przychodach na Q4 w wysokości 13,442 mld USD i obniżonych oczekiwaniach reklamowych do 2,7 mld USD, przyszłe zyski zależą od retencji, realizacji produktów reklamowych i zwrotów z programowania.
Czytaj więcej: Netflix (NFLX) Wyniki za Q3 FY2026: Niedobór zysku w Q4 i 1000 zwolnień napędzają przecenę o 5,31%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody |
11,510 mld USD Q3 2025 |
12,874 mld USD |
Poprawa. Wzrost o 11,8% r/r. |
|
Zysk operacyjny |
3,248 mld USD Q3 2025 |
4,459 mld USD |
Wyższy. Wzrost o 37% r/r. |
|
Marża operacyjna |
28,2% Q3 2025 |
34,60% |
Rozszerzona. Wzrost o 6,4 punktu procentowego. |
|
Rozwodniony EPS |
0,59 USD Q3 2025 |
0,87 USD |
Wyższy. Wzrost o 0,28 USD r/r. |
|
Wolne przepływy pieniężne |
2,660 mld USD Q3 2025 |
2,884 mld USD |
Poprawa. Wzrost o 8,4% r/r. |
|
Przychody z reklam FY2026 |
~3 mld USD poprzednia prognoza |
~2,7 mld USD |
Obniżone. Około 300 mln USD poniżej poprzedniej prognozy. |
|
Wolne przepływy pieniężne FY2026 |
~12,5 mld USD poprzednia prognoza |
~12 mld USD |
Obniżone. Około 500 mln USD poniżej poprzedniej prognozy. |
|
Prognoza przychodów na Q4 |
12,051 mld USD Q4 2025 |
13,442 mld USD |
Perspektywy. Implikuje wzrost o 11,5% r/r. |
- Przychody za Q3 wzrosły o 11,8% do 12,874 mld USD. Przychody wzrosły o 2,5% sekwencyjnie obok wzrostu rocznego, odzwierciedlając silniejszą monetyzację subskrypcji i wkład reklam. Utrzymanie retencji członków i skuteczne korekty cen będą ważne dla podtrzymania dynamiki przychodów.
- Przychody UCAN wzrosły o 11% do 5,628 mld USD. Wzrost liczby członków i ceny wspierały wyniki w największym rynku regionalnym Netflix w danym kwartale. Dalsze utrzymanie i popyt reklamodawców mogłyby wspierać zyski, choć koszty programowania wpływają na rentowność i zwroty gotówkowe.
- Zysk operacyjny wzrósł o 37% do 4,459 mld USD. Zysk za poprzedni rok zawierał 619 mln USD brazylijskich wydatków podatkowych, a harmonogram bieżących wydatków również pomógł. Wzrost subskrypcji wspierał rentowność, ale utrzymanie efektywności kosztowej będzie ważne w miarę normalizacji wydatków.
- Inwestycje w treści rozszerzyły możliwości programowania Netflix. Dodatki do aktywów treściowych w Q3 wyniosły łącznie 5,16 mld USD, wspierając produkcję i licencjonowanie wydań streamingowych. Inwestycje wspierają retencję, a zwroty zależą od zaangażowania widzów i monetyzacji subskrypcji.
- Prognoza przychodów na Q4 osiągnęła 13,442 mld USD. Perspektywy implikują 11,5% roczny wzrost, a realizacja zależy od liczby członków, cen i popytu reklamowego. Utrzymanie subskrybentów, poprawa możliwości reklamowych i kontrola wydatków na programowanie będą ważne dla przyszłego wzrostu zysków.
Perspektywy inwestycyjne Netflix (NFLX) na 2026: Scenariusz byczych $85 vs. niedźwiedzich $55
Perspektywy Netflix na 2026 rok zależą od tego, czy wzrost subskrypcji może podtrzymać zyski, podczas gdy produkty reklamowe nadrabiają zaległości wobec oczekiwań. Dziewięciomiesięczne wolne przepływy pieniężne w wysokości 9,5 mld USD wspierają obniżoną roczną prognozę na poziomie 12 mld USD, a opóźnienia reklamowe sprawiają, że powtarzalny wzrost staje się centralnym elementem wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, jak retencja, monetyzacja i koszty programowania mogą kształtować wyniki do grudnia 2026.
Scenariusz byczych: Wzrost subskrypcji i odbudowa reklam kierują NFLX w stronę $85
Poprawa realizacji reklamowej dałaby Netflix bezpośrednią drogę do silniejszych zysków obok rentownej bazy subskrypcyjnej. Całoroczna prognoza przychodów z reklam spadła do około 2,7 mld USD z 3 mld USD, pozostawiając miejsce na odbudowę opóźnionych możliwości produktowych. Lepszy dostęp reklamodawców monetyzowałby istniejącą oglądalność, podczas gdy utrzymani członkowie nadal wspierają przychody z subskrypcji.
Scenariusz $85 zyskałby wsparcie, gdyby sprzedaż reklamowa odbiła się w kierunku poprzedniej rocznej prognozy 3 mld USD, a przychody za Q4 przekroczyły 13,442 mld USD. Generowanie gotówki powyżej implikowanego poziomu Q4 wynoszącego około 2,5 mld USD, po wydatkach na nieruchomości, wzmocniłoby perspektywy zwrotu na akcję.
Scenariusz bazowy: Stabilne subskrypcje utrzymują NFLX między $65 a $75
Ciągły wzrost subskrypcji mógłby utrzymać postęp zysków Netflix nawet jeśli reklamy poprawiają się powoli. Przychody za Q3 wzrosły o 11,8%, pomagając zniwelować obniżone perspektywy reklamowe i nadchodzące koszty organizacyjne. Scenariusz bazowy zakłada, że te czynniki kompensujące się utrzymają, generując umiarkowany postęp zysków, pozostawiając tempo monetyzacji reklam nierozwiązanym.
Zakres $65–$75 byłby odpowiedni przy przychodach zbliżonych do prognozy Q4, całorocznej marży operacyjnej na poziomie 31,5% i stopniowej poprawie reklam. Lepsze zaangażowanie wspierałoby górny koniec zakresu, podczas gdy słabsza retencja mogłaby pochłonąć wystarczająco dużo postępu, aby ograniczyć wzrost kursu akcji.
Scenariusz niedźwiedzi: Słabsza retencja i wyższe koszty ciągną NFLX w stronę $55
Wolniejszy wzrost subskrypcji w pełni ujawniłby Netflix na opóźnienia reklamowe i koszty programowania. Monetyzacja subskrypcji wspierała wzrost przychodów w Q3, podczas gdy harmonogram wydatków pomógł podnieść marżę operacyjną powyżej 26% oczekiwanych dla Q4. Jeśli wzrośnie liczba rezygnacji lub nowe programy nie zdołają zatrzymać widzów, Netflix mógłby stracić tę poduszkę zysku przed poprawą możliwości reklamowych.
Scenariusz $55 stałby się bardziej prawdopodobny, gdyby przychody za Q4 nie osiągnęły 13,442 mld USD przy marży poniżej 26% i dalszej słabości reklam. Nowe treści musiałyby wtedy wnosić więcej tylko po to, aby ustabilizować zyski, pozostawiając mniej wsparcia dla wyceny.
Prognozy kursu akcji NFLX na 2026 według analityków Wall Street
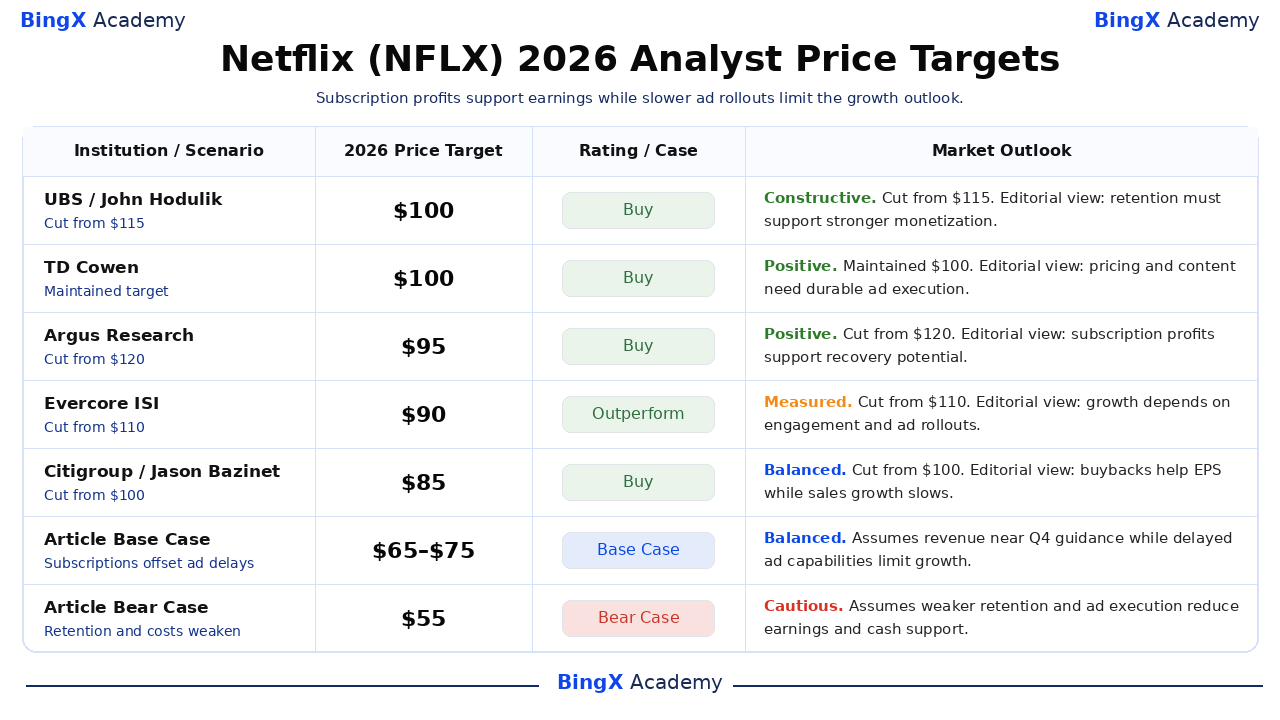
Te imienne, datowane cele stron trzecich odnoszą się do akcji Netflix notowanych na Nasdaq i generalnie obejmują około 12 miesięcy, wykraczając poza grudzień 2026. Zakres $85–$100 odzwierciedla różne oceny dotyczące monetyzacji subskrypcji i odbudowy reklam; interpretacje biznesowe poniżej mają charakter redakcyjny. Dwa ostatnie wiersze to oddzielne scenariusze na 2026 rok zawarte w tym artykule.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
UBS |
$100 |
Kup |
Konstruktywne. 2026-10-21: obniżono z $115 do $100; utrzymano rekomendację Kup. Interpretacja redakcyjna: retencja subskrypcji i poprawa monetyzacji muszą odbudować wzrost po obniżonych perspektywach reklamowych. |
|
TD Cowen |
$100 |
Kup |
Pozytywne. 2026-10-21: utrzymano $100 i rekomendację Kup. Interpretacja redakcyjna: dystrybucja treści i ceny mogą wspierać zyski, ale nowe narzędzia reklamowe wciąż muszą generować sprzedaż. |
|
Argus Research |
$95 |
Kup |
Pozytywne. 2026-10-22: obniżono z $120 do $95; utrzymano rekomendację Kup. Interpretacja redakcyjna: rentowna baza subskrypcyjna wspiera potencjał odbudowy, choć harmonogram wydatków ogranicza ekstrapolację z marży trzeciego kwartału. |
|
Evercore ISI |
$90 |
Przewyższa rynek |
Wyważone. 2026-10-21: obniżono z $110 do $90; utrzymano rekomendację Przewyższa rynek. Interpretacja redakcyjna: dystrybucja międzynarodowa i ekspansja reklamowa oferują drogi wzrostu, uzależnione od zaangażowania i ulepszeń we wdrażaniu produktów. |
|
Citigroup |
$85 |
Kup |
Zrównoważone. 2026-10-21: obniżono z $100 do $85; utrzymano rekomendację Kup. Interpretacja redakcyjna: utrzymani subskrybenci i skup akcji wspierają zysk na akcję, podczas gdy wolniejszy wzrost sprzedaży ogranicza krótkoterminowy przypadek wyceny. |
|
Scenariusz bazowy artykułu |
65–75 |
Scenariusz bazowy |
Zrównoważone. Zakłada, że subskrypcje wspierają przychody zbliżone do prognozy Q4, podczas gdy opóźnione możliwości reklamowe ograniczają wzrost do grudnia 2026. |
|
Scenariusz niedźwiedzi artykułu |
$55 |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że słabsza retencja i realizacja reklam zmniejszają zyski i wsparcie gotówkowe do grudnia 2026. |
Jak kupić akcje Netflix (NFLX) na BingX
Kup i utrzymuj akcje Netflix poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności notowań i kwalifikowalności konta. Netflix oferuje ekspozycję na globalne subskrypcje streamingowe, reklamy i programy rozrywkowe. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat finansowania.
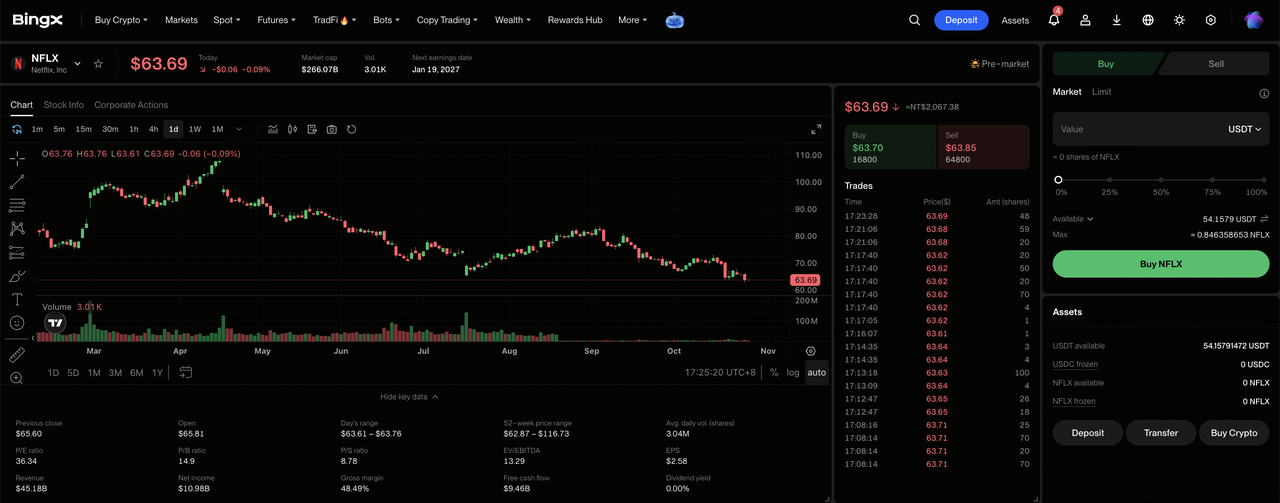
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przelej USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wyborem wielkości inwestycji zapoznaj się z minimalną kwotą zlecenia wybranej akcji i kwalifikowalnością do zakupu ułamkowego.
Krok 3: Wybierz Netflix (NFLX). Otwórz rynek Stocks, wyszukaj Netflix (NFLX) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualny kurs akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Netflix. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe korzystają z dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Sprawdź i zarządzaj swoimi pozycjami. Otwórz „Stocks > Positions", aby monitorować swoje akcje NFLX i niezrealizowany zysk lub stratę. Użyj opcji Wszystkie zlecenia, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk dla inwestorów Netflix w 2026
Powtarzalne subskrypcje Netflix, globalna dystrybucja i znaczące powtarzalne generowanie gotówki wspierają jego perspektywy zysku. Jednak słabsza retencja, koszty programowania, opóźnienia reklamowe i alokacja kapitału mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza retencja subskrybentów mogłaby wywierać presję na przychody: Przychody za Q3 osiągnęły 12,874 mld USD, wspierane głównie przez liczbę członków i ceny w całej usłudze streamingowej. Niższe przyrosty subskrybentów lub wskaźniki odnowień mogłyby zmniejszyć zyski i marże operacyjne.
- Wyższe koszty programowania mogłyby ograniczać marże: Prognoza marży na Q4 wynosząca 26% obejmuje około 120 punktów bazowych kosztów restrukturyzacji. Wyższe koszty treści i wynagrodzeń mogłyby osłabić rentowność, jeśli przychody z subskrypcji i sprzedaży reklamowej rosną wolniej.
- Opóźnienia we wdrożeniu reklam mogłyby ograniczać wzrost przychodów: Całoroczna prognoza reklamowa osiągnęła około 2,7 mld USD, ale wolniejsze możliwości produktowe obniżyły poprzednią prognozę. Opóźnione narzędzia dla reklamodawców, funkcje pomiarowe lub adoptacja przez klientów mogłyby zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogłyby ograniczać zwroty dla akcjonariuszy: Netflix odkupił akcje o wartości 4,8 mld USD w Q3, podczas gdy produkcja treści wymagała znacznej ilości gotówki. Wyższe wydatki na programowanie lub dodatkowe zakupy nieruchomości mogłyby ograniczyć przyszłe skup akcji własnych i zwroty gotówkowe na akcję.
- Słabsza monetyzacja mogłaby wywierać presję na wycenę: Marża operacyjna Netflix za Q3 osiągnęła 34,6%, wspierana częściowo harmonogramem wydatków, a nie powtarzalnymi oszczędnościami. Wolniejszy wzrost subskrypcji, słabsza realizacja reklam lub rosnące koszty programowania mogłyby zmniejszyć zyski i wywołać spadki kursu akcji.
Podsumowanie: Czy warto inwestować w Netflix w 2026 roku?
Kwartalny zysk operacyjny Netflix w wysokości 4,459 mld USD i wolne przepływy pieniężne na poziomie 2,884 mld USD demonstrują zdolność zarobkową jego biznesu subskrypcyjnego. Międzynarodowe programowanie i partnerstwa reklamowe wspierają możliwości monetyzacji, podczas gdy skup akcji własnych może poprawić wyniki na akcję. Podtrzymanie tego postępu będzie zależeć od utrzymania członków po podwyżkach cen i generowania zwrotów z inwestycji w treści i reklamy.
Scenariusz byczych $85 zakłada, że reklamy odbudowują się w kierunku 3 mld USD, przychody przekraczają prognozę Q4, a generowanie gotówki przewyższa oczekiwania. Scenariusz bazowy $65–$75 odzwierciedla stabilne subskrypcje, podczas gdy scenariusz niedźwiedzi $55 uwzględnia słabszą monetyzację i koszty. Przy kursie zamknięcia NFLX na poziomie $63,90 w dniu 2026-10-26, inwestorzy powinni obserwować, czy wzrost subskrypcji przekłada się na trwały zysk na akcję.
Przypomnienie o ryzyku: Globalny biznes subskrypcyjny Netflix nie eliminuje ryzyka inwestycyjnego. Słabsza retencja, opóźnione możliwości reklamowe lub rosnące koszty programowania mogłyby zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, generowanie gotówki i swoją tolerancję na ryzyko przed zakupem akcji NFLX.
Powiązane artykuły
- Walt Disney (DIS) Prognoza kursu akcji 2026: Czy Disney+ i parki rozrywki mogą popchnąć DIS w kierunku $145?
- AMC Entertainment (AMC) Prognoza kursu akcji 2026: Czy wzrost wpływów kinowych może popchnąć AMC w kierunku $4,50?
- Alphabet (GOOGL) Prognoza kursu akcji 2026: Czy 82% wzrost chmury i AI mogą popchnąć akcje GOOGL do $430?
- Reddit (RDDT) Prognoza kursu akcji 2026: Czy możliwości danych AI mogą popchnąć RDDT w kierunku $300?
- GameStop (GME) Prognoza kursu akcji 2026: Czy wzrost kolekcjonerski może popchnąć GME w kierunku $30?
- Snap Inc. (SNAP) Prognoza kursu akcji 2026: Czy wzrost reklam i subskrypcji może popchnąć SNAP w kierunku $10?
