

AST SpaceMobile (ASTS) buduje sieć szerokopasmową na niskiej orbicie okołoziemskiej, zaprojektowaną do łączenia standardowych smartfonów bez wyspecjalizowanych terminali. Satelity BlueBird, bramki naziemne i integracje sieci mobilnych tworzą podstawowy system, z komercyjnymi operatorami i agencjami rządowymi zapewniającymi początkową bazę zapotrzebowania. Możliwość jest duża, choć akcje pozostają wrażliwe na realizację startów, zgodę regulacyjną i koszty budowy globalnej konstelacji.
Ostatni kwartał pokazał szybki wzrost przychodów wraz z wydatkami na osiągnięcie skali komercyjnej. Przychody AST SpaceMobile Q2 2026 osiągnęły 31,5 miliona dolarów, w porównaniu z 1,16 miliona dolarów rok wcześniej, gdy dostawy bramek i kamienie milowe rządu amerykańskiego wygenerowały sprzedaż. Portfel zamówień wzrósł do około 1,3 miliarda dolarów, jednak strata netto 230,9 miliona dolarów pokazała, dlaczego przekształcanie startów i zobowiązań w regularny przychód z usług pozostaje głównym testem inwestycyjnym.
Prognoza akcji ASTS na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz konstelacji i komercjalizacji: udane starty BlueBird, aktywacja operatorów i konwersja portfela zamówień mogłyby ustanowić regularny przychód z usług w sieci dystrybucyjnej obejmującej ponad 3 miliardy abonentów.
- Scenariusz wdrożenia i finansowania: opóźnienia harmonogramu, regulacyjne zwłoki i ciągłe straty mogłyby przesunąć przychody komercyjne i wymagać większego finansowania związanego z kapitałem własnym.
Ten przewodnik analizuje prognozę akcji ASTS, scenariusze cenowe na 2026, kluczowe ryzyko i perspektywy analityków, bazując na raporcie z wyników Q2 2026 AST SpaceMobile z 10 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 10 września, plus jak handlować futures na akcje ASTS na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy dla Inwestorów AST SpaceMobile do Znajomości we Wrześniu 2026
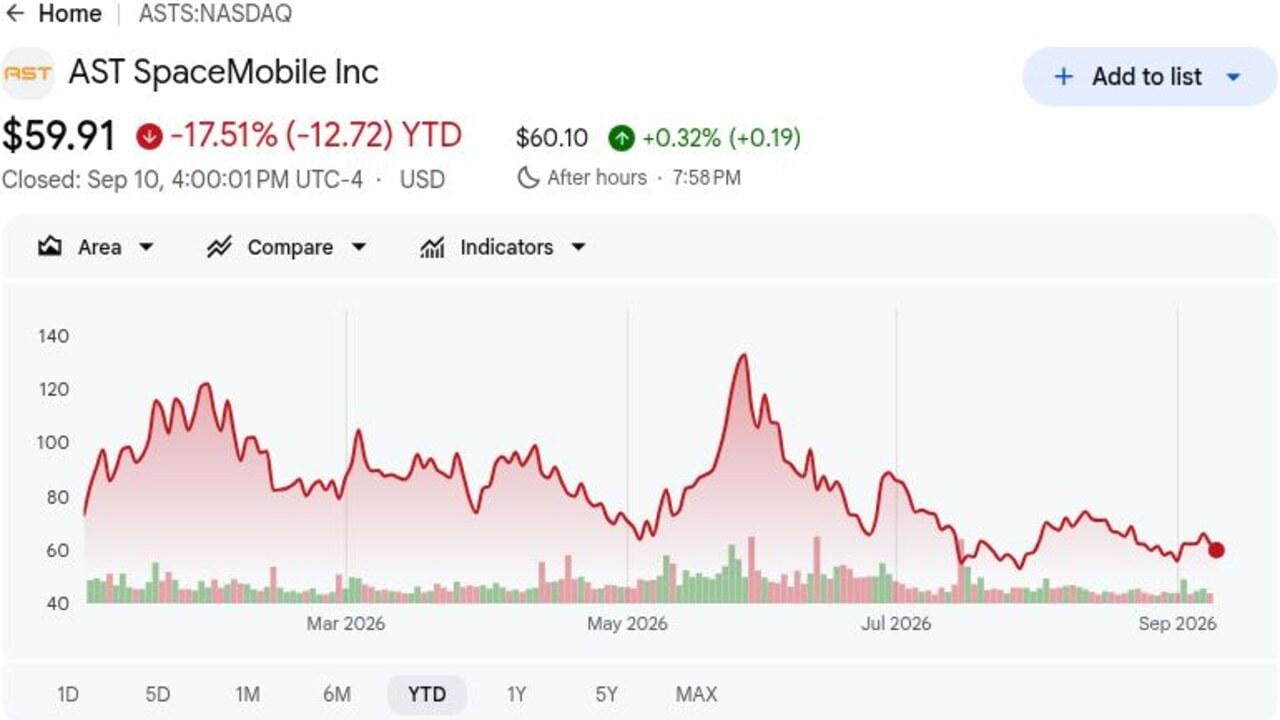
- ASTS zamknął się na 59,91 dolarów 10 września i pozostał w dół o 17,51% rok do roku: Akcje były ponad 55% poniżej 52-tygodniowego maksimum 133,86 dolarów, pokazując jak szybko kamienie milowe satelitarne i obawy finansowe mogą przekształcić wycenę.
- Przychody Q2 osiągnęły 31,5 miliona dolarów, w porównaniu z 1,16 miliona dolarów: Sprzedaż wzrosła ponad dwudziestokrotnie rok do roku poprzez dostawy bramek i kamienie milowe rządu amerykańskiego, ale nie osiągnęła konsensusu FactSet 34,5 miliona dolarów o około 3,0 miliony dolarów.
- Portfel zamówionych przychodów rozszerzył się do około 1,3 miliarda dolarów: Łączna kwota obejmuje zobowiązania partnerów komercyjnych i ponad 125 milionów dolarów dodatkowych nagród rządu amerykańskiego. Kamienie milowe startów i zasięgu określą, kiedy ten portfel zamieni się w przychody i gotówkę.
- Pro forma płynność przekroczyła 3,7 miliarda dolarów po finansowaniu: AST SpaceMobile pozyskał 1,15 miliarda dolarów poprzez obligacje zamienne, przedłużając pas startowy dla satelitów, bramek i startów. Finansowanie zmniejsza presję płynności w najbliższym czasie, ale zwiększa ryzyko rozwodnienia.
- Ciągły zasięg wybranych rynków wymaga około 45 do 60 satelitów: AST SpaceMobile zgłosił 13 satelitów na orbicie po niedawnych wdrożeniach. Kadencja produkcji i startów musi zamknąć tę lukę, zanim szersze usługi komercyjne będą mogły się skalować.
Czym Jest AST SpaceMobile (ASTS)?
AST SpaceMobile to firma komunikacji satelitarnej rozwijająca sieć SpaceMobile, platformę bezpośrednią do urządzeń zaprojektowaną do rozszerzenia szerokopasmowej sieci komórkowej poza naziemne wieże. Jej duże satelity BlueBird komunikują się ze zwykłymi smartfonami używając spektrum mobilnego dostarczanego przez partnerów operatorów. Przychody obecnie pochodzą z wyposażenia bramek i kamieni milowych kontraktów rządowych, podczas gdy długoterminowy model zależy od dzielenia się ekonomią usług z operatorami sieci mobilnych. Platforma celuje w przypadki użycia wiejskie, morskie, lotnicze, reagowania kryzysowego i obronne bez konieczności wymiany telefonów przez konsumentów.
Długoterminowa strategia łączy pionowo zintegrowaną produkcję satelitów z dystrybucją kierowaną przez operatorów. AST SpaceMobile współpracuje z niemal 60 operatorami sieci mobilnych reprezentującymi ponad 3 miliardy abonentów, z relacjami obejmującymi AT&T, Verizon, Vodafone i grupę stc. Komercyjne porozumienie Vodafone rozciąga się do 2034 roku, a umowa stc obejmuje zobowiązanie do przedpłaty 175 milionów dolarów. SpaceX i Blue Origin dostarczają zdolności startowe nawet gdy Starlink konkuruje w usłudze bezpośredniej do urządzeń, czyniąc różnorodność produkcyjną, dostęp do startów i integrację z partnerami kluczowymi dla ekspansji firmy.
Przeczytaj więcej: Najlepsze Akcje Kosmiczne do Kupna przed IPO SpaceX
Przegląd Wyników AST SpaceMobile (ASTS) Q2 2026: Wzrost Przychodów, Portfel Zamówień i Wydatki na Wdrożenie
AST SpaceMobile zgłosił przychody Q2 w wysokości 31,5 miliona dolarów w porównaniu z konsensusem FactSet 34,5 miliona dolarów, w górę z 1,16 miliona dolarów rok wcześniej, podczas gdy strata GAAP na akcję 0,77 dolara była wyższa od oczekiwanych około 0,32 dolara. Strata netto osiągnęła 230,9 miliona dolarów a wydatki operacyjne wzrosły do 329,1 miliona dolarów, częściowo z powodu straty z przymusowej konwersji 125,9 miliona dolarów. Portfel zamówień rozszerzył się do około 1,3 miliarda dolarów, płynność przekroczyła 3,7 miliarda dolarów a kierownictwo utrzymało wytyczne na przychody 2026 w wysokości 150-200 milionów dolarów, pozostawiając wykonanie w drugiej połowie roku jako główne napięcie.
Przeczytaj więcej: Przegląd Wyników AST SpaceMobile (ASTS) Q2 2026: Portfel Zamówień 1,30 Mld USD i Wytyczne 2026 Napędzają 4,17% Wzrost
|
Metryka Finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
34,5 mln USD konsensus FactSet |
31,5 mln USD |
Poniżej oczekiwań. Około 3,0 mln USD poniżej konsensusu; wzrost z 1,16 mln USD rok do roku. |
|
Strata GAAP Q2 na akcję rozwodnioną |
Strata 0,32 USD konsensus |
Strata 0,77 USD |
Poniżej oczekiwań. Strata była o 0,45 USD wyższa niż oczekiwano. |
|
Strata netto GAAP Q2 |
Strata 99,4 mln USD w Q2 2025 |
Strata 230,9 mln USD |
Powiększyła się. Strata wzrosła o 131,5 mln USD rok do roku. |
|
Wydatki operacyjne Q2 |
164,1 mln USD w Q1 2026 |
329,1 mln USD |
Wyższe. Obejmowały stratę z przymusowej konwersji 125,9 mln USD. |
|
Portfel zamówionych przychodów |
Ponad 1,2 mld USD wcześniej |
Około 1,3 mld USD |
Rozszerzony. Obejmuje zobowiązania komercyjne i nagrody rządowe. |
|
Dodatkowe nagrody rządu amerykańskiego |
— |
Ponad 125 mln USD |
Dodane. Praca rządowa rozszerzyła widoczność przed-komercyjną. |
|
Pro forma płynność |
— |
Ponad 3,7 mld USD |
Wzmocniona. Finansowanie przedłużyło pas startowy budowy konstelacji. |
|
Perspektywa przychodów 2026 |
150-200 mln USD poprzednie wytyczne |
150-200 mln USD |
Utrzymane. Mediana 175 mln USD wymaga silnie ważonej drugiej połowy roku. |
- Przychody wzrosły z 1,16 miliona do 31,5 miliona dolarów: Dostawy bramek i kamienie milowe rządowe napędzały wzrost, choć przychody nadal nie osiągnęły konsensusu o 3,0 miliony dolarów. Potrzebne są bardziej spójne terminy dostaw dla stabilniejszej bazy sprzedaży.
- Strata 0,77 dolara na akcję była o 0,45 dolara wyższa niż oczekiwano: Strata netto wzrosła do 230,9 miliona dolarów z 99,4 miliona dolarów rok wcześniej. Koszty produkcji satelitów, inżynierii i finansowania nadal przewyższają szybki wzrost przychodów.
- Portfel zamówień osiągnął 1,3 miliarda dolarów, w tym ponad 125 milionów dolarów nagród rządowych: Zobowiązania komercyjne i sektora publicznego dywersyfikują przyszłe przychody. Ich wartość zależy od wdrożenia, ukończenia kamieni milowych i ściągalności gotówki.
- Wydatki operacyjne podwoiły się sekwencyjnie do 329,1 miliona dolarów: Łączna kwota obejmowała stratę z przymusowej konwersji 125,9 miliona dolarów. Nawet pomijając tę pozycję, produkcja satelitów i inwestycje w sieć ograniczają dźwignię operacyjną.
- Roczne perspektywy 150-200 milionów dolarów zostały utrzymane: Mediana 175 milionów dolarów w porównaniu z 46,2 miliona dolarów przychodów w pierwszej połowie roku. Dostawy bramek, praca rządowa i postęp startów muszą przyspieszyć w drugiej połowie roku.
Perspektywy Inwestycyjne AST SpaceMobile (ASTS) 2026: Scenariusz Byczy 120 USD vs. Scenariusz Niedźwiedzi 40 USD
Centralnym testem jest to, czy wdrożenie BlueBird może przekształcić zasięg operatorów i portfel zamówień 1,3 miliarda dolarów w regularny przychód z usług przed stratami i rozwodnieniem finansowym możliwości.
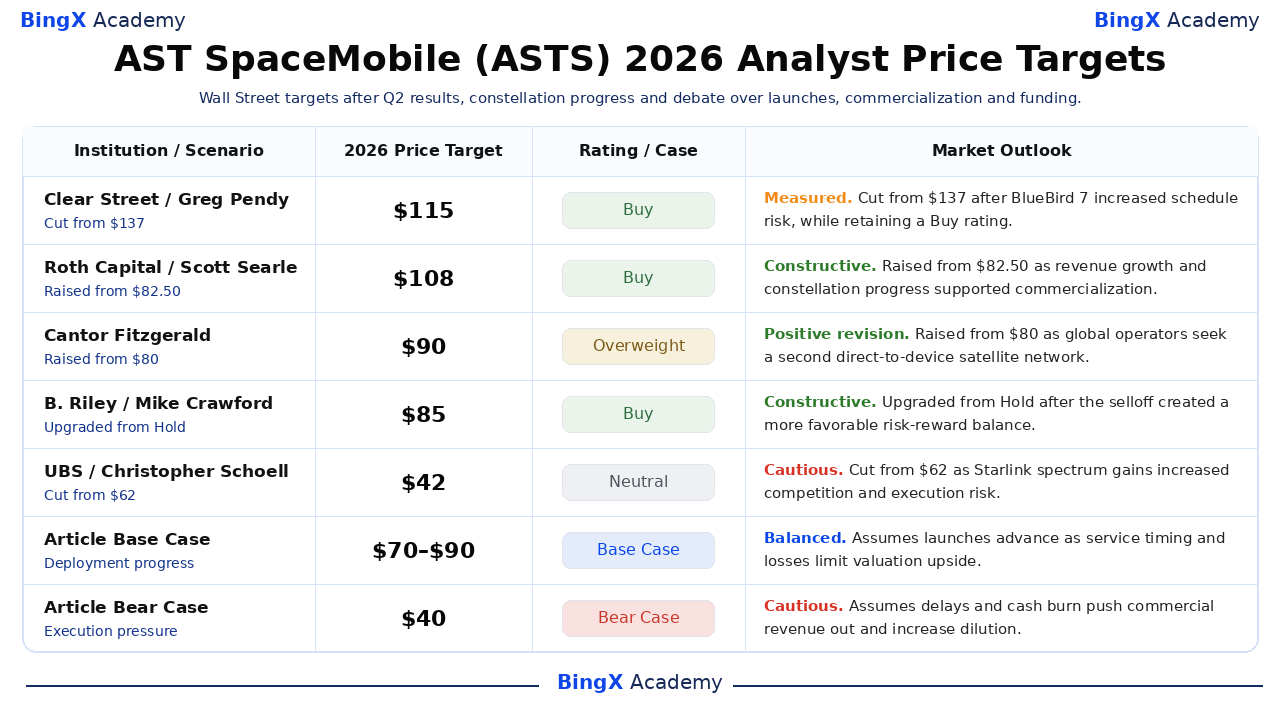
Docelowe ceny analityków AST SpaceMobile (ASTS) 2026 i scenariusze artykułu. Cele stron trzecich to punkty odniesienia, a nie obietnice cenowe. Aktualizowane 11 września 2026.
Scenariusz Byczy: Szybsze Wdrożenie Satelitów Popycha ASTS w Kierunku 120 USD
Scenariusz byczy zakłada, że starty pozostają częste, satelity działają zgodnie z planem, a testowanie operatorów przechodzi w płatne usługi. Portfel zamówień powyżej 1,3 miliarda dolarów zaczyna się konwertować, nagrody rządowe się rozszerzają, a sieć zbliża się do 45-60 satelitów potrzebnych do ciągłego zasięgu na wybranych rynkach.
Ruch w kierunku 120 USD wymagałby przychodów 2026 na poziomie lub powyżej pułapu wytycznych 200 milionów dolarów, aktywacji usług z AT&T, Verizon lub Vodafone oraz jasnej ścieżki od 3,7 miliarda dolarów płynności do komercyjnie użytecznej konstelacji. Wyższe szacunki przychodów i niższe użycie gotówki na satelitę wzmocniłyby scenariusz.
Scenariusz Bazowy: Stabilne Wdrożenie Satelitów Utrzymuje ASTS Między 70 a 90 USD
Scenariusz bazowy zakłada, że produkcja i starty BlueBird postępują, przychody z bramek i rządu wspierają roczne perspektywy, a operatorzy mobilni kontynuują prace integracyjne. Aktywacja komercyjna pozostaje nierówna, podczas gdy kwartalna strata 230,9 miliona dolarów uniemożliwia szybkie przełożenie portfela zamówień 1,3 miliarda dolarów na zyski.
ASTS mogłby handlować głównie między 70 a 90 USD w tych warunkach. Przychody w przedziale 150-200 milionów dolarów, udane uruchomienie satelitów i stabilny portfel zamówień wspierałyby przedział. Większe opóźnienia startów lub wytyczne poniżej 150 milionów dolarów osłabiłyby górny koniec.
Scenariusz Niedźwiedzi: Opóźnienia Startów i Rozwodnienie Ciągną ASTS w Kierunku 40 USD
Scenariusz niedźwiedzi zakłada awarie startów lub satelitów opóźniające ciągły zasięg, spowalniając aktywację operatorów i rozpoznawanie przychodów. Koszty pozostają podwyższone w miarę kontynuowania produkcji, podczas gdy dodatkowe finansowanie zamienne lub kapitałowe zwiększa rozwodnienie.
Ruch w kierunku 40 USD stałby się bardziej prawdopodobny, jeśli przychody z drugiej połowy roku znacznie nie osiągną 103,8 miliona dolarów potrzebnych do osiągnięcia dolnej granicy rocznych wytycznych, wdrożenie satelitów nie osiągnie planu zasięgu lub regulatorzy opóźnią dostęp do spektrum. Silniejsza konkurencja Starlink mogłaby wywierać dodatkową presję przed osiągnięciem przez AST pozytywnego przepływu gotówki.
Prognozy Ceny Akcji ASTS na 2026 od Analityków z Wall Street
Te pięć datowanych działań obejmuje przedział 42-115 USD i odzwierciedla ostro różne założenia dotyczące kadencji startów, zapotrzebowania operatorów, konkurencji i finansowania. To punkty odniesienia stron trzecich, a nie jednolita prognoza konsensusu. Końcowe wiersze Base i Bear to scenariusze redakcyjne Akademii BingX i są oddzielnie oznaczone.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Scenariusz |
Perspektywa Rynkowa |
|
Clear Street / Greg Pendy |
115 USD |
Kupuj |
Ostrożna. 20 kwietnia: obniżenie ze 137 USD po tym jak BlueBird 7 zwiększyło ryzyko harmonogramu, zachowując przy tym Kupuj. |
|
Roth Capital / Scott Searle |
108 USD |
Kupuj |
Konstruktywna. 3 marca: podwyższenie z 82,50 USD gdy wzrost przychodów i postęp konstelacji wspierały komercjalizację. |
|
Cantor Fitzgerald / Colin Canfield |
90 USD |
Przeważaj |
Pozytywna rewizja. 11 sierpnia: podwyższenie z 80 USD gdy globalni operatorzy szukają drugiej satelitarnej sieci bezpośrednio do urządzeń. |
|
B. Riley / Mike Crawford |
85 USD |
Kupuj |
Konstruktywna. 17 lipca: podwyższenie z Trzymaj po tym jak spadek stworzył korzystniejszy stosunek ryzyka do zysku. |
|
UBS / Christopher Schoell |
42 USD |
Neutralny |
Ostrożna. 9 września: obniżenie z 62 USD gdy zyski spektralne Starlink zwiększyły konkurencję i ryzyko wykonania. |
|
Scenariusz Bazowy Artykułu |
70–90 USD |
Scenariusz Bazowy |
Zrównoważona. Zakłada postęp startów gdy terminy usług i straty ograniczają wzrost wyceny. |
|
Scenariusz Niedźwiedzi Artykułu |
40 USD |
Scenariusz Niedźwiedzi |
Ostrożna. Zakłada opóźnienia i spalanie gotówki, które odsuwają przychody komercyjne i zwiększają rozwodnienie. |
Jak Handlować Akcjami AST SpaceMobile (ASTS) na BingX
Handluj perspektywami wdrożenia BlueBird, aktywacji operatorów i konwersji portfela zamówień AST SpaceMobile używając narzędzi BingX TradFi i BingX AI. Ponieważ ASTS może reagować ostro na wyniki startów, decyzje regulacyjne i aktualizacje finansowe, handlowcy powinni zdefiniować zarówno katalizator jak i limity ryzyka przed otwarciem pozycji.
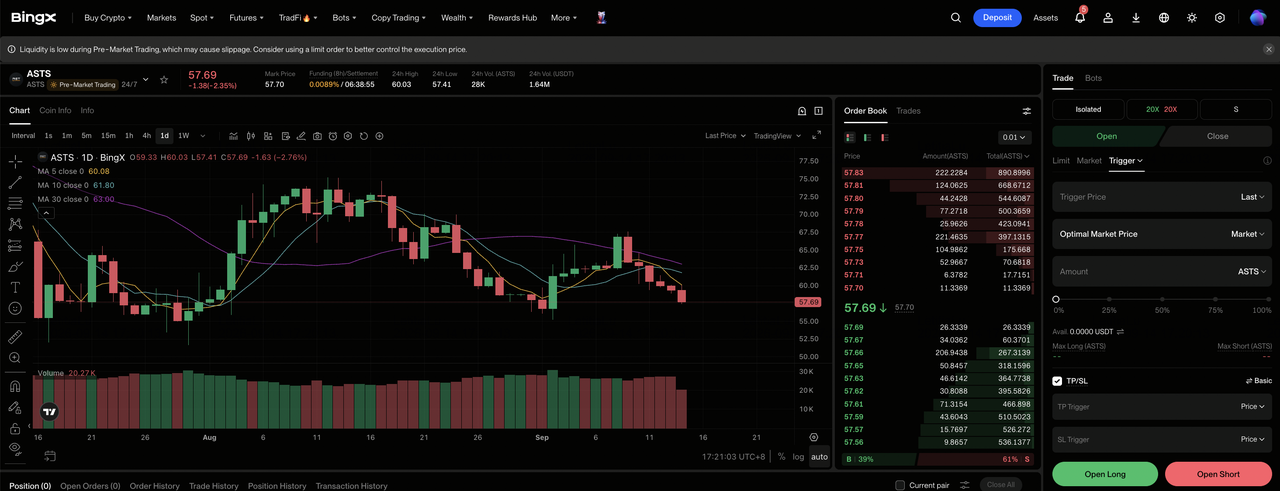
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz AST SpaceMobile (ASTS). Wyszukaj i wybierz kontrakt ASTS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Pozycję Długą jeśli starty pozostają zgodne z harmonogramem, portfel zamówień się konwertuje i operatorzy aktywują usługi. Wybierz Otwórz Pozycję Krótką jeśli opóźnienia, spalanie gotówki lub konkurencja osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie swojej tolerancji ryzyka. ASTS handlował ponad 55% poniżej swojego 52-tygodniowego maksimum 133,86 USD, pokazując dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po otwarciu transakcji. ASTS może reagować szybko na starty, uruchomienia satelitów, umowy z operatorami, zgodę na spektrum, wytyczne i finansowanie.
5 Najważniejszych Ryzyk do Obserwacji dla Inwestorów AST SpaceMobile w 2026
Wycena AST SpaceMobile zależy od kamieni milowych wdrożenia, komercjalizacji i finansowania, które mogą zmienić timing i wartość przyszłego przepływu gotówki.
- Awarie startów lub wdrożenia mogą opóźnić zasięg: Sieć miała 13 satelitów na orbicie i potrzebuje około 45-60 dla ciągłego zasięgu na wybranych rynkach. Awaria satelity opóźniłaby przychody i dodałaby koszty wymiany.
- Portfel zamówień 1,3 miliarda dolarów może konwertować się powoli: Przychody zależą od bramek, wdrożenia satelitów, zgodności regulacyjnej i akceptacji klientów. Opóźnienia mogą przesunąć przychody i wpływy gotówkowe na późniejsze okresy.
- Kwartalna strata 230,9 miliona dolarów utrzymuje wysokie ryzyko rozwodnienia: Ponad 3,7 miliarda dolarów pro forma płynności wspiera ekspansję, ale emisja obligacji zamiennych 1,15 miliarda dolarów pokazuje, że zewnętrzne finansowanie pozostaje ważne. Więcej papierów wartościowych mogło by rozwodnić przyszłe zyski na akcję.
- Zgodności na spektrum mogą spowolnić ekspansję rynkową: Niemal 60 relacji z operatorami obejmuje wiele jurysdykcji z różnymi regułami telekomunikacyjnymi. Opóźnienia na głównych rynkach mogą zmniejszyć osiągalną bazę abonentów i osłabić ekonomię partnerów.
- Starlink może wywierać presję na adopcję i ceny: SpaceX operuje znacznie większą konstelacją i wzmocnił swoją pozycję spektralną. Szybsze wdrożenie lub silniejsze umowy z operatorami mogły by zmniejszyć udział rynkowy AST i wywrzeć presję na ekonomię usług.
Końcowe Myśli: Czy Powinieneś Inwestować w AST SpaceMobile w 2026?
AST SpaceMobile wyszedł poza czysto techniczny koncept. Przychody Q2 osiągnęły 31,5 miliona dolarów, portfel zamówień wzrósł do około 1,3 miliarda dolarów, a relacje z operatorami obejmują ponad 3 miliardy abonentów. Te liczby ustanawiają popyt i dystrybucję, choć strata netto 230,9 miliona dolarów i pozostałe wymagania satelitarne pokazują, jak dużo realizacji nadal czeka.
Scenariusz byczy wymaga startów i aktywacji operatorów, aby przekształcić portfel zamówień w regularny przychód, wspierając 120 USD. Scenariusz niedźwiedzi odzwierciedla opóźnienia harmonogramu, konkurencję i presję finansową, które mogą pociągnąć ASTS w kierunku 40 USD. Konserwatywni handlowcy mogą czekać na przychody na poziomie dolnej granicy rocznych wytycznych, udane uruchomienie dodatkowych BlueBirdów i jaśniejszy timing usług komercyjnych.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje jak ASTS wiąże się z wysokim ryzykiem utraty kapitału. Awarie startów, defekty satelitów, opóźnienia spektralne, spalanie gotówki, rozwodnienie, konkurencja i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązana Lektura
- Najlepsze Akcje Kosmiczne do Kupna przed IPO SpaceX
- Najlepsze Akcje Obronne do Kupna w 2026: Prime'y, Pociski, Drony, Kosmos i Wojna Wspomagana AI
- Prognoza Ceny SpaceX (SPCX) 2026: 227 USD Szczyt Ulicy Fuzji AI czy Bańka Wyceny Tryliona Dolarów?
- Prognoza Ceny Rocket Lab (RKLB) 2026: Czy Nowa Rakieta i Wzrost Obrony Może Popchnąć RKLB w Kierunku 150 USD?
- Perspektywy Akcji Firefly Aerospace 2026: Czy Pojazdy Startowe i Usługi Statków Kosmicznych Doprowadzą FLY do 45+ USD?
- Prognoza Ceny Lockheed Martin (LMT) 2026: Czy Rekordowy Portfel Zamówień Może Popchnąć LMT w Kierunku 700 USD?
