
Arm Holdings (ARM) opracowuje architektury CPU, własność intelektualną systemów i platformy obliczeniowe używane w smartfonach, serwerach chmurowych, pojazdach i urządzeniach połączonych. Jego model licencyjno-royalty'owy zapewnia szeroką ekspozycję na półprzewodniki AI bez posiadania zakładów produkcyjnych, podczas gdy podsystemy obliczeniowe i krzem produkcyjny stają się coraz ważniejsze. Ta ekspansja zwiększa możliwości AI Arm, ale także podnosi ryzyko realizacji, dostaw i mieszanki marż.
Ostatni kwartał pokazał silne zapotrzebowanie po obu stronach modelu. Przychody ARM za Q1 roku fiskalnego 2027 osiągnęły 1,289 mld USD, wzrost o 22% rok do roku, ponieważ przychody z royalty wzrosły o 22% do 715 mln USD, a przychody z licencji wzrosły o 23% do 574 mln USD. Royalty z centrów danych wzrosły ponad dwukrotnie, czyniąc adopcję infrastruktury najjaśniejszym wsparciem dla premii wyceny.
Prognoza akcji ARM na 2026 koncentruje się teraz na dwóch konkurujących wizjach:
- Przypadek royalty AI i wartości na system: wyższe stawki royalty, adopcja Neoverse i zapotrzebowanie na Arm AGI CPU mogłyby rozszerzyć uczestnictwo Arm w infrastrukturze AI.
- Przypadek realizacji i wyceny: nierówne licencjonowanie, koszty krzemu produkcyjnego i premią mnożnik mogłyby przytłoczyć silne zapotrzebowanie, jeśli konwersja przychodów lub marże rozczarowają.
Ten przewodnik analizuje prognozę akcji ARM, scenariusze cenowe na 2026, kluczowe zagrożenia i perspektywy analityków, opierając się na wydaniu Q1 roku fiskalnego 2027 z 29 lipca, materiałach inwestorskich i danych rynkowych do 4 września, plus jak handlować futures akcji ARM na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Arm Holdings powinni wiedzieć we wrześniu 2026
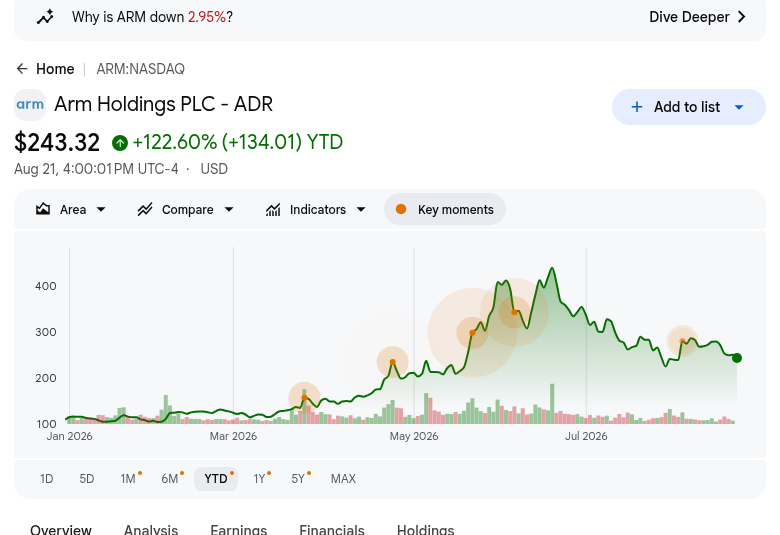
- ARM zamknął się na 252,09 USD 4 września po wzroście o około 115% w ujęciu rocznym: Akcja wzrosła ponad dwukrotnie w 2026, ale nadal była notowana znacznie poniżej czerwcowego szczytu 452,70 USD, pokazując zarówno silny optymizm AI, jak i wysoką wrażliwość na zmieniające się oczekiwania wzrostu.
- Przychody za Q1 roku fiskalnego osiągnęły 1,289 mld USD, wzrost o 22% rok do roku: Przychody były o około 29 mln USD powyżej konsensusu 1,26 mld USD, podczas gdy non-GAAP EPS 0,45 USD pokonał szacunek 0,40 USD. Kwartał pokazał, że wzrost przychodów nadal przekłada się na zyski pomimo wyższych inwestycji.
- Royalty z centrów danych wzrosły ponad dwukrotnie, ponieważ wysyłki Neoverse przekroczyły 1,5 mld rdzeni: Najnowsze 500 mln rdzeni zostało wysłanych w zaledwie dziewięć miesięcy, w porównaniu z sześcioma latami dla pierwszego miliarda. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 i Qualcomm Dragonfly C1000 pokazują szerszą adopcję procesorów Arm w infrastrukturze AI.
- Zapotrzebowanie na Arm AGI CPU przekroczyło 2 mld USD w roku fiskalnym 2027 i 2028: Zarząd wcześniej opisał możliwość 1 mld USD i już dostarczył wstępne produkty do wielu klientów. Większa perspektywa zapotrzebowania rozszerza możliwość przychodów Arm, chociaż nadal musi przekonwertować to na wysyłki i atrakcyjne marże.
- Wybrane cele Wall Street wahają się od 280 do 500 USD: Cel Outperform 500 USD Bernstein odzwierciedla silniejsze zapotrzebowanie na agentic-AI CPU, podczas gdy cel Overweight 280 USD Wells Fargo uwzględnia większą ostrożność co do realizacji i wyceny. Spread 220 USD pokazuje szerokie zaufanie do pozycji strategicznej Arm, ale poważny spór co do wyceny.
Czym jest Arm Holdings (ARM)?
Arm Holdings to firma własności intelektualnej półprzewodników, która projektuje architektury CPU, rdzenie procesorów, IP systemowe, narzędzia deweloperskie i podsystemy obliczeniowe. Klienci płacą opłaty licencyjne za dostęp do technologii i cykliczne royalty, gdy wysyłane są chipy oparte na Arm. Jej platformy obejmują smartfony, tablety, PC, serwery chmurowe, systemy motoryzacyjne, sprzęt przemysłowy i urządzenia połączone. Model asset-light pozwala na skalowanie przychodów w obrębie wysyłek klientów bez prowadzenia przez Arm własnych fabryk waferów.
Obecna strategia Arm wykracza poza indywidualne rdzenie procesorów w kierunku podsystemów obliczeniowych o wyższej wartości i krzemu produkcyjnego z marką Arm. NVIDIA Vera CPU, Google Axion, AWS Graviton5, Microsoft Cobalt 200 i Qualcomm planowany Dragonfly C1000 wszystkie używają technologii Arm w centrach danych. Arm wprowadził również Performix ze wsparciem Microsoft, MongoDB, Redis i SAP, wzmacniając warstwę software'ową, która pomaga deweloperom optymalizować obciążenia w łańcuchu dostaw półprzewodników AI.
Czytaj więcej: Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
Przegląd wyników Q1 roku fiskalnego 2027 Arm Holdings (ARM): przychody, EPS i wzrost centrów danych
Arm dostarczył przychody za Q1 roku fiskalnego w wysokości 1,289 mld USD w porównaniu z oczekiwanymi około 1,26 mld USD, non-GAAP EPS 0,45 USD w porównaniu z oczekiwanymi 0,40 USD i GAAP dochód netto 270 mln USD. Przychody z royalty wzrosły o 22% do 715 mln USD, licencjonowanie wzrosło o 23% do 574 mln USD, a wytyczne przychodów Q2 osiągnęły 1,33-1,43 mld USD. Centralny kompromis to szybszy wzrost AI przeciwko rosnącym wymaganiom wykonania krzemu.
Czytaj więcej: Wiadomości o wynikach Q1 roku fiskalnego 2027 Arm Holdings (ARM): rekordowe przychody i wzrost centrów danych podnoszą akcje o 7,40%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q1 roku fiskalnego 2027 |
1,26 mld USD konsensus |
1,289 mld USD |
Pokonane. Około 29 mln USD powyżej konsensusu; wzrost o 22% rok do roku. |
|
Q1 non-GAAP rozwodniony EPS |
0,40 USD konsensus |
0,45 USD |
Pokonane. Pięć centów powyżej konsensusu; wzrost o 29% rok do roku. |
|
Q1 GAAP rozwodniony EPS |
— |
0,25 USD |
Poprawa. Ponad dwukrotny wzrost z 0,12 USD rok wcześniej. |
|
Q1 GAAP dochód netto |
— |
270 mln USD |
Poprawa. Wzrost ze 130 mln USD rok wcześniej. |
|
Q1 przychody z royalty |
— |
715 mln USD; +22% rok do roku |
Rekord. Royalty z centrów danych wzrosły ponad dwukrotnie. |
|
Q1 przychody z licencji i inne |
— |
574 mln USD; +23% rok do roku |
Rekord. Odnowienia o wysokiej wartości wsparły wzrost. |
|
Q1 przepływy pieniężne z działalności operacyjnej |
— |
902 mln USD |
Silne. Generowanie gotówki finansowało rozszerzanie B+R i prace nad krzem. |
|
Q1 non-GAAP wolne przepływy pieniężne |
— |
665 mln USD |
Pozytywne. Konwersja gotówki pozostała silna pomimo inwestycji. |
|
Perspektywy przychodów Q2 roku fiskalnego 2027 |
Około 1,36 mld USD pogląd rynku |
1,33-1,43 mld USD |
Powyżej punktu środkowego. Punkt środkowy 1,38 mld USD przewyższył cytowany pogląd rynku. |
|
Perspektywy Q2 roku fiskalnego 2027 non-GAAP EPS |
— |
0,43-0,51 USD |
Konstruktywne. Punkt środkowy wskazuje na dalszy wzrost zysków. |
- Przychody w wysokości 1,289 mld USD wzrosły o 22% i pokonały konsensus o około 29 mln USD: Zarówno licencjonowanie, jak i royalty przyczyniły się, zmniejszając zależność od jednego strumienia przychodów w kwartale. Wynik wspiera twierdzenie Arm, że zapotrzebowanie na AI szerzy się na chmurę, krawędź i systemy fizyczne, zamiast pozostawać ograniczonym do jednej kategorii produktów.
- Non-GAAP EPS w wysokości 0,45 USD pokonał szacunek 0,40 USD o pięć centów: GAAP rozwodniony EPS także wzrósł do 0,25 USD z 0,12 USD, a dochód netto zwiększył się do 270 mln USD ze 130 mln USD. Ekspansja zysków pokazuje postęp operacyjny, chociaż inwestorzy nadal muszą oddzielić podstawową ekonomię od wynagrodzenia akcyjnego i skorygowanych miar.
- Przychody z royalty wzrosły o 22% do rekordowych 715 mln USD: Royalty z centrów danych wzrosły ponad dwukrotnie, a Armv9 plus podsystemy obliczeniowe podniosły stawki royalty w urządzeniach konsumenckich. Wzrost zarówno w infrastrukturze, jak i nowszych architekturach ma znaczenie, ponieważ zrównoważona ekspansja royalty zapewnia powtarzającą się ekonomię, która może zrównoważyć niestabilny timing w dużych umowach licencyjnych.
- Przepływy pieniężne z działalności operacyjnej osiągnęły 902 mln USD, a non-GAAP wolne przepływy pieniężne osiągnęły 665 mln USD: Te kwoty przekroczyły GAAP dochód operacyjny i zapewniają zasoby na inżynierię, wydajność i inwestycje w krzem produkcyjny. Dalsze konwersje gotówkowe pomogłyby Arm finansować wzrost AGI CPU bez pozwolenia, aby bardziej kapitałochłonny model biznesowy erodował jego elastyczność finansową.
- Wytyczne przychodów Q2 osiągnęły 1,33-1,43 mld USD: Punkt środkowy 1,38 mld USD plasuje się powyżej cytowanego poglądu rynku 1,36 mld USD, a wytyczne non-GAAP EPS wynoszą 0,43-0,51 USD. Dostarczenie blisko górnych końców wzmocniłoby momentum, podczas gdy chybienie zintensyfikowałoby obawy dotyczące timingu licencji i konwersji AGI CPU.
Perspektywy inwestycyjne Arm Holdings (ARM) na 2026: scenariusz Bull $350 vs scenariusz Bear $180
Perspektywy na 2026 zależą od tego, czy royalty z centrów danych i przychody Arm AGI CPU mogą się rozszerzać bez osłabienia wysokomarżowej ekonomii, która uczyniła model licencyjny Arm wartościowym.
Scenariusz Bull: royalty z centrów danych i zapotrzebowanie na AGI CPU pchają ARM w kierunku $350
Scenariusz Bull zakłada, że royalty z centrów danych nadal rosną znacznie powyżej przychodów całej firmy, gdy wdrożenia NVIDIA Vera, Google Axion, AWS Graviton5 i Microsoft Cobalt się skalują. Ponad 2 mld USD wskazanego zapotrzebowania na AGI CPU konwertuje się na wysyłki, podczas gdy przychody z royalty zachowują generowanie gotówki i kompensują dodatkowe potrzeby produkcyjne i kapitału obrotowego krzemu produkcyjnego.
Ruch w kierunku 350 USD wymagałby kwartalnych przychodów bliskich lub powyżej pułapu wytycznych 1,43 mld USD, dalszego dwucyfrowego wzrostu royalty i dowodów, że przychody AGI CPU niosą zdyscyplinowane marże. Aktualizacje wytycznych, dodatkowe licencje o wysokiej wartości i przepływy pieniężne rosnące obok wysyłek krzemu zapewniłyby najjaśniejsze potwierdzenie; opóźniona konwersja klientów osłabiłaby przypadek.
Scenariusz bazowy: wzrost royalty utrzymuje ARM między $250 a $310
Scenariusz bazowy zakłada, że royalty i licencjonowanie pozostają głównym silnikiem zysków Arm, podczas gdy podsystemy obliczeniowe i przychody AGI CPU skalują się stopniowo. Royalty z centrów danych nadal się rozszerzają, Armv9 wspiera wartość na urządzenie, a kwartalny timing licencji pozostaje nierównomierny. Inwestycje operacyjne rosną, chociaż 665 mln USD ostatnich non-GAAP wolnych przepływów pieniężnych zapewnia przestrzeń na finansowanie mapy drogowej.
W tym scenariuszu ARM mogłby handlować głównie między 250 a 310 USD, gdy inwestorzy równoważą 22% wzrost przychodów z ryzykiem realizacji i premii mnożnikiem. Przychody w ramach przedziału Q2 1,33-1,43 mld USD, stabilne marże i przyrostowe wysyłki AGI CPU wspierałyby przedział; wolniejsze royalty lub słabsza konwersja gotówki wyzwałaby go.
Scenariusz Bear: opóźnienia krzemu i kompresja mnożnika ciągną ARM w kierunku $180
Scenariusz Bear zakłada, że duże możliwości AGI CPU przesuwają się dalej w przyszłe okresy, gdy klienci zmieniają harmonogramy wdrożeń lub plany wydajności. Licencjonowanie pozostaje nierównomierne, zapotrzebowanie na smartfony słabnie, a koszty krzemu produkcyjnego rosną przed pojawieniem się materialnych przychodów. Wolniejszy wzrost royalty pozostawiłby wtedy wydatki operacyjne i zobowiązania dostaw ważące bardziej na zyskach i konwersji gotówki.
Ruch w kierunku 180 USD stałby się bardziej prawdopodobny, gdyby przychody spadły poniżej dolnego pułapu wytycznych 1,33 mld USD, wzrost royalty z centrów danych znacząco spowolnił lub komentarze o marży brutto osłabły, gdy wysyłki krzemu się rozpoczną. Arm mogłaby zachować silną pozycję architekturalną, ale niższe szacunki i skompresowany mnożnik wzrostu zdominowałyby krótkoterminowy wynik akcji.
Prognozy cen akcji ARM na 2026 przez analityków Wall Street
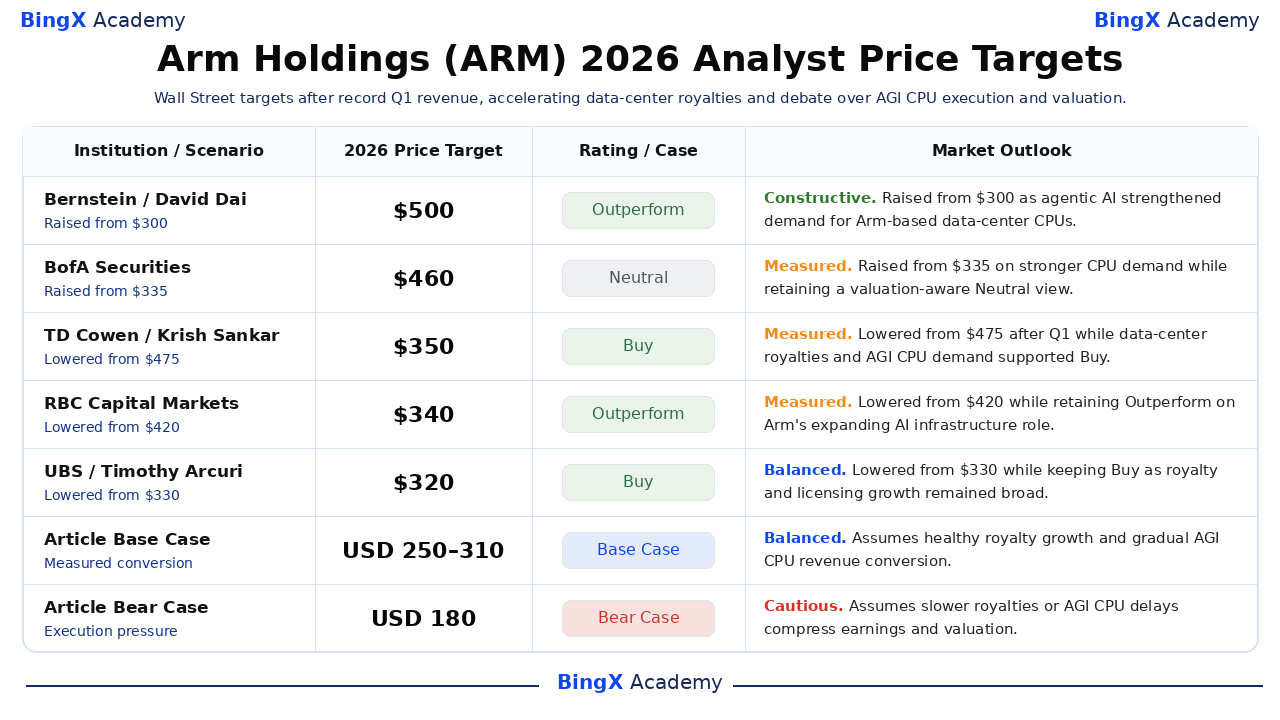
Wybrane cele analityków obejmują zakres 280-500 USD, w porównaniu z zamknięciem ARM na 252,09 USD 4 września. Bernstein i BofA podnieśli swoje cele podczas czerwcowej przeszacowania CPU, podczas gdy kilka firm obniżyło cele po Q1 roku fiskalnego pomimo utrzymania pozytywnych ratingów. Rozproszenie mierzy spór co do wyceny i timingu konwersji; scenariusze artykułu pozostają odrębnymi szacunkami redakcyjnymi.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Bernstein |
500 USD |
Outperform |
Konstruktywne. 17 czerwca: podwyższono z 300 USD, gdy agentic AI wzmocniło zapotrzebowanie na procesory centrów danych oparte na Arm. |
|
BofA Securities |
460 USD |
Neutral |
Zmierzone. 23 czerwca: podwyższono z 335 USD przy silniejszym zapotrzebowaniu na CPU przy zachowaniu świadomego wyceny poglądu Neutral. |
|
TD Cowen |
350 USD |
Buy |
Zmierzone. 30 lipca: obniżono z 475 USD po Q1, podczas gdy royalty z centrów danych i zapotrzebowanie AGI CPU wspierały Buy. |
|
RBC Capital Markets |
340 USD |
Outperform |
Zmierzone. 30 lipca: obniżono z 420 USD przy zachowaniu Outperform w rozszerzającej się roli infrastruktury AI Arm. |
|
UBS |
320 USD |
Buy |
Zrównoważone. 30 lipca: obniżono z 330 USD przy zachowaniu Buy, gdy wzrost royalty i licencjonowania pozostał szeroki. |
|
Wells Fargo |
280 USD |
Overweight |
Zrównoważone. 30 lipca: obniżono z 320 USD, gdy ryzyko realizacji i wyceny zrównoważyło momentum centrów danych. |
|
Scenariusz bazowy artykułu |
250-310 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada zdrowe royalty i stopniową konwersję przychodów AGI CPU. |
|
Scenariusz Bear artykułu |
180 USD |
Scenariusz Bear |
Ostrożne. Zakłada wolniejsze royalty lub opóźnienia AGI CPU kompresują zyski i wycenę. |
Jak handlować akcjami Arm Holdings (ARM) na BingX
Handluj perspektywami royalty z centrów danych Arm, konwersją AGI CPU i wyceny używając narzędzi BingX TradFi i BingX AI. Ponieważ ARM może reagować ostro na timing licencjonowania, wyniki i kamienie milowe produktów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
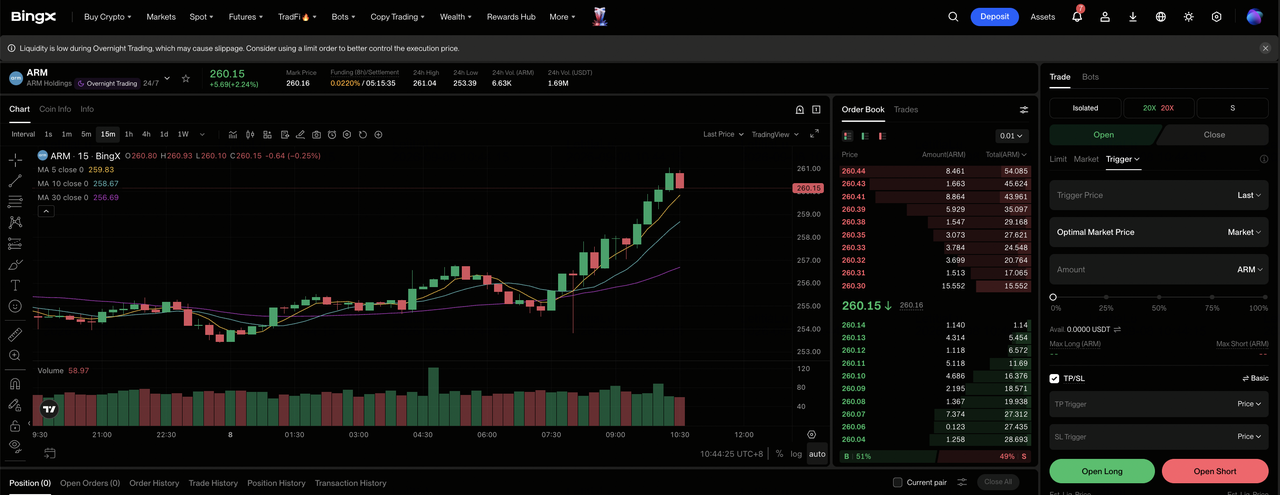
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na dashboardzie giełdy BingX.
Krok 2: Wybierz Arm Holdings (ARM). Wyszukaj i wybierz kontrakt ARM-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli royalty z centrów danych przyspieszają i zapotrzebowanie AGI CPU konwertuje się zyskownie. Wybierz Open Short, jeśli timing licencji słabnie lub koszty krzemu naciskają na marże.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie tolerancji ryzyka. Szeroki roczny zakres ARM 100,02-452,70 USD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonuj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. ARM może reagować szybko na wygrane licencje, trendy royalty, wytyczne wyników, kontrole eksportowe i kamienie milowe AGI CPU.
Top 5 zagrożeń do obserwowania dla inwestorów Arm Holdings w 2026
ARM łączy silny potencjał wzrostu AI z premią wyceny, więc problemy z realizacją mogą szybko wpłynąć zarówno na oczekiwania zysków, jak i mnożnik, jaki inwestorzy są skłonni zapłacić.
- Premia wyceny pozostawia mało miejsca na rozczarowanie: ARM zamknął się na 252,09 USD po wzroście o około 115% w ujęciu rocznym, w zakresie 2026 od 100,02 do 452,70 USD. Skromne chybienie przychodów lub EPS mogłoby zatem wywołać kompresję mnożnika, nawet jeśli firma pozostanie rentowna i rosnąca.
- Przychody z licencji mogą czynić wzrost kwartalny nierównomiernym: Przychody z licencji za Q1 roku fiskalnego osiągnęły 574 mln USD i obejmowały duże umowy strategiczne, których timing może się różnić. Opóźnione odnowienia lub mniej głównych umów mogłoby osłabić przychody krótkoterminowe przed tym, jak powtarzające się royalty zrównoważą lukę.
- Przejście do krzemu produkcyjnego dodaje nowe ryzyko kosztów i realizacji: Ponad 2 mld USD zapotrzebowania na AGI CPU rozszerza możliwości Arm, ale wydajność produkcyjna, zapasy i kapitał obrotowy wprowadzają ryzyko, które nie istnieje w czystym modelu licencjonowania IP. Koszty przybyające przed wysyłkami mogłyby nacisnąć marże i wolne przepływy pieniężne.
- Cykle smartfonów i hiperskalarowców nadal mają znaczenie: Wyższe stawki royalty Armv9 mogą być zrównoważone słabszymi wysyłkami urządzeń, podczas gdy wzrost centrów danych zależy częściowo od małej grupy dużych klientów chmurowych. Wolniejsze zapotrzebowanie na telefony lub opóźnione wdrożenia chmurowe nacisnęłyby wzrost royalty.
- Geopolityka i koncentracja akcjonariuszy mogą podnieść niepewność: Kontrole eksportowe mogą ograniczyć dostęp do technologii na ważnych rynkach, podczas gdy SoftBank pozostaje kontrolującym akcjonariuszem Arm. Zmiany regulacyjne lub decyzje zarządcze mogłyby zawęzić adresowalny rynek i podnieść premię za ryzyko stosowaną do ARM.
Podsumowanie: czy powinieneś inwestować w akcje ARM w 2026?
Arm wchodzi we wrzesień z 22% wzrostem przychodów, rekordowymi przychodami z royalty i licencjonowania, royalty z centrów danych, które wzrosły ponad dwukrotnie, i ponad 2 mld USD wskazanego zapotrzebowania na AGI CPU. Te fakty wspierają tezę AI compute, jednak cena referencyjna 252,09 USD już uwzględnia znaczący postęp. Kluczowe pytanie to, czy nowe przychody z krzemu mogą się skalować bez osłabienia marż lub konwersji gotówki.
Scenariusz bazowy 250-310 USD wymaga zdrowych royalty, przychodów w ramach wytycznych i zmierzonej komercjalizacji AGI CPU. Scenariusz Bull 350 USD potrzebuje szybszej adopcji centrów danych i rentownej konwersji klientów, podczas gdy scenariusz Bear 180 USD odzwierciedla opóźnienia i kompresję mnożnika. Konserwatywni inwestorzy powinni monitorować royalty z centrów danych, timing licencji, wysyłki AGI CPU, marżę brutto i wolne przepływy pieniężne razem.
Przypomnienie o ryzyku: Scenariusze ARM to warunkowe szacunki badawcze, a nie porady inwestycyjne lub gwarantowane zwroty. Akcje i kontrakty TradFi perpetual mogą stracić na wartości, a kontrakty z dźwignią mogą być zlikwidowane. Przejrzyj niezależnie bieżące dane, założenia i warunki BingX przed podjęciem ryzyka.
Powiązane lektury
- Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
- Najlepsze akcje AI Compute i GPU do kupna w 2026: przesunięcie w kierunku inferencji i niestandardowego krzemu
- Najlepsze akcje centrów danych AI do kupna w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- Perspektywy cen akcji Nvidia (NVDA) na 2026: czy Blackwell i Vera Rubin mogą przywrócić NVDA do 300 USD?
- Prognoza akcji Qualcomm (QCOM) na 2026: czy AI i dywersyfikacja mogą popchnąć QCOM powyżej 200 USD?
- Prognoza cen Alphabet (GOOGL) na 2026: czy 82% wzrost chmury i AI mogą popchnąć akcje GOOGL do 430 USD?
