
ウォルマート(WMT)は、ウォルマート米国、ウォルマート国際、サムズクラブ米国を通じて世界最大の小売ネットワークの一つを運営しています。店舗とクラブが事業の基盤であり続けている一方で、eコマース、マーケットプレイスサービス、広告、メンバーシップ、フルフィルメントが成長と収益性においてますます重要になっています。
最新の四半期は、その移行の両面を示しました。 ウォルマート2027年度第2四半期売上高は5.9%増の1,879億3,700万ドルに達し、調整後EPSは0.81ドルに到達、グローバルeコマース売上は23%増、広告は38%増となりました。ウォルマート米国の燃料を除く既存店売上高は2.6%増にとどまり、追跡されたコンセンサス予想の3.8%を下回ったため、投資家はより速いデジタル成長と近期的な店舗モメンタムの鈍化を比較検討することになりました。
2026年のWMT株価予想は現在、2つの相反する見方を中心としています:
- デジタル・マージンケース:eコマース、広告、マーケットプレイス、メンバーシップの成長により、米国既存店売上が回復する中で営業利益が売上より速く成長する。
- バリュエーション圧力ケース:既存店売上の低迷、薬局デフレーション、在庫増加、第3四半期ガイダンス軟化により、収益がプレミアム倍率を支えることができない。
このガイドでは、ウォルマートの8月20日の2027年度第2四半期決算発表、その後の提出書類、9月4日までの市場データ、さらに WMT株式先物の取引方法を BingX TradFiでUSDT担保として利用する方法を基に、WMT株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明します。
2026年9月にウォルマート投資家が知るべき上位5つの事項
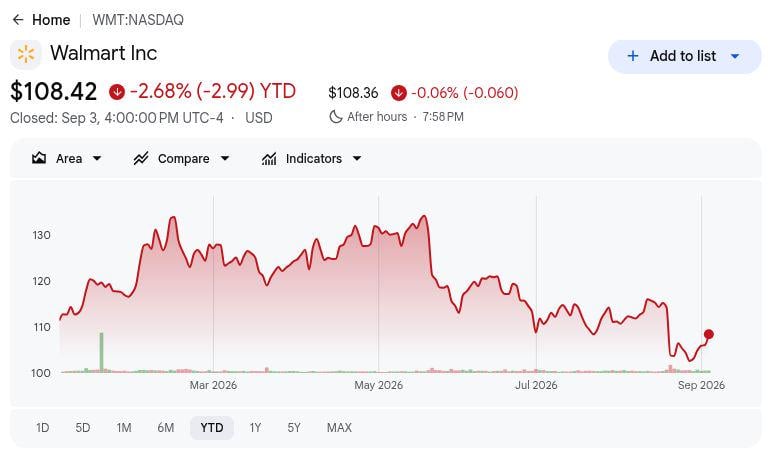
- WMTは108.42ドルで取引を終了し、9月3日時点で年初来2.68%下落:決算日に9.2%下落した後、株式は52週間高値135.16ドルを約19.8%下回る水準にありました。この調整は、ウォルマートのデジタル事業が成長し続けているにもかかわらず、既存店売上と短期ガイダンスへの懸念を反映しています。
- 四半期売上高は1,879億3,700万ドルに達し、前年同期比5.9%成長:売上高は追跡されたコンセンサス予想1,867億5,000万ドルを約11億9,000万ドル上回り、調整後EPSは0.81ドルで推定0.74ドルを7セント上回りました。ヘッドライン結果は米国既存店売上の反応が示唆したよりも堅調でした。
- グローバルeコマース売上は23%成長し、広告は38%増加:ウォルマート米国eコマースは24%上昇し、VIZIOを除くウォルマートコネクトは43%拡大、店舗フルフィルメント配送は40%成長しました。これらの高成長活動は、商品売上を超えて売上構成を拡大し、ウォルマートのデジタルエコシステムの経済性を改善しています。
- 経営陣は2027年度売上成長率を4.0%から5.0%に、調整後EPSを2.80ドルから2.87ドルに引き上げ:以前の範囲は3.5%から4.5%と2.75ドルから2.85ドルでしたが、調整後営業利益成長率は7.0%から8.5%に引き上げられました。より強い年間見通しは、第3四半期EPS ガイダンス0.62ドルから0.64ドルのみとは対照的です。
- 選択された決算後アナリスト目標価格は114ドルから137ドルの範囲:39名のアナリストからなる幅広いグループの平均目標価格は131.88ドルで、推定値は113ドルから155ドルの範囲、35の強気評価に対し4つの保持評価があります。この分散は、ウォルマートの長期モデルへの信頼と既存店売上回復とバリュエーション支援に関する不確実性を表しています。
ウォルマート(WMT)とは何か?
ウォルマートは、店舗、クラブ、eコマースサイト全体でウォルマート米国、ウォルマート国際、サムズクラブ米国を運営するグローバルオムニチャネル小売業者です。その売上高は商品・食料品販売のほか、メンバーシップ、広告、マーケットプレイス手数料、フルフィルメント、金融サービスから得られています。約2億8,000万人の顧客とメンバーが19カ国の10,900以上の店舗と数多くのオンラインプロパティを毎週訪れ、同社は2026年度に7,130億ドルの売上高を生み出し、約210万人の従業員を擁しています。2027年度第2四半期において、ウォルマート米国は1,252億ドルの純売上高を生み出し、国際事業が352億ドル、サムズクラブ米国が257億ドルでした。
ウォルマートの現在の戦略は、物理的な店舗フットプリントとより速い配送、マーケットプレイス拡張、フルフィルメントサービス、メンバーシップ、より高マージンな広告を組み合わせることです。第2四半期において、マーケットプレイス量の約50%がウォルマートフルフィルメントサービスを通じて流れ、サードパーティの品揃えと物流収入の関連性を強化しました。同社はOpenAIと提携してChatGPTを通じたウォルマートとサムズクラブの購入をサポートし、GoogleとはUniversal Commerce Protocolを通じてGeminiで商品を表示するパートナーシップを結んでいます。発表されたVibe.coの買収は、VIZIOとMagnite、Yahoo DSP、Google DV360を含む統合に基づいて、ウォルマートコネクトをセルフサービス型コネクテッドTV広告に拡張することになります。
続きを読む: アマゾン(AMZN)価格予測2026年:AWS AIの再加速は2,000億ドルの設備投資ギャンブルを相殺できるか?
ウォルマート(WMT)2027年度第2四半期決算概要:売上高、EPS、デジタル成長
ウォルマートは2027年度第2四半期売上高1,879億3,700万ドルを達成し、追跡されたコンセンサス予想1,867億5,000万ドルに対し、前年同期比5.9%の成長を示しました。調整後EPSは0.81ドルで推定0.74ドルを上回りました。グローバルeコマースと広告はそれぞれ23%と38%成長し、経営陣は2027年度売上成長率を4.0%から5.0%に、調整後EPSを2.80ドルから2.87ドルに引き上げました。主な弱点は、予想3.8%に対するウォルマート米国既存店売上の2.6%で、続いて第3四半期EPSガイダンス0.62ドルから0.64ドルでした。
続きを読む: ウォルマート(WMT)2027年度第2四半期決算概要:2.6%米国既存店売上未達が9.15%株価下落を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2027年度第2四半期総売上高 |
1,867億5,000万ドル コンセンサス |
1,879億3,700万ドル |
上回る。コンセンサスを約11億9,000万ドル上回る;前年同期比5.9%増。 |
|
第2四半期調整後希薄化EPS |
0.74ドル コンセンサス |
0.81ドル |
上回る。7セントまたは約9.5%コンセンサスを上回る。 |
|
第2四半期GAAP希薄化EPS |
— |
0.80ドル 対 前年同期0.88ドル |
減少。投資損失が営業成長を相殺し、9.1%減。 |
|
第2四半期ウォルマート帰属GAAP純利益 |
— |
63億6,600万ドル |
減少。70億2,600万ドルから9.4%減。 |
|
第2四半期営業利益 |
— |
93億8,300万ドル;前年同期比+28.8% |
改善。関税還付と事業構成が報告利益を押し上げた。 |
|
ウォルマート米国燃料を除く既存店売上 |
3.8% コンセンサス |
2.6% |
未達。薬局価格が125ベーシスポイントの逆風を生み出した。 |
|
グローバルeコマース売上成長 |
— |
前年同期比+23% |
加速。ピックアップ、配送、マーケットプレイスが主要な成長エンジンであり続けた。 |
|
グローバル広告成長 |
— |
前年同期比+38% |
改善。ウォルマートコネクトと国際広告が高マージン構成を拡大した。 |
|
6カ月営業キャッシュフロー |
— |
197億1,000万ドル |
改善。前年同期比13億5,800万ドル増加。 |
|
6カ月フリーキャッシュフロー |
— |
55億2,900万ドル |
減少。設備投資が27億7,200万ドル増加し、13億7,100万ドル減少。 |
|
2027年度第3四半期調整後EPS見通し |
0.67ドルから0.68ドル コンセンサス範囲 |
0.62ドルから0.64ドル |
下回る。短期的な再投資とタイミングがガイダンスに重くのしかかった。 |
|
2027年度調整後EPS見通し |
前回:2.75ドルから2.85ドル |
2.80ドルから2.87ドル |
引き上げ。第2四半期後に両端が上方修正。 |
|
2027年度恒常通貨ベース純売上成長見通し |
前回:3.5%から4.5% |
4.0%から5.0% |
引き上げ。通年売上見通しが両端で50ベーシスポイント改善。 |
- 売上高1,879億3,700万ドルは5.9%成長し、コンセンサスを約11億9,000万ドル上回る:恒常通貨ベース売上高も5.1%増となり、ウォルマート米国の既存店売上結果が弱かったにもかかわらず、幅広いトップライン勢いが維持されていることを示しました。
- 調整後EPS 0.81ドルは推定0.74ドルを7セント上回る:GAAP EPSは株式およびその他投資損失が報告結果に重くのしかかったため0.80ドルに9.1%減少し、より強い基礎的営業と弱い報告純利益トレンドを分離しました。
- グローバルeコマースは23%上昇し、広告は38%増加:VIZIOを除くウォルマートコネクトは43%成長し、店舗フルフィルメント配送は40%拡大、マーケットプレイス純売上は50%以上上昇し、デジタルサービスとサードパーティコマースからの貢献を増加させました。
- 営業利益93億8,300万ドルは28.8%増加:調整後恒常通貨ベース営業利益は17.4%成長し、ウォルマート米国総利益率は158ベーシスポイント拡大しましたが、営業費用は72ベーシスポイントデレバレッジし、関税還付が比較を支援しました。
- 2027年度調整後EPSガイダンスは2.75ドルから2.85ドルから2.80ドルから2.87ドルに上昇:第3四半期ガイダンス0.62ドルから0.64ドルは約0.67ドルから0.68ドルの市場見通しを下回り続け、Flipkartのタイミングが第3四半期売上成長を100ベーシスポイント以上引き下げる見込みです。
ウォルマート(WMT)2026年投資見通し:155ドル強気ケース対90ドル弱気ケース
中心的なテストは、ウォルマートのデジタル事業と改善する営業レバレッジが、既存店売上の鈍化を十分に相殺してプレミアムバリュエーションを支えることができるかどうかです。
強気ケース:強力なeコマースと広告成長がWMTを155ドルに押し上げる
強気ケースは、ウォルマート米国既存店売上が3.5%から4.0%に向けて回復し、グローバルeコマース成長が20%近くまたはそれ以上を維持し、広告が30%を上回り続けることを想定しています。高マージンのマーケットプレイス、メンバーシップ、フルフィルメント売上が調整後営業利益を売上より速く成長させ、2027年度ガイダンスの上限8.5%近くで終了することを支援します。
150ドルから155ドルへの動きには、より強いトランザクションとチケット成長、安定した在庫、およびガイダンス上限2.87ドル近くの調整後EPSが必要になります。継続的なデジタルマージン改善が最も明確な確認を提供し、既存店売上の別の大幅な未達はケースを弱めるでしょう。
基本ケース:安定した売上成長がWMTを120ドルから135ドル間に維持
基本ケースは、eコマースと広告がより遅い店舗成長を相殺することで年間売上が経営陣の4.0%から5.0%の範囲内で成長することを想定しています。調整後EPSは2.80ドルから2.87ドルの見通し内に落ち着き、営業利益は大幅なバリュエーションの再評価を必要とすることなく売上より速く成長し続けます。
このシナリオの下では、WMTは主に120ドルから135ドル間で取引される可能性があります。ガイダンス近くの第3四半期結果、薬局圧力の緩和、継続的なデジタルマージン進展が範囲をサポートし、通年ガイダンスの削減がそれを弱めるでしょう。
弱気ケース:消費者支出の鈍化とマージン圧力がWMTを90ドルに引き下げる
弱気ケースは、ウォルマート米国既存店売上が2.5%近くまたはそれを下回って留まり、薬局デフレーションが持続し、価格投資が関税還付からの利益の一部を相殺することを想定しています。在庫が売上より速く上昇し、設備投資がフリーキャッシュフローに重くのしかかり、プレミアム収益倍率が圧縮し始めます。
90ドルから100ドルへの動きは、第3四半期EPSが0.62ドルを下回ったり、フリーキャッシュフローがさらに弱まったり、経営陣が2027年度ガイダンスを削減したりした場合により可能性が高くなります。このシナリオでもウォルマートは売上を成長させることができますが、弱いキャッシュ転換と遅い収益修正が株式を圧迫するでしょう。
ウォール街アナリストによる2026年WMT株価予測
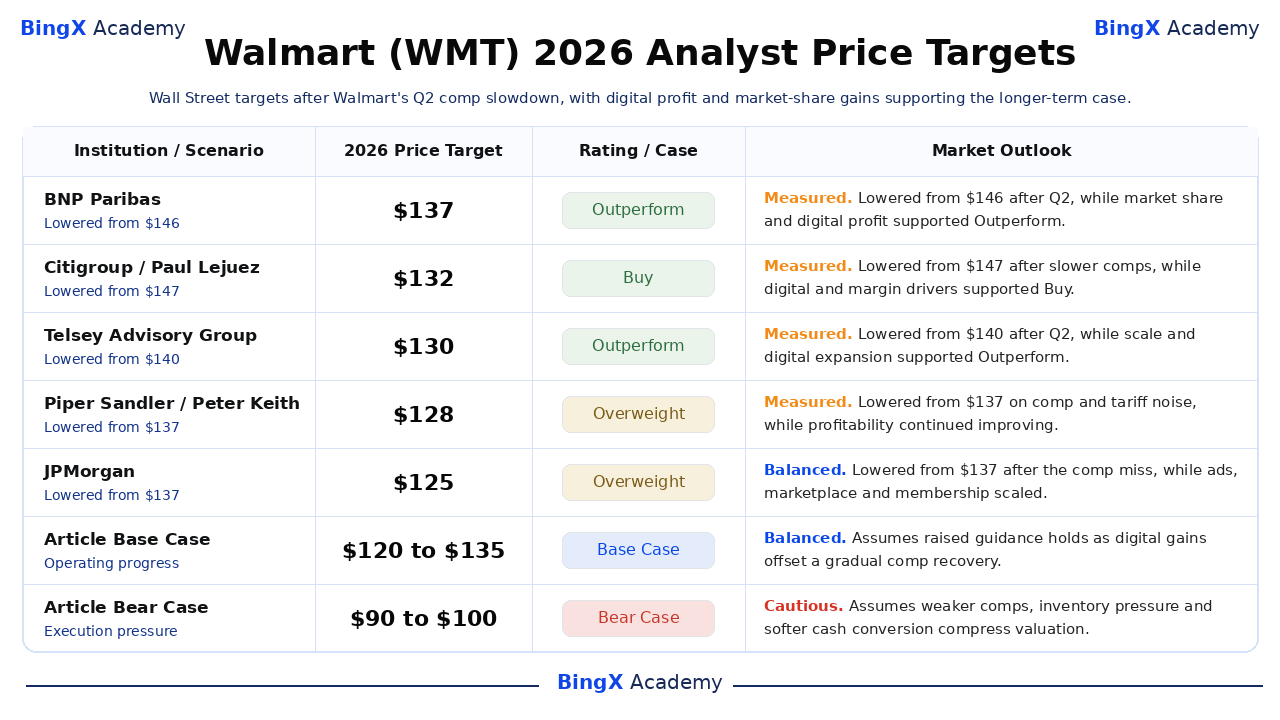
選択された6つの決算後アクションは日付が付けられた、名前の入った第三者目標価格であり、最高から最低まで提示されています。それらは114ドルから137ドルの範囲にあり、より幅広い39名のアナリストセットは平均131.88ドルで113ドルから155ドルの範囲にあります。最後の2行は、ウォール街の予測ではなくBingXアカデミー編集シナリオです。
|
機関 / シナリオ |
2026年目標価格 |
評価 / ケース |
市場見通し |
|
BNPパリバ |
137ドル |
アウトパフォーム |
慎重。8月21日:第2四半期後に146ドルから137ドルに引き下げるが、ウォルマートの市場シェアとデジタル利益潜在力でアウトパフォーム見解を維持。 |
|
シティグループ |
132ドル |
買い |
慎重。8月21日:既存店売上鈍化後に147ドルから132ドルに引き下げるが、デジタルとマージン促進要因が維持されているため買いを維持。 |
|
テルシー・アドバイザリー・グループ |
130ドル |
アウトパフォーム |
慎重。8月21日:第2四半期後に140ドルから130ドルに引き下げるが、ウォルマートの規模、市場シェア拡大、デジタル拡張でアウトパフォームを維持。 |
|
パイパー・サンドラー |
128ドル |
オーバーウェイト |
慎重。8月21日:米国既存店売上と関税還付ノイズで137ドルから128ドルに引き下げるが、収益性改善に言及。 |
|
JPモルガン |
125ドル |
オーバーウェイト |
バランス。8月21日:既存店売上未達後に137ドルから125ドルに引き下げるが、広告、マーケットプレイス、メンバーシップスケーリングでオーバーウェイトを維持。 |
|
トゥルイスト証券 |
114ドル |
買い |
慎重。8月21日:2.6%米国既存店売上結果を受けて140ドルから114ドルに引き下げるが、買い推奨を維持。 |
|
記事基本ケース |
120ドル–135ドル |
基本ケース |
バランス。年間売上成長4%–5%、調整後EPS 2.80ドル–2.87ドル、安定的なデジタル増益を想定。 |
|
記事弱気ケース |
90ドル–100ドル |
弱気ケース |
慎重。既存店売上が2.5%近くにとどまり、在庫が売上を上回り、キャッシュ転換が弱まり、倍率が圧縮することを想定。 |
BingXでウォルマート(WMT)を取引する方法
BingX TradFiを使用してウォルマートに対する方向性のある見解を表明し、レバレッジを別のリスク決定として扱います。WMTは決算、ガイダンス、規制決定、商品マイルストーン、マクロニュース周りで急激に動く可能性があるため、触媒、ポジションサイズ、最大損失をエントリー前に定義する必要があります。
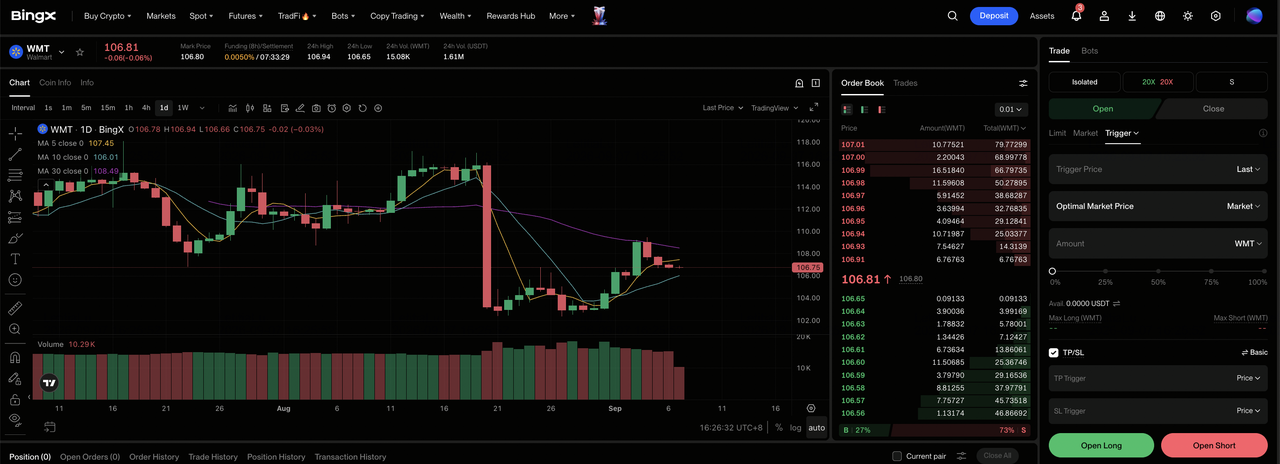
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:ウォルマート(WMT)を選択。 WMTUS-USDT無期限先物契約を検索し、選択します。
ステップ3:方向を選択。既存店売上が改善し、eコマースと広告が堅調を維持し、営業利益が売上を上回り続ける場合は ロングを選択します。消費者支出が弱まり、薬局圧力が持続し、または経営陣がガイダンスを削減する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。WMTは決算、ガイダンス変更、消費者支出データ、マージン更新周りでまだ急激に動く可能性があるため、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前またはすぐ後に 利確と損切り(TP/SL)レベルを設定します。WMTは既存店売上トレンド、eコマース成長、広告勢い、在庫レベル、通年ガイダンス変更に迅速に反応する可能性があります。
2026年WMT投資家が注視すべき上位5つのリスク
ウォルマートの規模は単一カテゴリーへの依存を削減しますが、現在のバリュエーションは成長、マージン、キャッシュ転換の変化に対して株式をまだ敏感にしています。
- 2.6%の既存店売上は3.8%の予想を下回る:取引数は1.5%増、チケットは1.1%増でした。持続的により遅いトラフィックとバスケット成長は営業レバレッジを削減し、プレミアムバリュエーションの擁護をより困難にするでしょう。
- 薬局デフレーションがウォルマート米国既存店売上を125ベーシスポイント削減:ヘルス&ウェルネスは報告された会社比較を80ベーシスポイント引き下げました。継続的な規制価格圧力は、処方箋量が安定している場合でも報告成長を抑制する可能性があります。
- 在庫が6.7%増の616億ドルに上昇:この増加は四半期売上高の5.9%成長を上回りました。需要が鈍化した場合、余剰在庫は値下げを必要とし、運転資本を吸収し、最近の総利益マージン改善の一部を逆転させる可能性があります。
- 6カ月設備投資が27億7,200万ドル増の141億8,100万ドルに増加:営業キャッシュフローの増加にもかかわらず、フリーキャッシュフローは13億7,100万ドル減の55億2,900万ドルに減少しました。持続的成長を生み出さないオムニチャネル投資は、キャッシュ転換と将来の株主リターンを弱めるでしょう。
- WMTは108.42ドルで過去収益の約39倍で取引:第3四半期調整後EPSガイダンス0.62ドルから0.64ドルは市場見通しを下回りました。将来推定値、既存店売上、またはデジタルマージン利得が弱まった場合、プレミアム倍率は下落を拡大させます。
最終的な考え:2026年にWMTに投資すべきか?
ウォルマートの最新結果は幅広い成長を確認しました:売上高は5.9%増、調整後EPSはコンセンサスを7セント上回り、eコマースは23%成長、広告は38%上昇しました。経営陣は2027年度売上と調整後EPSガイダンスも引き上げました。均衡要因は、予想3.8%に対する2.6%のウォルマート米国既存店売上結果、より軟調な第3四半期EPSガイダンス、より重い投資後のより低いフリーキャッシュフローです。
120ドルから135ドルの基本ケースは、デジタル成長と営業レバレッジが段階的な既存店売上回復を相殺することを想定しています。150ドルから155ドルの強気ケースは、米国既存店売上が改善する中でeコマースと広告が急速な成長を維持することを要求し、90ドルから100ドルの弱気ケースは持続的な消費者、薬局、在庫、バリュエーション圧力を反映します。投資家は、決算後の調整を持続的な上昇として扱う前に、米国既存店売上、デジタル貢献、営業利益レバレッジ、フリーキャッシュフローを追跡すべきです。
リスクリマインダー:これらのWMTシナリオは条件付き研究推定値であり、投資アドバイスや保証されたリターンではありません。ウォルマート株式とWMTUS-USDT無期限契約は価値を失う可能性があり、レバレッジポジションは清算される可能性があります。リスクを取る前に、現在の市場データ、会社提出書類、BingX利用規約を独立して確認してください。
関連読み物
- アップル(AAPL)価格予測2026年:Siri AIと折りたたみiPhoneはAAPLを400ドル超に押し上げることができるか?
- アマゾン(AMZN)価格予測2026年:AWSとAI成長はAMZNを400ドル超に押し上げることができるか?
- ナイキ(NKE)価格予測2026年:55.00ドルのターンアラウンドカムバックか39.00ドルのバリュートラップか?
- AMC株価予測2026年:根本的なターンアラウンドか大規模希薄化トラップか?
- フェラーリ N.V.(RACE)2026年株式見通し:象徴的ブランドとEVはRACE株を550ドル以上に押し上げることができるか?
- マクドナルド(MCD)2026年株式見通し:バリューキングかマージントラップか?
