Vistra(VST)は、米国の大規模な発電フリートと数百万の顧客にサービスを提供する小売電力事業を組み合わせています。原子力発電所と天然ガス発電所はデータセンターの24時間需要に対応でき、ハイパースケーラーとの長期契約により収益の予測可能性が高まる可能性があります。卸売電力価格、ヘッジの結果、原子力容量拡大に必要な時間が、その機会がどれだけ株主のキャッシュに転換されるかを依然として左右します。
最新の四半期では、報告された収益と利益が軟調だったにもかかわらず、発電経済性の強化が見られました。 Vistraの第2四半期収益は5.5%減の40億1,700万ドルとなり、純利益は3億500万ドルに低下しましたが、実現価格と取得発電所が業績を押し上げ、継続的な調整後EBITDAは31.0%増の17億6,700万ドルとなりました。Vistraは2026年のキャッシュとEBITDAのレンジを再確認しました。契約履行と持続的なキャッシュ転換が、1四半期の強い発電業績を超えた試練となっています。
2026年のVST株価予測は現在、2つの競合する見方を中心に展開されています:
- 契約電力の強気シナリオ:MetaとAWSとの契約、強化された発電フリート、新たなデータセンター需要が持続的なEBITDAと高いバリュエーションを支えます。
- 市場取引の弱気シナリオ:電力カーブの弱体化、プロジェクトの遅延、または資金調達需要の増大が、新規契約が実質的に貢献する前にキャッシュ見通しを損ないます。
このガイドでは、Vistraの8月7日第2四半期リリース、投資家向けプレゼンテーション、10月19日までの市場データを基に、VSTの株価予測、2026年の価格シナリオ、主なリスクとアナリストの見通しを分析するとともに、 VST株式先物の取引方法について BingX TradFiでUSDT担保を使用して解説します。
2026年10月にVistra投資家が知っておくべきトップ5事項
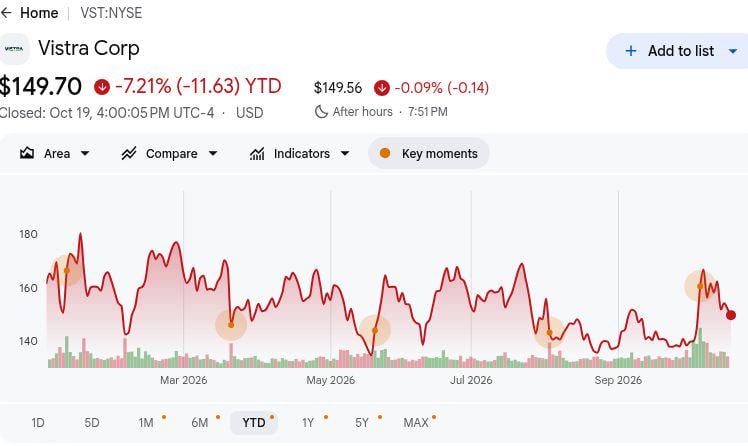
- VSTは10月19日に149.70ドルで引け、年初来7.21%下落しました。この終値は以下の予測の参照値となります。BMOキャピタルの10月目標値210ドルとのギャップは、アナリストが見込む上昇余地を示していますが、その目標値は将来の収益とバリュエーションの前提条件に依存しています。
- 第2四半期の収益は5.5%減の40億1,700万ドルとなりました。売上高は前年の42億5,000万ドルから減少し、純利益は2,200万ドル減少して3億500万ドルとなりました。発電EBITDAの強化と軟調なヘッドライン業績の対比により、実現電力マージンが事業パフォーマンスの評価においてより重要となっています。
- 継続的な調整後EBITDAは4億1,800万ドル増加し、17億6,700万ドルとなりました。東部セグメントのEBITDAは4億1,800万ドルから6億4,200万ドルに上昇し、テキサスは1億4,200万ドルから3億1,100万ドルに上昇しました。エネルギーおよびキャパシティ価格の上昇とLotus発電所の通期寄与が成長を支えましたが、電力市場の状況は変動する可能性があります。
- Vistraは68億ドルから76億ドルの2026年EBITDA見通しを再確認しました。成長前の継続的な調整後フリーキャッシュフローは39億2,500万ドルから47億2,500万ドルと予測されています。8月3日時点で2026年の予想発電量の約100%がヘッジされており、可視性が確保されています。一方、74億ドルから78億ドルの2027年機会は正式なガイダンスではなく予備的なものです。
- Metaとの2,609MWの原子力契約がVistraの長期的な成長見通しを強化します。20年契約は2,176MWの既存出力と433MWの計画アップレートをカバーし、2026年末から供給が開始されます。10月5日に発表された42億ドルの連邦融資コミットメント(条件付き)が拡張を支援する可能性がありますが、資金はまだ受領されていません。
Vistra(VST)とは?
Vistraはテキサス州に拠点を置く統合型電力会社で、米国全土で電力を発電・販売しています。原子力、天然ガス、石炭、太陽光、バッテリーストレージ施設から約44,000メガワットの発電容量を運営し、約500万の小売電力顧客にサービスを提供しています。事業は定期的な小売電力販売と卸売発電収益を組み合わせており、Vistraは顧客需要と変動する電力価格の両方から利益を得ることができます。主要な事業はテキサスと米国東部の電力市場に広がり、エネルギー価格、キャパシティ支払い、気象条件が収益性に影響します。
Vistraは大手テクノロジー企業との長期電力契約の締結により、 AIおよびデータセンターインフラにおける役割を拡大しています。 Metaとの20年契約は2034年までの計画アップグレードを含む2,609メガワットの原子力容量をカバーし、 AWSとの契約はComanche Peakでの需要を支援します。Vistraはまた、HelixデータセンターインフラベンチャーとCogentrix買収を通じた電力ポートフォリオの拡大も推進しています。これらの取り組みにより、同社はAI電力需要の増大から恩恵を受ける立場にありますが、将来の成長は契約履行、原子力アップグレード、プロジェクト実行、キャッシュ生成にかかっています。
続きを読む: 2026年に買うべきトップAIエネルギー株:原子力、ガス、燃料電池、およびAI電力構築
Vistra(VST)2026年第2四半期決算概要:強い発電マージンが収益減を相殺
Vistraは2026年第2四半期収益40億1,700万ドルを報告しました。これは前年比5.5%減であり、純利益は3億2,700万ドルから3億500万ドルに減少しました。しかし、継続的な調整後EBITDAは東部およびテキサス事業での発電マージンの強化に支えられ31%増の17億6,700万ドルとなりました。経営陣は通期調整後EBITDAガイダンス68億ドルから76億ドル、および成長前の調整後フリーキャッシュフロー見通し39億2,500万ドルから47億2,500万ドルを再確認し、より強い事業パフォーマンスとキャッシュ生成への期待を強化しました。
続きを読む: Vistra(VST)2026年第2四半期決算概要:調整後EBITDA31.0%成長も収益未達と0.56%の売り越しを相殺できず
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
第2四半期収益 |
前年同期42億5,000万ドル |
40億1,700万ドル |
低下。2億3,300万ドル(5.5%)減少。 |
|
第2四半期純利益 |
前年同期3億2,700万ドル |
3億500万ドル |
低下。ヘッジマークにより2,200万ドル減少。 |
|
第2四半期調整後EBITDA |
前年同期13億4,900万ドル |
17億6,700万ドル |
改善。4億1,800万ドル(31.0%)増加。 |
|
第2四半期東部EBITDA |
前年同期4億1,800万ドル |
6億4,200万ドル |
改善。2億2,400万ドル増加。 |
|
第2四半期テキサスEBITDA |
前年同期1億4,200万ドル |
3億1,100万ドル |
改善。1億6,900万ドル増加。 |
|
上半期営業キャッシュフロー |
前年同期11億7,100万ドル |
22億2,200万ドル |
改善。10億5,100万ドル増加。 |
|
2026年調整後EBITDAガイダンス |
前回ガイダンス68億–76億ドル |
68億–76億ドル |
再確認。レンジ変更なし。 |
|
2026年調整後FCFbGガイダンス |
前回ガイダンス39億2,500万–47億2,500万ドル |
39億2,500万–47億2,500万ドル |
再確認。レンジ変更なし。 |
- 発電マージンが強化されたにもかかわらず、収益は5.5%減の40億1,700万ドルとなりました。売上高は42億5,000万ドルから2億3,300万ドル減少した一方、継続的な調整後EBITDAは31.0%増加しました。実現電力価格とキャパシティ収益の強化により売上の軟調を相殺し、発電収益性の重要性が浮き彫りになりました。
- デリバティブ損失の増加により純利益は3億500万ドルに減少しました。利益は前年同期の3億2,700万ドルから2,200万ドル減少し、4億8,800万ドルの追加的な未実現損失が含まれています。これらの会計上の動きは実際の発電経済性とは異なる場合があるため、報告された収益とともに調整後EBITDAが重要となります。
- 東部発電EBITDAは2億2,400万ドル増加し、6億4,200万ドルとなりました。テキサスのEBITDAもエネルギーおよびキャパシティ価格の上昇とLotus資産の寄与に支えられ、1億6,900万ドル増加し3億1,100万ドルとなりました。両地域が収益成長を牽引しましたが、将来の業績は電力価格に左右されます。
- 上半期の営業キャッシュフローは10億5,100万ドル増加し、22億2,200万ドルとなりました。キャッシュ生成は前年同期の11億7,100万ドルから上昇し、より強い事業パフォーマンスを支えました。VistraがYear通期調整後フリーキャッシュフロー(成長前)39億2,500万ドルから47億2,500万ドルを目標とする中、成長投資と債務義務が引き続き重要です。
- Vistraは68億ドルから76億ドルの2026年EBITDA見通しを維持しました。8月3日時点で2026年の予想発電量の約100%と2027年の発電量の94%がヘッジされており、収益の可視性を支えています。74億ドルから78億ドルの2027年機会は予備的なものであり、MetaとCogentrixの潜在的な貢献を除外しています。
Vistra(VST)2026年投資見通し:強気シナリオ250ドル対弱気シナリオ110ドル
Vistraのバリュエーションは、強化された発電マージンと新たな契約原子力需要が持続的なフリーキャッシュフローに転換できるかどうかにかかっています。2026年のヘッジブックは近期の可視性を提供していますが、Metaの段階的な開始、計画アップレート、マーチャント露出、資金調達の選択により、上昇ペースの確実性が低下しています。以下のレンジはウォール街の目標値ではなく、編集上のシナリオです。
強気シナリオ:契約原子力需要がVSTを250ドルへ押し上げる
強気シナリオでは、Meta関連の原子力供給が2026年末から開始される中、Vistraが東部およびテキサスの強い発電マージンを維持することを前提としています。追加のデータセンター電力契約とCogentrix買収の成功が収益を強化し、提案された連邦融資が原子力容量アップグレードの資金調達を支援する可能性があります。強いキャッシュ生成は株主への継続的な自社株買いも支援するでしょう。
250ドルへの上昇には、Vistraが68億ドルから76億ドルの2026年調整後EBITDAガイダンスを達成し、2027年に向けてより強い契約収益の可視性を示す必要があります。433MWの原子力アップレートの進捗、追加電力契約、持続的なフリーキャッシュフローが高いバリュエーションを支援するでしょう。
ベースシナリオ:安定したキャッシュ生成でVSTは155ドルから195ドルの間で推移
ベースシナリオでは、Vistraの発電フリートと既存のヘッジが経営陣の2026年見通しを支援し、新規原子力契約が段階的に貢献することを前提としています。より強い発電収益が安定性を提供する一方、卸売電力の変動とデリバティブ会計が四半期業績に不均一な影響を与える可能性があります。買収とインフラ投資により自社株買いに充てられるキャッシュが制限される可能性もあります。
調整後EBITDAが68億ドルから76億ドルの範囲内に収まり、成長前の調整後フリーキャッシュフローが39億2,500万ドルから47億2,500万ドルに達した場合、VSTは155ドルから195ドルの間で取引される可能性があります。継続的な事業執行がこのレンジを支援しますが、11月の業績低下や契約履行の遅延が見通しに圧力をかける可能性があります。
弱気シナリオ:電力価格の低下でVSTは110ドルへ下落
弱気シナリオでは、卸売電力価格の低下がVistraの将来のヘッジされていない発電の価値を減少させることを前提としています。原子力アップグレードの遅延、不利な資金調達条件、または買収コストの増大もキャッシュフローに圧力をかける可能性があります。これらの挫折により、データセンター電力需要の増大による期待成長への寄与が弱まります。
調整後EBITDAが2026年ガイダンスの68億ドルのフロアを下回った場合、2027年の電力価格が悪化した場合、またはMeta関連の原子力マイルストーンが遅れた場合、110ドルへの下落がより起こりやすくなります。キャッシュフロー期待値の低下とプロジェクトリターンの弱体化は、Vistraの既存の発電容量にもかかわらず、バリュエーションの圧縮を引き起こす可能性があります。
ウォール街アナリストによる2026年のVST株価予測
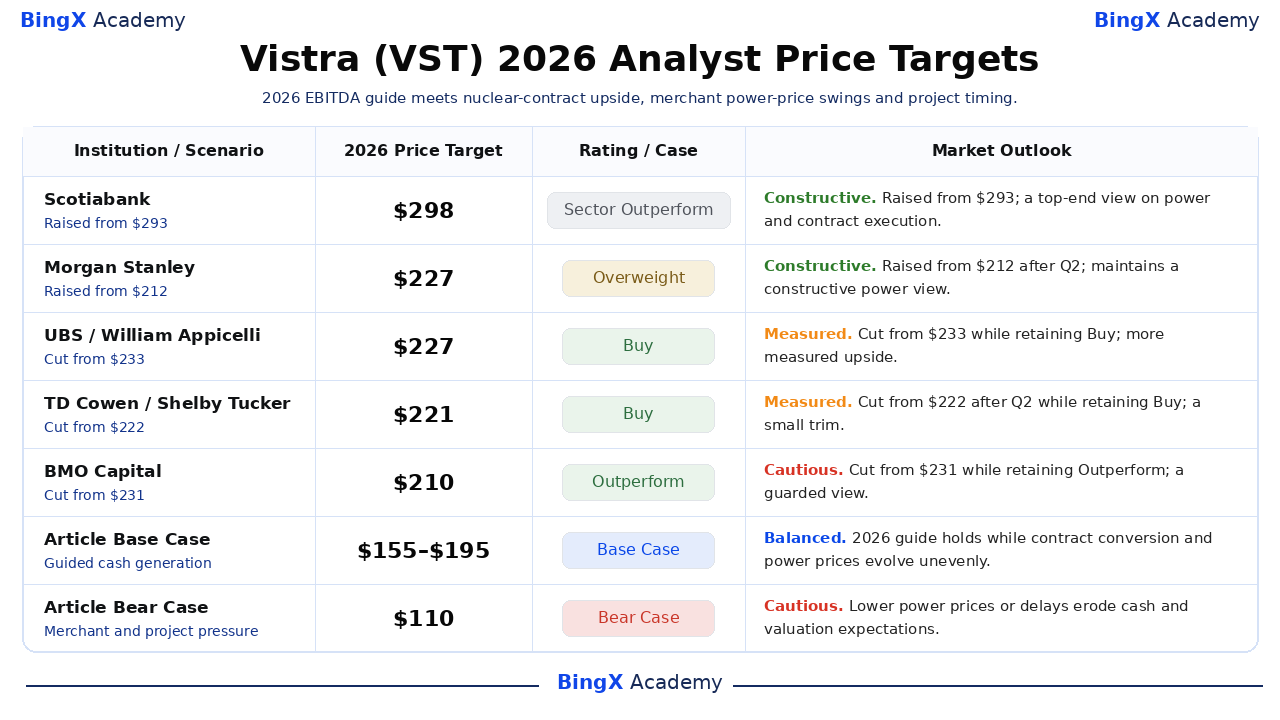
5人の名前付き・日付付きアナリストのアクションが外部の参照点を提供しますが、これは一致した予測ではありません。7月のScotiabankの298ドル目標は10月のBMOキャピタルの210ドル目標をはるかに上回り、両者ともVSTの10月19日終値149.70ドルを上回っています。各社の格付けと修正は、契約原子力収益、マーチャント電力価格、実行に関する異なる前提を反映しています。最後の2行はこの記事の編集シナリオであり、実際のブローカーリサーチとは別に記載しています。
|
機関/シナリオ |
2026年目標株価 |
格付け/シナリオ |
市場見通し |
|
Scotiabank / Andrew Weisel |
298ドル |
セクターアウトパフォーム |
強気。7月15日:セクターアウトパフォームを維持しながら293ドルから引き上げ。最高の選定目標値は強い実行力を要求する。 |
|
Morgan Stanley / Stephen Byrd |
227ドル |
オーバーウェイト |
強気。8月21日:第2四半期決算後にオーバーウェイトを維持しながら212ドルから引き上げ。 |
|
UBS / William Appicelli |
227ドル |
買い |
慎重。7月28日:買いを維持しながら233ドルから引き下げ、近期の上昇前提を緩和。 |
|
TD Cowen / Shelby Tucker |
221ドル |
買い |
慎重。8月19日:買いを維持しながら222ドルから引き下げ。1ドルの削減で建設的な格付けを維持。 |
|
BMO Capital / James Thalacker |
210ドル |
アウトパフォーム |
慎重。10月5日:アウトパフォームを維持しながら231ドルから引き下げ、より慎重な10月の見方を示す。 |
|
記事ベースシナリオ |
155ドルから195ドル |
ベースシナリオ |
バランス。ガイダンス維持の中、契約が段階的に貢献し、キャッシュ転換が自社株買いを支援。 |
|
記事弱気シナリオ |
110ドル |
弱気シナリオ |
慎重。電力価格の低下とプロジェクト遅延がキャッシュ生成とバリュエーションに圧力をかける。 |
BingXでVistra(VST)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Vistraの原子力契約、発電マージン、キャッシュ生成見通しを取引しましょう。VSTは決算、電力市場の動き、プロジェクトのマイルストーンに対して急激に反応する可能性があるため、ポジションに入る前にカタリストとリスク上限の両方を定義する必要があります。
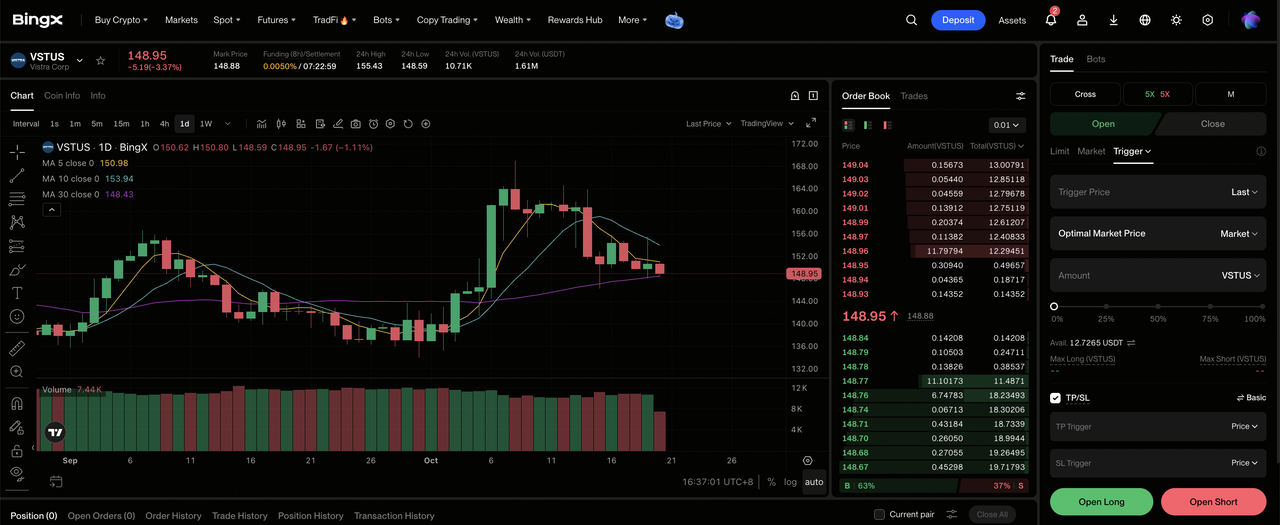
ステップ1:BingX TradFiにアクセスする。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Vistra(VST)を選択する。 VSTUS-USDT無期限先物契約を検索して選択します。
ステップ3:方向性を選択する。 より強い発電キャッシュフローと契約原子力供給を期待する場合は ロングポジションを選択します。電力価格の低下またはプロジェクトマイルストーンの遅延を期待する場合はショートポジションを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。VSTは10月19日までの年初来で7.21%下落しているため、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。VSTは11月の決算、PPA更新、卸売電力価格の変化に素早く反応する可能性があります。
2026年のVistra投資家が注目すべきトップ5リスク
Vistraの強い発電収益、ヘッジされた電力出力、拡大する原子力機会が成長見通しを支えています。しかし、電力価格、プロジェクト実行、資金調達条件、資本配分が、その成長がどれだけキャッシュフローと株主リターンに転換されるかを決定する重要な要因として残っています。
- 電力価格の低下が将来の収益を弱める可能性があります。8月3日時点で2028年の予想発電量の約72%がヘッジされており、2026年よりも大きな市場価格エクスポージャーが残っています。ERCOTまたはPJMの電力価格の持続的な低下は将来のキャッシュフローを削減し、VSTのバリュエーションに圧力をかける可能性があります。
- 原子力拡張の遅延が契約収益を先送りする可能性があります。Metaとの契約には2034年までの433MWの計画容量アップグレードが含まれています。建設、許認可、または設備の遅延により供給と関連キャッシュフローが先送りされる可能性があります。
- 条件付き資金調達がプロジェクトコストを増大させる可能性があります。42億ドルのエネルギー省融資コミットメントは技術的、法的、環境的、財務的条件に従っています。資金調達の遅延が原子力アップグレードのコストを増大させる可能性があります。
- 成長投資が株主への自社株買いを制限する可能性があります。保留中のCogentrix買収とHelixの最大10億ドルのコミットメントには資本が必要です。統合コストと債務義務が残りの約12億ドルの自社株買い承認と競合する可能性があります。
- デリバティブのボラティリティが収益の可視性を複雑にする可能性があります。第2四半期の純利益は調整後EBITDAが4億1,800万ドル増加したにもかかわらず2,200万ドル減少しましたが、これは部分的に4億8,800万ドルの追加的な未実現デリバティブ損失によるものです。不利なヘッジ決済が収益と流動性に影響を与える可能性があります。
最終的な考察:2026年にVistraに投資すべきか?
Vistraは将来のプロジェクトパイプラインだけでなく、実際の発電資産、大規模な小売顧客基盤、署名された長期原子力契約を持っています。第2四半期の継続的な調整後EBITDAは31.0%増加し、GAAP純利益が軟化したにもかかわらず経営陣は68億ドルから76億ドルの2026年レンジを維持しました。10月19日の終値149.70ドルは、その事業上の強みがどれだけ持続的なフリーキャッシュフローに転換されるかを市場がまだ試している状況を反映しています。
250ドルの強気シナリオには契約転換の強化と継続的な電力市場経済性が必要であり、110ドルの弱気シナリオはマーチャント価格の弱体化と原子力実行の遅延を前提としています。その中間の155ドルから195ドルのベースシナリオは、再確認されたキャッシュガイダンスと慎重なプロジェクト進捗に依存しています。より確実な証拠を求める投資家は、11月6日に予定されている決算更新、2027年ヘッジの変化、Meta供給とCogentrix取引の具体的なマイルストーンを注目すべきです。
リスク注意:VSTのような株式の取引と投資には元本損失の高いリスクが伴います。卸売電力価格、デリバティブマーク、原子力プロジェクトのタイミング、資金調達、レバレッジが結果を急速に変える可能性があります。資本を配分する前に独立したリサーチを行ってください。
