


Aehr Test Systems(AEHR)は、高コストなパッケージングや導入前にチップを選別するためのテストおよびバーンインシステムを製造しています。FOXウェーハレベルおよびSonomaパッケージレベルのプラットフォームはパワー半導体をサポートし、AIプロセッサおよびシリコンフォトニクスが商機を拡大しています。少数の量産立ち上げが見込み売上の大部分を左右するため、顧客の資格認定、導入、および検収が受注を収益に変えるタイミングを決定します。
直近の四半期では、現金への完全な転換を伴わないながらも、出荷と受注の回復が見られました。 Aehr Test Systemsの2026会計年度第4四半期の売上高は33.7%増の1,883.5万ドルとなり、受注高は6,070万ドルに達し、GAAP純利益は140万ドルのプラスに転じました。しかし、通年売上高は5,000万ドルに減少し、営業キャッシュフローはマイナスのままでした。より大規模な2027会計年度の売上高ガイダンスを支えるためには、検収済み出荷と回収の改善が必要です。
2026年のAEHR株価予測は、現在2つの相反する見方を中心に展開されています:
- AI量産転換シナリオ: FOXおよびSonomaの出荷が1億3,000万ドルから1億5,000万ドルの2027会計年度ガイダンスおよび持続的な収益性を支える。
- 顧客タイミング・現金転換シナリオ: 集中的な量産立ち上げが遅延し、営業キャッシュの消費が続くことで、バリュエーションが実績を先行する。
本ガイドでは、Aehrの7月14日付け2026会計年度第4四半期決算発表と10月19日までの市場データ、およびBingX TradFiでのUSDT担保を使った AEHR株先物の取引方法を参考に、AEHR株価予測、2026年の価格シナリオ、リスクおよびアナリストの見通しを詳しく分析します。 BingX TradFiでUSDT担保を用いた取引方法もご紹介します。
2026年10月にAehr Test Systems投資家が知っておくべき5つのポイント
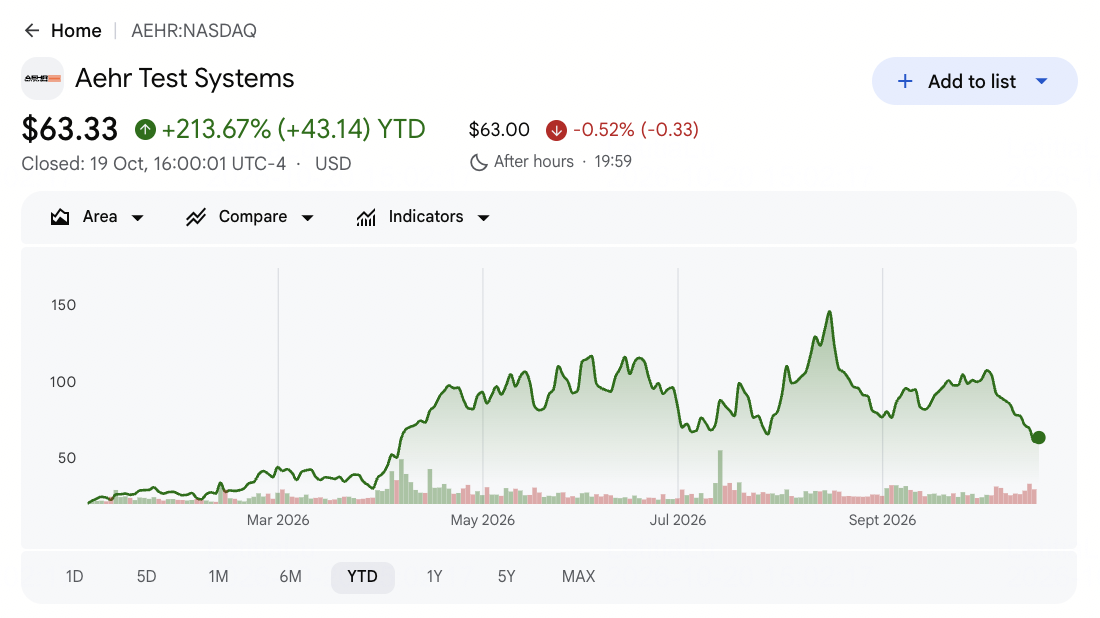
- AEHRは年初来213.67%上昇して$63.33で引けた: 10月19日のNASDAQ終値は参照価格であり、リアルタイム価格ではありません。株価は8月14日の高値$147.40を大きく下回っており、投資家が売上転換のタイミングを疑う際にAIテスト機器への熱狂がいかに素早く反転するかを示しています。
- 2026会計年度第4四半期売上高は33.7%増の1,883.5万ドルに上昇: 結果は前年同期の1,408.9万ドルと比較され、非GAAP希薄化後EPSは0.01ドルの損失から0.11ドルの利益へと改善されました。四半期の回復は量産活動が収益を押し上げることを証明していますが、通期は依然として縮小しました。
- 記録的な6,070万ドルの受注が第4四半期の売上高を大幅に上回る: 5月29日時点のバックログは8,060万ドルで、その後の受注を含む実効バックログは1億60万ドルに達しました。この規模は経営陣に可視性を与えますが、出荷、導入、および顧客の検収が行われて初めて、受注は認識売上と現金に変換されます。
- 1億3,000万ドルから1億5,000万ドルの2027会計年度ガイダンスは高いハードルを設定: 2026会計年度売上高5,000万ドルに対し、このレンジはおよそ160%から200%の成長を意味します。経営陣はまた、売上高の18%から22%に相当する非GAAP純利益を目標としており、これは収益に効率的に到達するための数量を必要とします。
- 2件のAIフォローオン受注が納期テストを鮮明にする: 8月12日のFOX-XP受注は主要AIプロセッサ向けに総額2,200万ドルとなり、10月7日のSonomaフォローオンは第2のプロセッサプログラム向けに約600万ドルとなりました。いずれの発表も今後6ヶ月以内の機器納入を計画しています。後者のプログラムはカレンダー2027年に量産を見込んでいるため、2026年の即時売上として扱うことはできません。
Aehr Test Systems(AEHR)とは何か?
Aehrは、チップが高コストなパッケージや最終システムに組み込まれる前に早期故障を発見するメーカーやテストパートナー向けに、 半導体テストおよびバーンインシステムを販売しています。FOX-XPはWaferPakおよびDiePakコンタクタを使用して複数のウェーハまたはダイを処理し、FOX-CPはシングルウェーハアプリケーションに対応します。SonomaおよびTahoeは高出力プロセッサを含むパッケージデバイスをテストします。システム、アクセサリ、および関連サービスは、データセンター、自動車、産業用電力、フォトニクスにわたる顧客の資格認定、生産能力、およびスクリーニングニーズに売上を結びつけます。
Aehrは主要顧客の受注と新しい量産プログラムを通じてAI半導体テスト事業を拡大しています。主要AIプロセッサ顧客は2026年8月に2,200万ドルのFOX-XPフォローオン受注を発注し、ハイパースケールAI顧客は4月に4,100万ドルのSonomaシステムを発注し、次世代プロセッサ向けに10月に約600万ドルを追加発注しました。同社はシリコンフォトニクスへの展開も拡大しており、FOX-XPシステムが AIデータセンター向けの光インターコネクトをサポートしています。これらの受注はAehrの量産パイプラインを強化しており、将来の売上成長は適時の機器納入、顧客検収、および持続的な需要にかかっています。
関連記事: 2026年に購入すべきトップAIチップ製造株:TSMC、ASML、および先端チップ製造
Aehr Test Systems(AEHR)2026会計年度第4四半期決算概要:記録的な受注が強力な2027会計年度成長見通しを牽引
Aehr Test Systemsは2026会計年度第4四半期の売上高が前年同期比33.7%増の1,883.5万ドルとなり、非GAAP希薄化後EPSは0.01ドルの損失から0.11ドルの利益へと改善されたと発表しました。6,070万ドルの記録的な受注が四半期末バックログを8,060万ドルに押し上げ、その後の受注を含めると1億60万ドルに達しました。経営陣は2027会計年度の売上高を1億3,000万ドルから1億5,000万ドルと予測し、2026会計年度比で160%から200%の成長を示唆しました。AI半導体テストの旺盛な需要が見通しを支えており、機器納入、顧客検収、および現金転換がこれらの目標達成の中心的課題となっています。
関連記事: Aehr Test Systems(AEHR)2026年第4四半期決算概要:1億3,000万ドルから1億5,000万ドルの売上高見通しが21.91%の急騰を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
2026会計年度第4四半期売上高 |
前年同期1,408.9万ドル |
1,883.5万ドル |
成長。前年同期比33.7%増。 |
|
第4四半期非GAAP希薄化後EPS |
前年同期-$0.01 |
$0.11 |
改善。1株当たり$0.12増。 |
|
第4四半期GAAP希薄化後EPS |
前年同期-$0.10 |
$0.04 |
改善。黒字転換。 |
|
第4四半期GAAP営業損失 |
前年同期320.4万ドルの損失 |
120.6万ドルの損失 |
縮小。損失が199.8万ドル減少。 |
|
第4四半期受注高 |
— |
6,070万ドル |
記録。受注が第4四半期売上高の3倍を超えた。 |
|
5月29日時点のバックログ |
— |
8,060万ドル |
積み上がり。実効バックログはその後1億60万ドルに到達。 |
|
2026会計年度営業キャッシュフロー |
— |
-330万ドル |
マイナス。現金転換が受注に遅れをとった。 |
|
2027会計年度売上高見通し |
2026会計年度実績5,000万ドル |
1億3,000万ドル〜1億5,000万ドル |
上方。おおよそ160%〜200%の成長を示唆。 |
- 第4四半期売上高は33.7%増の1,883.5万ドルに上昇: 売上高は前四半期の1,031.3万ドルから増加し、出荷ペースの加速を示しています。この増加はAI量産立ち上げを裏付けますが、5,900万ドルから減少した通年売上高5,000万ドルは、1四半期の好調がまだ年間規模の回復につながっていないことを示しています。
- GAAP希薄化後EPSが$0.04に回復: Aehrは前年同期に1株当たり$0.10の損失を計上し、非GAAP EPSは0.01ドルの損失から0.11ドルの利益に改善されました。しかし、GAAP営業損失は120.6万ドルで、184.6万ドルの税制優遇が純利益を支えました。継続的な営業収益が試金石となります。
- 記録的な6,070万ドルの受注が1億60万ドルの実効バックログを構築: 5月29日時点のバックログは8,060万ドルで、その後の受注を含む大きな数字となっています。この可視性は2027会計年度ガイダンスを支えますが、機器の売上高は納入・検収済みのシステムに依存するため、受注は収益に対して数四半期先行する可能性があります。
- 2027会計年度売上高ガイダンスは160%から200%の成長を示唆: 1億3,000万ドルから1億5,000万ドルのレンジは、2026会計年度の5,000万ドルと比較されます。経営陣の18%から22%という非GAAP純利益目標はレバレッジを必要とします。パイロット評価の増加ではなく、出荷済みのFOXおよびSonomaシステムがこのギャップを埋める必要があります。
- 2026会計年度の営業キャッシュ使用額は330万ドル: 現金および拘束性預金は5月29日時点で1億1,650万ドルに達し、2月27日の3,710万ドルから増加し、量産立ち上げを支えています。残高だけでは顧客の現金転換を証明するものではなく、バックログが売上に変わるにつれて回収と運転資本の改善が必要です。
Aehr Test Systems(AEHR)2026年投資見通し:$110強気シナリオ対$35弱気シナリオ
Aehrの2026年見通しは、記録的な受注と拡大するAI顧客プログラムがいかに速く売上と営業キャッシュフローの黒字転換に変わるかにかかっています。1億60万ドルの実効バックログは経営陣の野心的な2027会計年度成長見通しを支えており、顧客検収のタイミング、機器納入、および製造規模が株式評価を形成する主要変数として残っています。
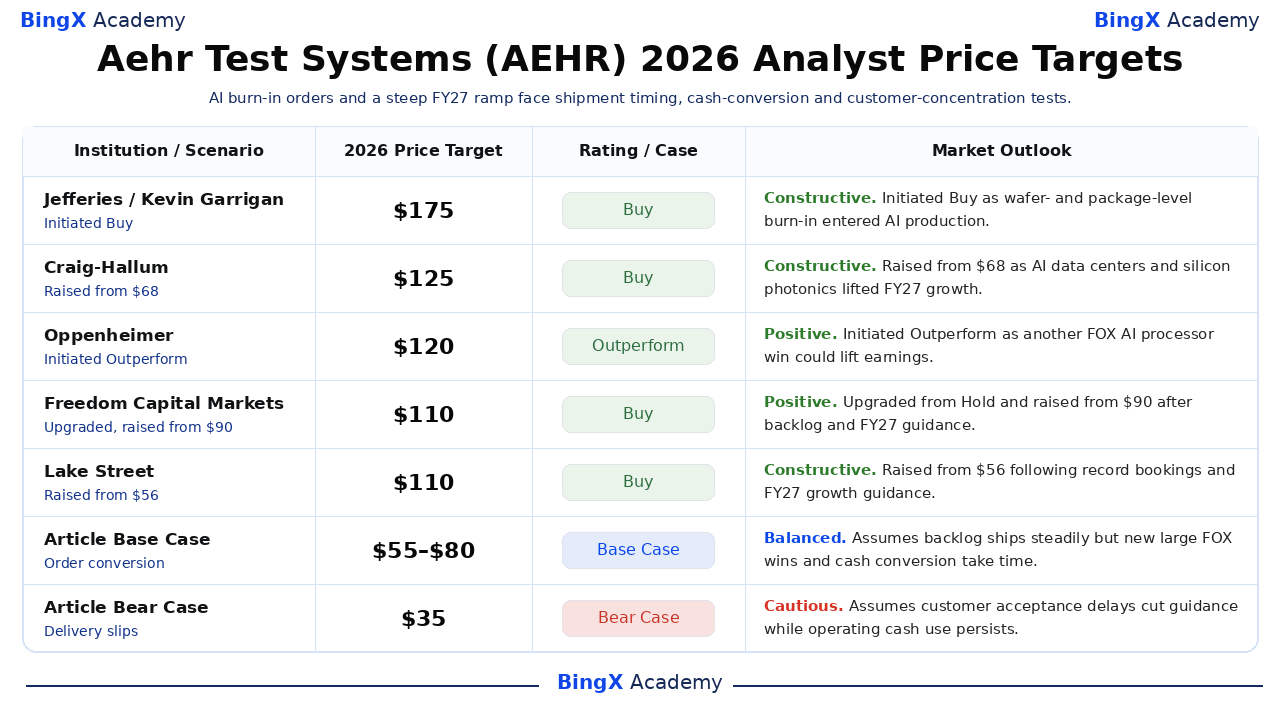
強気シナリオ:AI向けバーンイン需要の強さがAEHRを$110へ押し上げる
強気シナリオでは、Aehrの主要AIプロセッサ顧客が6ヶ月以内に2,200万ドルのFOX-XPフォローオン受注を検収し、Sonomaの出荷がハイパースケーラープログラム全体に拡大することを想定しています。生産量の増加により固定費をより多くの売上に分散させることができ、第4四半期の120.6万ドルのGAAP営業損失を持続的な収益性に転換し、1億3,000万ドルから1億5,000万ドルの2027会計年度売上高見通しを支える可能性があります。
$110への上昇には、11月2日の2027会計年度第1四半期報告が検収済み出荷を確認し、2027会計年度ガイダンスを再確認し、顧客回収の改善を示すことが必要となります。営業キャッシュフローの改善と追加量産受注がさらに高いバリュエーションを支えるでしょう。
基本シナリオ:安定したバックログ転換でAEHRは$55から$80の間を推移
基本シナリオでは、Aehrが8,060万ドルの四半期末バックログを段階的に転換し、その後の受注が実効バックログを1億60万ドルに押し上げることを想定しています。FOX-XPの量産が既存顧客で拡大する一方、別の主要サプライヤーは評価中にとどまり、Sonomaの第2プロセッサプログラムはカレンダー2027年に立ち上がります。売上高は2026会計年度の5,000万ドルを基準に成長しますが、出荷タイミングにより収益性にばらつきが生じる可能性があります。
11月の報告が2027会計年度ガイダンスを維持し、安定した出荷を確認すれば、AEHRは$55から$80の間で取引される可能性があります。回収の加速や第2のFOX-XP量産受注があればレンジ上限を支え、出荷遅延や継続的な現金流出はレンジを圧迫するでしょう。
弱気シナリオ:AI機器納入の遅延がAEHRを$35へ引き下げる
弱気シナリオでは、主要FOX-XPまたはSonoma受注が導入遅延や顧客検収の遅れに直面し、売上認識が先送りになることを想定しています。第4四半期の受注高6,070万ドルが売上高1,883.5万ドルを3倍以上上回ったため、量産立ち上げの遅延は強力な受注バックログにもかかわらず営業レバレッジを弱め、現金消費を長引かせる可能性があります。
11月の2027会計年度第1四半期報告が1億3,000万ドルから1億5,000万ドルの2027会計年度見通しを引き下げるか、計画中の6ヶ月間のAI出荷が遅延した場合、$35への下落がより現実的となります。継続的な営業損失と現金転換の悪化がさらにバリュエーションを圧迫する可能性があります。
ウォール街アナリストによる2026年のAEHR株価予測
5件の日付入りアナリストアクションの目標株価は$110から$175の範囲で、いずれもAehrの10月19日終値$63.33を上回っています。これらは独自の時間軸を持つ機関投資家の目標であり、2026年末の確定的な結果ではありません。Jefferiesは資格認定済みAI量産を強調し、OppenheimerはFOXの第2顧客を考慮しました。本記事の基本・弱気シナリオは別個の編集シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
Jefferies |
$175 |
買い |
強気。8月14日:AehrがウェーハおよびパッケージレベルのバーンインをAI量産向けに資格認定しているとしてカバレッジを開始。 |
|
Craig-Hallum |
$125 |
買い |
強気。7月15日:AIデータセンターとシリコンフォトニクスによる2027会計年度成長期待を受けて$68から引き上げ。 |
|
Oppenheimer |
$120 |
アウトパフォーム |
強気。9月10日:カバレッジを開始;別のFOX高量産AIプロセッサ顧客が収益の上限を引き上げる可能性。 |
|
Freedom Capital Markets |
$110 |
買い |
強気。7月16日:バックログと2027会計年度ガイダンスの可視性改善を受けてホールドから格上げし、$90から引き上げ。 |
|
Lake Street |
$110 |
買い |
強気。7月15日:記録的な受注と2027会計年度成長ガイダンスを受けて$56から引き上げ。 |
|
本記事基本シナリオ |
55〜80 |
基本シナリオ |
バランス型。バックログは安定的に出荷されるが、新規大型FOX受注と現金転換に時間がかかると想定。 |
|
本記事弱気シナリオ |
$35 |
弱気シナリオ |
慎重。顧客検収の遅延がガイダンスを引き下げる一方で営業キャッシュの消費が続くと想定。 |
BingXでAehr Test Systems(AEHR)株を取引する方法
BingX TradFiと BingX AIツールを使用して、AehrのAIバーンイン見通しを取引してください。AEHRは11月2日の決算と大型受注に対して急激に反応する可能性があるため、ポジションを取る前に触媒とリスク上限を明確にしてください。
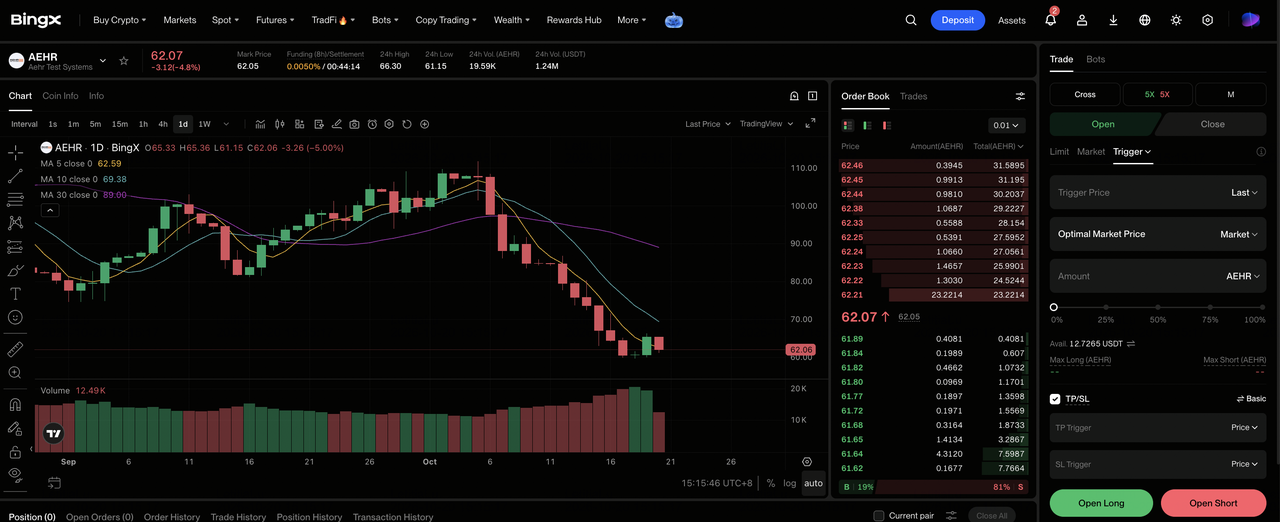
ステップ1:BingX TradFiにアクセスする。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Aehr Test Systems(AEHR)を選択する。 AEHR-USDT無期限先物契約を検索して選択します。
ステップ3:取引方向を選択する。 FOX-XPとSonomaの納入がガイダンスを支えると予想する場合は ロングを建てるを選択します。顧客検収が遅れるか2027会計年度売上高計画が引き下げられる場合はショートを建てるを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて 逃げるマージンまたはクロスマージンを選択します。AEHRの年初来213.67%の上昇と8月高値からの反落を考えると、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利益確定・損切り(TP/SL)レベルを設定します。AEHRは決算ガイダンス、FOX出荷、シリコンフォトニクス受注、主要AI顧客の資格認定アップデートに素早く反応する可能性があります。
2026年にAehr Test Systems投資家が注目すべきトップ5リスク
少数の機器プログラムがAehrの四半期業績を左右し、将来の収益とその収益に投資家が付与する価値を変化させる可能性があります。
- 1億3,000万ドルから1億5,000万ドルのガイダンスは納入に依存: このレンジには2026会計年度売上高からおおよそ160%から200%の成長が必要です。資格認定や検収の遅延により、大型システムの売上が後の四半期にずれ込み、収益予測とAEHRのバリュエーションが低下する可能性があります。
- 主要顧客への集中がスケジュール変更の影響を増幅: 2,200万ドルのFOX-XPフォローオンは1つのAIプロセッサ顧客から発注され、Sonomaはハイパースケーラーに依存しています。いずれかが設備投資計画を縮小した場合、出荷システム数が減少し、固定費が少ない売上に分散されて1株当たり利益が圧迫されます。
- マイナスの現金転換が受注成長を上回る可能性: 2026会計年度の事業活動では、第4四半期の強い受注にもかかわらず330万ドルを消費しました。立ち上げ期間中の在庫や売掛金の増加により、売上が増加してもキャッシュフローがマイナスのままになり、1億1,650万ドルの現金残高からのバリュエーションサポートが制限される可能性があります。
- FOXの第2顧客は依然として評価段階: 経営陣は別のトップクラスのAIプロセッササプライヤーとのパイロット活動について説明しており、受注済みの高量産量ではありません。資格認定に失敗した場合、成長は既存顧客への依存度が高まり、強気投資家が想定する収益上限が狭まります。
- 年初来213.67%の上昇がボラティリティの高いバリュエーションをもたらす: 10月19日の終値$63.33は8月の高値$147.40を依然として下回っています。期待は素早くリセットされる可能性があり、ガイダンスの資格認定や半導体設備投資の引き下げが将来売上に付与される株価を圧縮する可能性があります。
最終考察:2026年にAehr Test Systemsに投資すべきか?
記録的な6,070万ドルの受注と1億60万ドルの実効バックログはAehrの2027会計年度成長計画を裏付けています。2,200万ドルのFOX-XPと約600万ドルのSonomaフォローオンは量産プログラムの前進を示しています。しかし、直近年間の売上高はわずか5,000万ドルで330万ドルの営業キャッシュを消費し、第4四半期のGAAP純利益は営業損失にもかかわらず税制優遇を含んでいました。検収済み納入と現金回収が決定的な橋渡しとなります。
$110の強気シナリオには検収済み出荷、営業収益、および1億3,000万ドルから1億5,000万ドルの2027会計年度売上高ガイダンスの再確認が必要です。遅延とガイダンスのリセットは$35の弱気シナリオを支持し、$55から$80の基本レンジはより安定した転換を想定します。保守的な投資家は、バックログを継続的な収益力として扱う前に、売上、現金動向、出荷タイミング、第2のFOX評価を確認するため、11月2日に予定された2027会計年度第1四半期決算発表を注視することができます。
リスク警告: AEHRの取引および投資には高い資本損失リスクが伴います。集中した顧客プログラム、半導体機器サイクル、AEHR-USDT無期限先物のレバレッジ、資金調達、および清算が損失を増幅する可能性があります。資本を配分する前に独自のリサーチを行ってください。
関連記事
- TSMC(TSM)株価予測2026:記録的なAI需要がTSM株を$527まで押し上げられるか?
- Coherent(COHR)株価予測2026:AI光学需要がCOHRを$500に向けて押し上げられるか?
- KLA(KLAC)株価予測2026:AIプロセス制御需要がKLACを$325に向けて押し上げられるか?
- Lam Research(LRCX)株価予測2026:AIとメモリ需要がLRCXを$390に向けて押し上げられるか?
- ASML Holding(ASML)株価予測2026:EUV需要がASMLを$2,500に向けて押し上げられるか?
