
Uber (UBER) は、モビリティ、デリバリー、フレートの各分野において、消費者をドライバー、宅配業者、レストラン、小売業者、貨物輸送業者とつなぐグローバルマーケットプレイスを運営しています。そのネットワークは2026年第2四半期に2億800万人の月間アクティブプラットフォーム消費者を抱え、1020万人のドライバーと宅配業者が四半期中に250億ドル以上を稼ぎました。この幅広さはクロスプラットフォームの優位性を生み出しますが、地域の規制、保険費用、消費者需要、自動運転車の破壊的影響に対して株式を敏感にします。
最新四半期では、英国のビジネスモデル変更により見出し売上高の比較が歪められたものの、ユーザー成長と利益転換は依然として強力であることが示されました。 Uber第2四半期の総予約は24%増の580億2000万ドルとなり、乗車回数は18%増の38億7000万回、売上高は12%増の141億9000万ドルとなりました。調整後EBITDAは33%増の28億2000万ドルとより速く成長しましたが、経営陣は今後数年間でロボタクシー投資に100億ドル以上をコミットしました。
2026年のUBER株価予測は現在、2つの対立する見解を中心としています:
- プラットフォーム規模と自動運転ケース: モビリティとデリバリーの予約が20%以上の複利成長を続け、フリーキャッシュフローがロボタクシーパートナーシップに資金を提供し、Uberは複数の自動運転フリートを2億人以上のアクティブ消費者に接続する需要とディスパッチレイヤーとなります。
- 資本集約と中間排除ケース: 148億ドルのDelivery Hero契約と100億ドル以上の計画されたロボタクシー投資が現金を吸収する一方で、Waymo、Tesla、その他のフリート運営会社がUberのマーケットプレイス経済を弱める直接的な消費者関係を構築します。
このガイドでは、UBER株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析します。Uberの8月5日2026年第2四半期決算発表、四半期報告書、9月23日までの市場データ、および UBER株先物の取引方法について BingX TradFiでUSDT担保を使用した取引について説明します。
2026年9月にUber投資家が知るべき5つのトップ事項
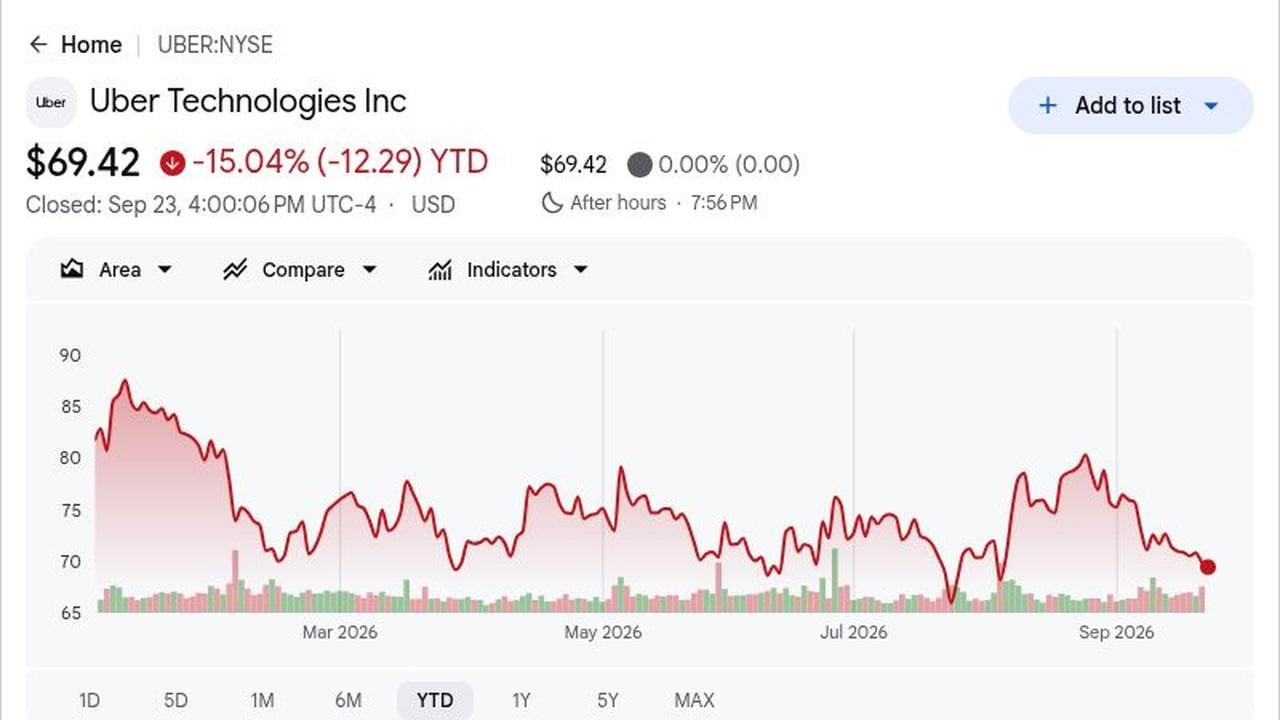
- UBERは69.42ドルで終了し、2026年は15.04%下落: 9月23日の終値は、記録的な予約とキャッシュフローにもかかわらず、52週高値の101.30ドルを約31%下回りました。このギャップは、投資家が現在のマーケットプレイス需要よりもロボタクシー競争、Delivery Hero取引、軟調な短期ガイダンスを割り引いていることを示しています。
- 売上高は141億9000万ドルに達し、非GAAP EPSは35%増の0.81ドル: 売上高は前年同期比12%増加しましたが、コンセンサスの142億4000万ドルを約4900万ドル下回りました。調整後EPSは、FactSetの0.80ドル予想を1セント上回り、売上高のミスを部分的に相殺するより強い営業レバレッジを示しました。
- 総予約は24%増の580億2000万ドルとなり、乗車回数は18%増: 予約はLSEGの570億6000万ドル予想を約9億6200万ドル上回り、月間アクティブプラットフォーム消費者は16%増の2億800万人となりました。より多くのユーザー数と消費者1人当たりの月間乗車回数2%増は、リーチとエンゲージメント両方が改善したことを示しています。
- 調整後EBITDAは33%増の28億2000万ドルとなり、フリーキャッシュフローは27億9000万ドルに達した: EBITDAマージンは総予約の4.5%から4.9%に改善し、過去12ヶ月のフリーキャッシュフローは初めて100億ドルを超えました。この現金創出は、自社株買い、買収、自動運転車のコミットメントをサポートします。
- 100億ドル以上の計画されたロボタクシー投資は148億ドルのDelivery Hero契約に続く: AV支出には、パートナーエクイティ、車両コミットメント、フリートサポートが含まれると予想され、Delivery Heroは統合プラットフォームを100近い市場に拡大する可能性があります。両方のイニシアチブはUberの機会を拡大しますが、1株当たりリターンに対して資本配分をますます重要にします。
Uber (UBER)とは?
Uber Technologiesは、ほとんどの取引の中心にある車両所有者ではなく、マーケットプレイスプラットフォームです。モビリティは、UberX、Reserve、Black、Uber for Business、低コストオプションなどの製品を通じて乗客とドライバーを接続します。デリバリーは消費者をレストラン、食料品店、小売業者と接続し、フレートは荷主と運送業者をマッチングします。Uberは取引からサービス手数料とコミッションを獲得し、ネットワーク全体で共有されたアイデンティティ、決済、ルーティング、価格設定、メンバーシップのインフラストラクチャを使用しています。
その長期的な方向性は、クロスプラットフォーム利用を深め、地域コマースを拡大し、自動運転モビリティの流通レイヤーになることです。UberはオースティンとアトランタでWaymoと協力し、Zoox、Avride、Apollo Goとの関係を発表し、複数のAV開発者がその設置された需要ネットワークにアクセスできるようにしています。食料品と小売は年間150億ドルの予約に達し、Tesco、GameStop、Ulta Beauty、Decathlonなどのパートナーによってサポートされており、計画されたDelivery Hero買収により100市場への拡大が可能になります。
続きを読む: Tesla (TSLA) 2026年価格予測:ロボタクシーとOptimusがTSLA株を500ドルまで押し上げることができるか?
Uber (UBER) 2026年第2四半期決算概要:記録的な予約と強力なキャッシュフローが軟調なEPS見通しを相殺
Uberは第2四半期売上高141億9100万ドル(コンセンサス142億4000万ドル)を報告し、非GAAP EPSの0.81ドルは0.80ドル予想をわずかに上回りました。総予約は580億2200万ドルに達し、570億6000万ドルの予想を上回り、調整後EBITDAは33%増の28億1900万ドルとなりました。第3四半期予約ガイダンスの582億5000万ドルから602億5000万ドルは概ねコンセンサスと一致しましたが、EPSガイダンスの0.84ドルから0.88ドルは0.89ドル予想を下回り、明確な成長対投資の緊張を残しました。
続きを読む: Uber (UBER) 2026年度第2四半期決算概要:142億ドルの売上高ミスが5.29%の価格売りを引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期売上高 |
142億4000万ドルコンセンサス |
141億9100万ドル |
ミス。コンセンサスを4900万ドル下回る;前年同期比12%増。 |
|
第2四半期非GAAP希薄化EPS |
0.80ドルコンセンサス |
0.81ドル |
上回る。コンセンサスを1セント上回る;前年同期比35%増。 |
|
第2四半期GAAP希薄化EPS |
– |
1.17ドル |
改善。1年前の0.63ドルから85%増。 |
|
第2四半期GAAP純利益 |
– |
23億9400万ドル |
増加。16億ドルの投資再評価利益が含まれる。 |
|
第2四半期総予約 |
570億6000万ドルコンセンサス |
580億2200万ドル |
上回る。コンセンサスを9億6200万ドル上回る;前年同期比24%増。 |
|
第2四半期乗車回数 |
– |
38億6700万回 |
拡大。MAPCsが16%増となり前年同期比18%増。 |
|
第2四半期モビリティ総予約 |
– |
289億8800万ドル |
拡大。報告ベース22%増、定常通貨ベース20%増。 |
|
第2四半期デリバリー総予約 |
– |
274億6300万ドル |
加速。報告ベース26%増、定常通貨ベース25%増。 |
|
第2四半期調整後EBITDA |
27億8000万ドルコンセンサス |
28億1900万ドル |
上回る。前年同期比33%増;マージンは予約の4.9%に達した。 |
|
第2四半期フリーキャッシュフロー |
– |
27億9200万ドル |
プラス。前年同期比13%増;トレーリングFCFは100億ドルを超えた。 |
|
第3四半期総予約見通し |
592億1000万ドルコンセンサス |
582億5000万ドル-602億5000万ドル |
一致。中間点の592億5000万ドルは概ねコンセンサスと一致。 |
|
第3四半期非GAAP EPS見通し |
0.89ドルコンセンサス |
0.84ドル-0.88ドル |
下回る。上限がコンセンサスを1セント下回った。 |
- 売上高141億9100万ドルは12%成長したが、コンセンサスを4900万ドル下回った: この比較は、英国のビジネスモデル変更により経済的影響なしに報告成長を約8パーセントポイント減少させたため、基礎的な活動を過小評価しています。総予約は24%増加したため、このミスは消費者需要の弱さよりも会計上のミックスを反映していました。
- 非GAAP EPSの0.81ドルはコンセンサスを1セント上回り35%増: 非GAAP営業利益は40%増の21億4300万ドルとなり、売上高成長を大幅に上回りました。この営業レバレッジは、Uberが短期的な収益成長を犠牲にすることなく自動運転車投資に資金を提供できるという見解を支持しています。
- 総予約580億2200万ドルは予想を9億6200万ドル上回った: モビリティ予約は22%増の289億8800万ドル、デリバリー予約は26%増の274億6300万ドルとなりました。両方の主要ビジネスでの成長は、単一のサービスへの依存を減らし、より広いプラットフォームを強化します。
- 調整後EBITDAは33%増の28億1900万ドルとなり、マージンは4.9%に達した: マージンは予約の4.5%から40ベーシスポイント改善し、フリーキャッシュフローは13%増の27億9200万ドルとなりました。営業レバレッジは依然として見えますが、将来のAVと買収支出により一部の現金が自社株買いから逸れる可能性があります。
- 第3四半期EPSガイダンス0.84ドルから0.88ドルは0.89ドルのコンセンサスを下回った: 総予約ガイダンスは592億5000万ドル近辺を中心とし、ストリートの592億1000万ドルの見方とほぼ一致したため、需要は主な懸念ではありませんでした。軟調な利益レンジは、代わりに再投資のタイミングとミックスが短期的なマージンの向かい風を指しています。
Uber (UBER) 2026年投資見通し:120ドルの強気ケース vs 60ドルの弱気ケース
Uberの2026年見通しは、同社が自動運転車に重点投資し、Delivery Heroを統合している間に、強力なマーケットプレイス成長を継続できるかどうかにかかっています。上昇要因は、より速い予約、拡大するマージン、Uberのネットワークを強化するロボタクシーパートナーシップから来る一方、より高い資本需要と直接のAV競争が主なリスクとして残っています。
強気ケース:強力な予約とロボタクシー成長がUBERを120ドルに向けて押し上げ
強気ケースは、総予約が20%以上の成長を維持し、Uberの2億800万人のアクティブ消費者が複数の自動運転フリートにとって好ましい需要チャネルとなることを前提としています。第2四半期予約は24%成長し、乗車回数は18%増加し、調整後EBITDAは33%増加し、AVサービスが重要になる前にネットワーク規模がすでにより速い利益成長を生み出していることを示しています。
120ドルへの動きには、Waymo、Zoox、Avride、Apollo Goとのパートナーシップが、Uberをバイパスすることなく供給を拡大する必要があります。Delivery Hero統合も、EBITDAマージンが予約の4.9%から改善する間にフリーキャッシュフローを維持する必要があります。20%プラスの予約成長の継続と発行済株式数の減少が強気ケースを強化するでしょう。
ベースケース:安定したマーケットプレイス成長がUBERを80ドルから105ドルの間に維持
ベースケースは、予約が10代後半から20代前半で成長し、乗車回数が消費者ベースよりも速く増加し続け、営業レバレッジが徐々に改善することを前提としています。デリバリー、食料品、Uber for Businessが収益化を拡大しますが、100億ドル以上の計画されたAVコミットメントと買収コストがより速いマージン拡大を制限します。
これらの条件下で、UBERは主に80ドルから105ドルの間で取引される可能性があります。経営陣の第3四半期18%から22%のレンジに近い総予約成長、正のフリーキャッシュフロー、安定したモビリティマージンがこのレンジをサポートするでしょう。10代中盤を下回る持続的な成長はそれを弱めるでしょう。
弱気ケース:より高いAV支出と直接競争がUBERを60ドルに向けて引く
弱気ケースは、Uberがパートナーエクイティ、車両、フリートサポートに資本をコミットしている間に、自動運転開発者がますます直接ライダーを獲得することを前提としています。148億ドルのDelivery Hero取引がAVコミットメントが100億ドルを超える中で統合コストを追加する場合、乗車回数が成長し続けても現金転換が弱くなる可能性があります。
予約成長が15%を下回る、第3四半期の軟調なEPSトレンドが持続する、またはフリーキャッシュフローが27億9200万ドルの四半期レベルから大幅に下がる場合、60ドルに向けた動きがより可能性が高くなるでしょう。規制コスト、保険圧力、またはWaymoとTeslaからのより強い直接競争が追加の圧力を加える可能性があります。
ウォール街アナリストによる2026年のUBER株価予測
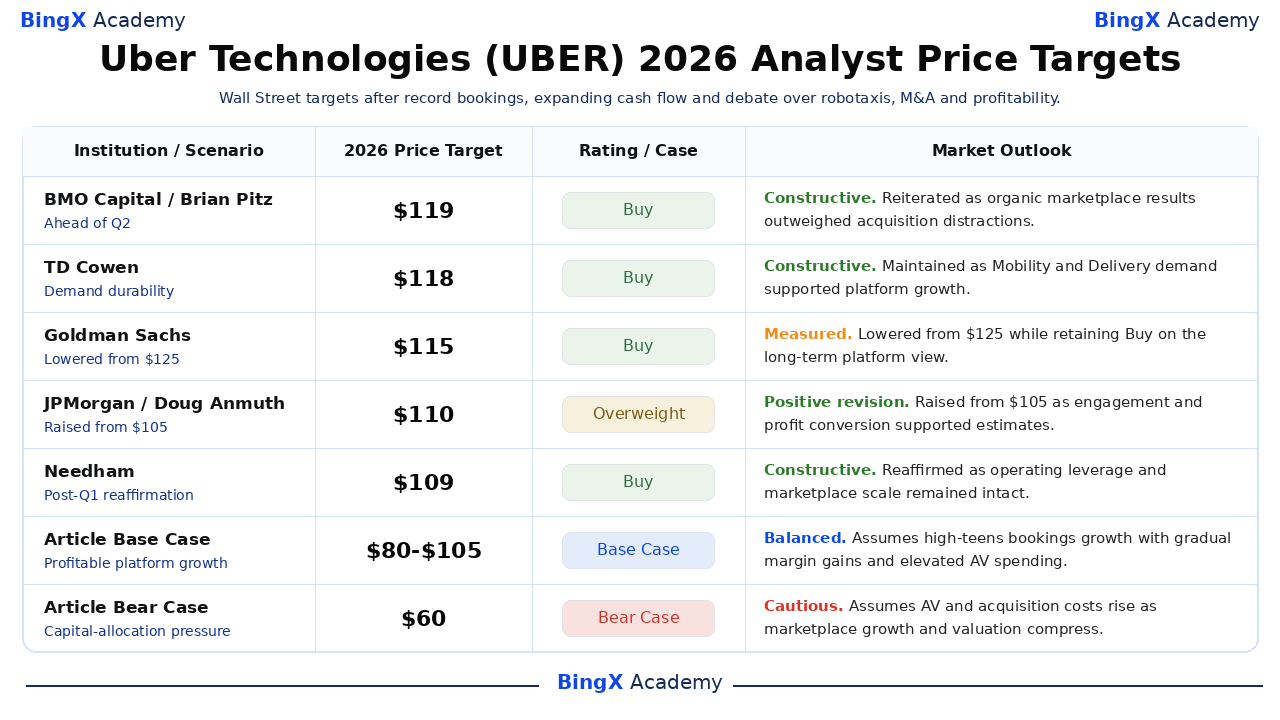
これらは保証ではなく、日付のある名前付きサードパーティアナリストのアクションであり、その105ドルから119ドルのスプレッドは、資本配分と自動運転モビリティに関する意味のある不確実性を示しています。編集のベースケースと弱気ケースは下部に別途リストされており、記事のシナリオが機関発行のターゲットや単一のコンセンサス予測と混同されないようになっています。
|
機関 / シナリオ |
2026年価格ターゲット |
レーティング / ケース |
市場見通し |
|
BMO Capital / Brian Pitz |
119ドル |
買い |
建設的。8月4日:オーガニックマーケットプレイス結果が買収の気を逸らすことを上回ったため、第2四半期に先立って再確認。 |
|
TD Cowen / John Blackledge |
118ドル |
買い |
建設的。7月17日:モビリティとデリバリーの需要がプラットフォーム論を支持したため、買いを維持。 |
|
Goldman Sachs / Eric Sheridan |
115ドル |
買い |
慎重。5月7日:長期プラットフォーム見解で買いを維持しながら125ドルから引き下げ。 |
|
JPMorgan / Doug Anmuth |
110ドル |
オーバーウェイト |
ポジティブな修正。5月7日:エンゲージメントと利益転換がより高い推定値をサポートしたため、105ドルから引き上げ。 |
|
Needham / Bernie McTernan |
109ドル |
買い |
建設的。5月7日:営業レバレッジとマーケットプレイス規模が無傷のまま残ったため、買いを再確認。 |
|
KeyBanc / Justin Patterson |
105ドル |
オーバーウェイト |
慎重。7月14日:モビリティ機能と食料品採用の拡大を引用しながら110ドルから引き下げ。 |
|
記事ベースケース |
80ドルから105ドル |
ベースケース |
バランス。10代後半の予約成長、段階的なマージン増益、高いAV支出を想定。 |
|
記事弱気ケース |
60ドル |
弱気ケース |
慎重。成長と評価が圧縮される中でAVと買収コストが上昇することを想定。 |
BingXでUber (UBER)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Uberの予約成長、ロボタクシーパートナーシップ、マージン見通しを取引してください。UBERは決算ガイダンス、AV発表、買収開発に鋭く反応する可能性があるため、トレーダーはポジションを入る前に触媒とリスク制限の両方を定義する必要があります。
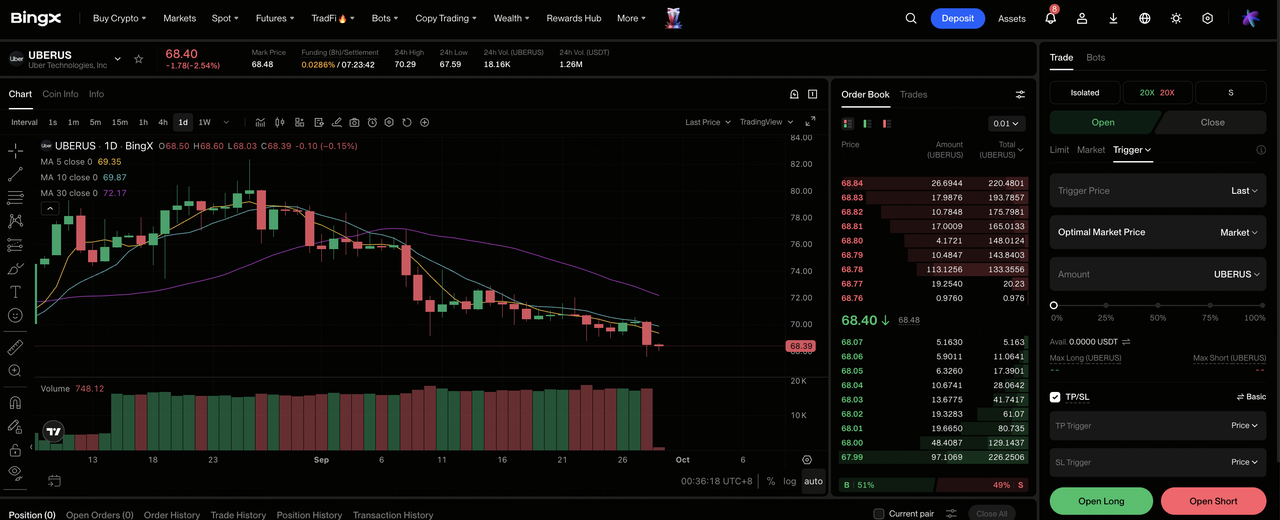
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Uber (UBER)を選択。 UBERUS-USDT無期限先物コントラクトを検索して選択します。
ステップ3:方向を選択。 予約成長とマージン拡大がAV支出を上回ると予想する場合は ロングを選択します。自動運転競争や買収コストが収益成長を弱めると予想する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離または相互マージンを選択します。年初来15.04%の下落と決算後6%の変動は、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。UBERは予約トレンド、EPSガイダンス、ロボタクシー展開、規制判決、Delivery Hero取引の更新に迅速に反応する可能性があります。
2026年にUber投資家が注視すべき5つのリスク
Uberのマーケットプレイスは成長し、強力なキャッシュフローを生み出していますが、見通しは依然として、AV支出と買収が1株当たりリターンを減らすことなくプラットフォームを強化できるかどうかにかかっています。
- 自動運転フリートがUberのマーケットプレイスの役割を弱める可能性: Waymoや他の開発者は、より多くのライダーを自分のアプリにシフトする前に、配信にUberを使用する可能性があります。高価値の都市乗車を失うことは、ネットワーク密度を減らし、手数料率に圧力をかける可能性があります。
- 100億ドル以上のAV投資が資本集約リスクを高める: エクイティ株式、車両コミットメント、フリートサポートが、自動運転乗車が規模に達する前に現金を消費する可能性があります。弱いリターンは自社株買いと競合し、1株当たりフリーキャッシュフローを減らすでしょう。
- 148億ドルのDelivery Hero取引が統合リスクを生む: 100近い市場への拡大はエンゲージメントを強化する可能性がありますが、規制承認、技術統合、地域競争がシナジーを遅らせる可能性があります。より高いコストはマージンに圧力をかけるでしょう。
- ドライバー規制が運営コストを上げる可能性: 給付、賃金フロア、保険、または雇用ステータスの新しい要件は、主要市場でコストを増加させる可能性があります。Uberはこれらの費用を吸収するか、ライダーに転嫁する必要があるかもしれません。
- 消費者需要、通貨、保険が圧力点のまま: 外国為替は報告された第3四半期予約成長を約1パーセントポイント減少させると予想されます。弱い需要、より高い保険コスト、またはライバルによる積極的な価格設定は、予約とマージン改善を遅らせる可能性があります。
最終的な考え:2026年にUber Technologiesに投資すべきか?
議論の余地がないのは営業勢いです:第2四半期総予約は24%増の580億2200万ドル、乗車回数は18%増の38億6700万回、調整後EBITDAは33%増の28億1900万ドルでした。27億9200万ドルのフリーキャッシュフローもトレーリング合計を100億ドルを超えて押し上げ、Uberに以前の成長段階よりも多くの財務柔軟性を与えました。
強気ケースは、その現金がマージンを犠牲にすることなくAVアクセスとDelivery Hero統合に資金を提供することに依存し、弱気ケースは自動運転フリートが直接競争する中で資本集約度が上昇することを前提としています。より保守的なトレーダーは、第3四半期EPSが0.84ドルから0.88ドルのレンジを超え、ロボタクシー展開が手数料率を弱めることなく乗車回数を追加するという証拠を待つかもしれません。
リスク注意事項: UBERなどの株式の取引と投資には、資本損失の高いリスクが伴います。Uberは、自動運転車競争、規制決定、ドライバーと保険コスト、買収統合、消費者需要、外国為替変動にさらされています。資本を配分する前に独立した調査を行ってください。
関連記事
- Tesla (TSLA) 2026年価格予測:ロボタクシーとOptimusがTSLA株を500ドルまで押し上げることができるか?
- Alphabet (GOOGL) 2026年価格予測:82%のクラウド成長とAIがGOOGL株を430ドルまで押し上げることができるか?
- Amazon (AMZN) 2026年価格予測:AWSとAI成長がAMZNを400ドルを超えて押し上げることができるか?
- PayPal (PYPL) 2026年価格予測:Venmo成長とマージン回復がPYPLを80ドルに向けて押し上げることができるか?
- Figma (FIG) 2026年価格予測:AI収益化がFIGを45ドルに向けて押し上げることができるか?
