
Plug Power(PLUG)は水素燃料電池システム、電解装置、水素プラント、および関連する燃料補給インフラを構築しています。マテリアルハンドリングは最も大きな確立された市場であり続けており、サービス、水素燃料、大型電解装置プロジェクトは継続的な収益を生み出し、需要を拡大することを目的としています。この統合モデルは成長への複数のルートを生み出しますが、プロジェクトのタイミング、製造コスト、外部ファイナンスにPLUGを敏感にさせます。
Plug Power 2026年第2四半期決算は、バランスシート論争を取り除くことなく、測定可能な進歩を示しました。売上高は1億7,830万ドルに達し、調整後損失は1株当たり0.07ドルに縮小し、粗利益率は1年前のマイナス31%から概ね損益分岐点に改善しました。経営陣は2026年の売上成長率ガイダンスを15%から16%に引き上げましたが、約1億6,200万ドルの制限のない現金は、現金変換が依然として重要であることを意味します。
2026年のPLUG株価予想は、現在2つの競合する見解に集中しています:
- マージンとバックログ変換ケース:マテリアルハンドリングのリフレッシュ、四半期1,666台のGenDrive展開、新しい電解装置の最終投資決定により、15%から16%の成長計画を第4四半期の正のEBITDASに変換できる可能性があります。
- 流動性と実行ケース:負の燃料マージン、長いプロジェクトスケジュール、約6,100万ドルの四半期純現金使用により、運営回復よりも先にファイナンスと希薄化リスクが続く可能性があります。
このガイドは、PLUG株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、Plug Powerの2026年8月10日第2四半期決算発表、四半期報告書、9月23日までの市場データ、およびPLUG株先物の取引方法についてBingX TradFiでUSDT担保による取引を参照しています。
2026年9月にPlug Power投資家が知っておくべきトップ5の事項
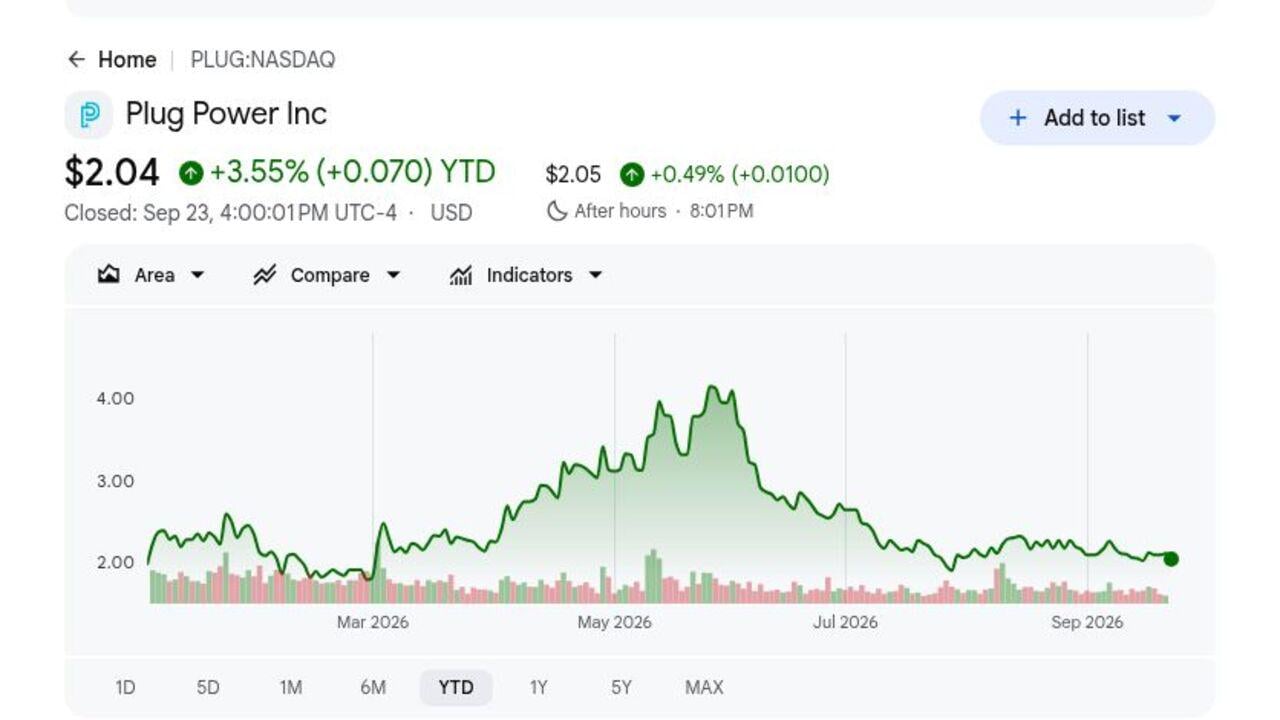
- PLUGは2.04ドルで終了し、2026年に3.55%上昇しました:わずかな上昇は、約1.70ドルから4.58ドルという2026年の広いレンジを覆い隠しています。この変動性は、水素需要、ファイナンス、経営陣の営業損益分岐点への道筋に対する期待がいかに迅速に変化するかを示しています。
- 第2四半期売上高は1億7,830万ドルに達しました:結果は約1億6,880万ドルのコンセンサスを950万ドル上回り、前四半期比約9%上昇しました。バックログ変換が依然として現金を消費し、複数の水素市場に投資しているビジネスを支援する必要があるため、このビートは重要です。
- GenDrive展開は125%増加して1,666台になりました:展開は1年前の739台から2倍以上になりました。2つの大手顧客は3年間で20,000台以上の更新を計画しており、展開がスケジュール通りに進めば、潜在的な機器、サービス、水素燃料需要を生み出します。
- 経営陣は2026年売上成長率ガイダンスを15%から16%に引き上げました:前のレンジは13%から15%でしたが、経営陣は依然として第4四半期の正のEBITDASを目標にしています。より強い成長がより良いミックスと低い現金燃焼率と一致すれば、見通しはより意味のあるものになります。
- 資産マネタイゼーション目標は2億7,500万ドルのままです:四半期終了後に発表された取引は、8,000万ドルの短期流動性を生み出すと予想され、約4,700万ドルが8月初旬までに受け取られました。進歩により即座のファイナンス圧力は軽減されますが、クロージングの遅延により希薄化リスクが再び焦点に戻る可能性があります。
Plug Power(PLUG)とは何ですか?
Plug Powerは、プロトン交換膜燃料電池、GenDriveマテリアルハンドリングシステム、GenSure定置電源製品、GenEco電解装置を設計する統合水素技術会社です。また、水素生産プラント、液化、貯蔵、輸送、燃料補給インフラも開発しています。収益は機器販売、サービス契約、設置システムに供給される水素燃料から得られます。このモデルは、初期プロジェクト収益と継続的なアフターマーケット需要を組み合わせることを目的としています。
長期戦略は、大型電解装置プロジェクトを変換し、水素ネットワーク全体の経済性を改善しながら、設置された燃料電池ベースを拡大することです。Amazon、Walmart、Carrefourはマテリアルハンドリング顧客として名前が挙げられており、2つの大手顧客は3年間で20,000台以上のGenDriveユニットを更新する予定です。Plugはまた、Carlton Power、Hy2gen、Orica、Galp、Iberdrola、BPとのプロジェクトを推進しており、倉庫フリートを超えた産業用水素への露出を会社に与えています。
続きを読む:2026年に購入すべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
Plug Power(PLUG)2026年第2四半期決算概要:売上ビートとマージン改善がターンアラウンドを支援
Plugは第2四半期売上高1億7,830万ドル(予想約1億6,880万ドル)、調整後損失1株当たり0.07ドル(予想0.10ドル損失)、粗利益率損益分岐点近く(1年前はマイナス31%)を報告しました。営業費用は約50%減少して6,200万ドル、純現金使用は前四半期比58%減少して6,100万ドル、2026年売上成長率ガイダンスは15%から16%に増加し、流動性を中心的なトレードオフとして残しました。
続きを読む:Plug Power(PLUG)2026年第2四半期決算概要:1億7,830万ドル売上ビートと高い2026年見通しが株価を5.21%押し上げ
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期売上高 |
1億6,880万ドルコンセンサス |
1億7,830万ドル |
ビート。コンセンサスを950万ドル上回り、前四半期比約9%上昇。 |
|
第2四半期調整後EPS |
0.10ドル損失 |
0.07ドル損失 |
ビート。損失はコンセンサスより0.03ドル少なく、前年同期比0.11ドル縮小。 |
|
第2四半期GAAP EPS |
0.17ドル損失 |
0.14ドル損失 |
ビート。2025年第2四半期の0.20ドル損失から改善。 |
|
第2四半期粗利益率 |
改善が期待 |
約損益分岐点 |
改善。前年同期のマイナス31%、第1四半期のマイナス13%から上昇。 |
|
営業費用 |
コスト規律 |
約6,200万ドル |
改善。前年同期比約50%減少。 |
|
純現金使用 |
燃焼率低下 |
約6,100万ドル |
改善。前四半期比約58%減少。 |
|
制限のない現金 |
該当なし |
約1億6,200万ドル |
測定された。流動性は依然としてマネタイゼーションとファイナンスに依存。 |
|
2026年売上成長率 |
以前の13%から15% |
15%から16% |
引き上げ。より強い下半期バックログが新しいレンジを支援。 |
- 売上高1億7,830万ドルがコンセンサスを950万ドル上回りました:売上高は前四半期比約9%上昇し、より良い出荷ペースを示しました。次のテストは、下半期バックログがスケジュール通りに変換されるかどうかです。なぜなら、繰り返される遅延は、引き上げられた年間見通しと流動性計画の両方への信頼を弱めるからです。
- 調整後損失は1株当たり0.07ドルに縮小しました:結果は0.10ドル損失のコンセンサスを上回り、1年前の0.18ドル損失から改善しました。より良いユニットエコノミクスが損益計算書に反映されていますが、正のEBITDASは依然として持続的な売上成長、ミックス、コスト管理に依存しています。
- 粗利益率は約31パーセントポイント改善しました:マージンは2025年第2四半期のマイナス31%から損益分岐点付近に移動しました。これは最も明確なターンアラウンドシグナルの1つですが、深刻にマイナスの燃料マージンは依然として連結収益性を制限しています。
- 営業費用は約50%減少して6,200万ドルになりました:低いコストベースは、粗利益率改善と並んで損失縮小に貢献しました。Plugが依然として電解装置プロジェクト、顧客サポート、水素インフラに資金を提供し、正の第4四半期EBITDASを目標にしている中で、これらの節約を維持することが重要です。
- 純現金使用は58%減少して6,100万ドルになりました:制限のない現金は約1億6,200万ドルでしたが、資産取引は2億7,500万ドルの収益を目標にしています。低い燃焼率は滑走路を延長しますが、Plugのより広いプロジェクト野心を考慮すると、マネタイゼーションのタイミングと非希薄化ファイナンスは依然として重要です。
Plug Power(PLUG)2026年投資見通し:5ドル強気ケース対1.20ドル弱気ケース
Plug Powerの2026年見通しは、より高い展開、電解装置プロジェクト、コスト削減が改善マージンを正の営業結果に変えることができるかどうかに依存しています。上昇の可能性はより強いバックログ変換と低い現金燃焼率から来ており、プロジェクト遅延、弱い燃料経済性、ファイナンスニーズが主なリスクのままです。
強気ケース:より強いプロジェクト販売とマージンがPLUGを5ドルに押し上げ
強気ケースは、20,000台更新機会がスケジュール通りに進行し、OricaやCarlton Powerなどの電解装置プロジェクトが収益に変換され、サービスマージンが正のままであることを想定しています。第2四半期の概ね損益分岐点の粗利益率と営業費用50%削減は、より高い売上がより良い営業レバレッジに変換できることを示しています。
5ドルへの動きには、正の第4四半期EBITDAS、マイナス48%燃料マージンからのさらなる改善、2億7,500万ドルマネタイゼーション目標への明確な進歩が必要です。大きな希薄化株式発行なしで持続的な15%から16%の年間成長がケースを強化するでしょう。
ベースケース:安定した売上成長がPLUGを2.25ドルから3.50ドル間に維持
ベースケースは、マテリアルハンドリングとサービスが引き上げられた売上見通しを支援する一方、電解装置プロジェクトが不均一に進歩することを想定しています。粗利益率は損益分岐点近くまたはわずかに正のままですが、約6,100万ドルの四半期現金使用と1億6,200万ドルの制限のない現金がファイナンスリスクを焦点に保ちます。
これらの条件下で、PLUGは主に2.25ドルから3.50ドル間で取引される可能性があります。展開成長、27%サービスマージン、低い営業コストがレンジを支援するでしょう。より遅いプロジェクト承認や遅延された資産売却が上限を制限するでしょう。
弱気ケース:プロジェクト遅延と現金燃焼がPLUGを1.20ドルに引き下げ
弱気ケースは、大型電解装置プロジェクトがスリップし、燃料経済性が深刻にマイナスのままであり、マテリアルハンドリング更新が計画より遅く変換されることを想定しています。四半期末で約1億6,200万ドルの制限のない現金により、発表された資産取引にもかかわらず、継続的な燃焼が外部ファイナンスをより緊急にする可能性があります。
第4四半期EBITDASが負のまま、2026年成長率が15%を下回る、またはマネタイゼーション収益が2億7,500万ドル目標を下回る場合、1.20ドルへの動きがより可能性が高くなります。これらの結果はターンアラウンドケースを弱め、希薄化リスクを増加させるでしょう。
ウォールストリートアナリストによる2026年PLUG株価予想
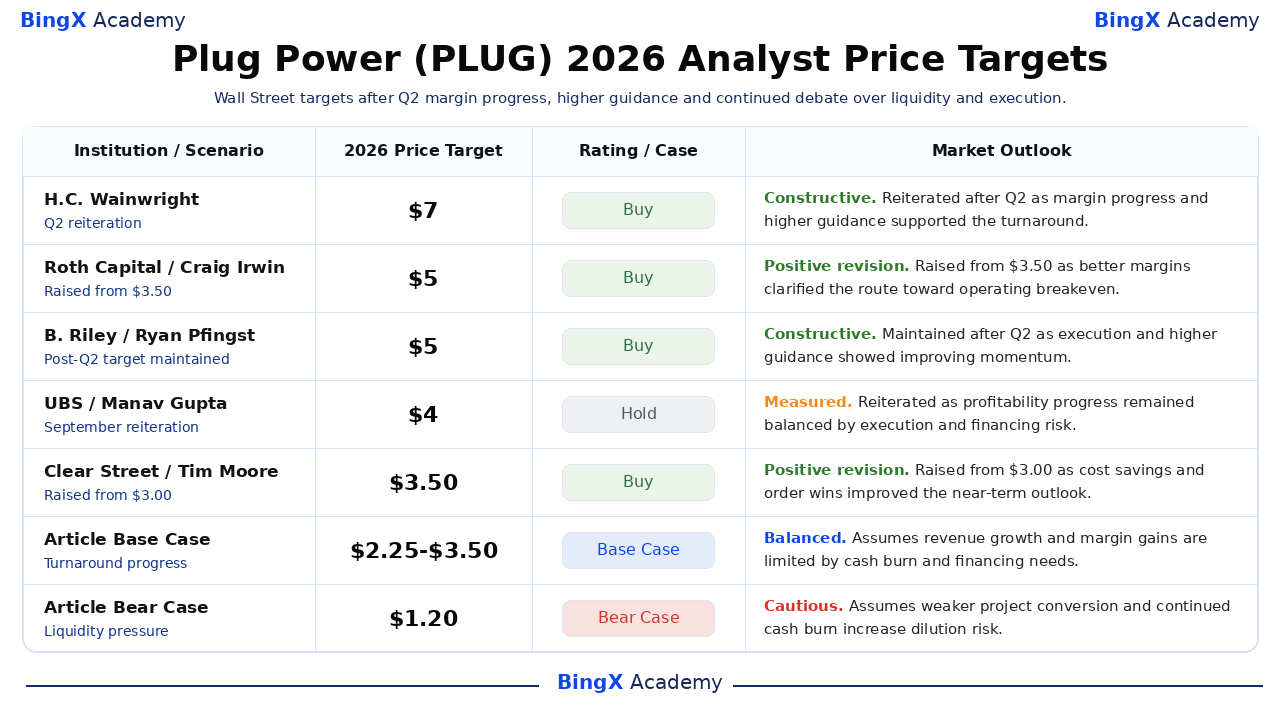
ウォールストリートの目標は、アナリストが第2四半期の実行が改善されたことに同意する一方、マージン上昇の持続性と利用可能なファイナンスについて異なるため、異常に分散したままです。選択された目標は、9月23日の終値2.04ドルと比較して2.75ドルから7ドルの範囲なので、投資家は約束としてではなく、日付のある営業仮定と並んで各目標を読む必要があります。
|
機関 / アナリスト |
2026年価格目標 |
レーティング |
市場見通し |
|
H.C. Wainwright / Amit Dayal |
7.00ドル |
Buy |
建設的。8月11日:第2四半期後に再確認、マージン進歩と高いガイダンスがターンアラウンドを支援。 |
|
Roth Capital / Craig Irwin |
5.00ドル |
Buy |
ポジティブ改定。8月12日:より良いマージンが損益分岐点への道筋を明確化した後、3.50ドルから引き上げ。 |
|
B. Riley / Ryan Pfingst |
5.00ドル |
Buy |
建設的。8月11日:第2四半期実行と引き上げられたガイダンスが改善モメンタムを示したため維持。 |
|
UBS / Manav Gupta |
4.00ドル |
Hold |
測定された。9月16日:収益性進歩がファイナンスリスクとバランスが取れているため再確認。 |
|
Clear Street / Tim Moore |
3.50ドル |
Buy |
ポジティブ改定。4月29日:コスト削減と受注が見通しを改善したため3.00ドルから引き上げ。 |
|
RBC Capital / Christopher Dendrinos |
2.75ドル |
Sector Perform |
バランス。8月11日:高いガイダンスが流動性問題に直面したため、投機的リスク見解を維持。 |
|
記事ベースケース |
2.25ドルから3.50ドル |
ベースケース |
バランス。売上成長とマージン上昇が現金燃焼とファイナンスニーズによって制限されると想定。 |
|
記事弱気ケース |
1.20ドル |
弱気ケース |
慎重。より弱いプロジェクト変換と継続的な現金燃焼が希薄化リスクを増加させると想定。 |
BingXでPlug Power(PLUG)株を取引する方法
BingX TradFiとBingX AIツールを使用して、Plug Powerの水素需要、マージン回復、流動性見通しを取引してください。PLUGはプロジェクト決定、決算、ファイナンス更新に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
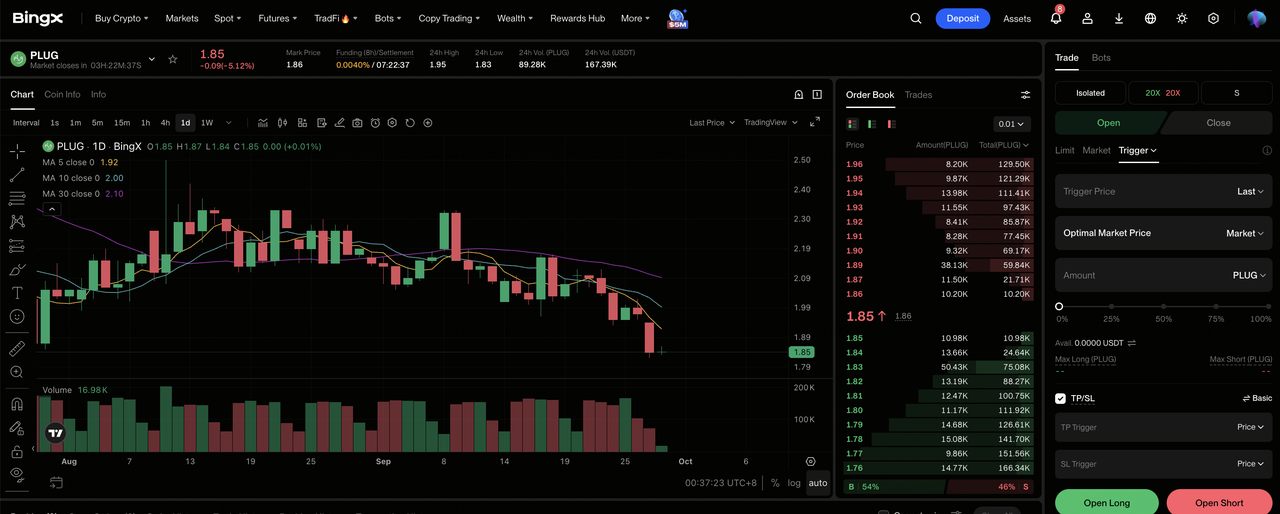
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専用TradFiセクションに移動します。
ステップ2:Plug Power(PLUG)を選択。検索してPLUG-USDT無期限先物契約を選択します。
ステップ3:方向を選択。マージン、展開、流動性が強化される場合はロングを選択します。プロジェクト遅延やファイナンス圧力が1株当たりの期待経済性を弱める場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離または交差マージンを選択します。1.70ドルから4.58ドルの年間レンジは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後にテイクプロフィットとストップロス(TP/SL)レベルを設定します。PLUGは決算、ガイダンス、プロジェクトマイルストーン、資産売却、資本調達に迅速に反応する可能性があります。
2026年にPlug Power投資家が注意すべきトップ5のリスク
Plugの最近の改善は、株価のボラティリティの背後にあるファイナンス、実行、政策リスクを取り除くものではありません。各リスクはキャッシュフロー、希薄化、または投資家がターンアラウンドに付与する評価に影響する可能性があります。
- 流動性圧力が株主を希薄化する可能性があります:制限のない現金は約1億6,200万ドルで、四半期純現金使用6,100万ドルに対して。2億7,500万ドルマネタイゼーション計画がスリップした場合、Plugは株式や高コストの債務が必要になり、将来の1株当たり価値を減らす可能性があります。
- 燃料マージンは深刻にマイナスのままです:燃料粗利益率はマイナス91%から約マイナス48%に改善しましたが、ビジネスは依然として量が増えるにつれて損失を出しています。利用率と生産効率の進歩が遅い場合、機器とサービスからの利益を相殺する可能性があります。
- 電解装置プロジェクトは遅延する可能性があります:パイプラインには30MW、50MW、100MW、275MWの機会が含まれますが、発表されたプロジェクトは短期収益を保証するものではありません。許可、ファイナンス、または最終投資決定により、出荷が後の期間に押し出される可能性があります。
- 大手顧客の更新は集中リスクを生み出します:2つの顧客が3年間で20,000台以上のGenDriveユニットを更新する可能性があります。どちらかの顧客からのより遅い展開は、機器、サービス、水素需要に同時に影響するでしょう。
- 政策と競争がリターンに圧力をかける可能性があります:水素税制ルール、電力価格、補助金はプロジェクト経済性に影響し、燃料電池はバッテリーや他のクリーンパワーシステムと競合します。より弱いインセンティブや積極的な価格設定は、受注変換とマージンを減らす可能性があります。
最終的な考え:2026年にPlug Powerに投資すべきでしょうか?
Plug Powerは1年前よりも強い営業証拠を持っています:第2四半期売上高1億7,830万ドル、約損益分岐点の粗利益率、営業費用50%削減、15%から16%の年間成長目標。未解決の問題は、これらの利益が流動性制約が株主にとっての利益を弱めるファイナンスを強制する前にキャッシュフローに到達できるかどうかです。
強気ケースは、第4四半期EBITDASが正に転じ、燃料経済性が改善し、2億7,500万ドルマネタイゼーションプログラムが流動性を強化すれば5ドルを支持します。弱気ケースは、プロジェクト変換が遅くなるか希薄化が支配すれば1.20ドルを指摘します。保守的なトレーダーは、次の粗利益率、現金使用、資産売却更新を待ってから露出を増やす可能性があります。なぜなら、これらの数値はターンアラウンドを直接テストするからです。
リスクリマインダー:PLUGのような株式の取引と投資には高い資本損失リスクが伴います。決算ミス、プロジェクト遅延、ファイナンス変更、評価シフト、レバレッジ取引は急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
