Snap Inc. (SNAP) は、メッセージング、Stories、Spotlight、Snap Map、拡張現実ツールに支えられた、カメラファーストのコミュニケーションプラットフォームであるSnapchatを運営しています。広告が最大の収益源でありながら、サブスクリプション、有料ストレージ、プレミアムクリエイティブ製品がより重要になっています。この移行は事業を拡大しますが、SNAPは依然として広告主の需要、高価値ユーザーのトレンド、人工知能とSpecsハードウェアへの投資コストに敏感です。
最新四半期は、重要な限界を伴いながらも、より強力な収益化と運営規律を示しました。 SNAP 2026年第2四半期売上高は16億ドルに達し、前年同期比19%増となりました。広告収入が9%増の12.8億ドル、その他の収入が85%増の3.16億ドルとなりました。デイリーアクティブユーザーは5%増の4.93億人となりましたが、成長鈍化と北米・ヨーロッパでの圧力により、オーディエンス品質が投資判断の中心となっています。
2026年のSNAP株式予想は現在、2つの相反する見方が中心となっています:
- 収益化回復ケース: より強力な広告製品、Snapchat+、Memories Storageがユーザーあたりの収益を引き上げ、コスト規律が現金生成を改善する。
- ユーザーと投資ケース: 高価値地域での弱さとAIまたはSpecs支出の増加により、売上高成長が持続可能な収益性をもたらすのを防ぐ。
このガイドは、Snapの8月3日発表の2026年第2四半期決算発表、四半期報告書、9月9日までの市場データに加えて、 SNAP株式先物取引方法を BingX TradFiでUSDT担保で行う方法を含めて、SNAP株式予想、2026年価格シナリオ、主要リスク、アナリストの見通しを詳しく説明します。
2026年9月にSnapの投資家が知るべき上位5項目
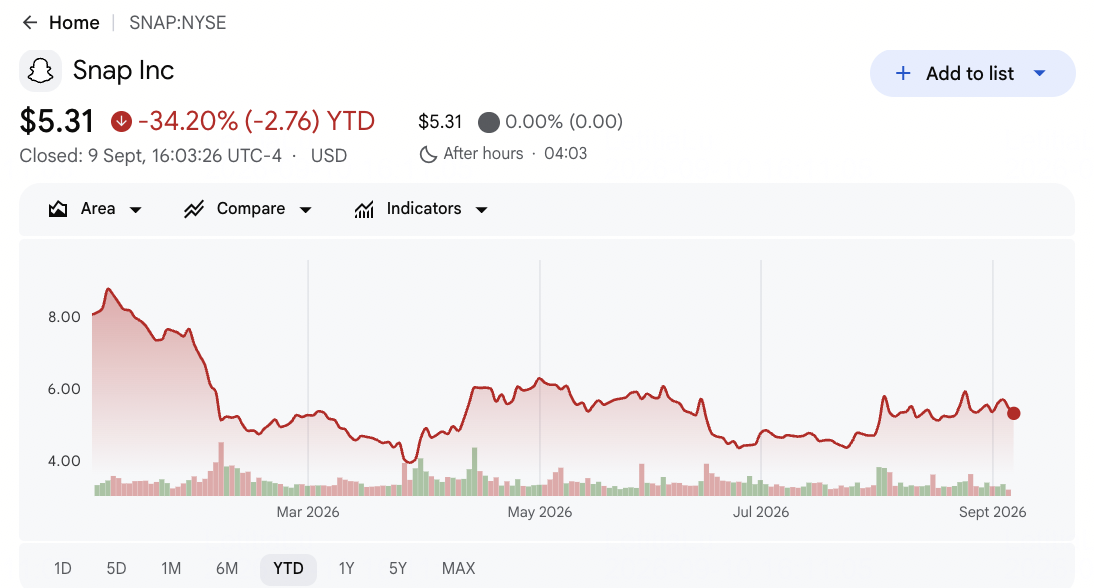
- SNAPは年初来34.20%下落後、5.31ドルで終値: 第2四半期決算が予想を上回ったにも関わらず、株価は52週高値9.28ドルから3.97ドル下回りました。この下落は、投資家が1つの好調な四半期ではなく、持続的な収益化と収益性の進歩を依然として求めていることを示しています。
- 第2四半期売上高は19%増の16億ドル: 売上高はFactSetコンセンサスの15.4億ドルを約6,000万ドル上回り、調整後1株当たり損失0.10ドルは予想より0.02ドル縮小しました。両指標とも改善し、回復論により確実な証拠を与えました。
- その他収入が85%増の3.16億ドルに急上昇: Snapchat+、Lens+、Memories Storageが四半期売上高の約20%に相当する第二の収益源を創出しました。月間ユーザーの3%未満が有料であることから、サブスクリプション浸透にはまだかなりの拡大余地があります。
- デイリーアクティブユーザーが4.93億人、月間ユーザーが9.71億人に到達: どちらもコンセンサスをそれぞれ約510万人、1,040万人上回りました。グローバル規模は依然として大きいですが、価値ある西側市場でのユーザー成長の低下は、ユーザーあたりの平均収益と広告主のリーチを弱める可能性があります。
- 年間インフラコストが16.5億ドルから17億ドルに増加: SnapがAIと機械学習能力を追加したため、範囲は両端で5,000万ドル上昇しました。経営陣はエンゲージメントと広告を改善するために投資していますが、支出はこれらのツールの収益ハードルを引き上げています。
Snap Inc. (SNAP)とは何か?
Snap Inc.は、主力のSnapchatアプリケーションがビジュアルメッセージング、公開コンテンツ、位置共有、拡張現実を1つのモバイルサービスに組み合わせたテクノロジー企業です。Camera、Chat、Stories、Spotlight、Snap Mapがユーザー体験を整理し、Bitmojiがポータブルなアバターレイヤーを提供します。Snapは、Sponsored SnapsやAR形式を含め、これらのサーフェス全体でパフォーマンス広告とブランド広告を販売しています。また、Snapchat+、Lens+、有料Memories Storage、その他のプレミアム機能から直接収益を得ており、潜在的な長期コンピューティングプラットフォームとしてSpecsを開発しています。
Snapの長期方向性は、AIで推薦・広告システムを改善し、直接ユーザー決済を拡大し、拡張現実をより広範な開発者プラットフォームに変えることを中心としています。Snapchat+は同社にプレミアム機能の継続的なチャンネルを提供し、SpotlightとSnap Mapは追加の発見と商業インベントリを創出します。QualcommはSnapdragonプラットフォームを通じてSnapのウェアラブルロードマップを支援し、ブランドと代理店はLens Studioと自動キャンペーン製品を使用してAR体験とパフォーマンス広告を構築します。Specsは戦略をスマートフォンを超えて拡張し、開発者と消費者が数年かけてプラットフォームを採用すれば、可能なハードウェアと空間コンピューティングビジネスを創出します。
Snap Inc. (SNAP) 2026年第2四半期決算概要:売上高、ユーザー、サブスクリプション成長
Snapは第2四半期売上高16億ドル(予想15.4億ドル)、調整後1株当たり損失0.10ドル(予想損失0.12ドル)、デイリーアクティブユーザー4.93億人(予想4.879億人)を発表しました。広告収入は9%増の12.8億ドル、その他収入は85%増の3.16億ドル、GAAP純損失は2.626億ドルから1.64億ドルに縮小しました。第3四半期売上高ガイダンスの17億ドルから17.4億ドルは、中央値でコンセンサスの17億ドルを上回りましたが、インフラコスト見通しの16.5億ドルから17億ドルへの上昇は、明確な収益性のトレードオフを生み出します。
詳しく読む: Snap (SNAP) 2026年第2四半期決算概要:16億ドルの売上高と広告モメンタムが14.88%の価格上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上高 |
15.4億ドルコンセンサス |
16億ドル |
上回る。コンセンサスを約6,000万ドル上回り、前年同期比19%増。 |
|
第2四半期調整後1株損失 |
0.12ドル損失コンセンサス |
0.10ドル損失 |
上回る。損失は予想より0.02ドル縮小。 |
|
第2四半期GAAP純損失 |
— |
1.64億ドル損失 |
改善。前年の2.626億ドルから縮小。 |
|
広告収入 |
12.3億ドルコンセンサス |
12.8億ドル |
上回る。コンセンサスを約5,000万ドル上回り、前年同期比9%増。 |
|
その他収入 |
— |
3.16億ドル |
加速。サブスクリプションとストレージで前年同期比85%増。 |
|
デイリーアクティブユーザー |
4.879億人コンセンサス |
4.93億人 |
上回る。コンセンサスを約510万人上回り、前年同期比5%増。 |
|
月間アクティブユーザー |
9.606億人コンセンサス |
9.71億人 |
上回る。コンセンサスを約1,040万人上回り、前年同期比4%増。 |
|
第3四半期2026年売上高見通し |
17億ドルコンセンサス |
17億-17.4億ドル |
上回る。17.2億ドルの中央値はコンセンサスを2,000万ドル上回る。 |
|
2026年インフラコスト見通し |
従来の16億-16.5億ドル |
16.5億-17億ドル |
引き上げ。AIと機械学習投資により範囲が拡大。 |
- 売上高16億ドルが19%成長: 結果は北米広告の改善とワールドカップ支出が需要を後押ししたことで、コンセンサスを約6,000万ドル上回りました。イベント関連支援なしにそのペースを維持できれば、広告製品の変更が機能しているという事例を強化するでしょう。
- 調整後1株損失0.10ドルが0.02ドル上回る: SnapはGAAP純損失を約9,900万ドル縮小して1.64億ドルとし、調整後コストは4%しか増加しませんでした。コスト統制が売上高成長をより良い収益に変換し始めており、GAAP収益性は未完成のままですが。
- その他収入3.16億ドルが85%増加: 直接収入は9%の広告増加よりもはるかに速く拡大し、Snapchat+、Lens+、Memories Storageを通じて多様化を促進しました。より高い有料ユーザー率は、Snapの不安定な広告予算への露出を減らし、売上高の可視性を改善するでしょう。
- デイリーユーザー4.93億人が5%成長、月間ユーザーが9.71億人に到達: 両カウントが予想を上回りましたが、成長は従来の率から鈍化し、北米とヨーロッパで圧力が残りました。したがって、収益化の改善は、増分ユーザーのより弱いミックスを相殺する必要があります。
- 第3四半期売上高ガイダンスが17.2億ドルの中央値に到達: 中央値はコンセンサスを2,000万ドル上回りましたが、インフラコスト範囲も2026年に最大17億ドルまで上昇しました。より良いAI推薦と広告転換は、運営レバレッジを維持するために測定可能なリターンを生む必要があります。
Snap Inc. (SNAP) 2026年投資見通し:10ドル強気ケース対4ドル弱気ケース
中心的な問題は、広告と直接収入の改善が地域オーディエンス圧力とAIシステム・Specs構築コストを上回る成長ができるかどうかです。
強気ケース:広告と直接収入がSNAPを10ドルに押し上げ
強気ケースは、AIベースの広告ツールがキャンペーンパフォーマンスを改善し、より大規模な北米広告主をSnapchatに呼び戻すと仮定します。広告成長は低い2桁台に留まり、直接収入はコア事業よりも速く拡大し、16%の人員削減により、より多くの売上高成長が収益と現金フローに達するのを助けます。
10ドルへの動きには、第3四半期中央値17.2億ドル以上の四半期売上高、有料製品が現在の月間ユーザーの3%未満を超えて拡大すること、そしてSpecsが信頼できる開発者または消費者需要を示すことが必要でしょう。安定した高価値ユーザーとさらなる予想増加が事例を強化するでしょう。
ベースケース:より良い収益化がSNAPを6-8ドル間に維持
ベースケースは、Snapchat+、Lens+、ストレージがより大きな第二の収益源を構築する間に、広告が段階的に改善すると仮定します。グローバルユーザーは成長を続けますが、北米とヨーロッパでの弱さがオーディエンス品質の改善を制限し、より高い AIインフラストラクチャコストがリストラによる節約の一部を相殺します。
売上高がガイダンス近辺にとどまり、直接収入が成長を続け、GAAP損失がさらに縮小すれば、SNAPは主に6ドルと8ドルの間で取引される可能性があります。高価値地域ユーザーの安定化失敗やインフラコストの上昇が上限を制限するでしょう。
弱気ケース:ユーザー圧力とより高いコストがSNAPを4ドルに引き下げ
弱気ケースは、北米とヨーロッパでデイリーユーザーが減少し続け、より高価値のオーディエンスに焦点を当てた広告主にとってSnapchatの魅力が低下すると仮定します。サブスクリプション成長は、弱い広告を相殺するほど大きくなる前に鈍化し、AIインフラとSpecsが固定費を高く維持します。
売上高が17億ドルのガイダンス下限を下回り、ユーザー成長が期待を下回り、またはGAAP損失の縮小が停止すれば、4ドルへの動きがより可能性が高くなるでしょう。Specsの採用の弱さ、より厳しい青少年安全規則、または広告主リターンの低下がさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年SNAP株価予想
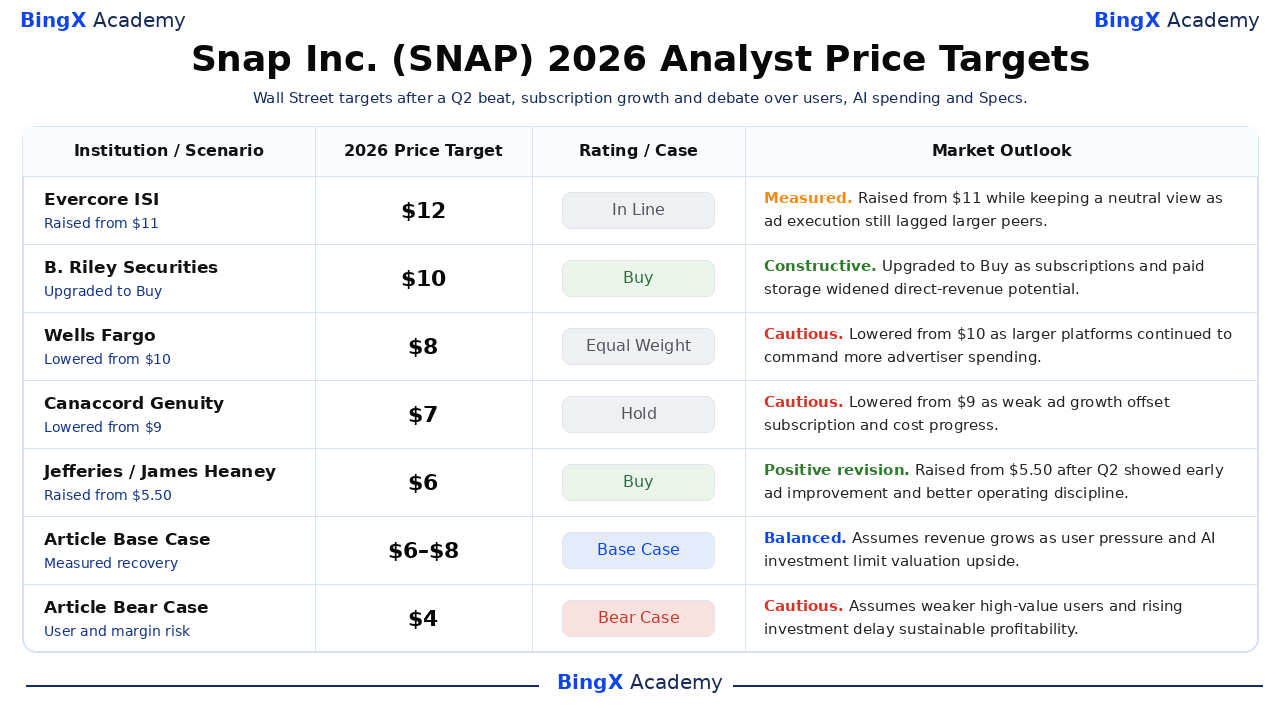
これら5つの日付のあるアクションは6ドルから12ドルにわたり、広告実行、サブスクリプション、地域ユーザー、インフラコストに対する見方が急激に異なることを示しています。分布は、単一の目標を予想として扱うべきでない理由も示しています。最終のベースと弱気の行は、ウォール街の予想や価格保証ではなく、BingXアカデミーの編集シナリオです。
|
機関/シナリオ |
2026年価格目標 |
格付け/ケース |
市場見通し |
|
Evercore ISI |
12ドル |
In Line |
慎重。8月6日:軟調な広告実行にも関わらず11ドルから引き上げ、中立的見解を維持。 |
|
B. Riley Securities |
10ドル |
買い |
建設的。2月5日:サブスクリプションと有料Memories Storageが直接収入の可能性を広げたとしてアップグレード。 |
|
Wells Fargo |
8ドル |
Equal Weight |
慎重。2月5日:より大規模なプラットフォームが広告主支出を継続的により多く獲得したため10ドルから引き下げ。 |
|
Canaccord Genuity |
7ドル |
ホールド |
慎重。2月5日:弱い広告成長がサブスクリプションとコスト進捗を相殺したため9ドルから引き下げ。 |
|
Jefferies |
6ドル |
買い |
前向きな修正。8月4日:第2四半期が早期の広告改善とより良い運営規律を示したため5.50ドルから引き上げ。 |
|
記事ベースケース |
6-8ドル |
ベースケース |
バランス型。売上高が成長する一方で、ユーザー圧力とAI投資が評価アップサイドを制限すると仮定。 |
|
記事弱気ケース |
4ドル |
弱気ケース |
慎重。より弱い高価値ユーザーと投資増加が持続可能な収益性を遅らせると仮定。 |
BingXでSnap Inc. (SNAP)株式を取引する方法
BingX TradFiと BingX AIツールを使用してSnapの広告、サブスクリプション、Specs見通しを取引します。SNAPは決算、製品ローンチ、規制に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきです。
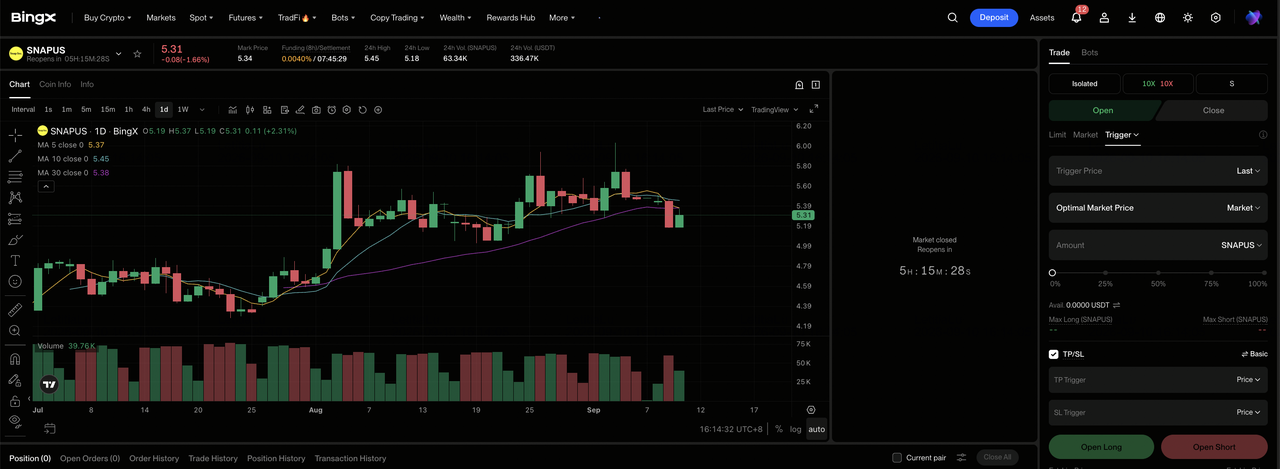
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Snap Inc. (SNAP)を選択。 SNAPUS-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 広告、サブスクリプション、コスト規律が強気またはベースケースを支援する場合は、 ロングを選択します。地域ユーザー、投資増加、またはSpecs需要の弱さが弱気ケースを検証する場合は、ショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。SNAPの年初来34.20%下落は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスク・プロトコルを実行。 取引前または直後に 利確・損切り(TP/SL)レベルを設定します。SNAPは広告トレンド、ユーザーデータ、Specsアップデート、青少年安全規則に迅速に反応する可能性があります。
2026年のSNAP投資家が注視すべき上位5つのリスク
Snapの回復は、ユーザー品質、広告需要、AI支出、ハードウェア投資、規制に依存しており、これらすべてが売上高成長と現金フローに直接影響を与える可能性があります。
- 北米とヨーロッパでの弱さが収益化を傷つける可能性: グローバルDAUは4.93億人に達しましたが、高価値地域での減少により、より多くのユーザーがより低いARPUの市場にシフトするでしょう。これは、総ユーザーが成長を続けても、広告主需要とユーザーあたり収益を減少させる可能性があります。
- 広告は依然としてSnapの収益のほとんどを牽引: 広告は第2四半期収益の12.8億ドルを生成し、総売上高の約5分の4を占めます。より弱い経済、地政学的混乱、または軟調なキャンペーンパフォーマンスは、3.16億ドルの直接収益事業が相殺できるよりも速く収益を打撃する可能性があります。
- AI支出はリターンが明確になる前に上昇する可能性: Snapはインフラコスト見通しを16.5億ドルから17億ドルに増加させました。より良い推薦と広告ツールがエンゲージメントや転換を改善できなければ、より高い支出が現在の1.64億ドル純損失から収益性への進歩を遅らせる可能性があります。
- Specsは大きな市場を構築せずに資本を吸収する可能性: 2,195ドルの製品は早期で不確実なカテゴリーをターゲットにしています。弱い開発者の関心や限られた消費者採用は、ハードウェア損失を延長し、Snapchatの広告とサブスクリプション事業からリソースを引き離す可能性があります。
- 青少年安全規則がエンゲージメントを減らし、コストを引き上げる可能性: 年齢確認要件、アクセス制限、複数市場での訴訟は、製品使用や広告インベントリを制限する可能性があります。より高いコンプライアンスと法的費用も現金フローと1株当たり価値を圧迫する可能性があります。
最終的な考え:2026年にSNAPに投資すべきか?
Snapの第2四半期結果は信頼できる回復証拠を提供しました。売上高は19%成長し、その他収益は85%上昇し、両主要ユーザー数は期待を上回り、純損失は約1億ドル縮小しました。未解決の問題は、同社が最大17億ドルをインフラに支出し、高リスクのSpecsロードマップを追求する中で、これらの改善が持続できるかどうかです。
強気ケースには、10ドルを正当化するより強い広告、直接収入、現金転換が必要です。弱気ケースには、地域ユーザーの弱さと投資コストが収益性を遠ざけ、4ドルを支援することが必要です。保守的なトレーダーは、17.2億ドルの売上高中央値近辺または上回る別の四半期と、北米とヨーロッパでのより明確な安定化を待って、回復を持続可能なものとして扱う前に待つかもしれません。
リスク注意: SNAPなどの株式の取引と投資には、高い資本損失リスクが伴います。広告サイクル、ユーザートレンド、技術支出、規制、製品実行、レバレッジは急速な損失を生む可能性があります。資本配分前に独立した調査を行ってください。
関連記事
- 2026年に購入すべき上位10のAIインフラ株:チップ製造と設計のリーダー
- 2026年注目のトップAIハイパースケーラー株:7,000億ドルのクラウドインフラ競争
- Meta (META) 2026年価格予想:AI収益化がMETAを1,000ドルに押し上げられるか?
- Reddit (RDDT) 2026年価格予想:AIデータ機会がRDDTを300ドルに押し上げられるか?
- Qualcomm (QCOM) 2026年株価予想:QCOMはエッジAI成長で260ドルを突破できるか?
- AMC 2026年株価予想:根本的な転換か大規模な希薄化の罠か?
