Ouster(OUST)は物理世界で動作する機械向けのセンシングと知覚技術を開発しています。同社のプラットフォームは、デジタルライダー、ステレオカメラ、 AI コンピュート、センサーフュージョン、知覚ソフトウェア、産業オートメーション、ロボット工学、自動車システム、スマートインフラ向けの訓練済みモデルを組み合わせています。この広範なPhysical AIポジションにより、Ousterはより多くの成長ルートを獲得していますが、株価は顧客の導入サイクル、ハードウェア価格設定、買収技術の統合コストに敏感なままです。
最新の四半期では、規模と収益性が共に改善していることが示されましたが、事業は依然として損失を報告しています。 Ouster 2026年Q2売上高は5460万ドルに達し、前年同期比56%増となり、Ousterは17,000個以上のライダーとカメラセンサーを出荷しました。GAAP粗利益率は49%に拡大しましたが、同社は依然として1810万ドルの純損失を記録し、持続的な営業レバレッジが重要な投資テストとして残されています。
2026年のOUST株式予測は現在、2つの対立する見方を中心としています:
- Physical AIプラットフォーム ケース: Rev8需要、ステレオビジョン採用、知覚ソフトウェアの拡大により、30%を超える売上成長を持続し、調整EBITDAをプラス圏に押し上げる可能性があります。
- 採用と収益性ケース: 顧客展開の遅れ、買収統合コスト、価格圧力により損失が拡大し、より高い売上基盤が持続的な再評価をサポートできない可能性があります。
このガイドでは、Ousterの2026年8月6日Q2 2026年決算発表、四半期届出書、9月11日までの市場データに基づき、OUST株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく解説し、 OUST株先物の取引方法を BingX TradFiでUSDT担保で説明します。
2026年9月にOuster投資家が知っておくべき5つのポイント
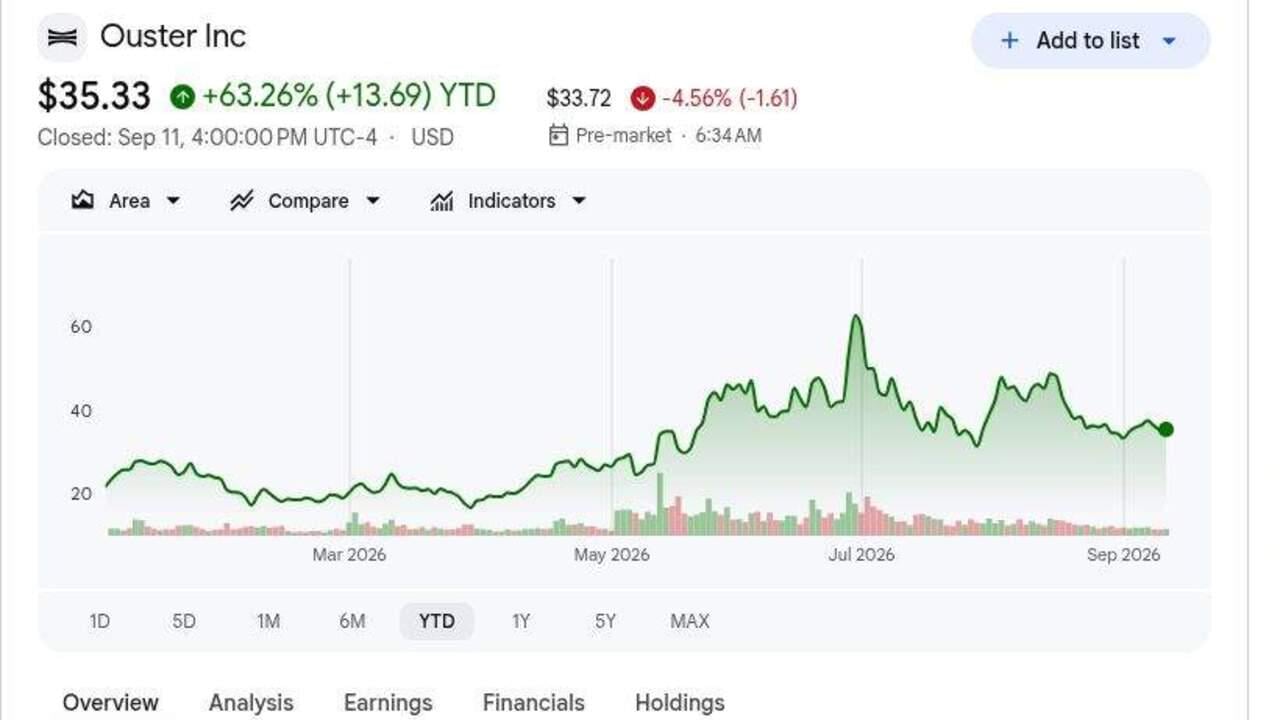
- OUSTは9月11日に35.33ドルで終了し、年初来63.26%上昇: この上昇は出荷量の増加、マージンの改善、Physical AIへの期待を反映しています。株価は依然として平均目標価格61.25ドルを下回っていますが、さらなる上昇は成長を持続的なキャッシュフローに変換することに依存します。
- Q2売上高は5460万ドルに達し、前年同期比56%増: 売上は約5100万ドルのコンセンサスを約360万ドル上回り、前四半期比12%増となりました。産業および スマートインフラ顧客全体での成長により、単一の導入サイクルへの依存度が軽減されます。
- センサー出荷量は17,000台を超過: ライダーが総数の約53%を占め、Stereolabs買収後のカメラが残りを構成しました。より広範なミックスにより、ハードウェア、コンピュート、ソフトウェア全体で顧客により多くのエントリーポイントが提供されます。
- GAAP粗利益率が400ベーシスポイント拡大して49%に: 非GAAP粗利益率は53%に達し、前四半期比700ベーシスポイント上昇しました。量と効率の改善により単位経済性が向上し、400万ドルの調整EBITDA損失からの道筋が狭まっています。
- Q3売上ガイダンスは5450万ドルから5750万ドルでさらなる成長を示唆: 5600万ドルの中間値はQ2を約3%上回ります。Rev8需要とStereolabs製品は、上限に達するために通常のプロジェクトタイミングを相殺する必要があります。
Ouster(OUST)とは何ですか?
Ousterは、機械が三次元環境をマッピングして理解することを可能にするハードウェアとソフトウェアを設計するセンシングと知覚企業です。同社のデジタルライダーセンサーは高解像度の空間データを生成し、カメラ、組み込みコンピュート、知覚ソフトウェアがそのデータを自律機器とインテリジェントインフラ向けの有用な情報に変換します。顧客は倉庫オートメーション、ヤード物流、採掘、農業、交通管理、セキュリティ、マッピング、ロボット工学の分野で事業を展開しています。売上は主に製品出荷から得られ、導入が拡大するにつれてロイヤルティとソフトウェア関連の機会で補完されます。
Ousterの長期的な方向性は、独立したライダーコンポーネントではなく、統一されたPhysical AIプラットフォームを中心としています。Stereolabs買収により、ステレオカメラ、AIコンピュート、4月のローンチがStereolabs史上最強となったZED X Nano製品を含むビジョンモデルが追加されました。Rev8はデジタルライダーにネイティブカラーを追加し、Flyability、GeoCue、John Deere子会社のGUSS Automationを含むパートナーが産業検査、航空マッピング、精密農業でOusterセンサーを評価または導入しています。このエコシステムは需要を拡大し、数千の顧客全体で統合時間を短縮できます。
詳しく読む: 2026年に購入すべき主要AIコンピュートとGPU株:推論とカスタムシリコンへの移行
Ouster(OUST)2026年Q2決算概要:売上成長、センサー出荷量、マージン拡大
Ousterは、予想約5100万ドルに対してQ2売上高5460万ドル、前年同期比56%増、前四半期比12%増を報告し、一方、GAAP1株当たり損失0.27ドルはコンセンサスより約0.03ドル少なくなりました。製品売上は51%増の5280万ドルとなり、出荷量は17,000センサーを超え、GAAP粗利益率は前年の45%から49%に拡大しました。調整EBITDAは400万ドルの損失のままで、Q3ガイダンスの5450万ドルから5750万ドルが成長軌道を維持しました。
詳しく読む: Ouster(OUST)2026年度Q2決算概要:5460万ドルの売上記録が4.78%の価格下落を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年Q2売上高 |
5100万ドル コンセンサス |
5460万ドル |
上回る。コンセンサスを約360万ドル上回る;前年同期比56%増。 |
|
Q2 GAAP1株当たり損失 |
0.30ドル損失 コンセンサス |
0.27ドル損失 |
上回る。損失は予想より0.03ドル少ない。 |
|
Q2製品売上 |
2025年Q2に3500万ドル |
5280万ドル |
成長。前年同期比51%増、前四半期比9%増。 |
|
Q2 GAAP粗利益率 |
2025年Q2に45% |
49% |
拡大。前年同期比400ベーシスポイント改善。 |
|
Q2非GAAP粗利益率 |
2025年Q2に52% |
53% |
拡大。前年同期比100ベーシスポイント改善。 |
|
Q2 GAAP純損失 |
2025年Q2に2060万ドル損失 |
1810万ドル損失 |
改善。損失は前年同期比250万ドル縮小。 |
|
Q2調整EBITDA |
2025年Q2に500万ドル損失 |
400万ドル損失 |
改善。損失は前年同期比100万ドル縮小。 |
|
Q2センサー出荷量 |
—— |
17,000台以上 |
拡大。ライダーが台数の約53%を占める。 |
|
現金および短期投資 |
—— |
2億6300万ドル |
利用可能。製品および統合投資をサポート。 |
|
2026年Q3売上見通し |
Q2実績5460万ドル |
5450万ドル~5750万ドル |
上昇。中間値は前四半期比約3%の成長を示唆。 |
- 5460万ドルの売上高は56%成長し、コンセンサスを360万ドル上回る: 倉庫オートメーション、ヤード物流、輸送における産業およびスマートインフラ需要がこの四半期をリードしました。これらの市場は乗用車の自律走行とは独立して拡大できます。
- 1株当たり0.27ドルの損失は予想より0.03ドル少ない: 純損失は前年の2060万ドルから1810万ドルに改善しました。売上成長が最終利益に到達していますが、4670万ドルの営業費用により依然としてOusterは赤字です。
- 製品売上は51%増の5280万ドル: 約9,000台のライダーユニットとかなりのカメラ貢献を含む17,000台以上のセンサーが出荷されました。製品ミックスが拡大するにつれて、より高い量が製造効率を改善できます。
- GAAP粗利益率は45%から49%に増加: 非GAAP粗利益率は53%に達し、前四半期比7ポイント上昇しました。これらのレベルを維持することでEBITDA損益分岐点への道筋が短縮されるでしょう。
- Q3ガイダンスの5450万ドルから5750万ドルが成長テストを延長: 5600万ドルの中間値はQ2の12%増加後の適度な前四半期成長を示唆しています。Rev8、反復産業注文、Stereolabs需要は不安定なプロジェクトタイミングを相殺する必要があります。
Ouster(OUST)2026年投資見通し:75ドル強気ケース vs 25ドル弱気ケース
中心的なテストは、Ousterがセンサー成長とより広範なPhysical AIプラットフォームを49%のGAAP粗利益率を犠牲にすることなく、プラスの調整EBITDAに変えることができるかどうかです。
強気ケース:Physical AI採用がOUSTを75ドルに押し上げる
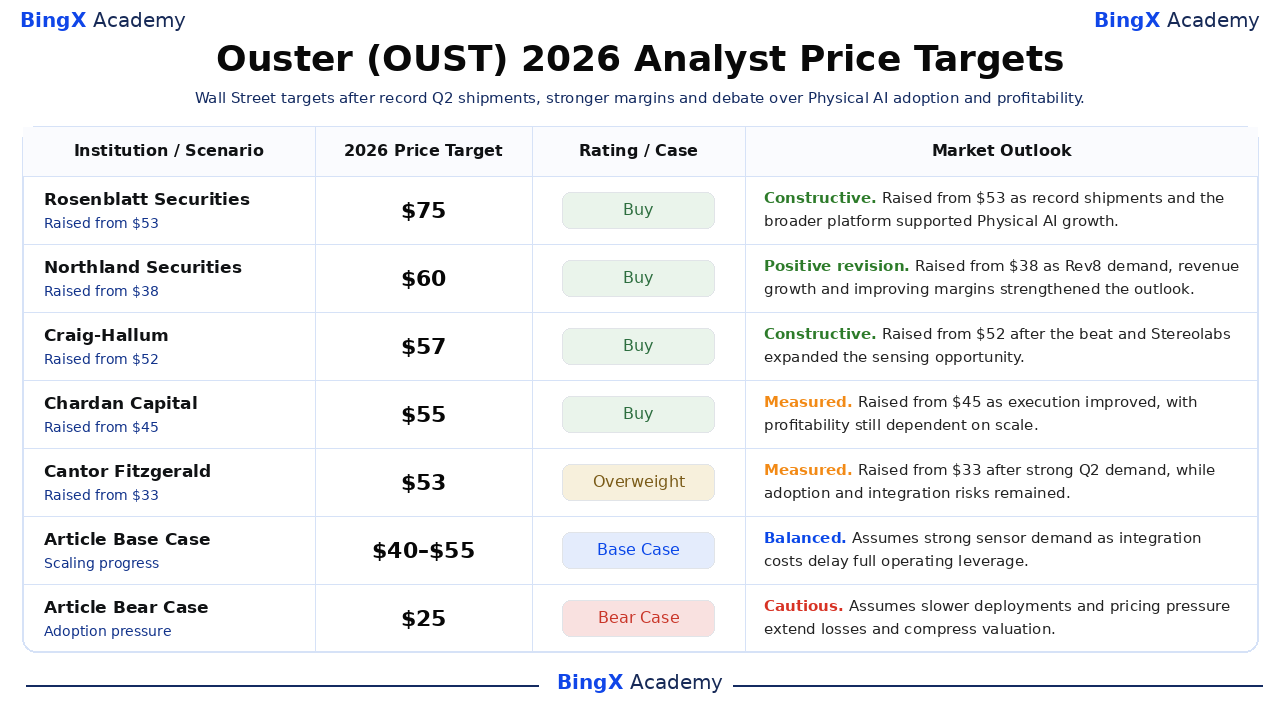
強気ケースは、Rev8が産業オートメーション、スマートインフラ、ロボット工学の好まれるセンサーになり、Stereolabsカメラとコンピュートが各導入で販売される価値を拡大することを想定しています。売上成長は30%を超え続け、粗利益率は50%近くまたはそれ以上を維持し、400万ドルの調整EBITDA損失は持続的な利益に転じます。
75ドルへの移動には、Q3中間値5600万ドルを上回る四半期売上の反復、17,000台を超える継続的な出荷成長、ライダー、カメラ、ソフトウェア全体での目に見えるクロスセリングが必要です。プラスの調整EBITDA、安定した価格設定、GUSS AutomationやFlyabilityなどのパートナーとの新しい大規模導入が最も明確な確認を提供するでしょう。
ベースケース:産業成長がOUSTを40ドルから55ドルの間に維持
ベースケースは、産業およびインテリジェントインフラ導入が健全に推移し、Rev8が反復注文を受け取り、Stereolabsポートフォリオが売上を追加することを想定しています。買収統合と継続的な研究支出が粗利益増加の一部を吸収し、調整EBITDAは明確にプラスではなく損益分岐点近くに留まります。
OUSTはこれらの条件下で主に40ドルから55ドルの間で取引される可能性があります。Q3範囲の5450万ドルから5750万ドル内の売上と40%台後半の粗利益率が範囲をサポートするでしょう。前四半期収縮への復帰または45%未満のマージンは上限を弱めるでしょう。
弱気ケース:採用遅延がOUSTを25ドルに引き下げる
弱気ケースは、オートメーションプロジェクトが長期化し、顧客がフリート導入を遅らせ、競合他社がセンサー価格に圧力をかけることを想定しています。低い量は製造吸収を減少させ、統合と製品開発コストがQ2レベル近くで営業費用を維持し、純損失と現金消費を延長します。
売上が5450万ドルを下回る場合、粗利益率がQ1で記録された43%に後退する場合、または調整EBITDA損失が400万ドルから拡大する場合、25ドルへの移動がより可能性が高くなります。Rev8の弱い反復注文やカメラクロスセリングの限定も統一プラットフォームに割り当てられる評価を減少させるでしょう。
ウォール街アナリストによる2026年OUST株価予測
これらの日付のあるアナリスト行動は53ドルから75ドルの範囲で、Physical AI採用、マージン拡大、Stereolabs統合について異なる想定を反映しています。これらは単一のコンセンサス予測ではなく第三者参考ポイントです。最後のベースおよび弱気行はBingX Academyの編集シナリオであり、明確に分離されています。
|
機関 / シナリオ |
2026年目標株価 |
レーティング / ケース |
市場見通し |
|
Rosenblatt Securities / Kevin Cassidy |
75ドル |
買い |
建設的。8月8日:記録的な出荷量と広範なプラットフォームがPhysical AI成長をサポートしたため53ドルから引き上げ。 |
|
Northland Securities / Tim Savageaux |
60ドル |
買い |
ポジティブ改定。8月8日:Rev8需要、売上成長、マージンが見通しを強化したため38ドルから引き上げ。 |
|
Craig-Hallum / Richard Shannon |
57ドル |
買い |
建設的。8月7日:ビートとStereolabsがセンシング機会を拡大した後、52ドルから引き上げ。 |
|
Chardan Capital / Brian Dobson |
55ドル |
買い |
慎重。8月8日:実行が改善したため45ドルから引き上げ、収益性は依然として規模に依存。 |
|
Cantor Fitzgerald / Andres Sheppard |
53ドル |
オーバーウェイト |
慎重。8月7日:強いQ2需要後、統合リスクが残る中、33ドルから引き上げ。 |
|
記事ベースケース |
40ドル~55ドル |
ベースケース |
バランス。統合コストが完全な営業レバレッジを遅らせる中、強いセンサー需要を想定。 |
|
記事弱気ケース |
25ドル |
弱気ケース |
慎重。導入の遅れと価格圧力が損失を拡大し評価を圧迫することを想定。 |
BingXでOuster(OUST)株を取引する方法
BingX TradFiと BingX AIツールを使用して、OusterのRev8需要、Physical AI採用、マージン拡大の見通しを取引してください。OUSTは四半期出荷量、顧客導入、収益性の更新に急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきです。
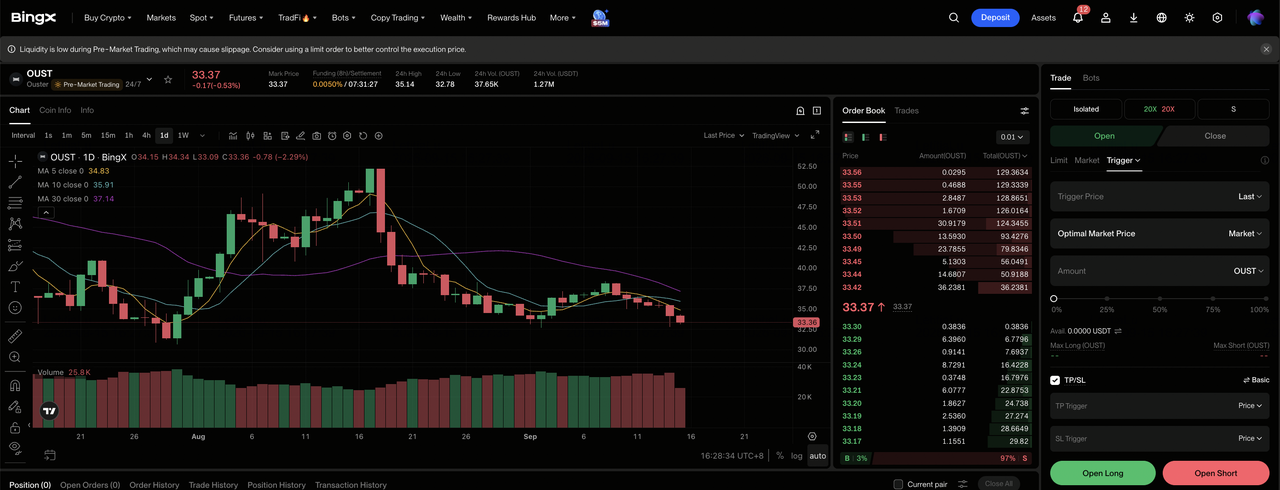
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Ouster(OUST)を選択。 OUST-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 Rev8採用、出荷量、マージンが改善を続ける場合は ロングを選択。導入が減速、価格が弱化、または損失が拡大する場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択してください。OUSTは9月11日まで年初来63.26%上昇し、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定してください。OUSTは注文、製品ローンチ、四半期ガイダンス、粗利益率、現金使用、買収統合に迅速に反応できます。
2026年にOuster投資家が注意すべき5つのリスク
Ousterの評価は採用、価格設定、統合、収益性に依存しています。これらのリスクは売上成長、マージン、将来のキャッシュフローに影響を与える可能性があります。
- 顧客採用の遅れが出荷成長を減少させる可能性: Q2の17,000台を超える出荷が56%の売上成長をサポートしました。産業およびインフラ導入の長期化は工場利用率と粗利益を減少させる可能性があります。
- Stereolabs統合が予想より長くかかる可能性: カメラはOusterのプラットフォームを拡大しますが、製品ロードマップ、販売チャネル、ソフトウェアは依然として統合が必要です。遅延はコストを上げ、予想されるクロスセリング効果を減少させる可能性があります。
- 四半期1810万ドルの純損失により資金調達リスクが関連性を保つ: Ousterは2億6300万ドルの現金と短期投資を保有していますが、継続的な損失は滑走路を減少させます。追加の株式は将来の1株当たり利益を希薄化する可能性があります。
- サプライヤーの問題が配送を遅らせる可能性: OusterはBenchmark ElectronicsやFabrinetなどの製造業者に依存しています。部品不足、関税、品質問題は売上を遅らせ、単価を上げる可能性があります。
- 価格競争が49%の粗利益率に圧力をかける可能性: ライダーとカメラの競合他社は製品を改善し続けています。大規模プログラムを獲得するための値引きは粗利益を減少させ、調整EBITDA損益分岐を遅らせる可能性があります。
最終的な考え:2026年にOusterに投資すべきか?
Ousterは記録的な5460万ドルの四半期売上高、17,000台を超える出荷、49%のGAAP粗利益率で後半に入りました。これらの数字は、Physical AI需要と営業効率が改善していることを示しています。残る問題は、統一プラットフォームが400万ドルの調整EBITDA損失を排除するのに十分な経常粗利益を生成できるかどうかです。
強気ケースはRev8採用、カメラクロスセリング、プラスEBITDAが75ドルをサポートすることを要求します。弱気ケースは導入の遅れ、価格圧力、継続的な損失がOUSTを25ドルに引き下げる可能性があることを反映しています。保守的なトレーダーはQ3中間値を上回る売上、安定した40%台後半のマージン、プラス調整EBITDAの明確な四半期を待つかもしれません。
リスクリマインダー: OUSTのような株式の取引と投資には高い資本損失リスクが伴います。顧客の遅延、価格圧力、製品欠陥、サプライヤーの混乱、統合コスト、希薄化、レバレッジ取引は急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- NVIDIA(NVDA)2026年価格予測:AIインフラ成長はNVDAを420ドルに押し上げることができるか?
- 2026年に購入すべき主要AIコンピュートとGPU株:推論とカスタムシリコンへの移行
- 2026年に購入すべき主要AIデータセンター株:クラウド、サーバー、AIコンピュートインフラ
- 2026年に購入すべき主要AIインフラ株10選:チップ製造と設計のリーダー
- 2026年に注目すべき主要高性能コンピューティング(HPC)株:加速コンピューティング市場のリーダー
