


Nebius Group(NBIS)は、人工知能開発者と企業向けのフルスタックインフラストラクチャを提供しています。同社のプラットフォームは アクセラレーテッドコンピュート、 ネットワーキング、 AIストレージ、および専用 データセンターにわたるマネージドソフトウェアを組み合わせており、AvrideyとTripleTenが自律運転とテクノロジー教育のエクスポージャーを追加しています。AIクラウドが主な成長エンジンですが、株価は建設スケジュール、GPU availability、利用率、およびグローバル容量拡大の資金調達コストに敏感です。
最新の四半期は、その拡張の力と費用の両方を示しました。 Nebius 2026年第2四半期売上高は5億8,230万ドルに達し、前年同期比454%増となり、調整後EBITDAは2,100万ドルの損失から2億3,620万ドルに改善されました。しかし、Nebiusは四半期中に不動産、設備、無形資産に56億5,700万ドルを費やし、容量納入とキャッシュリターンがヘッドライン需要成長と同じくらい重要になっています。
2026年のNBIS株価予測は、現在2つの対立する見解を中心としています:
- 契約済みAIクラウド成長ケース:大口顧客のコミット、新しい容量、より良い利用率により、年末目標の70億ドルから90億ドルの年間経常収益に向けて移行し、より高い評価をサポートする可能性があります。
- 資本と実行ケース:建設の遅れ、利用率の悪化、またはより多くの債務と株式資金調達により、フリーキャッシュフローが外れ、1株当たりに割り当てられる価値が減少する可能性があります。
このガイドでは、Nebius Groupの2026年8月12日第2四半期決算発表、中間財務諸表、9月11日までの市場データ、および NBIS株先物の取引方法を BingX TradFiでUSDT担保で行う方法に基づき、NBIS株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく分析します。
2026年9月にNebius Group投資家が知っておくべき上位5つの事項
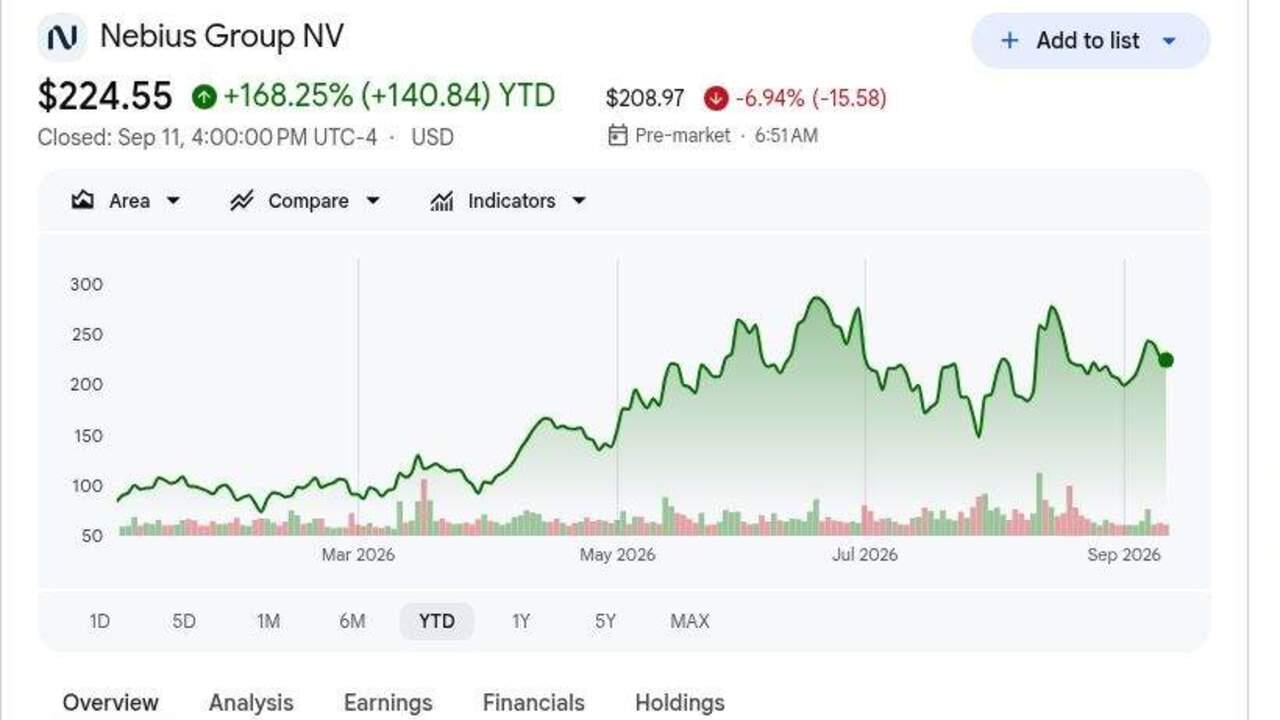
- NBISは年初来168.25%上昇して224.55ドルで終了:この上昇は、Nebiusの AIインフラストラクチャプロバイダーとしての大幅な再評価を反映しています。株価は、454%の四半期売上成長後でも、Arete Researchの415ドルの高目標を下回っており、期待が広範囲にわたることを示しています。
- 第2四半期売上高は5億8,230万ドルに達し、454%増:売上は前年同期の1億510万ドルから増加し、約5億3,600万ドルのコンセンサスを約4,600万ドル上回りました。この結果は、契約済みコンピュート容量が報告された売上に変換されていることを示しています。
- 調整後EBITDAは2億3,620万ドルに改善:Nebiusは、利用率とスケールの改善によりクラウド経済が改善したため、2025年第2四半期の2,100万ドルの調整後EBITDA損失を逆転させました。2億5,970万ドルの減価償却費計上後、GAAP営業損失は依然として1億7,590万ドルに達しました。
- 経営陣は2026年末70億ドルから90億ドルのARR目標を維持:これは第2四半期更新時点の約30億ドルのARRと比較されます。目標の達成は、契約済みGPU容量の展開と下半期での顧客コミットメントの変換に依存します。
- 四半期インフラストラクチャ購入は56億5,700万ドルに達した:資本支出は前年同期の5億1,060万ドルから上昇し、6ヶ月間の購入は合計81億3,000万ドルとなりました。この建設は売上容量を拡大しますが、実行とリターン要件も高めます。
Nebius Group(NBIS)とは何ですか?
Nebius Groupは、AIネイティブクラウドプラットフォームを中心とするアムステルダムに本社を置くテクノロジー企業です。同社はデータセンターインフラストラクチャを設計・運営し、 NVIDIAアクセラレータを高性能ネットワーキング、ストレージ、クラスター管理、マネージド推論、開発者ツールと組み合わせています。顧客はプラットフォームをモデル訓練、ファインチューニング、推論、エージェント、その他のコンピュート集約的なワークロードに使用しています。グループはまた、自律運転車と配送ロボット開発者であるAvride、テクノロジー再スキリングプラットフォームであるTripleTen、ClickHouseとTolokaの株式を所有しています。
その長期戦略は、Nebiusが単独で資金調達する資本の量を削減できる所有サイトとインフラストラクチャパートナーシップを通じて電力とGPU容量を拡大することです。 Microsoftと Metaが大型アンカーコミットメントを提供し、Reflection AIが複数年のコンピューティング契約に署名し、NVIDIAが同社との商業・投資関係を深めています。NebiusはまたPalantirのソブリンAIオファリングの優先インフラストラクチャパートナーとなり、標準的なパブリッククラウド需要を超えて政府と規制企業のワークロードへのルートを広げています。
詳細はこちら: 2026年に購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピュートインフラストラクチャ
Nebius Group(NBIS)2026年第2四半期決算概要:売上成長、EBITDAと容量支出
Nebiusは第2四半期売上高5億8,230万ドル(予想約5億3,600万ドル対)、希薄化1株当たり損失0.68ドル(予想0.36ドル損失対)、調整後EBITDA2億3,620万ドル(前年同期2,100万ドル損失対)を達成しました。営業キャッシュフローは22億4,600万ドルに達し、顧客前払いに助けられましたが、インフラストラクチャ購入は56億5,700万ドルに上昇しました。この四半期は急速な需要と調整後経済の改善を確認する一方、展開支出とGAAP収益性が主要なトレードオフであることを示しました。
詳細はこちら: Nebius Group(NBIS)2026年第2四半期決算概要:5億8,230万ドルの売上高上振れが34.14%の株価上昇を促進
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期売上高 |
コンセンサス5億3,600万ドル |
5億8,230万ドル |
上振れ。コンセンサスを約4,600万ドル上回り;前年比454%増。 |
|
第2四半期希薄化EPS |
コンセンサス0.36ドル損失 |
0.68ドル損失 |
下振れ。損失はコンセンサスより0.32ドル拡大。 |
|
第2四半期調整後EBITDA |
前年同期2,100万ドル損失 |
2億3,620万ドル |
改善。AIクラウド規模により調整後EBITDAが大幅プラスに。 |
|
第2四半期調整後純損失 |
前年同期9,150万ドル損失 |
3,320万ドル損失 |
縮小。調整後損失は前年比64%改善。 |
|
第2四半期営業キャッシュフロー |
前年同期1億6,770万ドル使用 |
22億4,600万ドル提供 |
プラス。顧客現金と繰延収益が転換を促進。 |
|
第2四半期インフラストラクチャ購入 |
前年同期5億1,060万ドル |
56億5,700万ドル |
加速。購入は10倍以上に上昇。 |
|
現金および現金同等物 |
2025年12月31日時点36億7,800万ドル |
80億4,200万ドル |
拡大。資金調達と顧客現金が展開を資金供給。 |
|
繰延収益 |
2025年12月31日時点15億7,800万ドル |
59億7,500万ドル |
拡大。契約済み需要が前払い資金を提供。 |
|
2026年末ARR見通し |
以前再確認済み |
70億~90億ドル |
維持。さらなる重要な容量拡張が必要。 |
- 売上高5億8,230万ドルはコンセンサスを約4,600万ドル上回った:売上は前年比454%増となり、AIクラウド容量が大規模に売上に変換されていることを示しています。このペースの維持は、主要な建設や電力の遅延なしに新しいクラスターが稼働することに依存しています。
- 希薄化1株当たり損失0.68ドルは0.32ドル下振れ:新設備の稼働により減価償却費が2億5,970万ドルに達しました。これは調整後EBITDAがGAAP収益とフリーキャッシュフローが一貫してプラスに転じる前に改善できる理由を説明しています。
- 調整後EBITDAは2,100万ドル損失から2億3,620万ドルに達した:この変化は利用率の改善と営業レバレッジを示しています。各新メガワットは減価償却、利息、企業投資をカバーするのに十分な総利益を生み出す必要があります。
- 営業キャッシュフローは繰延収益が59億7,500万ドルに上昇し22億4,600万ドルに達した:顧客前払いが拡張資金を支援しますが、11億9,700万ドルの四半期繰延収益増加がキャッシュフローを押し上げました。投資家はサービス経済とタイミング効果を分離する必要があります。
- インフラストラクチャ購入56億5,700万ドルは四半期売上のほぼ10倍:6ヶ月支出は81億3,000万ドルに達し、不動産・設備は130億4,500万ドルに上昇しました。この構築は将来の容量をサポートしますが、利用率と価格設定は資産ベースを正当化するのに十分強力である必要があります。
詳細はこちら: CoreWeave(CRWV)2026年価格予測:AIクラウド需要はCRWVを175ドルに押し上げられるか?
Nebius Group(NBIS)2026年投資見通し:350ドル強気ケース対145ドル弱気ケース
Nebiusは急速な AIクラウド成長と非常に資本集約的な拡張計画を組み合わせています。上昇要因は契約済み需要、顧客前払い、改善する調整後EBITDAに依存し、主要リスクはインフラストラクチャ支出が利用率とキャッシュリターンより速く上昇することです。
強気ケース:強いAIクラウド需要がNBISを350ドルに押し上げ
強気ケースは、Nebiusが予定通り容量を追加し、Microsoft、Meta、その他の顧客との主要契約を変換し、新しいアクセラレータプラットフォームで強い価格設定を維持することを前提としています。売上がインフラストラクチャコストより速く成長し、2億3,620万ドルの第2四半期調整後EBITDA結果がより強い営業レバレッジに発展することを可能にします。
350ドルへの動きには、70億~90億ドルの2026年末ARR目標に向けた明確な進展、安定した利用率、大幅な希薄化なしのより多くのパートナー資本が必要です。より高い売上見積もりと営業キャッシュフローと設備投資の格差の縮小がケースを強化するでしょう。
ベースケース:着実なAIクラウド成長でNBISは240ドル~300ドルを維持
ベースケースは、AIクラウド売上が急速に成長し続ける一方、投資家は81億3,000万ドルの6ヶ月インフラストラクチャ購入のリターンについて慎重であることを前提としています。大口顧客と前払いが展開をサポートしますが、減価償却、利息、実行コストがさらなる評価拡大を制限します。
このシナリオでは、NBISは主に240ドル~300ドルで取引する可能性があります。継続的な売上成長、プラス調整後EBITDA、新容量の稼働がレンジをサポートします。より低いARR目標や繰り返されるサイト遅延は上端を弱めるでしょう。
弱気ケース:より高いインフラストラクチャコストがNBISを145ドルに引き下げ
弱気ケースは、新しいサイトが計画より遅く開設されるか、顧客展開がシフトするため低い利用率で運営することを前提としています。Nebiusは十分な売上が到着する前に設備、電力、資金調達の支払いを続け、キャッシュリターンを弱化させます。
ARR進展がガイダンスを下回るか、調整後EBITDAが再びマイナスに転じるか、Nebiusがより多くの株式連動資金調達に依存する場合、145ドルへの動きがより可能性が高くなります。大口顧客の集中は、主要展開が後の期間に移動する場合、さらなる圧力を加える可能性があります。
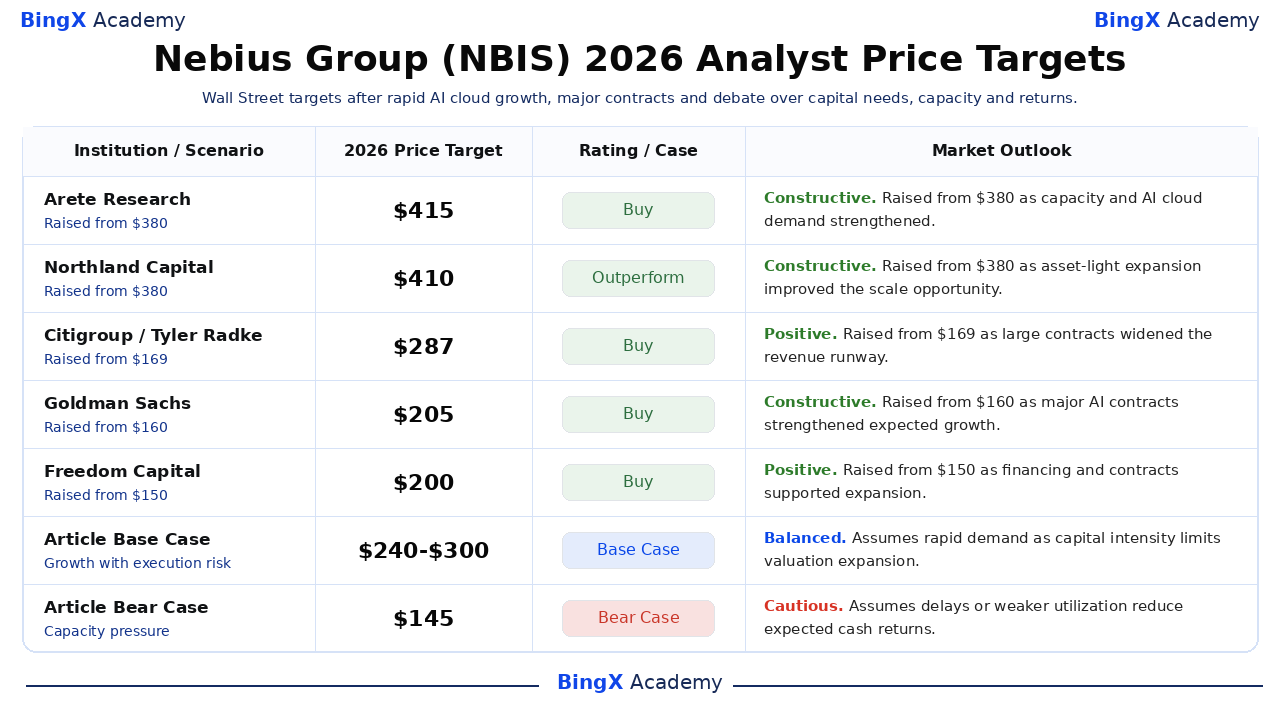
2026年ウォール街アナリストによるNBIS株価予測
これらの5つの dated targets は200ドルから415ドルまでの範囲で、容量、市場シェア、資金調達、利用率について異なる前提を反映しています。これらは価格約束ではなく第三者の参考点です。記事のベースケースと弱気ケース行は、BingXアカデミーの編集シナリオであり、別途ラベル付けされています。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Arete Research / Richard Kramer |
415ドル |
買い |
建設的。8月7日:契約済み容量とAIクラウド需要の強化により380ドルから引き上げ。 |
|
Northland Capital / Michael Latimore |
410ドル |
アウトパフォーム |
建設的。7月20日:アセットライトモデルが規模機会を拡大したため380ドルから引き上げ。 |
|
Citigroup / Tyler Radke |
287ドル |
買い |
ポジティブ。6月23日:大型コミットメントが売上の道筋を拡大したため169ドルから引き上げ。 |
|
Goldman Sachs / George Tong |
205ドル |
買い |
建設的。4月16日:AI需要と主要契約が成長を強化したため160ドルから引き上げ。 |
|
Freedom Capital / Paul Meeks |
200ドル |
買い |
ポジティブ。7月20日:資金調達と契約が拡張をサポートしたため150ドルから引き上げ。 |
|
記事ベースケース |
240~300ドル |
ベースケース |
バランス。資本集約度が評価拡大を制限する中で急速成長を仮定。 |
|
記事弱気ケース |
145ドル |
弱気ケース |
慎重。遅延や利用率低下が期待キャッシュリターンを削減することを仮定。 |
BingXでNebius Group(NBIS)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Nebius GroupのAIクラウド成長、容量展開、資金調達見通しを取引してください。NBISは契約、容量マイルストーン、資金調達に対して鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスクリミットの両方を定義する必要があります。
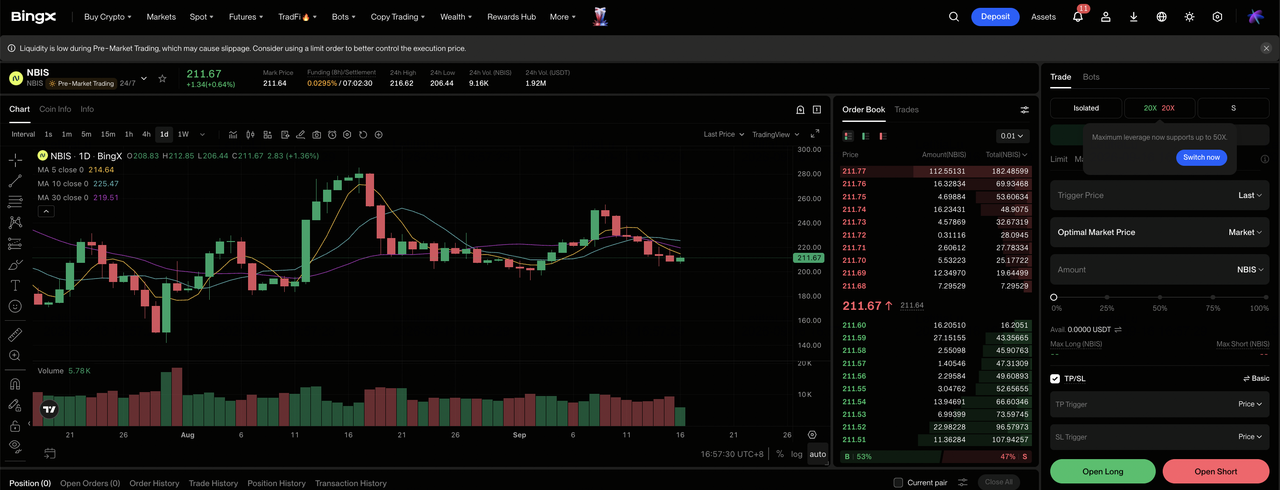
ステップ1:BingX TradFiにアクセス。 新規登録して、BingX取引所ダッシュボードの専用 TradFiセクションに移動してください。
ステップ2:Nebius Group(NBIS)を選択。検索して NBIS-USDT無期限先物契約を選択してください。
ステップ3:方向を選択。契約が変換され容量利用率がマージンをサポートする場合は ロングポジションを選択してください。遅延、資金調達コスト、希薄化が期待リターンを弱める場合はショートポジションを選択してください。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択してください。年初来168.25%の上昇は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定してください。NBISは顧客契約、電力availability、GPU展開、決算、資金調達に迅速に反応する可能性があります。
2026年にNebius Group投資家が注意すべき上位5つのリスク
Nebiusの評価は容量拡張、顧客需要、資金調達、利用率に依存します。これらのリスクはキャッシュフロー、マージン、1株当たり価値に影響を与える可能性があります。
- 大規模なインフラストラクチャ支出がリターンハードルを上げる:四半期インフラストラクチャ購入は56億5,700万ドルに達し、第2四半期売上のほぼ10倍となりました。利用率や価格設定が失望した場合、減価償却と資金調達コストが総利益より速く上昇する可能性があります。
- ARR目標は新容量のオンライン化に依存:70億~90億ドルの目標には、データセンター、電力、ネットワーキング、アクセラレータが予定通りに展開される必要があります。建設や供給の遅延により、契約済み売上が後の期間に押し込まれる可能性があります。
- 大口顧客が集中リスクを増加:Microsoft、Meta、その他の主要顧客が強い需要visibility を提供しています。遅延した展開や再交渉は、数四半期にわたって利用率、価格設定、現金受取に依然として影響を与える可能性があります。
- 転換社債が1株当たり価値を圧迫する可能性:Nebiusは拡張をサポートするため新しい転換社債で57億5,000万ドルを調達しました。利息コストと潜在的転換により資金調達と希薄化リスクが増加します。
- 年初来168.25%の上昇で失敗の余地が少ない:評価は既に急速成長と成功した実行を反映しています。より低いARRガイダンス、弱いマージン、顧客の遅延は、売上が上昇し続けてもマルチプルを圧迫する可能性があります。
最終的な考え:2026年にNebius Groupに投資すべきか?
Nebiusは需要の確立した証拠を持ち、第2四半期売上が454%増の5億8,230万ドルとなり、調整後EBITDAが2億3,620万ドルに達しました。顧客前払いと59億7,500万ドルの繰延収益が拡張をサポートしています。投資論争は今やAI需要が存在するかどうかよりも、持続可能なキャッシュリターンを生み出すのに十分効率的に資本を展開できるかどうかに依存しています。
強気ケースは容量と契約が350ドルをサポートすることを要求し、弱気ケースは遅延、資金調達、希薄化がNBISを145ドルに引き下げる可能性を反映しています。保守的なトレーダーは70億~90億ドルのARR目標に向けた進展、利用率、調整後EBITDA、営業キャッシュフローとインフラストラクチャ支出の格差を監視する可能性があります。
リスク注意:NBISのような株式の取引と投資は高い資本損失リスクを伴います。建設の遅延、電力制約、顧客集中、債務、希薄化、評価圧縮、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立したリサーチを実施してください。
関連記事
- 2026年に注目すべき上位ハイパフォーマンス・コンピューティング(HPC)株:アクセラレーテッド・コンピューティング市場リーダー
- 2026年に購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピュートインフラストラクチャ
- ハイパースケーラー設備投資とネオクラウドブーム中の2026年に購入すべき上位AIクラウドインフラストラクチャ株
- CoreWeave(CRWV)2026年価格予測:AIクラウド需要はCRWVを175ドルに押し上げられるか?
- NVIDIA(NVDA)2026年価格予測:AIインフラストラクチャ成長はNVDAを420ドルに押し上げられるか?
- Microsoft(MSFT)2026年株式見通し:Azure AIとCopilot成長はMSFT株を550ドル+に押し上げられるか?
