

Lightwave Logic(LWLG)は、データ通信および フォトニクスシステムで使用される高速光変調器向けの独自電気光学ポリマーを開発しています。同社のPerkinamine材料は、従来のアプローチよりも低い駆動電圧でより多くのデータを移動できるよう設計されており、材料供給、知的財産ライセンス、および製造ロイヤリティが長期的な収益モデルを形成しています。この機会により、LWLGは AIデータセンターの接続性にエクスポージャーを得ていますが、顧客認証、ファウンドリ歩留まり、商用化タイミングに対して株価が高い感度を示すことになります。
最新四半期は、意味のある売上の変曲点はないものの、技術的および顧客の進歩を示しました。 Lightwave Logic 2026年第2四半期のライセンスおよびロイヤリティ収益は32,751ドルに達し、25,605ドルから27.9%増加しましたが、純損失は661万ドルへと33%拡大しました。現金および有価証券は9,591万ドルで負債はゼロとなり、経営陣は大量生産収益が早くても2027年まで期待されない中でも、5つのステージ3顧客プログラムを追求する余力を与えています。
2026年のLWLG株価予測は、現在2つの競合する見方に焦点を当てています:
- 認証およびファウンドリ統合ケース:5つの後期段階顧客プログラム、複数のファウンドリパス、SilTerra PDKが技術検証を生産コミットメントに転換し、投資家に18〜24ヶ月のデザイン勝利サイクルが2027年の立ち上げをサポートできる証拠を提供します。
- 遅延および希薄化ケース:信頼性、歩留まり、または顧客スケジュールが2027年を超えて滑り、四半期営業費用が700万ドルを上回る状況が続き、控えめなライセンス収益と商用化に必要な資本との間のギャップが拡大します。
本ガイドでは、Lightwave Logicの2026年8月14日の第2四半期提出書類および9月24日までの市場データを基に、LWLG株価予測、2026年の価格シナリオ、主要リスク、アナリスト見通しを分析し、さらに LWLG株式先物の取引方法を BingX TradFiでUSDT担保により説明します。
2026年9月にLightwave Logic投資家が知るべき上位5つのこと
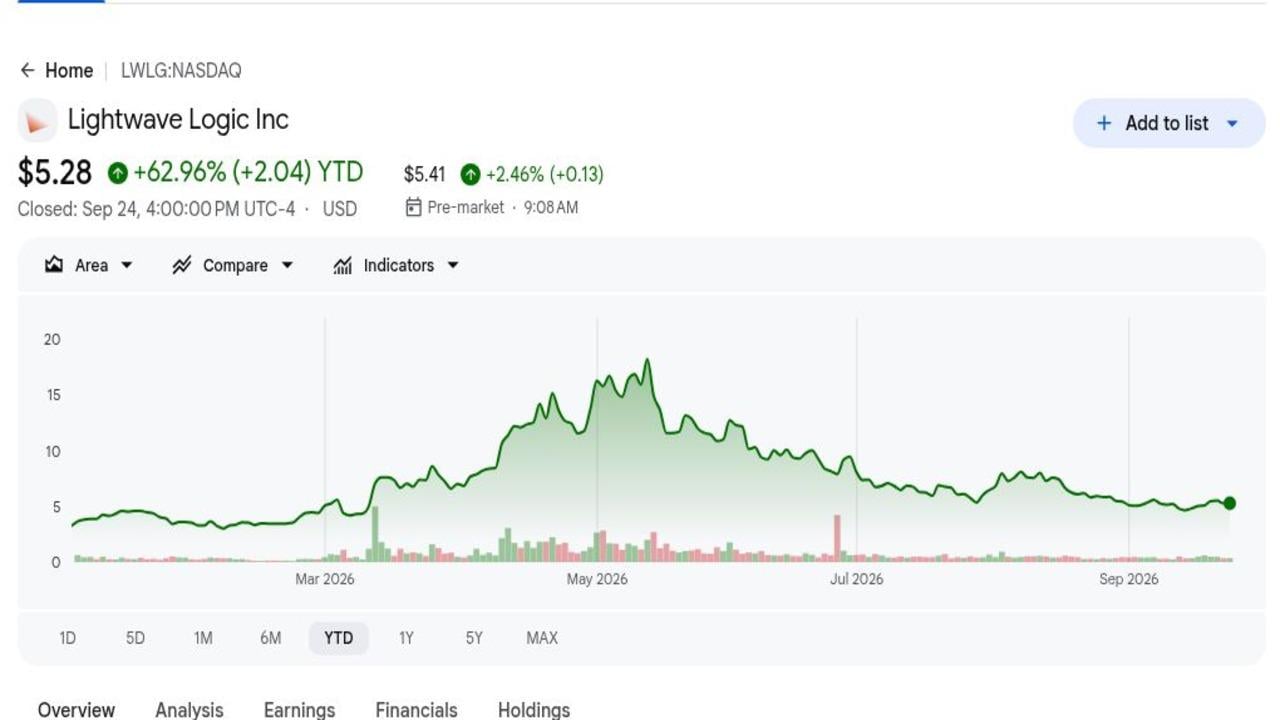
- 5.28ドルで年初来62.96%上昇のLWLG:9月24日の基準終値は2026年開始時からの大幅な再評価を反映していますが、Freedom Capital Marketsの10ドル目標を47.2%下回っています。このギャップは、バリュエーションの大部分が依然として顧客プログラムの生産到達に依存していることを示しています。
- 第2四半期収益32,751ドルは27.9%増加:ライセンスおよびロイヤリティ収益は前年同期の25,605ドルから増加しましたが、四半期営業費用730万ドルと比較すると微小でした。したがって、収益成長は活動と顧客エンゲージメントを確認するものの、商業規模や持続可能な収益性を示すものではありません。
- 5つの顧客プログラムがステージ3に到達:ステージ3は通常、プロトタイプから最終製品への作業をカバーし、12〜18ヶ月続く可能性があります。この段階での進歩は初期評価よりも意思決定に有用ですが、生産注文、受容可能な歩留まり、または最終顧客認証を保証するものではありません。
- 9,591万ドルの流動性が2027年12月まで運営をサポート:6月30日時点で現金が4,721万ドル、有価証券が4,870万ドルでした。無借金の貸借対照表は、複数のファウンドリおよび顧客プログラムで認証作業が継続される間、即座の資金調達圧力を軽減します。
- 2027年が期待される最も早い大量生産年:経営陣は2026年の収益は主に材料、NRE、プロトタイプからのものになると述べました。このタイムテーブルは、投資家のリターンが、営業損失が現在の余力を過度に消費する前に技術的マイルストーンと拘束力のある顧客決定の到着に依存することを意味します。
Lightwave Logic(LWLG)とは?
Lightwave Logicは、シリコンフォトニクスやその他のフォトニック集積回路向けPerkinamine電気光学ポリマーを開発する特殊材料および知的財産会社です。この材料は電場が印加されると光学特性を変化させ、電気データを光信号に変換するコンパクトな変調器を可能にします。LWLGは完全なトランシーバーやモジュールを製造しません。ポリマー材料の販売、組成と統合プロセスのライセンス、顧客PDKの実現、そして認証デバイスが生産に入った際のロイヤリティ獲得を目指しています。
長期戦略は、確立された 半導体ファウンドリ全体でポリマー統合を再現可能にすることです。Lightwave Logicは200ミリメートルシリコンフォトニクスプロセスについて Advanced Microファウンドリと、2026年初回テープアウトが完了したPDKについてSilTerraおよびLuceda Photonicsと、量子フォトニクス応用についてQPICsと協力してきました。その商業パイプラインはAIクラスター向け800Gbpsおよび1.6Tbpsリンクを対象とし、デザイン勝利フレームワークはファウンドリ、モジュールメーカー、システム顧客を評価、製品設計、認証、生産準備を通じてガイドします。
続きを読む: 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンター相互接続
Lightwave Logic(LWLG)2026年第2四半期決算概要:収益成長と9,591万ドルの流動性が損失拡大を相殺
Lightwave Logicは第2四半期のライセンスおよびロイヤリティ収益が32,751ドルと報告し、25,605ドルから27.9%増加しましたが、純損失は661万ドルへと33%拡大し、1株当たり損失は0.04ドルのままでした。R&D費用は388万ドルへと48%増加し、G&Aは342万ドルへと49%上昇しました。4,721万ドルの現金に4,870万ドルの有価証券を加えた資金が商用化計画を支えましたが、四半期コストベースは依然として収益を大幅に上回りました。
続きを読む: Lightwave Logic(LWLG)2026年第2四半期決算概要:33,000ドルの収益と5つのステージ3顧客が0.66%の株価下落を引き起こす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
第2四半期ライセンス・ロイヤリティ収益 |
前年同期25,605ドル |
32,751ドル |
増加。前年同期比27.9%増。 |
|
第2四半期純損失 |
前年同期497万ドル |
661万ドル |
拡大。損失が33%増加。 |
|
第2四半期1株当たり損失 |
前年同期-0.04ドル |
-0.04ドル |
横ばい。株式発行が1株当たり損失拡大を相殺。 |
|
第2四半期R&D費用 |
前年同期262万ドル |
388万ドル |
増加。商用化作業により48%増。 |
|
第2四半期G&A費用 |
前年同期230万ドル |
342万ドル |
増加。前年同期比49%増。 |
|
現金および現金同等物 |
— |
4,721万ドル |
資金確保。総流動性9,591万ドルの一部。 |
|
有価証券 |
— |
4,870万ドル |
流動的。2027年12月までの余力をサポート。 |
- 32,751ドルの収益が7,146ドル増加:27.9%の増加はライセンスとロイヤリティからのもので、売上原価の報告はありませんでした。この合意は商業活動を示していますが、収益は現在のコストベースを支えるには非常に小さすぎます。
- 純損失が165万ドル拡大し661万ドルに:給与、株式報酬、専門サービス、特許関連コストの増加が原因です。損失の拡大により、表明された余力が終了する前により迅速な顧客転換の重要性が高まります。
- R&D費用が48%増の388万ドル:支出は材料、ウェハー製造、プロトタイプ、ファウンドリ統合をサポートしました。この増加は、ステージ3プログラムを認証およびより大きな顧客支払いに向けて進める場合により価値があります。
- 四半期営業費用が48%増の730万ドル:G&AがR&Dと並行して増加し、費用は報告収益の200倍以上になりました。したがって、営業レバレッジは現在の財務力というより将来の商用化目標です。
- 流動性が9,591万ドルに到達:Lightwave Logicは4,721万ドルの現金と4,870万ドルの有価証券を保有し、2027年12月までの表明された余力をサポートしています。同社は上半期にRoth販売契約を通じて2,788万ドルを調達しており、さらなる遅延が希薄化リスクを増加させる可能性があることを示しています。
Lightwave Logic(LWLG)2026年投資見通し:10ドルの強気ケース vs 3ドルの弱気ケース
Lightwave Logicの2026年見通しは、現在の現金余力が制約になる前に、後期段階の顧客プログラムが認証から信頼できる生産コミットメントに移行できるかどうかに依存しています。上昇要因は成功したファウンドリ統合とより強い顧客検証から来ており、認証遅延、高い営業コスト、希薄化が主なリスクです。
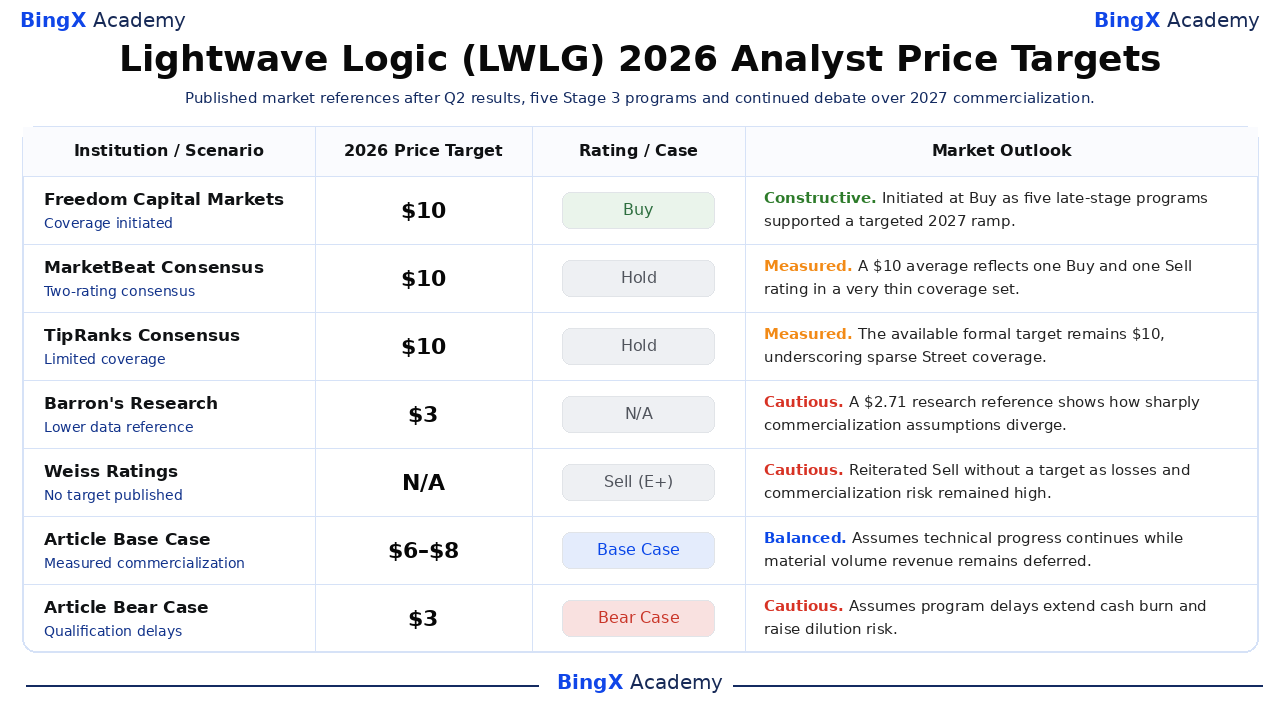
強気ケース:顧客認証進歩がLWLGを10ドルに押し上げ
強気ケースは、いくつかのステージ3プログラムが信頼性とファウンドリ認証を完了し、少なくとも1つの顧客が信頼できる2027年生産スケジュールを確立することを前提としています。SilTerraの2026年初回テープアウトと5つの後期段階プログラムは、商用化が前進している具体的な証拠を提供しています。
10ドルへの動きには、2027年12月の余力が制約になる前に、署名済み生産コミットメント、再現可能なウェハー結果、より明確な単位経済が必要です。材料またはNRE収益が32,751ドルを大幅に上回って上昇することが、最初の財務的確認を提供するでしょう。
ベースケース:着実な顧客進歩がLWLGを6〜8ドル間に維持
ベースケースは、PDKと顧客作業が2026年に意味のある大量収益なしに進歩し続けることを前提としています。9,591万ドルの流動性ポジションは短期的な資金調達圧力を制限しますが、投資家は依然として12〜18ヶ月のステージ3タイムテーブルと不確実な生産歩留まりを割り引いています。
5つの後期段階プログラムすべてがアクティブで、経営陣が少なくとも6四半期の余力を維持する場合、LWLGは主に6〜8ドル間で取引される可能性があります。損失がQ2レベルを超えて加速したり、顧客がデザインサイクルで後退したりすると、レンジが弱くなるでしょう。
弱気ケース:認証遅延がLWLGを3ドルに引き下げ
弱気ケースは、信頼性、歩留まり、または顧客スケジュールが生産を2027年を超えて押し進めることを前提としています。四半期営業費用が730万ドルで収益が33,000ドル未満では、さらなる遅延により追加の株式ファイナンスの確率が増加します。
ステージ3プログラムがコミットメントの生成に失敗したり、流動性が計画より速く減少したり、経営陣が大量生産タイムテーブルを延長したりすると、3ドルへの動きがより可能性が高くなります。追加の希薄化は、1株当たりベースで将来のライセンス価値を減少させます。
ウォール街アナリストによる2026年LWLG株価予測
LWLGには5つの独立した名前付きウォール街価格目標がありません。したがって、表はFreedom Capital Marketsの正式な10ドル開始をコンセンサス集約業者、より低い調査データ参照、ターゲットなしの売り評価から分離しています。この薄いカバレッジ自体がリスクシグナルであり、2つのBingXアカデミー記事シナリオは明確にラベル付けされたままです。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
Freedom Capital Markets |
10ドル |
買い |
建設的。9月17日:5つの後期段階プログラムと2027年まで資金調達として商用化をサポートとして開始。 |
|
MarketBeatコンセンサス |
10ドル |
ホールド |
慎重。9月25日:公表された2つのレーティングは1つの買いと1つの売りを含んでいました。 |
|
TipRanksコンセンサス |
10ドル |
ホールド |
慎重。9月24日:利用可能な正式ターゲットは新規開始後も10ドルでした。 |
|
Barron's Research Data |
2.71ドル |
N/A |
慎重。9月22日:より低い参考値が異常に広いバリュエーション分散を示しました。 |
|
Weiss Ratings |
N/A |
売り(E+) |
慎重。7月17日:価格目標を公表せずに売り評価を再確認。 |
|
記事ベースケース |
6–8ドル |
ベースケース |
バランス取れた。技術進歩が継続する一方で実質的な大量収益は据え置かれることを前提。 |
|
記事弱気ケース |
3ドル |
弱気ケース |
慎重。プログラム遅延が現金燃焼を延長し希薄化リスクを高めることを前提。 |
BingXでLightwave Logic(LWLG)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Lightwave Logicの顧客認証、ファウンドリ統合、現金余力見通しを取引します。LWLGは技術的マイルストーンと資金調達に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限を定義する必要があります。
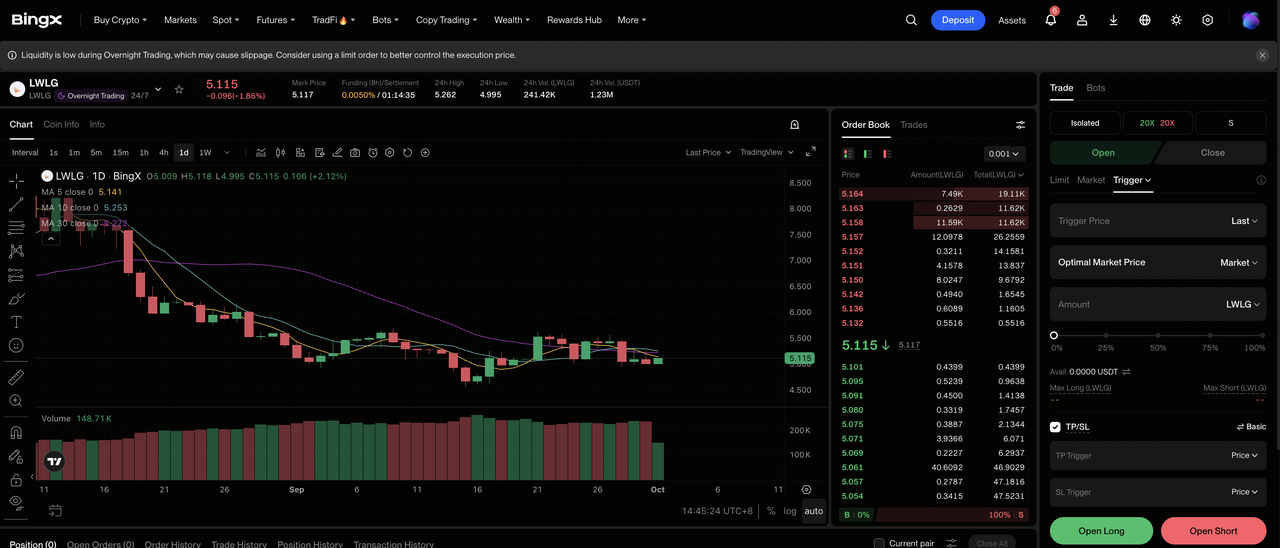
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専用 TradFiセクションにアクセスします。
ステップ2:Lightwave Logic(LWLG)を選択。 LWLG-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。顧客認証とファウンドリ進歩が強化する場合は ロング建てを選択します。プログラムタイミングが滑ったり希薄化リスクが上昇する場合はショート建てを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離または交差マージンを選択します。62.96%の年初来上昇は、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前またはすぐ後に 利益確定とストップロス(TP/SL)レベルを設定します。LWLGはファウンドリ結果、デザイン勝利、現金燃焼、株式発行に迅速に反応する可能性があります。
2026年にLightwave Logic投資家が注目すべき上位5つのリスク
Lightwave Logicのバリュエーションは技術プログラムが商業生産に転換することに依存しています。認証、ファウンドリ実行、または顧客転換の遅延により、収益がさらに先送りされ、希薄化リスクが増加する可能性があります。
- 認証に予想より時間がかかる可能性:信頼性、歩留まり、顧客システム要件により、プログラムがステージ3を超えて進歩しない可能性があります。2027年を超える遅延は、R&Dとエンジニアリングコストが継続する間ロイヤリティを延期することになります。
- 収益は少数の顧客に依存:1つの顧客が収益の少なくとも10%を占め、上半期の全売上はスイスからのものでした。1つのプログラムの遅延または失失は、すでに小さい収益ベースに大きく影響する可能性があります。
- ファウンドリ実行は部分的にLWLGの制御外:ウェハースケジュール、PDK準備、統合歩留まりは外部パートナーに依存しています。テープアウトの失敗や一貫性のない結果により、顧客テストと生産マイルストーンが遅延する可能性があります。
- 営業損失が希薄化につながる可能性:第2四半期純損失は661万ドルに達し、上半期株式収入はRoth協定により2,700万ドルを超えました。さらなる株式発行により、既存の各株式の将来のライセンス収益に対する請求権が減少します。
- 62.96%の年初来上昇が実行感度を高める:LWLGは2026年の強い上昇後5.28ドルで終了しました。5つのステージ3プログラムを顧客コミットメントに転換できない場合、技術的進歩が継続してもバリュエーションが迅速に圧迫される可能性があります。
最終思考:2026年にLightwave Logicに投資すべきか?
Lightwave Logicは5つの後期段階顧客プログラム、複数のファウンドリ関係、継続的認証作業をサポートする9,591万ドルの流動性を持っています。第2四半期収益は27.9%成長しましたが、32,751ドルの売上は661万ドルの純損失と730万ドルの営業費用と比較して非常に小さいままです。
強気ケースは顧客コミットメント、再現可能な製造結果、より明確な生産タイミングが10ドルへの道筋をサポートすることに依存しています。弱気ケースは認証遅延とLWLGを3ドルに引き下げる可能性のあるさらなる希薄化に焦点を当てています。投資家はステージ3の進歩、拘束力のある生産日程、四半期現金使用、どのシナリオが展開しているかの証拠として株式発行を追跡できます。
リスクリマインダー:LWLGなどの株式での取引と投資には資本損失のリスクが伴います。商用化の挫折、希薄化、バリュエーション変動、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を実施してください。
関連記事
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AI計算インフラ
- 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンター相互接続
- 2026年トップAIネットワーキング株:AIファブリック、スイッチ、銅、ファイバー、光学接続
- Coherent(COHR)価格予測2026年:AI光学需要はCOHRを500ドルに押し上げられるか?
- Lumentum(LITE)価格予測2026年:AI光学はLITEを1,300ドルに押し上げられるか?
