

コンステレーション・エナジー(CEG)は、原子力、天然ガス、再生可能エネルギー発電所から電力を生成・販売し、米国全土の企業や家庭に供給しています。稼働中の原子力フリートと小売供給プラットフォームは引き続き重要であり、大手テクノロジー企業との長期電力供給契約が事業機会を拡大しています。それらの契約が収益に転換されるかどうかは、発電所の稼働率、高額な設備増強、送電網の承認、および取得したカルパイン・フリートの統合管理にかかっています。
直近の四半期では、調整後利益が改善した一方で、原子力発電の稼働実績は前年比で悪化しました。 コンステレーション・エナジー 2026年第2四半期の売上高は75億400万ドルに達し、前年比23.0%増となりました。また、調整後営業EPSはカルパイン効果と好調な市場環境に支えられ、1.91ドルから2.55ドルに上昇しました。一方、原子力発電量は44,160ギガワット時に減少し、設備利用率は93.0%に低下しました。稼働率を回復させながら、引き上げられた通期調整後EPS見通し(11.50〜12.50ドル)を達成できるかが今後の課題です。
2026年のCEG株価予測は、現在2つの対立する見方を中心に展開されています:
- 契約型原子力拡張シナリオ:グーグルおよびアマゾンとの契約により、既存発電所の設備増強が予測可能な長期電力販売に転換される一方、カルパインが調整可能な発電容量と顧客基盤を拡大します。
- フリート転換シナリオ:設備停止、資本需要、および増出力計画の遅延により、契約済み発電容量が実質的な収益貢献を生む前にキャッシュが吸収されます。
このガイドでは、コンステレーション社の8月6日付け第2四半期決算発表、会社契約、10月20日までの市場データをもとに、CEG株価予測、2026年の価格シナリオ、主要リスクおよびアナリスト見通しを解説するとともに、 CEG株の購入方法( BingX TradFiでUSDTを使用)についても紹介します。
2026年10月にコンステレーション・エナジー投資家が知っておくべき5つのポイント
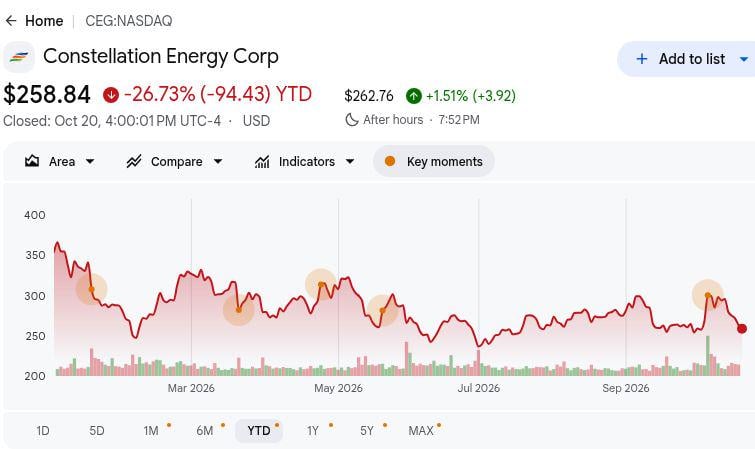
- CEGは10月20日に258.84ドルで引け、年初来26.73%下落しました。株価は52週の値幅228.65〜406.04ドルの範囲で推移し、原子力発電契約とバリュエーション期待への感応度の高さを示しています。レイモンド・ジェームスが引き上げた341ドルの目標株価は回復余地を示唆していますが、その見通しを支えるには今後の収益が重要です。
- 第2四半期の売上高は23.0%増の75億400万ドルも、市場予想を下回りました。売上高は前年の61億100万ドルから増加し、カルパインの買収が一因ですが、市場コンセンサスの79億4,000万ドルを約4億4,000万ドル下回りました。連結売上高の増加は、幅広い売上ビートにはつながりませんでした。
- 調整後営業EPSは33.5%増の2.55ドルに上昇しました。利益は1.91ドルから増加し、市場予想の2.41ドルを0.14ドル上回りました。一方、GAAP EPSは2.67ドルから1.42ドルに低下しました。カルパインと好調な市場環境が調整後業績を支えましたが、追加的な原子力停止日数が営業実績に影響しました。
- 経営陣は2026年の調整後EPS見通しを11.50〜12.50ドルに引き上げました。中間値は前回の11.00〜12.00ドルのレンジから0.50ドル増加し、カルパインの統合と堅調な商業的実行を反映しています。原子力燃料交換の計画停止日数は41日から86日に増加しており、発電所の稼働率は重要な収益要因となっています。
- グーグルとの原子力契約は890MWの発電容量拡張計画を支援しています。20年間の契約は11基の原子炉の増強と43億ドル超の投資を対象とし、別途2,700MWの供給契約も締結されています。アマゾンの690MWカルバート・クリフス契約には、2030〜2032年に計画される190MWの増出力が含まれており、2026年の即時発電ではなく長期的な契約需要を強化するものです。
コンステレーション・エナジー(CEG)とは?
コンステレーション・エナジーは米国最大級の電力会社の一つで、原子力、天然ガス、水力、地熱、風力、太陽光発電施設にわたる約55ギガワットの発電能力を有しています。同社の原子力フリートは信頼性の高い低炭素電力の主要な供給源であり、2026年1月のカルパイン買収により天然ガス発電事業が拡大しました。コンステレーションはフォーチュン100の80%を占める企業を含む約250万の顧客口座に電力・エネルギーサービスを供給しています。収益は電力販売、容量支払い、商業契約から得られており、収益性は電力価格、発電所の稼働率、および顧客需要に左右されます。
コンステレーションは大手テクノロジー企業との長期原子力電力供給契約を通じて、 AIデータセンターインフラにおける役割を拡大しています。 グーグルは890MWの原子力増強計画を支援する20年間の契約を締結し、別途2,700MWの供給契約も締結しています。 アマゾンのカルバート・クリフス契約は690MWをカバーし、190MWの増設計画を含んでいます。また ウォルマートも追加の長期原子力契約を支援する顧客の一つです。これらの契約はコンステレーションの契約電力需要を強化するものですが、将来の成長は原子力増強、規制当局の承認、および追加発電能力の適時提供にかかっています。
続きを読む: 2026年に購入すべきAIエネルギー株トップ:原子力、天然ガス、燃料電池、AIパワービルドアウト
コンステレーション・エナジー(CEG)2026年第2四半期決算概要:EPS超過と上方修正が売上未達を補う
コンステレーション・エナジーは2026年第2四半期の売上高75億400万ドルを報告し、前年比23.0%増となりましたが、市場コンセンサスを約4億4,000万ドル下回りました。調整後営業EPSは2.55ドルに上昇し、カルパインの買収と堅調な商業実績に支えられて予想を0.14ドル上回りました。しかし、燃料交換の停止増加により原子力発電量は44,160GWhに減少しました。経営陣は通期調整後EPS見通しを11.50〜12.50ドルに引き上げ、原子力フリートの信頼性とカルパインの統合が収益成長の鍵となっています。
続きを読む: コンステレーション・エナジー(CEG)2026年第2四半期決算概要:2.55ドルのEPS超過と上方修正も1.52%の売り圧力を防げず
|
財務指標 |
ガイダンス/コンセンサス |
実績/実際の値 |
サプライズ |
|
第2四半期営業収益 |
コンセンサス79億4,000万ドル |
75億400万ドル |
未達。コンセンサスを4億4,000万ドル下回る;前年比23.0%増。 |
|
第2四半期調整後営業EPS |
コンセンサス2.41ドル |
2.55ドル |
超過。コンセンサスを0.14ドル上回る。 |
|
第2四半期GAAP EPS |
前年同期2.67ドル |
1.42ドル |
低下。前年比1.25ドル減少。 |
|
第2四半期調整後利益 |
前年同期5億9,900万ドル |
9億2,000万ドル |
増加。前年比3億2,100万ドル増。 |
|
第2四半期原子力発電量 |
前年同期45,170GWh |
44,160GWh |
低下。前年比1,010GWh減少。 |
|
第2四半期原子力設備利用率 |
前年同期94.8% |
93.00% |
低下。1.8ポイント減少。 |
|
新規長期原子力PPA |
— |
920MW |
追加。契約期間は15〜20年。 |
|
2026年調整後EPSガイダンス |
前回11.00〜12.00ドル |
11.50〜12.50ドル |
引き上げ。中間値が0.50ドル増加。 |
- 売上高はコンセンサス未達ながら23.0%増の75億400万ドルに成長しました。売上高は前年の61億100万ドルから14億3,000万ドル増加し、カルパインの買収が一因ですが、コンセンサスを4億4,000万ドル下回りました。発電容量の増加にもかかわらず、電力市場の状況とポートフォリオの組み合わせが四半期売上高に影響する可能性があることを示しています。
- 調整後営業EPSは33.5%増の2.55ドルに上昇しました。利益は1.91ドルから増加し、予想の2.41ドルを0.14ドル上回りました。調整後営業利益は5億9,900万ドルから9億2,000万ドルに達しました。カルパインと好調な市場環境が成長を支えましたが、原子力の停止が改善の一部を制限しました。
- GAAP EPSは調整後利益の改善にもかかわらず1.42ドルに低下しました。株主帰属の純利益は8億3,900万ドルから5億1,300万ドルに減少し、公正価値の影響、廃炉関連費用、買収に関連する償却費、および合併コストを反映しています。これらの調整項目を通常の業務から分離することで、収益性をより明確に把握できます。
- 原子力発電量は1,010GWh減少し44,160GWhとなりました。設備利用率は94.8%から93.0%に低下し、計画的な燃料交換の停止日数は41日から86日に増加しました。発電所の稼働率維持は、代替電力コストの管理と原子力収益の向上に不可欠です。
- コンステレーションは2026年の調整後EPS見通しを11.50〜12.50ドルに引き上げました。12.00ドルの中間値は0.50ドル増加し、堅調な商業実行とカルパインの貢献を反映しています。2029〜2032年から開始する新規署名の920MW原子力電力供給契約が長期的な視認性を加える一方、近期の業績は既存フリートの実績と統合に依存しています。
コンステレーション・エナジー(CEG)2026年投資見通し:420ドルの強気シナリオ対190ドルの弱気シナリオ
コンステレーション・エナジーの2026年見通しは、より強力な原子力発電、カルパインの統合、および長期的な AIパワー契約が継続的な収益成長を支援できるかどうかにかかっています。グーグルおよびアマゾンとの契約が将来の需要の可視性を高める一方、発電所の稼働率、運営コスト、および原子力設備増強のタイミングがバリュエーションにとって引き続き重要です。
強気シナリオ:強い原子力需要がCEGを420ドルへ押し上げる
強気シナリオでは、AIデータセンターからの電力需要が拡大するにつれて、コンステレーションの原子力フリートとカルパインの天然ガス事業がより強力な収益を生み出すことを想定しています。グーグルの890MW原子力増強プログラムとアマゾンの690MWカルバート・クリフス契約が長期的な契約需要を強化し、第2四半期の93.0%の設備利用率を超える原子力稼働率の改善が高い発電マージンをサポートする可能性があります。
420ドルへの上昇には、2026年の調整後EPSがガイダンス上限の12.50ドル付近またはそれ以上、第3四半期利益がコンセンサスの3.62ドルを超え、原子力発電量が増加することが必要です。グーグルの11基の増強とクレーン再稼働の明確な進捗が上振れシナリオをさらに支援するでしょう。
基本シナリオ:安定した収益成長がCEGを275〜350ドルに維持する
基本シナリオでは、コンステレーションの55GWの発電フリートと拡大した小売事業が安定した収益を支える一方、計画的な原子力停止とカルパインの統合コストが近期の成長を制限することを想定しています。グーグルおよびアマゾンの契約が長期的な収益の可視性を改善しますが、追加の原子力設備の大半は2026年以降に稼働予定です。
調整後EPSが通期ガイダンスの11.50〜12.50ドルを達成し、原子力設備利用率が93.0%から改善した場合、CEGは275〜350ドルのレンジで推移する可能性があります。強力な発電量と上方修正のガイダンスが上限をサポートする一方、追加の停止や低いマージンがレンジに下方圧力をかける可能性があります。
弱気シナリオ:原子力停止とプロジェクト遅延がCEGを190ドルへ引き下げる
弱気シナリオでは、原子力発電所の稼働率が低迷を続けるか、卸売電力価格が軟化するか、またはカルパインの統合コストが予想を上回ることを想定しています。第2四半期の原子力発電量は前年比1,010GWh減少し、設備利用率は1.8ポイント低下しました。計画された原子力増強が追加収益を生み出す前に、高いメンテナンスコストと代替電力コストが収益を圧迫する可能性があります。
第3四半期の調整後EPSがコンセンサスの3.62ドルを下回り、経営陣が11.50〜12.50ドルの通期見通しを引き下げた場合、190ドルへの下落がより現実的になります。継続的な原子力停止、クレーン再稼働の遅延、またはグーグルおよびアマゾンの増強スケジュールの遅れが将来のキャッシュフロー期待をさらに悪化させる可能性があります。
ウォール街アナリストによる2026年CEG株価予測
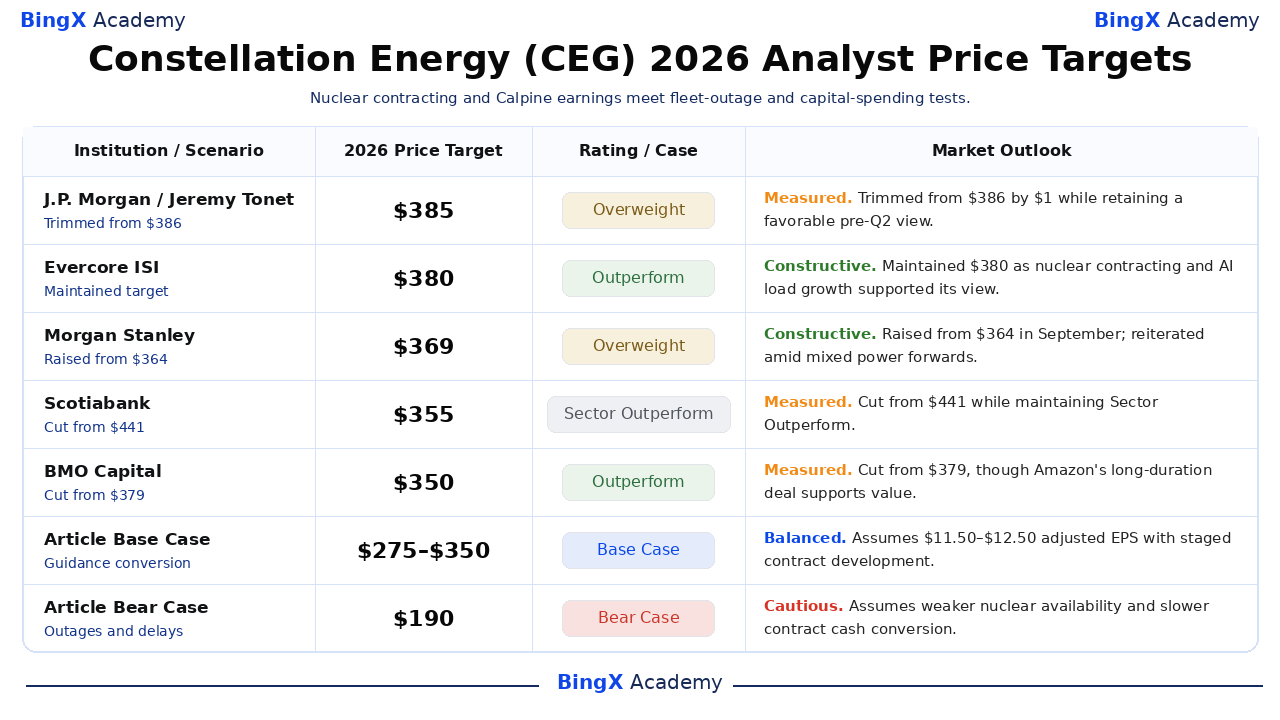
以下の名前・日付入りのアナリスト見解は第三者による12ヵ月の参考値であり、約束や単一のコンセンサスではありません。目標株価は原子力契約の価値、カルパインの収益、フリートの信頼性、およびバリュエーションについての見解によって異なります。記事のベースケースとベアケースの行は証券会社の予測ではなく独立した編集上のシナリオです。420ドルの強気シナリオも、記載されたウォール街目標を上回る編集上の結果です。
|
機関名/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
J.P.モルガン/ジェレミー・トネット |
385ドル |
オーバーウェイト |
中立的。7月30日:第2四半期前の好意的な見解を維持しつつ、386ドルから1ドル引き下げ。 |
|
エバーコアISI/ニコラス・アミキュッチ |
380ドル |
アウトパフォーム |
強気。10月1日:原子力契約とAI負荷成長がその見解を支えたとして380ドルを維持。 |
|
モルガン・スタンレー/デイビッド・アルカロ |
369ドル |
オーバーウェイト |
強気。10月7日:まちまちの電力先物相場の中、9月に364ドルから引き上げた見通しを再確認。 |
|
スコシアバンク/アンドリュー・ワイゼル |
355ドル |
セクターアウトパフォーム |
中立的。10月7日:好意的なレーティングを維持しつつ、441ドルから引き下げた355ドルの目標を維持。 |
|
BMOキャピタル/ジェームズ・タラッカー |
350ドル |
アウトパフォーム |
中立的。10月2日:379ドルから引き下げたが、アマゾンの長期契約が価値を支えるとの見方。 |
|
レイモンド・ジェームス/J.R.ウェストン |
341ドル |
アウトパフォーム |
強気。10月20日:原子力の収益化を理由に336ドルから引き上げる一方、第3四半期EPS予想を若干引き下げ。 |
|
記事ベースケース |
275〜350ドル |
ベースケース |
バランス型。通期調整後EPS11.50〜12.50ドルと段階的な契約開発を想定。 |
|
記事ベアケース |
190ドル |
ベアケース |
慎重。稼働率の低下と契約キャッシュ転換の遅れを想定。 |
BingXでコンステレーション・エナジー(CEG)株を購入する方法
USDTまたはUSDCを使って BingXストックス取引でコンステレーション・エナジー株を購入・保有できます。コンステレーションは、拡大するAIデータセンターの電力需要、長期原子力電力契約、および発電容量の拡大への投資機会を提供します。レバレッジなしのフラクショナル投資で資金調達手数料なしで、対象ユーザーはコンステレーションの長期成長への投資目標と見通しに基づいてポジションを構築できます。
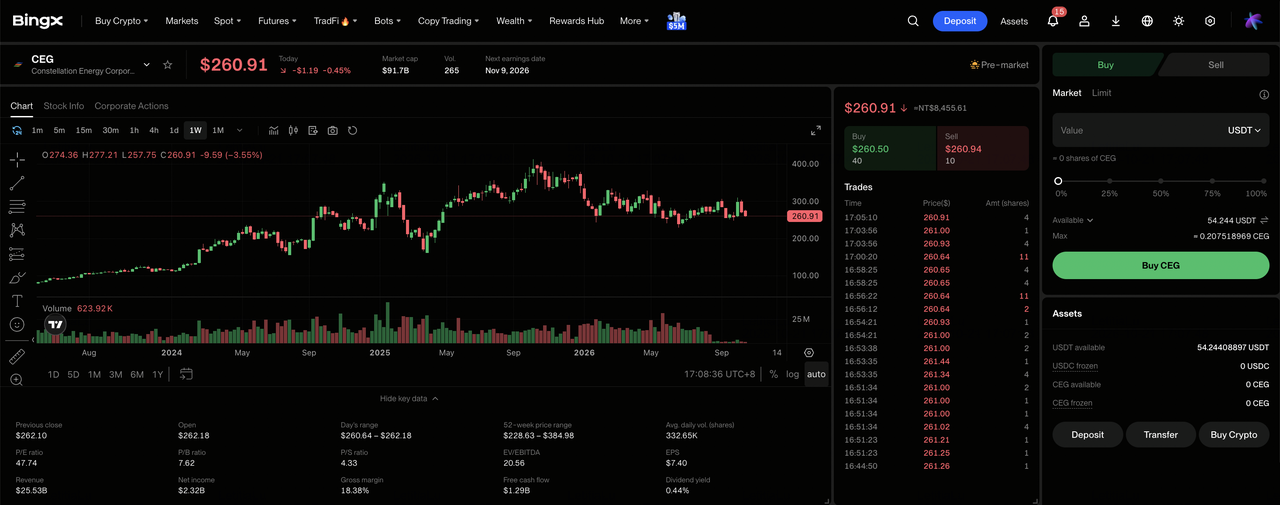
ステップ1:BingXストックス取引にアクセスします。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > 株式」に移動します。初めてこの機能にアクセスする場合は、株式取引リスク開示に同意します。
ステップ2:USDTまたはUSDCを準備します。スポット口座に購入に必要な十分な資金があることを確認します。必要に応じて、ファンドまたはウェルス口座からUSDTまたはUSDCを送金します。フラクショナル購入は5USDCまたは0.0001株から開始できます。
ステップ3:コンステレーション・エナジー(CEG)を選択します。株式市場を開き、CEGを検索して コンステレーション・エナジー(CEG)を選択します。現在の株価、取引セッション、および利用可能な注文タイプを確認します。
ステップ4:コンステレーション・エナジー株を購入します。「購入」を選択し、投資金額または株数を入力して、 成行注文または指値注文を選択します。成行注文はサポートされた取引時間中に利用可能な価格で約定し、指値注文は十分な流動性がある場合に指定価格以上で約定します。
ステップ5:保有状況を確認・管理します。「株式 > ポジション」を開いてCEG株と未実現損益を監視します。「すべての注文」を使用して取引を確認したり、必要に応じて株式を売却したりします。T+1決済は一般的に、株式の売却可能なタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にコンステレーション・エナジー投資家が注目すべき上位5つのリスク
コンステレーションの大規模な原子力フリート、拡大した発電能力、および長期電力供給契約は成長見通しを支えています。しかし、発電所の信頼性、プロジェクト実行、統合コスト、および電力市場の状況は、その成長がどれだけ収益、キャッシュフロー、および株主還元に転換されるかを決定する重要な要因であり続けます。
- 原子力停止が収益成長を弱める可能性があります。第2四半期の設備利用率は94.8%から93.0%に低下し、計画的な燃料交換日数は41日から86日に増加しました。契約需要が強化されているにもかかわらず、発電量の低下と代替電力コストの増加が調整後EPSを圧迫する可能性があります。
- 原子力拡張の遅延が契約収益を先送りにする可能性があります。グーグルの890MWプログラムは11基の増強を必要とし、アマゾンの190MW拡張は2030〜2032年に計画されています。建設、許認可、または設備の遅延により、グーグル関連の43億ドル超の計画投資に対するキャッシュリターンが先送りになる可能性があります。
- カルパインの統合がコストを増加させる可能性があります。買収によりコンステレーションの天然ガス発電能力が拡大し、第2四半期の調整後利益を支えました。しかし、財務費用、統合コスト、および取得資産の業績不振が株主に対する期待効果を減少させる可能性があります。
- 電力価格と規制変更が収益性に影響する可能性があります。一部の電力生産量は依然として卸売価格に連動しており、PJMのキャパシティルールが発電収益に影響します。新たな長期契約が貢献し始める前に、実現価格の低下や不利な規制判断がキャッシュフローを弱める可能性があります。
- 高い成長期待がバリュエーションを圧迫する可能性があります。CEGは10月20日に258.84ドルで引け、アナリスト目標が385ドルに達しているにもかかわらず年初来26.73%下落しています。原子力プロジェクトの遅延、契約リターンの低下、または2026年の調整後EPSが11.50ドルを下回った場合、将来の収益に割り当てられるバリュエーションが低下する可能性があります。
最終考察:2026年にコンステレーション・エナジーに投資すべきか?
コンステレーションは大規模な稼働中の発電・小売プラットフォームを有しています。第2四半期の調整後営業EPSは2.55ドルに上昇し、経営陣は通期レンジを11.50〜12.50ドルに引き上げました。グーグルおよびアマゾンとの契約により将来の原子力設備への可視性が拡大しています。それらの契約が長期的な需要シナリオを強化していますが、今四半期の93.0%の原子力設備利用率と低下したGAAP EPSは、現在の営業実績が依然として重要であることを示しています。
420ドルの強気シナリオは、より高い稼働率、ガイダンス上限の達成、および信頼性の高い増強スケジュールを必要とします。第3四半期の利益が期待を下回り、通期ガイダンスが引き下げられるか、資本が投入されながらも高コストのプロジェクトが遅延した場合、190ドルの弱気シナリオが現実味を帯びてきます。保守的なトレーダーは、契約済みメガワットを実現されたキャッシュフローとして扱う前に、次回の原子力発電量と調整後EPS発表を監視することができます。
リスク注意事項:CEGのような株式の売買や投資には、高い資本損失リスクが伴います。電力価格、原子力停止、規制判断、プロジェクト建設、買収統合、およびレバレッジ取引は急激な損失を生じさせる可能性があります。資本を投入する前に独自の調査を行ってください。
関連記事
- 2026年に購入すべきAIエネルギー株トップ:原子力、天然ガス、燃料電池、AIパワービルドアウト
- ビストラ(VST)2026年価格予測:AI原子力取引でVSTは250ドルへ上昇できるか?
- ブルーム・エナジー(BE)2026年価格予測:AIデータセンター電力がBEを350ドルへ押し上げられるか?
- オクロ(OKLO)2026年価格予測:原子力マイルストーンがOKLOを100ドルへ押し上げられるか?
- ニュースケール・パワー(SMR)2026年価格予測:プロジェクト転換がSMRを20ドルへ押し上げられるか?
