Figma(FIG)は、デザイナー、開発者、プロダクトマネージャー、マーケターが協力してデジタル製品を構築するブラウザベースのプラットフォームを提供しています。Figma Designは中核的な共同キャンバスであり、FigJam、Dev Mode、Slides、Sites、Make、および新しいAIツールがプラットフォームをアイデア創出からコード、パブリッシング、コンテンツ制作まで拡張しています。この幅広いワークフローにより、各組織の収益化の機会が増える一方で、生成AI競争、ユーザー数の需要、AI機能の運用コストに対する株式の感度も高まります。
最新の四半期では、急速な導入と拡大する収益性論争が示されました。 Figma 2026年第2四半期収益は3億7,010万ドルに達し、前年同期比48%増、コンセンサスを約1,810万ドル上回りました。調整後EPSは0.08ドルで、予想の0.04ドルの2倍でした。ネットドルリテンションは136%に達しましたが、GAAP営業損失は1億1,730万ドルに拡大し、フリーキャッシュフローマージンは14%に低下し、投資規律が見通しの中心となっています。
2026年のFIG株式予測は、現在2つの競合する見解を中心としています:
- AIプラットフォームケース: Figmaがより多くの企業ユーザーを有料AIクレジットに転換し、デザイナー以外に拡大し、従来のソフトウェア同業他社を上回る収益成長を維持する。
- 破壊とマージンケース: AIがデザインの障壁を下げるが、有料ユーザー数を圧迫し、インフラコストを上昇させ、プレミアム倍率をサポートするために必要なキャッシュフロープロファイルを弱体化させる。
このガイドでは、FIG株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、Figmaの2026年8月5日第2四半期決算発表、四半期報告書、9月9日までの市場データ、および FIG株式先物の取引方法について BingX TradFiでUSDT担保を使用する方法を含めて説明します。
2026年9月にFigma投資家が知っておくべき5つのこと
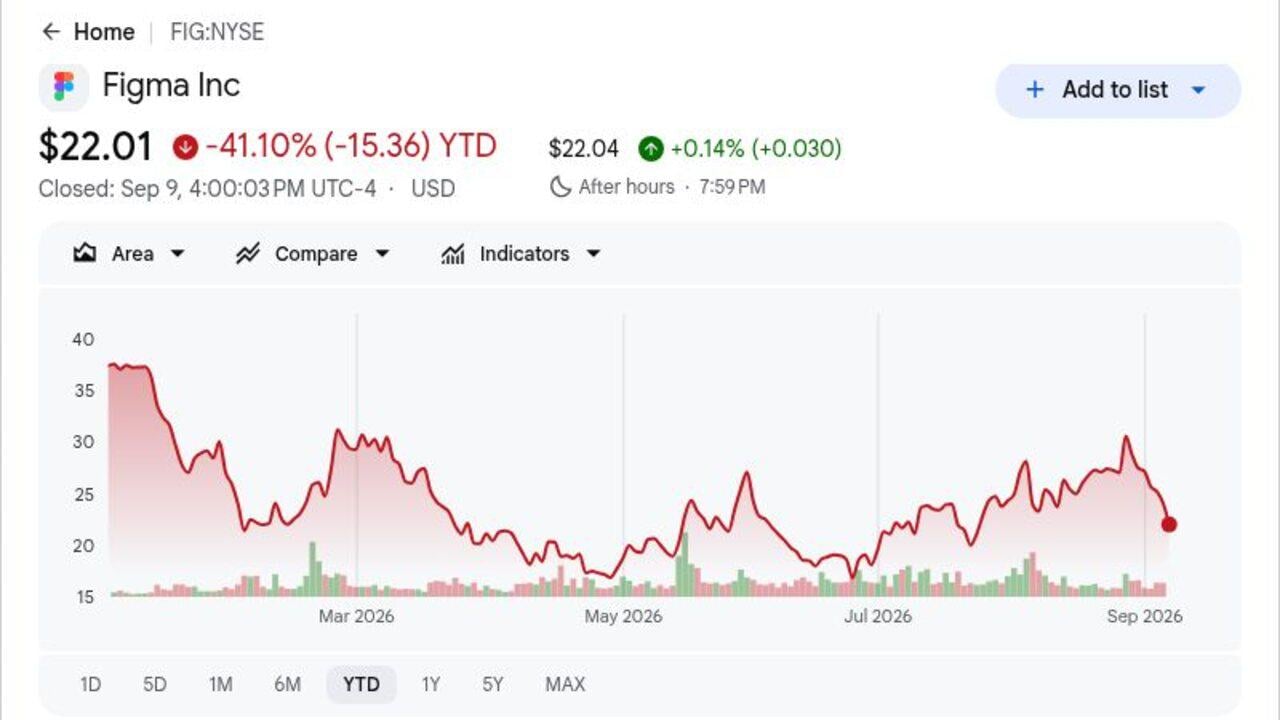
- FIGは年初来41.10%下落後、22.01ドルで終値: 第2四半期収益が48%拡大したにもかかわらず、終値は33ドルのIPO価格を下回りました。投資家は、FigmaがAI利用を持続的なキャッシュフローに転換できるというより明確な証拠を要求しています。
- 第2四半期収益は3億7,010万ドルに達し、コンセンサスを約1,810万ドル上回りました: 成長は3四半期連続で前年同期比48%に加速し、調整後EPSは0.08ドルで予想の0.04ドルを上回りました。この好業績はプラットフォーム全体の健全な需要を確認しましたが、コスト論争は解決されませんでした。
- 顧客の利用拡大によりネットドルリテンションは136%に達しました: この指標は、解約と縮小を考慮した後、既存顧客が36%多く支出したことを示しており、追加ユーザー、製品、AIクレジットによって支えられています。年間経常収益が1万ドルを超える有料顧客の半数以上が、7月下旬までにFigmaのエージェントを毎週使用していました。
- 2026年度収益ガイダンスは14億6,300万ドルから14億6,700万ドルに上昇: 14億6,500万ドルの中間値は、従来のストリート予想約14億3,700万ドルを2,800万ドル上回りました。経営陣のより高い見通しは成長ケースを支持していますが、14%のフリーキャッシュフローマージンは実行ミスの余地を少なくしています。
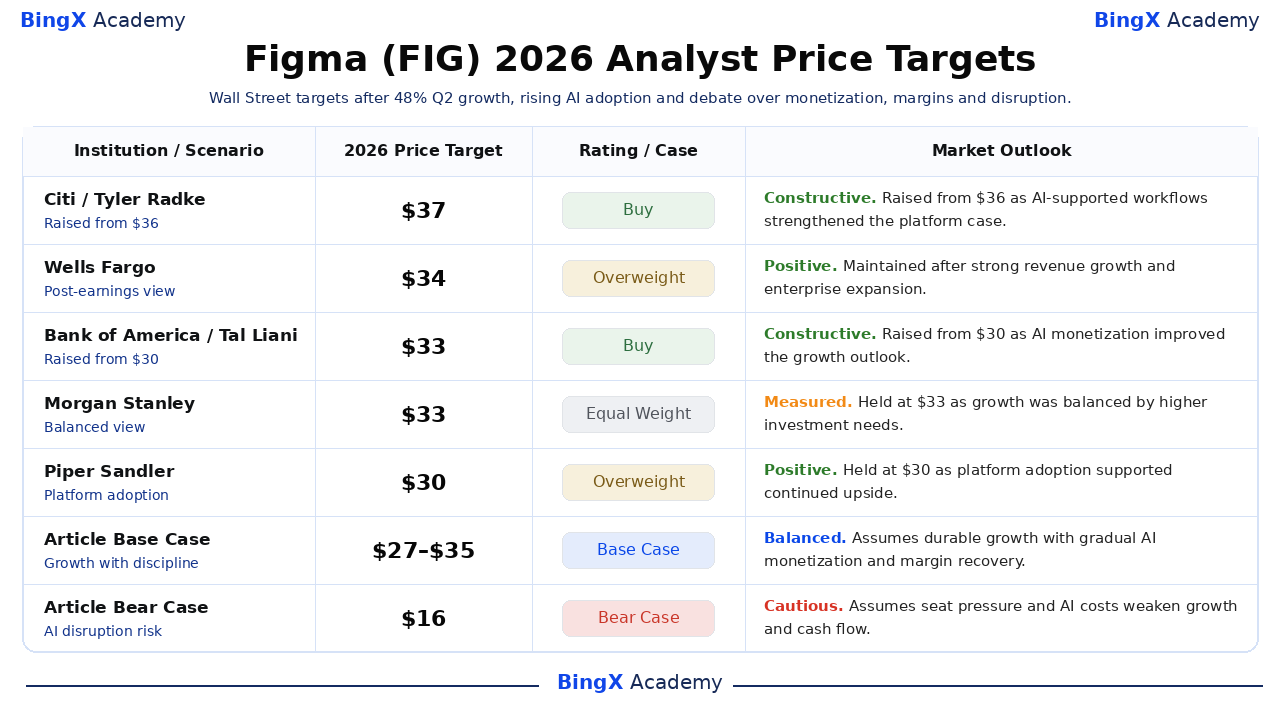
- 最近の5つのアナリスト目標価格は30ドルから37ドルの範囲: シティの37ドル目標は基準終値を68%上回り、パイパー・サンドラーの30ドル予想は36%の上昇を示唆しています。この範囲は、AI収益化と将来の有料ユーザー圧迫リスクに関する機関投資家の大幅に異なる前提を捉えています。
Figma(FIG)とは何か?
Figmaは、デジタル製品開発のためのマルチプレイヤー協業を中心としたクラウドソフトウェア会社です。Figma Designは、インターフェースデザイン、プロトタイピング、デザインシステムを1つのブラウザワークスペースに統合し、FigJamはブレインストーミングをサポートします。Dev Modeは仕様をエンジニアリングに接続し、Slides、Sites、Make、Buzz、Drawはプラットフォームをプレゼンテーション、パブリッシング、コード、ブランドコンテンツに拡張します。収益は主にプロフェッショナル、組織、企業サブスクリプションから得られ、使用ベースのAIクレジットが追加の経路を提供します。
Figmaの長期戦略は、デザインのみのアプリケーションではなく、製品作成のための共有記録システムになることです。デザイナー、開発者、プロダクトマネージャー、マーケターを結び付け、AI作成とワークフロー自動化がユーザーベースを拡大します。Figmaによると、2025年3月時点でフォーチュン500の95%が同社の製品を使用しており、指名顧客には Microsoft、 Netflix、Airbnb、Atlassian、GitHub、Stripe、Zoomが含まれています。 OpenAI、 Google、 Anthropicとの統合により、デザインコンテキストを主要なAIエコシステムに接続しています。
Figma(FIG)2026年第2四半期決算概要:収益成長、AI導入、マージン圧迫
Figmaは2026年第2四半期収益で3億7,010万ドル(予想約3億5,200万ドル)、調整後EPS 0.08ドル(予想0.04ドル)、前年同期比48%成長を達成しました。ネットドルリテンションは136%に達し、年間経常収益が1万ドルを超える有料顧客の50%以上がFigmaのエージェントを毎週使用しています。経営陣は2026年度収益ガイダンスを14億6,300万ドルから14億6,700万ドルに引き上げましたが、1億1,730万ドルのGAAP営業損失と14%のフリーキャッシュフローマージンは、製品とAI投資のコストを示しました。
詳細を読む: Figma(FIG)2026年第2四半期決算概要:3億7,010万ドルの収益成長とマージン圧迫が14.85%の価格売り圧力を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期収益 |
3億5,200万ドルコンセンサス |
3億7,010万ドル |
上回る。コンセンサスを約1,810万ドル上回り、前年同期比48%増。 |
|
第2四半期調整後EPS |
0.04ドルコンセンサス |
0.08ドル |
上回る。コンセンサス予想の2倍。 |
|
第2四半期GAAP営業結果 |
前年同期の200万ドル利益 |
1億1,730万ドル損失 |
悪化。AIとプラットフォーム投資によりコストが増加。 |
|
ネットドルリテンション |
— |
136% |
好調。既存顧客は純額で36%支出を拡大。 |
|
フリーキャッシュフローマージン |
前年同期の24% |
14% |
圧迫。投資がキャッシュフロー成長を上回る。 |
|
企業AIエージェント使用 |
— |
50%超 |
拡大。年間経常収益1万ドル以上の有料顧客での毎週使用。 |
|
2026年度収益見通し |
14億3,700万ドルコンセンサス |
14億6,300万ドル〜14億6,700万ドル |
引き上げ。中間値がコンセンサスを約2,800万ドル上回る。 |
- 3億7,010万ドルの収益は48%成長し、コンセンサスを1,810万ドル上回りました: 成長は3四半期連続で加速し、生成AIがデザイン作業の一部を代替する可能性があるという懸念にもかかわらず、製品開発プラットフォームが引き続き拡大していることを示しています。このペースを維持すれば、より高い収益倍率をサポートできるでしょう。
- 調整後EPS 0.08ドルは予想0.04ドルの2倍: この結果は、積極的な製品投資中でも非GAAP収益がプラスを維持できることを示しました。それでもGAAP営業損失は1億1,730万ドルに達したため、投資家は調整後収益性と株式報酬および開発の経済コストを区別する必要があります。
- ネットドルリテンション136%は36%の顧客拡大を示しました: 追加ユーザー、製品、AIクレジットが解約と縮小を上回りました。この拡大は、完全に新規ロゴに依存することなく成長をサポートするため重要ですが、AI主導のユーザー統合が将来の期間のリテンションを試す可能性があります。
- フリーキャッシュフローマージンは14%に10ポイント低下: 前年同期のマージンは24%で、コンピューティングと製品コストの増加が収益成長の一部を吸収しました。持続的な再評価には、AIクレジット収益と推論コストの低下がキャッシュ転換を単純に使用量を増加させるのではなく再構築することが必要です。
- 14億6,500万ドルのガイダンス中間値はコンセンサスを約2,800万ドル上回りました: 経営陣は収益上振れを受けて範囲を14億6,300万ドルから14億6,700万ドルに引き上げました。達成すれば短期需要を検証しますが、より大きな投資問題は、成長がGAAPマージンの拡大に転換できるかどうかです。
Figma(FIG)2026年投資見通し:45ドル強気ケース vs 16ドル弱気ケース
2026年の議論は、Figmaの48%成長と136%リテンションが、より低いキャッシュ転換とAI破壊への懸念を上回ることができるかに焦点を当てています。上昇には、AIクレジットとより広範なワークフローがユーザー需要を損なうことなく顧客当たり収益を改善するという証拠が必要です。
強気ケース:強力なAI導入とプラットフォーム拡張がFIGを45ドルに押し上げる
強気ケースでは、Figmaがデザインを超えてコーディング、マーケティング、より広範な協業ワークフローに拡大し、AIクレジットが追加収益源を創出すると仮定します。収益成長は35%以上を維持し、ネットリテンションは130%近くに留まり、モデルコストの低下がFigma Makeやその他のAIツールの経済性を改善します。
45ドルへの動きには、2026年度収益が14億6,700万ドルのガイダンス上限近辺またはそれ以上、フリーキャッシュフローマージンの回復、企業顧客での有料AI使用の強化が必要です。開発者とマーケターでの継続的な導入が最も明確な確認となるでしょう。
ベースケース:安定したプラットフォーム成長がFIGを27ドルから35ドルの間に維持
ベースケースでは、Figmaのコア協業製品が好調を維持する一方、AI機能は継続的な投資を必要とすると仮定します。既存顧客内での拡大が成長をサポートしますが、キャッシュフロー改善の鈍化と従来のデザインユーザーへの一部圧力がさらなる評価拡大を制限します。
このシナリオでは、FIGは主に27ドルから35ドルの間で取引される可能性があります。14億6,500万ドル中間値近辺の収益、125%を上回るリテンション、安定した調整後収益性がこの範囲をサポートし、AIクレジット転換の弱さが上昇を抑制するでしょう。
弱気ケース:AI競争とマージン圧迫がFIGを16ドルに引き下げる
弱気ケースでは、生成AIツールがFigmaが開発者、マーケター、使用ベース収益でオフセットできるよりも速く、一部の従来のデザインユーザーへの需要を減らすと仮定します。より高い推論コストと継続的なプラットフォーム支出が収益性を圧迫し続けます。
16ドルへの動きは、リテンションが120%を下回る、収益ガイダンスが削減される、またはフリーキャッシュフローマージンが一桁台に低下する場合により可能性が高くなります。Adobe、Canva、AI ネイティブ作成ツールからのより強い競争がさらなる圧力を追加する可能性があります。
ウォール街アナリストによる2026年FIG株価予測
これらの5つの機関による最新の見解は30ドルから37ドルの範囲で、高い順から低い順にソートされています。成長とマージンに対する異なる見解を反映しています。最後のベースケースと弱気ケースの行は、ウォール街予測や保証された結果ではなく、BingXアカデミーの編集シナリオです。
|
機関 / シナリオ |
2026年目標価格 |
レーティング / ケース |
市場見通し |
|
シティ |
37ドル |
買い |
建設的。8月7日:AIサポート構造化ワークフローが長期プラットフォームケースを強化したため36ドルから引き上げ。 |
|
ウェルズファーゴ |
34ドル |
オーバーウェイト |
ポジティブ。8月6日:強い収益成長と企業拡大が機会をサポートした後、維持。 |
|
バンク・オブ・アメリカ |
33ドル |
買い |
建設的。8月19日:AI収益化が成長見通しを改善したため30ドルから引き上げ。 |
|
モルガン・スタンレー |
33ドル |
イコールウェイト |
慎重。8月6日:急速な成長がより高い投資需要と実行リスクとバランスされたため維持。 |
|
パイパー・サンドラー |
30ドル |
オーバーウェイト |
ポジティブ。8月6日:プラットフォーム導入とAI製品が継続的な上昇をサポートしたため維持。 |
|
記事ベースケース |
27ドル〜35ドル |
ベースケース |
バランス。段階的なAI収益化とマージン回復を伴う持続的成長を想定。 |
|
記事弱気ケース |
16ドル |
弱気ケース |
慎重。ユーザー圧力とAIコストが成長とキャッシュフローを弱体化すると想定。 |
BingXでFigma(FIG)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、FigmaのAI収益化、企業拡大、マージン見通しを取引します。FIGは製品発表、ガイダンス、ソフトウェアセクターセンチメントに急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。株式無期限先物はレバレッジを使用し、利益と損失の両方を拡大する可能性があります。これらは所有権、議決権、配当を提供せず、証拠金が不足した場合に清算が発生する可能性があります。
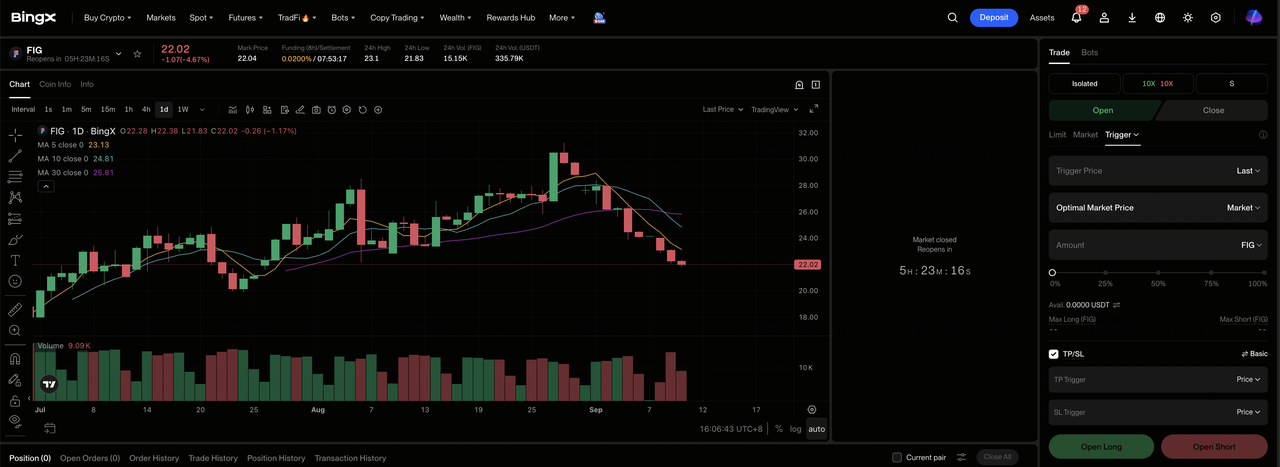
ステップ1:BingX TradFiにアクセス。 新規登録して、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Figma(FIG)を選択。 FIG-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。AIクレジット、企業拡大、マージンがより高い予想をサポートする場合は ロングを選択します。ユーザー圧迫または製品コストが成長とキャッシュ転換を弱体化させる場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。年初来41.10%の下落は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。FIGは決算、AIリリース、ガイダンス、リテンション、ソフトウェアセクターバリュエーション変更に迅速に反応する可能性があります。
2026年Figma投資家が注視すべき5つのリスク
FigmaのAI拡張はより大きな成長機会を創出しますが、有料ユーザー、インフラコスト、キャッシュ転換、収益性、バリュエーションにも圧力をかける可能性があります。
- AIが有料デザインユーザーの需要を減らす可能性: ネットリテンションは136%でしたが、より小さなチームがAIでより多くの作業を完了できる場合、企業は使用ベース収益が完全に代替する前に従来のデザインユーザーを削減する可能性があります。これにより既存顧客からの拡大収益が鈍化するでしょう。
- 14%のフリーキャッシュフローマージンはコスト圧力の余地を少なくします: より高い推論、ホスティング、開発コストが強い収益成長のより良いキャッシュ生成への転換を妨げる可能性があります。前回の24%マージンからのさらなる低下は、営業レバレッジに関する懸念を引き起こすでしょう。
- 1億1,730万ドルのGAAP営業損失が収益性を圧迫し続けます: 重い株式報酬と製品投資が調整後収益と株主経済の間のギャップを広げます。希薄化が高いままでより速いキャッシュフロー成長がない場合、投資家はFigmaにより低い収益倍率を割り当てる可能性があります。
- 競合はAdobe、Canva、AIネイティブ製品に及びます: ライバルは価格設定、顧客獲得、製品差別化を圧迫し、Figmaが協業上の優位性を守るためにより多くの支出を強いる可能性があります。より低いスイッチングコストもリテンションを弱体化させる可能性があります。
- 限定的な公開市場歴がボラティリティを拡大する可能性: ロックアップ満了、インサイダー売却、機関投資家の保有変更は、業績が堅調でも売り圧力を追加する可能性があります。より大きな取引可能フロートは、新しい供給が吸収されるまで株価を圧迫する可能性があります。
最終的な考え:2026年にFigmaに投資すべきか?
Figmaの営業勢いはますます明確です。収益は48%成長し、ネットドルリテンションは136%に達し、大口有料顧客での企業AIエージェント導入は50%を超えました。同社はまた、生成AIがデザイン作業の完了方法を変える中でも、協業製品開発が支出を引き付け続けることを示して、通年収益ガイダンスを引き上げました。
強気ケースには、AIクレジットとプラットフォーム拡張がキャッシュフローレバレッジを再構築することが必要で、弱気ケースはユーザー圧迫、競争、持続的なGAAP損失を中心とします。保守的なトレーダーは、フリーキャッシュフローマージンが安定し、リテンションが125%以上を維持し、有料AI使用が成長がより効率的になることを示すまで待つ可能性があります。
リスクリマインダー: FIGなどの株式の取引と投資には、資本損失の高いリスクが伴います。AI競争、使用コストの変動性、IPO後供給、レバレッジが損失を拡大する可能性があります。資本を配分する前に独立した調査を行ってください。
関連読み物
- Palantir(PLTR)株価予測2026:149%の米国商業成長がPLTRを255ドルに押し上げることができるか?
- AppLovin(APP)2026年価格予測:AXON 2.0とEコマースが750ドルの回復を引き起こすことができるか?
- Alphabet(GOOGL)価格予測2026:82%のクラウド成長とAIがGOOGL株式を430ドルに押し上げることができるか?
- Snap Inc.(SNAP)価格予測2026:広告とサブスクリプション成長がSNAPを10ドルに押し上げることができるか?
- Reddit(RDDT)価格予測2026:AIデータ機会がRDDTを300ドルに押し上げることができるか?
