

エクソンモービル(XOM)は、上流の石油・ガス生産、精製、燃料、化学品、特殊製品を包括する 統合型エネルギー会社です。パーミアン盆地、ガイアナ、液化天然ガスにおけるその規模は生産成長を支え、製油所と化学プラントは追加の収益源を創出します。この統合により個別セグメントの弱さを緩和できますが、株価は依然として商品価格、精製マージン、主要プロジェクトの実行に敏感です。
エクソンモービルの2026年第2四半期は、このモデルの両側面を示しました。調整後利益は前四半期比67%増の147億ドルに達し、フリーキャッシュフローは172億ドルに達した一方、生産量は日産450万バレル油換算を維持しました。調整後EPSは3.52ドルで、コンセンサス予想の3.60ドルを下回り、例外的な石油価格と精製環境でも確実な予想達成は保証されないことを示しました。
2026年のXOM株式予想は、現在2つの対立する見解を中心としています:
- 優位成長ケース: パーミアン盆地の記録的生産量、ガイアナの拡張、コスト削減、統合マージンがキャッシュフロー成長を拡大する。
- 正常化ケース: 石油価格の低下、精製の変動性、中東の混乱が、長期プロジェクトが十分な価値を追加する前に収益を削減する。
このガイドでは、エクソンモービルの2026年7月31日第2四半期決算発表、四半期報告書、9月10日までの市場データ、さらに BingXでXOM株式先物を取引する方法を BingX TradFiでUSDT担保により活用し、XOM株式予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく分析します。
2026年9月、エクソンモービル投資家が知っておくべき5つのポイント
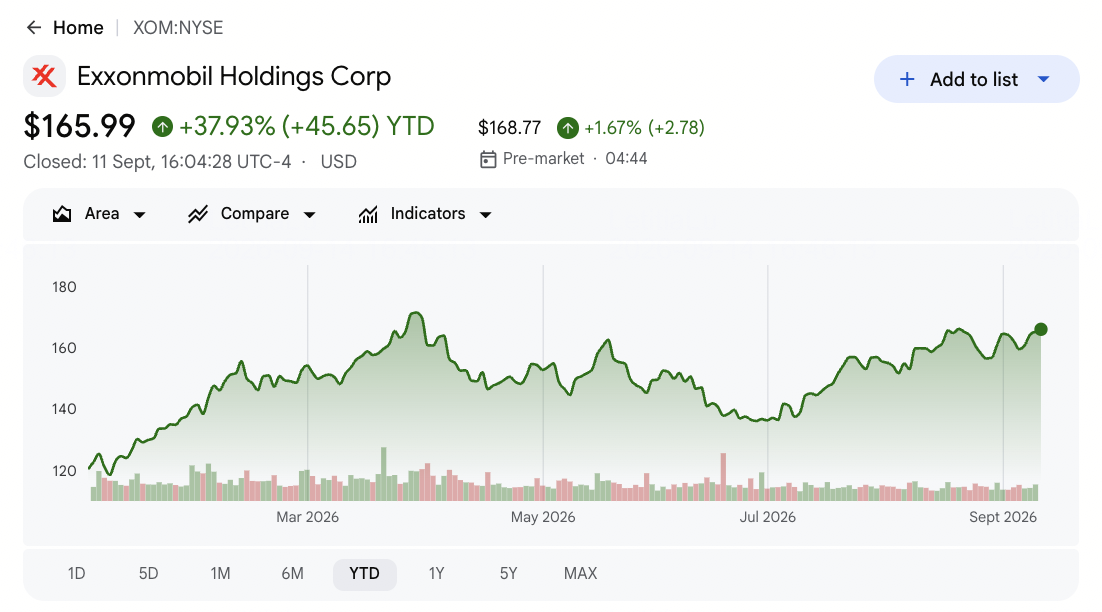
- XOMは165.23ドルで引け、2026年に約30%上昇: この上昇は石油価格の上昇、精製環境の改善、優位資産からの成長を反映しています。株価は依然として選択されたストリート最高値185ドルを下回っていますが、さらなる上昇はキャッシュフローが評価に歩調を合わせることにかかっています。
- 調整後第2四半期利益は147億ドルに達し、前四半期比67%増: 石油価格と精製マージンの上昇により、利益は前年の2倍以上となりました。調整後EPSの3.52ドルは、コンセンサス予想3.60ドルを0.08ドル下回りました。
- パーミアン盆地の生産量が日産180万バレルの記録達成: この盆地は中東の停止を相殺し、総生産量を日産450万バレル油換算付近に維持しました。エクソンは2030年までにパーミアンから日産250万バレル油換算を目標としています。
- 172億ドルのフリーキャッシュフローが94億ドルの株主還元を支えた: エクソンは第2四半期に43億ドルの配当金を支払い、51億ドルの自社株買いを実施しました。また純負債を70億ドル削減し、1株当たりリターンとバランスシートの両方を強化しました。
- 2030年計画は日産550万バレル油換算と350億ドルのキャッシュフロー成長を目標: エクソンは優位資産が生産量の65%に達し、2024年から250億ドルの利益成長を目標としています。このロードマップの実現には、年280億~330億ドルの規律ある投資が必要です。
エクソンモービル(XOM)とは何か?
エクソンモービルは、世界最大の公開統合型エネルギー会社の一つです。同社の上流事業は石油と天然ガスの探査・生産を行い、エネルギー製品事業は原油の精製と燃料、潤滑油、原料の販売を行います。化学製品・特殊製品事業は炭化水素を包装、輸送、建設、工業用途で使用される材料に変換します。したがって、収益は生産量、実現価格、精製利用率、製品マージン、操業費、長期資源開発に必要な資本に依存します。
同社の長期戦略は、低コスト資産と独自の操業優位性への投資集中です。パイオニア買収によりエクソンのパーミアン盆地での地位が拡大し、海洋ガイアナはパートナーとともに一連の浮体式生産プロジェクトを通じて開発されます。LNGプロジェクトはガスポートフォリオを拡大し、プロダクトソリューション投資は高付加価値燃料、化学品、材料を対象とします。2030年計画では、日産550万バレル油換算の生産、250億ドルの利益成長、2024年から350億ドルのキャッシュフロー成長、さらに200億ドルの構造的コスト削減を目標としています。
詳細: 2026年購入すべきトップエネルギー株とETF:AIパワークランチが地政学的変動性と出会う
エクソンモービル(XOM)2026年第2四半期決算概要:147億ドルの利益がEPSミスと同時
エクソンモービルは、第2四半期売上高1,160億2,000万ドル(予想1,099億ドル)、調整後EPS3.52ドル(予想3.60ドル)、調整後利益147億ドル(前四半期比67%増)を報告しました。パーミアンの産出が日産180万バレルに達したため、中東の混乱にもかかわらず生産量は日産450万バレル油換算付近を維持しました。172億ドルのフリーキャッシュフローが94億ドルの株主還元を支えました。
詳細: エクソンモービル(XOM)2026年第2四半期決算概要:調整後EPS3.52ドルのミスが0.97%の売りを引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期売上高 |
コンセンサス1,099億ドル |
1,160.2億ドル |
上回る。コンセンサスを約61億ドル上回り、前年同期比42.3%増。 |
|
第2四半期調整後EPS |
コンセンサス3.60ドル |
3.52ドル |
下回る。前年同期比2倍以上にもかかわらず、コンセンサスを0.08ドル下回る。 |
|
第2四半期調整後利益 |
2026年第1四半期 |
147億ドル |
拡大。前四半期比67%増で4年間で最高。 |
|
第2四半期フリーキャッシュフロー |
ストリート予想 |
172億ドル |
上回る。強固なキャッシュ転換が負債削減と還元を支える。 |
|
第2四半期生産量 |
従来の操業レベル |
日産450万バレル油換算 |
堅調。パーミアンの産出が中東混乱の一部を相殺。 |
|
第2四半期パーミアン生産量 |
前年 |
日産180万バレル油換算 |
記録。規模とパイオニア統合が優位成長を支える。 |
|
第2四半期上流利益 |
2026年第1四半期 |
92億ドル |
改善。石油価格上昇が上流収益性を押し上げ。 |
|
第2四半期精製利益 |
2026年第1四半期 |
41億ドル |
改善。強いマージンが高い保守費用を相殺。 |
|
配当と買い戻し |
年200億ドル買い戻し計画 |
94億ドル |
還元。43億ドルの配当と51億ドルの買い戻しを含む。 |
|
純負債削減 |
2026年第1四半期 |
70億ドル |
改善。商品キャッシュフローがバランスシートを強化。 |
- 売上高1,160.2億ドルがコンセンサスを約61億ドル上回る: 石油価格と精製環境の改善により、売上高は前年同期の815.1億ドルから42.3%増加しました。この上回りは強い売上高感応度を示しましたが、セグメント実行により利益への到達度が決まります。
- 調整後EPS3.52ドルがコンセンサスを0.08ドル下回る: 利益は前年同期の1.64ドルから2倍以上となり147億ドルに達しました。わずかな下回りにより、強いヘッドライン成長にもかかわらず利益の質に注意が向けられました。
- パーミアン生産量が日産180万バレルに達する: 記録的産出により、中東の停止にもかかわらず総生産量を日産450万バレル油換算付近に維持しました。エクソンは依然として2030年目標の日産250万バレル油換算への進展が必要です。
- 上流と精製利益がそれぞれ92億ドルと41億ドルに達する: 原油価格上昇が生産利益を押し上げ、強いマージンが精製を改善しました。高い保守費用により、四半期が予想を完全に満たすことは限定されました。
- 172億ドルのフリーキャッシュフローが70億ドルの負債削減を支える: エクソンはまた、配当と買い戻しを通じて94億ドルを還元しました。年280億~330億ドルの投資とともにこれらの用途を維持することは、1株当たり価値を支えるでしょう。
詳細: 2026年天然ガス価格予測:15ドルのグローバルエネルギーショックか米国過剰供給の罠か?
エクソンモービル(XOM)2026年価格予測:強気、ベース、弱気シナリオ
XOMの見通しは、第2四半期の例外的な商品背景の後、優位生産とコスト削減がキャッシュフローを維持できるかどうかに依存します。操業基盤は強固ですが、165.23ドルの基準終値は既に回復の一部を織り込んでいます。
強気ケース:石油価格上昇と生産成長がXOMを205ドルに押し上げ
強気ケースでは、石油価格が高止まりし、パーミアン生産が第2四半期記録の日産180万バレルを基礎として構築され、ガイアナプロジェクトが大幅な遅延なく拡大すると想定します。強い精製マージンが投資、配当、年200億ドルの買い戻しプログラムに十分なフリーキャッシュフローを維持します。
205ドルへの動きには、生産が2030年目標の日産550万バレル油換算に向けて進展し、第2四半期の70億ドル削減後に純負債が下がり続け、コスト削減が200億ドルに近づくことが必要でしょう。ストリート最高値185ドルを上回る利益修正が強気ケースを強化するでしょう。
ベースケース:安定した石油需要がXOMを165~185ドルに維持
ベースケースでは、石油と精製マージンが穏健化する一方、優位資産とコスト削減がキャッシュフローの持続性を維持すると想定します。パーミアン、ガイアナ、 LNGの成長が成熟油田の減退を相殺し、年間設備投資は計画された280億~330億ドルの範囲内に留まります。
このシナリオの下では、XOMは主に165ドルから185ドルの間で取引される可能性があり、最新のアナリストクラスターと広く一致します。投資需要を上回るフリーキャッシュフローと安定した買い戻しがレンジを支える一方、マージンの弱化や純負債の増加は上限を圧迫するでしょう。
弱気ケース:石油価格低下がXOMを130ドルに引き下げ
弱気ケースでは、石油価格が後退し、精製マージンが圧縮され、中東の混乱がより多くの生産を除去すると想定します。これは上流と精製の両方の利益を弱化させ、四半期172億ドルのフリーキャッシュフロー率を低下させるでしょう。
利益修正が下落し、優位プロジェクトが滑り、買い戻しが第2四半期の51億ドルペースから減速すれば、130ドルへの動きがより可能性が高くなるでしょう。キャッシュ転換の低下と評価倍率の弱化が、エクソンの財務力にもかかわらず株価を圧迫するでしょう。
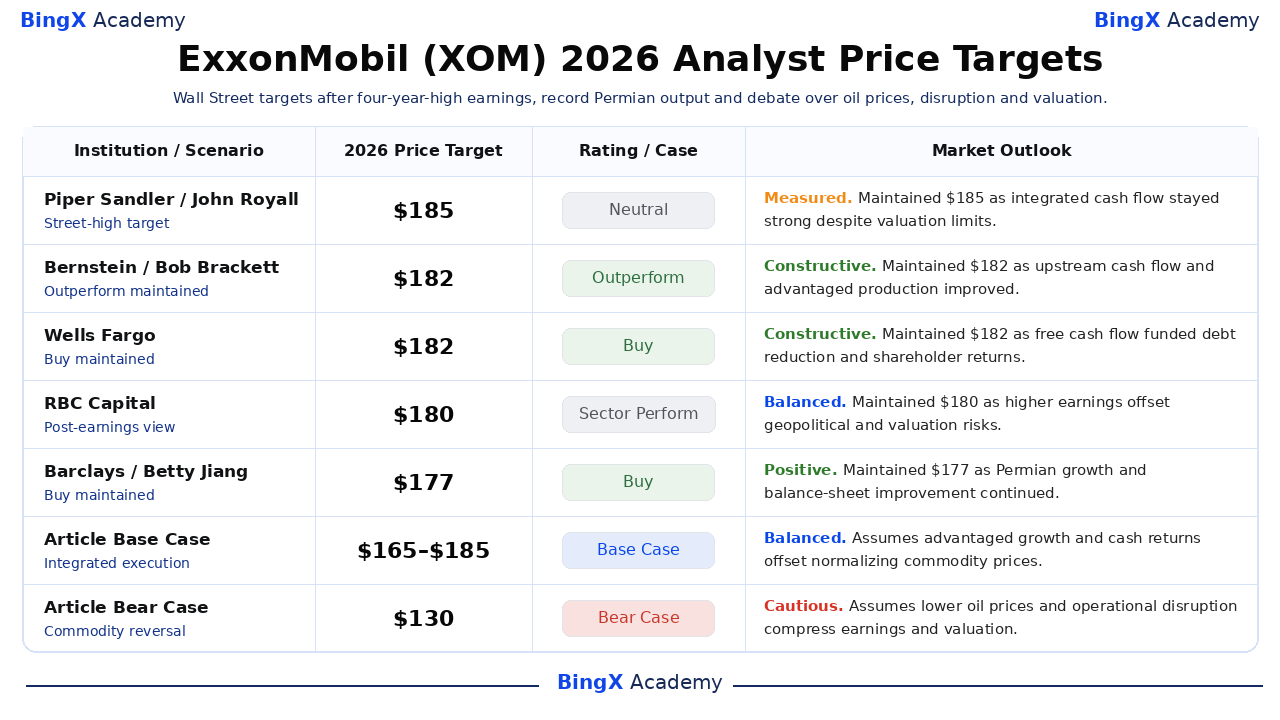
ウォール街アナリストによる2026年XOM株価予測
第2四半期報告後、ウォール街の目標価格は密接にグループ化されたままです。選択された5つの実際の目標価格は、基準終値165.23ドルに対して177~185ドルの範囲です。この狭い範囲は、エクソンの資産品質への信頼を示す一方、株価の約30%上昇後、アナリストは実行エラーの余地が限られていると見ています。
|
機関 / シナリオ |
2026年目標価格 |
格付け / ケース |
市場見通し |
|
パイパー・サンドラー |
185ドル |
ニュートラル |
測定的。9月3日:評価制約にもかかわらず統合キャッシュフローが強固なため、ストリート最高目標を維持。 |
|
バーンスタイン |
182ドル |
アウトパフォーム |
建設的。8月3日:上流キャッシュ生成の強化と優位生産成長後、アウトパフォームを維持。 |
|
ウェルズファーゴ |
182ドル |
買い |
建設的。7月31日:フリーキャッシュフローが負債削減と株主還元を支えるため、買いを維持。 |
|
RBCキャピタル |
180ドル |
セクター・パフォーム |
バランス。7月31日:高い利益が地政学的リスクと評価リスクでバランスされるため、中立格付けを維持。 |
|
バークレイズ |
177ドル |
買い |
ポジティブ。9月10日:パーミアン成長とバランスシート改善が見通しを支えるため、買いを維持。 |
|
モルガン・スタンレー |
177ドル |
オーバーウェイト |
ポジティブ。8月20日:優位資産と資本還元が1株当たり価値を支えるため、オーバーウェイトを再確認。 |
|
記事ベースケース |
165~185ドル |
ベースケース |
バランス。優位成長とキャッシュ還元が正常化する商品価格を相殺すると想定。 |
|
記事弱気ケース |
130ドル |
弱気ケース |
慎重。石油価格の低下と操業混乱が利益と評価を圧迫すると想定。 |
BingXでエクソンモービル(XOM)株を取引する方法
BingX TradFiと BingX AIツールを使用して、エクソンの生産、精製、株主還元見通しを取引します。XOMは商品価格、地政学的ニュース、プロジェクト実行に反応するため、トレーダーは参入前に触媒とリスク限度の両方を定義すべきです。
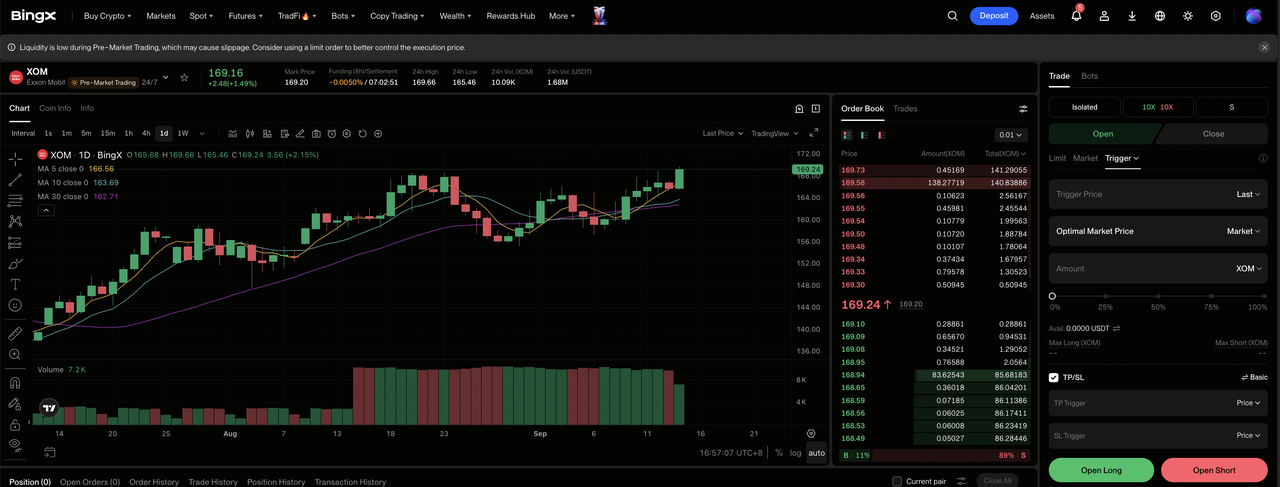
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:エクソンモービル(XOM)を選択。 XOM-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 優位生産とキャッシュ還元が強固なままの場合は ロングを選択します。石油価格の低下や混乱が利益を弱化させる場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。約30%の年初来上昇が、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引参入前または直後に 利確と損切り(TP/SL)レベルを設定します。XOMは石油価格、精製マージン、生産アップデート、地政学的展開に迅速に反応する可能性があります。
2026年エクソンモービル投資家が注視すべき5大リスク
エクソンの統合ポートフォリオは一つの事業への依存を減らしますが、商品価格、プロジェクト実行、資本配分は依然としてキャッシュフローと1株当たり価値に影響します。
- 石油価格の低下が迅速に利益を削減する可能性: 原油価格が強化されたため調整後利益は147億ドルに達しました。持続的な下落は上流マージンを圧迫し、年280億~330億ドルの設備投資後のキャッシュを減少させるでしょう。
- 中東の停止が生産を減少させる可能性: カタールとUAEでの混乱にもかかわらず、産出は日産450万バレル油換算付近を維持しました。長期の停止は、供給逼迫が高価格を支えても売上を減少させる可能性があります。
- プロジェクト遅延がエクソンの2030年成長計画を減速させる可能性: エクソンは2030年までに日産550万バレル油換算と優位資産からの生産量65%を目標としています。ガイアナ、LNG、パーミアン開発の遅延は利益成長を延期するでしょう。
- 精製マージンの低下が利益を圧迫する可能性: 製品市場の逼迫により精製は第2四半期に41億ドルを生成しました。需要の弱化、供給の増加、保守の延長はプロダクトソリューション利益を削減する可能性があります。
- 買い戻しは強いフリーキャッシュフローに依存: エクソンは第2四半期に94億ドルを還元し、純負債を70億ドル削減しました。キャッシュフローの弱化は年200億ドルの買い戻し計画を減速させる可能性があります。
最終見解:2026年にXOMは良い投資か?
エクソンモービルは、記録的なパーミアン生産、拡大するガイアナ資産、統合精製プラットフォームを強固な財務能力と組み合わせています。第2四半期の調整後利益147億ドルとフリーキャッシュフロー172億ドルが、配当、買い戻し、負債削減を同時に支えました。この操業と財務実行は、2026年の上昇後により厳しい評価にもかかわらず、165~185ドルのベースケースを支えます。
中心的な問題は、持続可能な操業改善が例外的な商品環境を上回ることができるかどうかです。保守的な投資家は、2030年日産550万バレル油換算ロードマップに対する生産、精製マージン、年間設備投資、フリーキャッシュフロー、純負債を監視すべきです。これら5つの指標すべてでの進展は205ドルへの道筋を強化し、同時の悪化は130ドルの弱気ケースを支持するでしょう。
リスク注意: XOMの取引と投資には高い資本損失リスクが伴います。商品価格、生産停止、精製マージン、地政学的混乱、プロジェクト実行、規制、評価変化が株価に重大な影響を与える可能性があります。独立した調査を行い、規律あるポジションサイジングを使用してください。
関連記事
- 2026年購入すべきトップエネルギー株とETF:AIパワークランチが地政学的変動性と出会う
- 2026年購入すべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
- 2026年天然ガス価格予測:15ドルのグローバルエネルギーショックか米国過剰供給の罠か?
- 2026年SLB株式予測:83ドルのデジタルAIブレイクアウトか48ドルの地政学的罠か?
- ニュースケール・パワー(SMR)2026年価格予測:クリーンエネルギーのブレイクスルーか資本集約的幻想か?
