コストコ(COST)は会員制倉庫とEコマースサイトを運営し、限定された食料品、家庭用品、アパレル、電子機器、サービスを販売しています。大規模購買と効率的な流通により低価格を実現する一方、継続的な会員費が薄い商品利益を相殺しています。ガソリン、薬局、その他のサービスが来店頻度を強化していますが、収益は交通量、労働力、燃料、調達コストに敏感です。
最新四半期は、継続的手数料の成長鈍化と共に、会員の支出が堅調であることを示しました。 コストコ2026年度第4四半期売上高は957.2億ドルに達し、調整済み既存店売上高は6.7%増、デジタル売上高は19.8%増となりました。会員費は7.3%増の18.5億ドルとなりました。2027年度に33店舗の倉庫開設計画により、コストコの事業範囲が拡大されますが、手数料成長の鈍化と一時的な0.15ドルの関税還付益により、四半期の収益力が限定的になりました。
2026年のCOST株式予測は、現在2つの対立する見解に集約されています:
- 会員制と拡張ケース: 939店舗の倉庫ネットワーク、19.8%の調整済みデジタル既存店成長率、および経営陣の2027年度33店舗開店計画は、新店舗が魅力的なリターンを生み出せば、会員範囲と売上能力を拡大できます。
- 評価と手数料成長ケース: 第4四半期の会員費成長率は7.3%に鈍化し、0.15ドルの関税還付益が報告EPSを押し上げました。手数料収入や交通量が弱まれば、約44.5倍の後行PERは倍率圧縮の余地を残しています。
このガイドは、コストコの2026年9月24日第4四半期2026年度決算発表、SEC提出書類、10月5日までの市場データに基づいて、COST株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、さらに COST株式先物の取引方法について BingX TradFiでUSDT担保を使用する方法も説明します。
2026年10月コストコ投資家が知るべき上位5項目
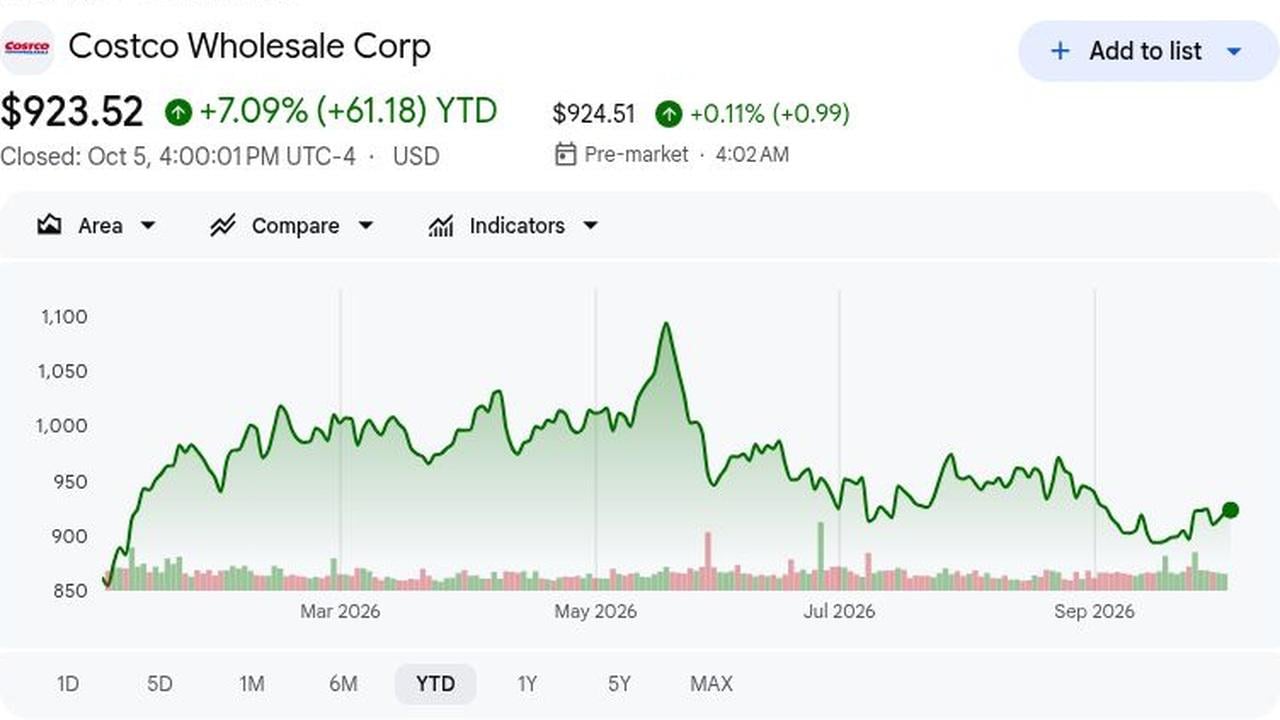
- COSTは923.52ドルで終了し、年初来7.09%上昇: 10月5日の終値は0.31%上昇しましたが、5月19日の高値1,096.50ドルから15.8%下回った状態を維持しました。評価への懸念が残るため、収益は迅速に追いつく必要があります。
- 第4四半期総売上高は957.2億ドルに達し、コンセンサスを8.6億ドル上回りました: 売上高は前年同期比11.1%増となり、LSEG予想の948.6億ドルを上回りました。純売上高は11.2%増の938.7億ドルとなりました。このビートは需要を確認しますが、リピート交通量がそれを維持する必要があります。
- 調整済み第4四半期既存店売上高は6.7%成長し、コンセンサスを59ベーシスポイント上回りました: これは燃料とFX変動を除外したものです。米国の調整済み既存店売上高は7.2%増となり、価値価格設定が買い物客を引き付けていることを示しています。調整済み既存店売上高は、9.4%の報告レートよりも需要をよく分離します。
- デジタル対応第4四半期既存店売上高は調整済みベースで19.8%上昇: これは全社レート6.7%の約3倍でした。アプリ、ウェブサイト、配送オプションが倉庫の提供を拡張しますが、リピート注文と収益性の高いバスケットにはまだ証明が必要です。
- コストコは2027年度に5つの移転を含む33の倉庫開設を計画: これは939倉庫ベースに28の純増を意味します。9月の売上アップデートは10月7日に予定されており、交通量と会員需要をテストします。リターンは生産性、地域需要、カニバリゼーションに依存します。
コストコ・ホールセール(COST)とは何か?
コストコ・ホールセールは、意図的に限定された食料品、生鮮食品、家庭用品、家電、アパレル、電子機器、サービスの品揃えを販売する会員制倉庫とEコマースサイトを運営しています。大量購入、効率的な流通、迅速な在庫回転により、多くの小売業者よりも薄い商品利益で運営しながら低価格を提供できます。年会費は継続収入を提供し、カークランド・シグネチャーはコストコの価値提案を強化するプライベートブランド商品を提供します。ガソリン、薬局、眼科、フードコート、旅行サービスは会員の来店理由を追加します。このモデルは更新、交通量、規律あるコストに依存し、サプライヤーは大きな会員ベースへのアクセスと引き換えに大量注文を受け入れます。
コストコの長期戦略は、倉庫の範囲を拡大し、店舗とデジタルチャネル全体でショッピングをより便利にしながら、会員価値を維持することです。カークランド・シグネチャーと集中的な品揃えは差別化と購買規模をサポートし、アプリ、デジタル会員カード、在庫検索、コストコ・ウォレットはオンライン発見と倉庫訪問を結びつけます。配送パートナーシップは会員関係を置き換えることなく別のアクセスポイントを追加します:2026年9月、UberとコストコはUber Eatsを通じた米国配送を47州と約600の倉庫拠点に拡大し、カナダ、メキシコ、日本、台湾、フランス、スペインにも及ぶグローバルパートナーシップを構築しました。この組み合わせにより、コストコは核となる低価格クラブモデルの周りで利便性を拡大でき、会員更新、来店頻度、規律ある商品化が経済性の中心に残ります。
詳細はこちら: ウォルマート(WMT)価格予測2026年:Eコマースと広告がWMTを155ドルに押し上げるか?
コストコ(COST)2026年度第4四半期決算概要:強い売上高が遅い手数料成長に出会う
コストコの16週間の第4四半期は、予想948.6億ドルに対し957.2億ドルの売上高を達成し、GAAP EPSの6.75ドルには0.15ドルの関税還付益が含まれていました。調整後EPSの6.60ドルは6.53ドルのコンセンサスを上回りました。調整済み既存店売上高は6.7%増、デジタル既存店売上高は19.8%増、手数料は7.3%増の18.5億ドルに達しました。遅い手数料成長と一時的な利益がビートを限定しました。
詳細はこちら: コストコ(COST)2026年度第4四半期決算概要:957億ドルの売上高ビートと6.7%既存店成長で株価2.93%上昇
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期総売上高 |
LSEG コンセンサス948.6億ドル |
957.2億ドル |
ビート。コンセンサスを8.6億ドル上回る。前年同期比11.1%増。 |
|
2026年度第4四半期希薄化EPS |
— |
6.75ドル |
ビート。コンセンサスを0.23ドル上回る。0.15ドルの関税益を含む。 |
|
第4四半期調整後希薄化EPS |
コンセンサス6.53ドル |
還付益除く6.60ドル |
ビート。関税還付除外後LSEGを0.07ドル上回る。 |
|
第4四半期総既存店売上高 |
調整済みコンセンサス6.11% |
報告9.4%、調整済み6.7% |
ビート。コンセンサスを59bp上回る。 |
|
第4四半期デジタル対応既存店売上高 |
— |
報告19.5%、調整済み19.8% |
上回る。調整済み全社既存店売上高6.7%対比。 |
|
第4四半期会員費 |
コンセンサス18億ドル |
18.5億ドル、前年同期比7.3%増 |
成長。17.24億ドルから増加、成長は再び鈍化。 |
|
2026年度総売上高 |
— |
3031.54億ドル |
増加。2025年度から10.1%増。 |
|
2027年度倉庫計画 |
— |
移転5店舗を含む33店舗開設 |
拡張。939店舗ベースに28の純増。 |
- 第4四半期売上高957.2億ドルが予想を8.6億ドル上回りました: 総売上高は861.6億ドルから11.1%増加しました。交通量とチケットがビートを支えましたが、需要が持続的であることを確認するには、季節四半期を超えて既存店売上高が持続する必要があります。
- 希薄化EPS 6.75ドルがコンセンサスを23セント上回りました: 0.15ドルの関税還付益を含んでいます。調整後EPS 6.60ドルはまだLSEGの6.53ドル予想を7セント上回りました。基礎的な結果は強力でしたが、ヘッドラインビートが示すほどではありませんでした。
- 調整済み既存店売上高は6.7%増となり、6.11%の予想を上回りました: 米国の調整済み既存店売上高は7.2%増、カナダ4.6%、その他国際6.2%となりました。この広がりは価値主導の交通量論を支持し、調整済み既存店売上高は報告成長よりもクリーンな需要測定を提供します。
- デジタル既存店売上高は調整済み19.8%増、会員費は7.3%増: デジタルは6.7%の既存店売上高を大きく上回りましたが、手数料は2025年度第4四半期の11.7%から鈍化しました。これにより、低マークアップモデルの中心となる継続会員収入を残しながら、デジタルが成長エンジンとして浮上します。
- 2026年度売上高は3031.5億ドルに達し、コストコは2027年度に33店舗開設を計画: 年間売上高は10.1%増となり、計画された開設のうち5つは移転で、28の純増となります。新店舗は潜在的な売上と会員を追加しますが、リターンは投資を正当化する必要があります。投資家は生産的な開設の証拠を必要としています。
コストコ・ホールセール(COST)2026年投資見通し:1,200ドル強気ケース対780ドル弱気ケース
コストコの2026年見通しは、会員成長、安定した交通量、デジタル拡張がプレミアム評価を支えるのに十分な速さで収益を上昇させ続けることができるかどうかにかかっています。上昇要因は継続会員費、生産的な新倉庫、堅調な支出から来る一方、遅い既存店売上高、弱い更新、倍率圧縮が主要リスクとして残ります。
強気ケース:強い会員成長がCOSTを1,200ドルに押し上げる
強気ケースは、調整済み既存店売上高が2026年度の6.6%レート近くに留まり、デジタル成長が10%台後半に留まり、有料会員が拡大し続けると仮定しています。コストコの939倉庫とエグゼクティブ会員浸透率の向上は、低価格モデルを弱めることなく継続手数料収入を支えます。
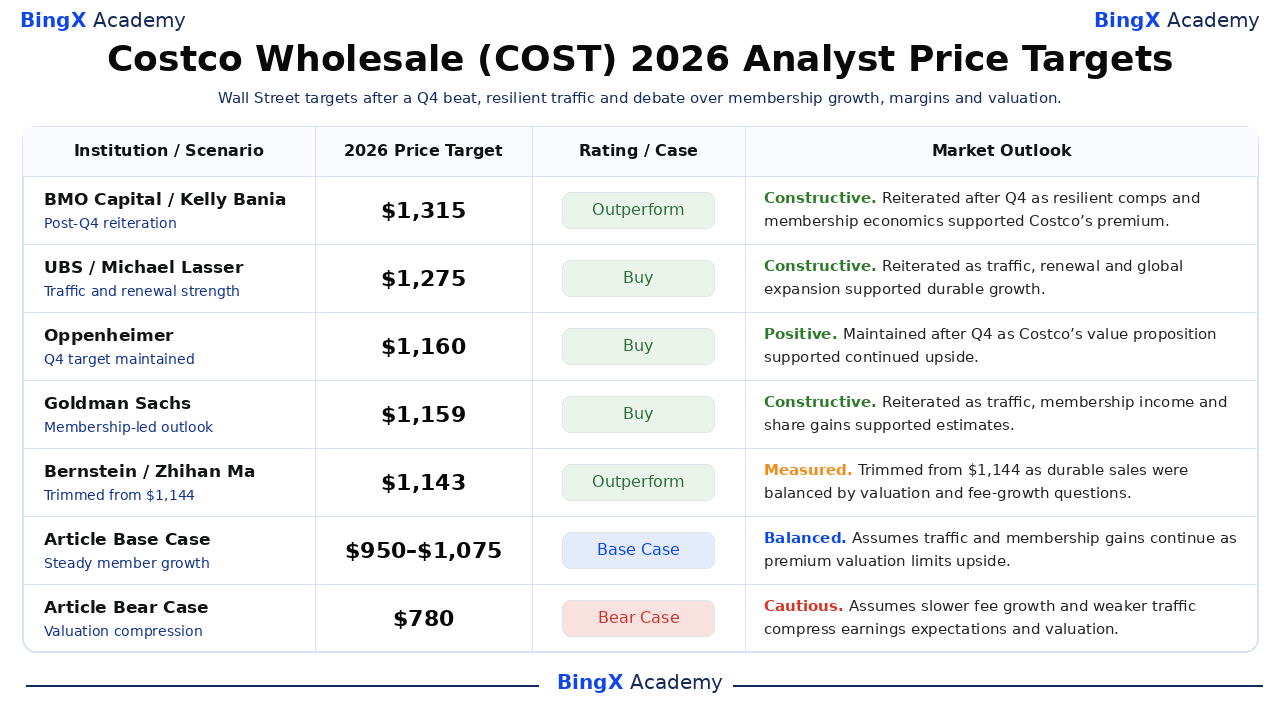
1,200ドルへの動きには、会員費の2桁成長、安定した更新率、再投資後の継続的な利益改善が必要です。BMOの1,315ドルとUBSの1,275ドルターゲットは、これらの傾向が続けば上昇余地を示しています。
ベースケース:安定した交通量がCOSTを950ドルから1,075ドルの間に維持
ベースケースは、交通量が正を保ち、調整済み既存店売上高が中位1桁台に落ち着き、デジタル売上が倉庫売上より速く成長し続けると仮定しています。会員費はより緩やかに拡大する一方、約3030億ドルの年間売上高と20.76ドルのEPSがプレミアム評価を支えます。
更新が安定し、新倉庫が健全な生産性を提供すれば、COSTは主に950ドルから1,075ドルの間で取引される可能性があります。8%未満の手数料成長や弱い交通量は、上限を制限する可能性があります。
弱気ケース:遅い売上成長がCOSTを780ドルに引き下げる
弱気ケースは、消費者圧力が裁量支出を鈍化させ、会員費成長が弱まり、燃料、関税、フルフィルメントコストが利益を圧迫すると仮定しています。コストコは収益性を保ちますが、遅い収益成長により、後行PER 44倍近くの評価を守ることが困難になります。
調整済み既存店売上高が4%を下回り、有料会員成長が2%に近づき、更新率が弱まれば、780ドルへの動きがより可能性が高くなります。投資家がコストコの継続会員モデルにより少ない価値を割り当て始めれば、倍率圧縮がさらなる下落を追加する可能性があります。
ウォール街アナリストによる2026年COST株価予測
指名されたターゲットは、10月5日終値923.52ドルに対し1,135ドルから1,315ドルの範囲です。より広いコンセンサスは39人のアナリストで770ドルから1,315ドルにわたります。この組み合わせは、会員成長と評価に関する疑問と並んで第4四半期売上の強さを捉えています。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
BMOキャピタル / ケリー・バニア |
1,315ドル |
アウトパフォーム |
建設的。9月25日:堅調な既存店売上高と会員経済がプレミアムを支えたため、第4四半期後に再確認。 |
|
UBS / マイケル・ラッサー |
1,275ドル |
買い |
建設的。9月25日:交通量、更新、国際拡張が持続的成長を支えたため再確認。 |
|
オッペンハイマー / ルペシュ・パリク |
1,160ドル |
買い |
ポジティブ。9月25日:価値と実行が上昇余地を支えたため、第4四半期後に維持。 |
|
ゴールドマン・サックス / ケイト・マクシェーン |
1,159ドル |
買い |
建設的。9月8日:交通量、会員収入、シェア拡大が見積もりを支えたため再確認。 |
|
バーンスタイン / ジーハン・マ |
1,143ドル |
アウトパフォーム |
慎重。9月25日:持続的売上が評価と手数料成長の疑問に直面したため、1,144ドルから削減。 |
|
テルシー・アドバイザリー・グループ / ジョセフ・フェルドマン |
1,135ドル |
買い |
建設的。10月5日:10.1%既存店売上高と4%交通量成長を予測し、月次売上に先駆けて再確認。 |
|
記事ベースケース |
950–1,075ドル |
ベースケース |
バランス。プレミアム評価が上昇余地を制限する中、交通量と会員獲得が続くと仮定。 |
|
記事弱気ケース |
780ドル |
弱気ケース |
慎重。遅い手数料成長と弱い交通量が収益期待と評価を圧縮すると仮定。 |
BingXでコストコ(COST)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、コストコの既存店売上高、会員成長、評価見通しを取引しましょう。COSTは月次売上、決算、利益アップデートに反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
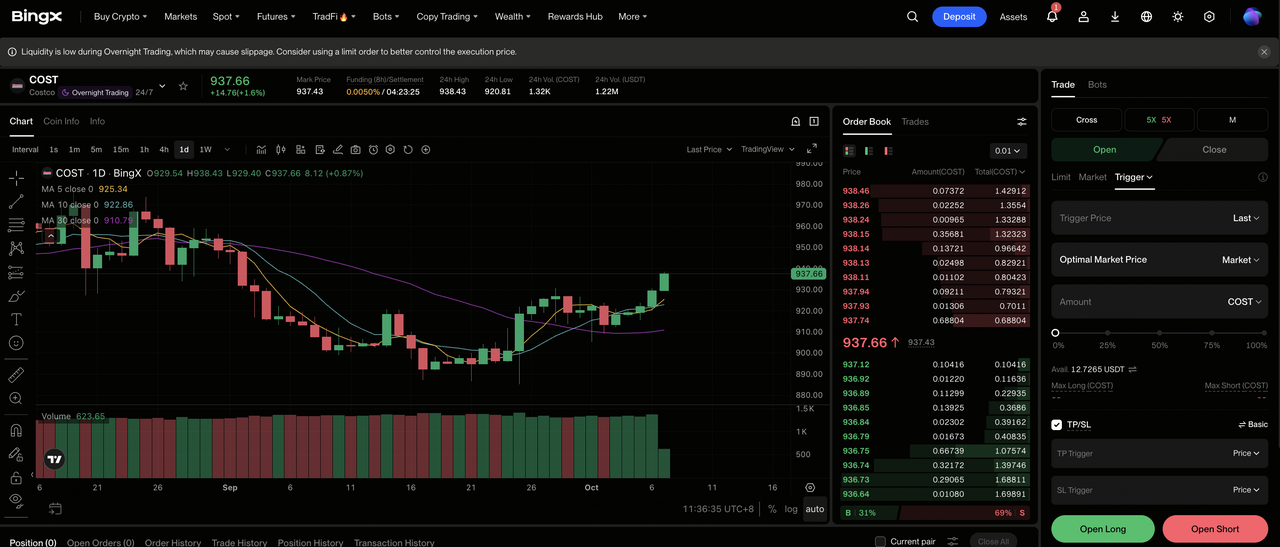
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:コストコ(COST)を選択。 COST-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。交通量、会員成長、利益がより高い収益を支える場合は ロング開始を選択します。遅い手数料成長や弱い既存店売上高が評価を圧迫する場合はショート開始を選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離証拠金またはクロス証拠金を選択します。2026年中の1,096.50ドルから900ドル未満への下落は、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。COSTは月次売上、交通量、手数料収入、決算、アナリスト修正に迅速に反応する可能性があります。
2026年コストコ投資家が注目すべき上位5つのリスク
コストコは防御的需要とプレミアム評価を組み合わせているため、小さな実行ミスでさえ収益と投資家が喜んで支払う倍率の両方に影響を与える可能性があります。
- プレミアム評価が小さなミスを拡大: COSTは10月5日終値で後行EPS 20.76ドルの約44倍で取引されました。売上や収益成長が鈍化すれば、倍率圧縮が他の健全な会員・売上成長を上回る可能性があります。
- 会員成長が正常化する可能性: 第4四半期会員費収入は7.3%増となり、2026年度前期の成長率を下回りました。遅い更新やエグゼクティブアップグレードの減少は、コストコの低マークアップモデルを支える継続収入を弱めます。
- 弱い裁量ミックスが利益を圧迫する可能性: 食品と必需品は交通量を支えますが、電子機器、家電、季節商品がチケットサイズと利益により多く貢献します。支出が低利益カテゴリーにシフトすれば、売上は正を保ちながら利益成長が鈍化する可能性があります。
- 燃料、通貨、関税効果が結果を歪める可能性: 報告既存店売上高は燃料と通貨調整後の6.7%に対し9.4%でしたが、EPSには0.15ドルの関税還付益が含まれていました。これらの要因の逆転により、根本的な需要が安定していても報告成長が弱く見える可能性があります。
- 拡張が実行とカニバリゼーションリスクを生む: コストコの939倉庫ネットワークは規模を支えますが、新拠点には資本、スタッフ、地域会員獲得が必要です。サイト経済の悪化やカニバリゼーションは、増分リターンと現金生産性を減らす可能性があります。
最終的な考え:2026年にコストコ・ホールセールに投資すべきか?
コストコは2026年後期を強い営業勢いで迎えています。第4四半期売上高は957.2億ドルに達し、調整済み既存店売上高は6.7%増、調整済みデジタル既存店売上高は19.8%増となりました。2026年度EPSは20.76ドルに達し、会員費成長7.3%は健全でしたが年初より鈍化しました。次のテストは、更新、エグゼクティブアップグレード、計画された2027年度33新店舗がコストコのプレミアム評価を支えるのに十分な速さで収益を成長させ続けることができるかです。
交通量が堅調を保ち、会員収入が加速し、新倉庫が魅力的なリターンを提供すれば、1,200ドル強気ケースがより信頼性を増します。既存店売上高が4%を下回り、手数料成長がさらに弱まり、利益が圧迫されれば、780ドル弱気ケースがより関連性を持ちます。ホリデー期間が需要をテストする中、月次売上、更新傾向、デジタル成長、新店舗生産性が注目すべき最も明確な指標です。
リスク注意: COSTなどの株式の取引と投資には高い資本損失リスクが伴います。収益ミス、評価変動、消費者弱気、レバレッジ取引は急速な損失を生む可能性があります。資本配分前に独立した研究を実施してください。
関連読み物
- ウォルマート(WMT)価格予測2026年:Eコマースと広告がWMTを155ドルに押し上げるか?
- アマゾン(AMZN)価格予測2026年:AWSとAI成長がAMZNを400ドル超に押し上げるか?
- ペプシコ(PEP)2026年株式見通し:PEPは飲料ポートフォリオと新興市場で220ドルを越えるか?
- ナイキ(NKE)価格予測2026年:55.00ドル反転カムバックか39.00ドル価値トラップか?
- AMC株価予測2026年:ファンダメンタル反転か大規模希薄化トラップか?
