Credo Technology(CRDO)は、データセンター向けの高速銅線および光リンクを設計するファブレス 半導体企業です。アクティブ電気ケーブル(AEC)、光トランシーバー、DSP、シリコンフォトニクス部品、リタイマー、ソフトウェアがアクセラレーター、サーバー、スイッチを接続します。収益は顧客が設計を展開に変換することに依存し、成長はAIインフラ支出、製品認定、ハイパースケーラーのスケジュールと連動しています。
最新四半期では AI接続の成長と光学ランプからの圧力が見られました。Credo第1四半期2027年度の収益は4億7,900万ドルに達し、114.7%増加し、非GAAP粗利益率は68.0%でしたが、GAAP粗利益率は64.5%に低下しました。現金と短期投資は7億6,430万ドルとなり、出荷タイミングと顧客集中がそのランプを脆弱にしているものの、経営陣の2027年度光学収益6億ドル以上の目標を追求する余裕をCredoに与えています。
2026年のCRDO株式予測は現在、2つの競合する見解に焦点を当てています:
- 光学拡張ケース: Credoの2027年度光学収益6億ドル以上の目標と1.6T製品ロードマップが、AECに第2の成長エンジンを追加し、AIクラスターが拡大する際に同社により多くの参加方法を提供します。
- 実行と評価ケース: 単一の最終顧客が第1四半期収益の43%を占め、マージン指標は連続的に軟化し、ハイパースケーラープログラムの遅延は継続的な急速成長に基づいて構築された評価に挑戦する可能性があります。
このガイドは、CredoのCRDO株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、9月1日の2027年度第1四半期決算発表、8月1日の四半期報告書、10月5日までの市場データ、および CRDO株式先物の取引方法を BingX TradFiでUSDT担保で取引する方法に基づいています。
2026年10月のCredo Technology投資家が知るべき5つのポイント
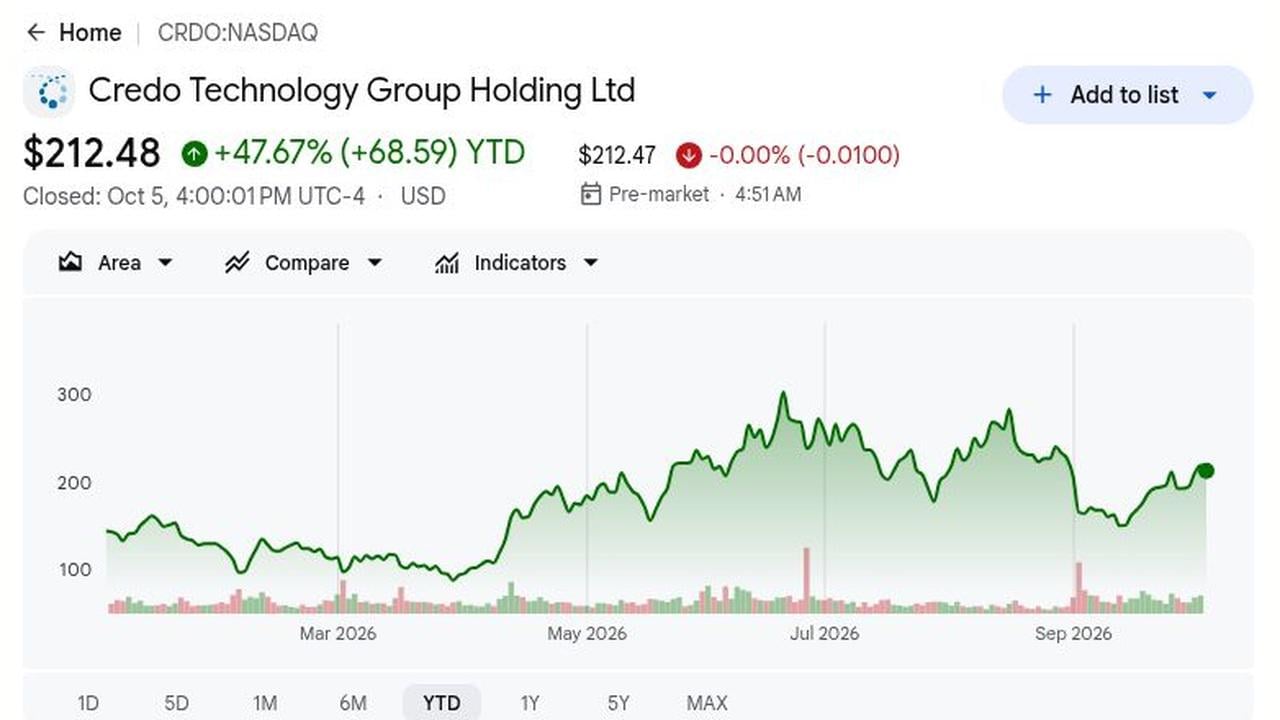
- CRDOは10月5日に212.48ドルで終了、年初来47.67%上昇: 株価は最高値308.67ドルから31.2%下落し、AI接続収益が成長しても投資家が実行リスクを再評価する様子を示しています。これは予測ではなく、変動の激しい参考値です。
- 第1四半期2027年度収益は114.7%増の4億7,900万ドル: 収益はコンセンサス4億7,171万ドルを729万ドル上回り、連続で9.6%成長しました。これは需要を確認しますが、光学がより多くのハイパースケールネットワーク設計に拡大するにつれ、AECの持続性は不確実です。
- 非GAAP EPSは1.20ドルに達し、1年前の0.52ドルから上昇: GAAP EPSは0.67ドルで、純利益は6,340万ドルから1億2,940万ドルに倍増しました。売上が収益に達していますが、ミックスとコストは依然として急速に変化する可能性があります。
- 第2四半期収益ガイダンスはさらに10.6%の連続増加を示唆: Credoは5億2,500万ドルから5億3,500万ドルを予想し、中間点5億3,000万ドルは第1四半期の4億7,900万ドルに対し、コンセンサス5億1,470万ドルを上回り、次の報告に高いハードルを設定しています。
- 光学収益は2027年度に6億ドル以上を目標: 経営陣はZeroFlap光学、PIC、DSPがそれぞれ1億ドル以上になることを期待し、ECOC 2026で1.6T接続を展示しました。認定と顧客展開がこれらの目標を報告売上に変換し、成長ケースと規模での意味のある貢献を維持する必要があります。
Credo Technology(CRDO)とは?
Credo Technology Groupは、サーバー、AIアクセラレーター、ネットワークスイッチ内およびそれらの間でデータを移動する高速接続チップとシステムを設計しています。そのポートフォリオには、アクティブ電気ケーブル(AEC)、光トランシーバー、デジタル信号プロセッサー、シリコンフォトニクス部品、リタイマー、診断ソフトウェアが含まれます。AECは電力効率と信号品質が重要な短距離リンクを処理し、光学製品はより大きなデータセンターネットワーク全体の長距離接続をサポートします。Credoはファブレスなので、技術を設計し、外部製造パートナーに依存し、成長は設計勝利、顧客認定、大規模展開と連動しています。
Credoの長期戦略は、AECから AIデータセンター向けのより広範な電気および光接続プラットフォームに拡大することです。ZeroFlap AECは短距離リンクをサポートし、光トランシーバー、DSP、シリコンフォトニクス部品は800Gから1.6Tへの帯域幅成長に対応します。DustPhotonicsの買収により、フォトニック集積回路技術が追加され、Credoは信号処理と光接続全体でより多くの制御を獲得しました。その製品は、AIシステム内のスケールアップリンクと サーバーとラック間のスケールアウトネットワークの両方にサービスを提供でき、長期的な成長は顧客プログラムが認定から反復生産に移行することに依存します。
詳細を読む: トップAIネットワーキング株2026:AIファブリック、スイッチ、銅線、光ファイバー、光接続
Credo Technology(CRDO)2027年度第1四半期決算概要:記録的収益と強い第2四半期ガイダンスが光学成長をサポート
Credoは第1四半期の記録的収益4億7,900万ドル(114.7%増)と調整後EPS 1.20ドル(予想1.17ドル)を報告しました。第2四半期ガイダンスは10.6%の連続成長を示唆し、2027年度光学目標は6億ドルを超えています。しかし、64.5%のGAAP利益率と決算発表後の売りは、投資家がまだ収益性の高い光学変換を望んでいることを示しています。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第1四半期2027年度収益 |
4億7,171万ドル コンセンサス |
4億7,900万ドル |
上回る。コンセンサスを729万ドル上回り、前年比114.7%増。 |
|
第1四半期非GAAP希薄化EPS |
1.17ドル コンセンサス |
1.20ドル |
上回る。コンセンサスを3セント上回り、0.52ドルから上昇。 |
|
第1四半期GAAP希薄化EPS |
1年前0.34ドル |
0.67ドル |
改善。GAAP純利益が1億2,940万ドルに達し、ほぼ倍増。 |
|
第1四半期GAAP粗利益率 |
1年前67.4% |
64.50% |
低下。前年比2.9ポイント縮小。 |
|
第1四半期非GAAP粗利益率 |
2026年度第4四半期68.3% |
68.00% |
安定。連続で0.3ポイント低下。 |
|
第1四半期営業キャッシュフロー |
1年前1億450万ドル |
1億6,340万ドル |
向上。急速な収益成長と並行してキャッシュ創出が拡大。 |
|
現金と短期投資 |
2026年5月2日時点で6億6,360万ドル |
2026年8月1日時点で7億6,430万ドル |
向上。四半期中に1億70万ドル増加。 |
|
第2四半期2027年度収益見通し |
5億1,470万ドル コンセンサス |
5億2,500万〜5億3,500万ドル |
上回る。中間点5億3,000万ドルは10.6%の連続成長を示唆。 |
|
2027年度光学収益見通し |
2026年度総収益:13億3,500万ドル |
6億ドル以上 |
拡大。3つの光学カテゴリーがそれぞれ1億ドルを超えると予想。 |
- 4億7,900万ドルの収益がコンセンサスを729万ドル上回る: 売上高は前年比114.7%増、連続で9.6%増加しました。連続増加は、すでに強い前四半期の後でも収益基盤がまだ拡大していることを示すため、特に重要です。
- 非GAAP希薄化EPS 1.20ドルがコンセンサスを0.03ドル上回る: 調整後EPSは1年前の0.52ドルから上昇し、GAAP EPSは0.34ドルから0.67ドルに増加しました。より強い収益は、急速な収益成長が利益に変換されていることを示していますが、株式ベース報酬の追跡は依然として重要です。
- GAAP純利益が1億2,940万ドルに倍増以上: 調整後純利益は2億3,630万ドルに達し、前年比140%増加しました。より強い利益基盤により、Credoは光学拡張と新製品開発に資金を提供するより多くの柔軟性を得ています。
- GAAP粗利益率は67.4%から64.5%に低下: 非GAAP粗利益率は68.0%でより安定しており、2026年度第4四半期を0.3ポイント下回るだけでした。主要リスクは、成長する光学ミックスがさらなる利益率圧縮を引き起こすことなく拡大できるかどうかです。
- 第2四半期収益ガイダンス中間点5億3,000万ドルがコンセンサスを1,530万ドル上回る: 見通しはさらに10.6%の連続増加を示唆し、2027年度光学収益は6億ドルを超えると予想されています。利益率を犠牲にすることなくこれらの目標を達成することは、光学製品が第2の主要成長エンジンになりつつあるケースを強化するでしょう。
Credo Technology(CRDO)2026年投資見通し:強気ケース325ドル対弱気ケース145ドル
Credoの2026年見通しは、強いAIネットワーク需要がAEC成長を高く保ちながら、新しい光学製品が利益率を弱めることなく拡大できるかどうかに依存します。上値は800Gと1.6Tの採用から来る一方、顧客集中、認定遅延、利益率圧力が主要リスクとして残っています。
強気ケース:強いAIネットワーキング需要がCRDOを325ドルに押し上げ
強気ケースは、AEC需要が強いまま、800Gと1.6T光学製品がAIデータセンターでのCredoの役割を拡大すると仮定しています。第1四半期収益は114.7%増の4億7,900万ドルに上昇し、第2四半期ガイダンスはさらに10.6%の連続増加を示唆し、経営陣は2027年度光学収益6億ドル以上を予想しています。
325ドルへの動きには、光学プログラムが出荷に変換され、第2四半期収益が5億3,000万ドルの中間点付近、調整後粗利益率が約68%である必要があります。より強い1.6T生産とさらなる見積もりの格上げがケースを強化するでしょう。
ベースケース:安定したAIデータセンター成長がCRDOを230ドル〜280ドルに維持
ベースケースは、AIインフラ支出が健全に留まり、AEC収益が成長を続け、光学製品が徐々にランプアップすると仮定しています。収益とEPSは強いままですが、顧客集中とGAAP粗利益率の前年比2.9ポイント低下がさらなる評価拡大を制限します。
収益が5億2,500万ドルを上回り、調整後粗利益率が67%から69%付近に留まり、複数の光学製品が意味のある貢献をすれば、CRDOは主に230ドルから280ドルの間で取引される可能性があります。
弱気ケース:遅い光学ランプがCRDOを145ドルに引き下げ
弱気ケースは、主要クラウド顧客が展開を遅くする、AEC需要が弱まる、または1.6T認定が予想より長くかかると仮定しています。最大の最終顧客が第1四半期収益の43%を占めるため、1つのスケジュール変更でも成長に大きく影響する可能性があります。
第2四半期収益が5億2,500万ドルを下回る、調整後粗利益率が67%を下回る、または光学ガイダンスが削減される場合、145ドルへの動きがより可能性が高くなります。これらのシグナルは収益見積もりと評価倍率に圧力をかけるでしょう。
ウォール街アナリストによる2026年CRDO株価予測
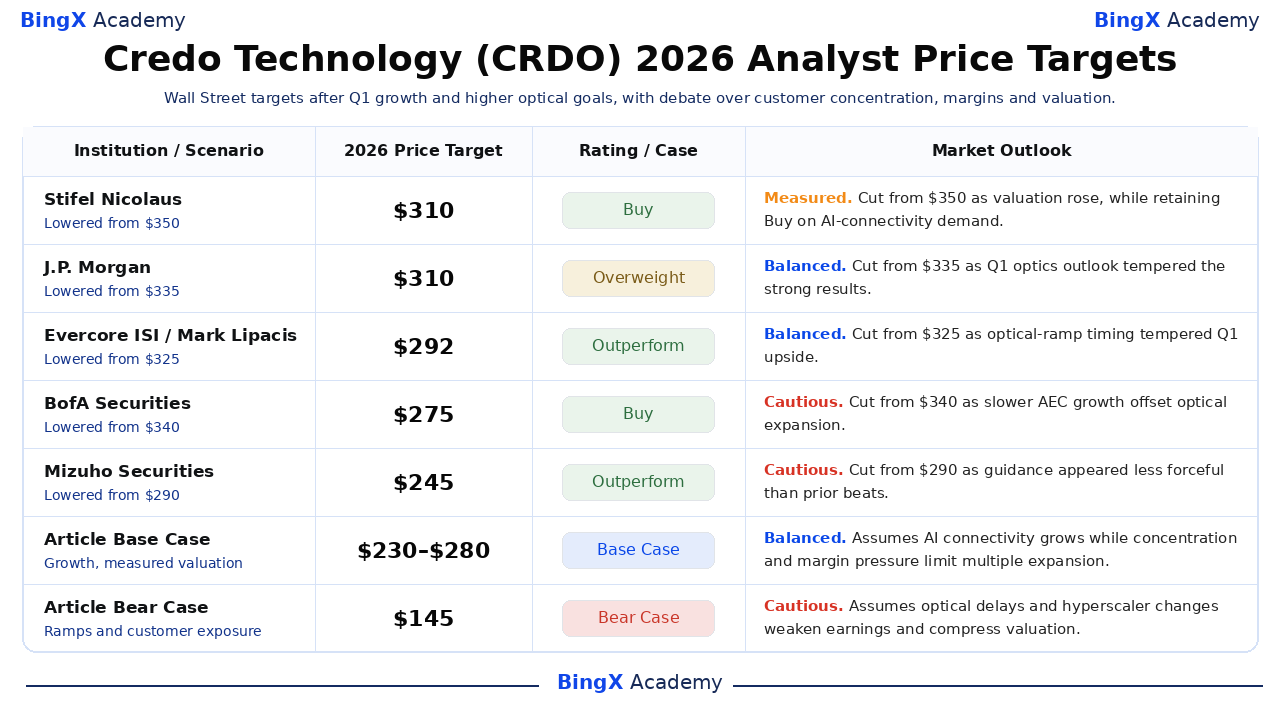
最近の235〜310ドルの目標は、光学タイミング、AEC持続性、評価に関する見解を反映しています。これらは参考ポイントであり、コンセンサスではありません。記事のシナリオは別個です。StifelはアナリストからのQ1への複雑な反応を受けて9月の削減の後、10月5日に目標を削減しました。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Stifel Nicolaus |
310ドル |
買い |
慎重。10月5日:評価上昇として350ドルから削減、AI接続需要で買い維持。 |
|
J.P. Morgan |
310ドル |
オーバーウェイト |
バランス。9月2日:Q1光学見通しが強い結果を和らげたとして335ドルから削減。 |
|
Evercore ISI |
292ドル |
アウトパフォーム |
バランス。9月2日:光学ランプタイミングがQ1上値を和らげたとして325ドルから引き下げ。 |
|
BofA Securities |
275ドル |
買い |
慎重。9月2日:遅いAEC成長が光学実行への依存を増加させたとして340ドルから削減。 |
|
Mizuho Securities |
245ドル |
アウトパフォーム |
慎重。9月21日:ガイダンスが過去の上振れより力強くないとして290ドルから削減。 |
|
Rosenblatt Securities |
235ドル |
中立 |
慎重。9月2日:2027-2028年度見積もり上昇の後、光学製品が拡大できる証拠を待ちながら215ドルから引き上げ。 |
|
記事ベースケース |
230〜280ドル |
ベースケース |
バランス。AI接続が成長する一方、集中と利益率圧力が倍率拡大を制限すると仮定。 |
|
記事弱気ケース |
145ドル |
弱気ケース |
慎重。光学遅延とハイパースケーラー変更が収益を弱め、評価を圧縮すると仮定。 |
BingXでCredo Technology(CRDO)株式を取引する方法
BingX TradFiと BingX AIを使用してCredoのAEC、光学ランプ、利益率見通しを取引します。CRDOはハイパースケーラー支出、ガイダンス、製品ミックスに急激に反応する可能性があるため、参入前に触媒とリスク制限を定義してください。
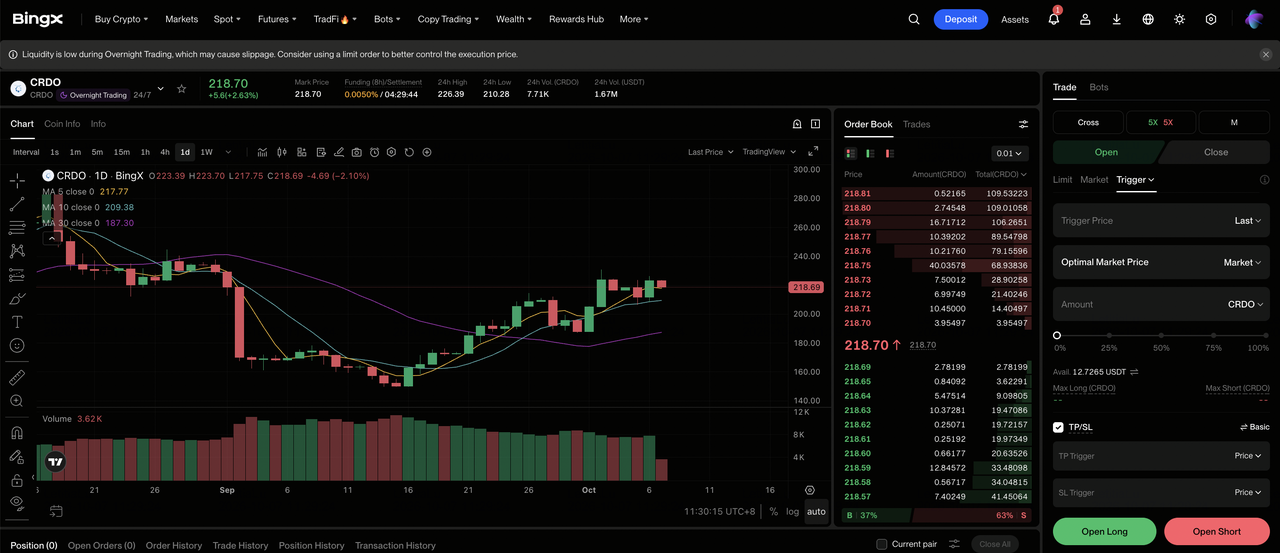
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Credo Technology(CRDO)を選択。 CRDO-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。AEC需要が強いまま光学収益が予定通り拡大する場合は ロングオープンを選択します。ケーブル成長が鈍化、製品認定が滑る、またはガイダンスが弱まる場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。CRDOの308.67ドルから212.48ドルへの下落は、保守的なレバレッジとポジションサイズの重要性を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に参入する前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。CRDOは収益、粗利益率、ハイパースケーラープログラム、AECボリューム、光学製品アップデートに迅速に反応する可能性があります。
2026年のCredo Technology投資家が注視すべき5つのリスク
Credoの評価は新製品ランプが持続的な収益に変換されることに依存しています。以下のリスクは売上の可視性、利益率、キャッシュ変換、または投資家が成長に支払う倍率を低下させる可能性があります。
- 顧客集中が成長を不安定にする可能性: 最大の最終顧客が第1四半期収益の43%を占めました。AIインフラ全体の支出が健全であっても、購入シフトが四半期結果に影響を与える可能性があり、アカウントレベルの需要を重要な予測変数にしています。
- AECから光学への移行が同期しない可能性: 経営陣は2027年度光学収益6億ドル以上を目標としていますが、ZeroFlap、PIC、DSPプログラムはまだ認定が必要です。AEC成長が最初に鈍化すれば、売上は長期需要論を下回る可能性があります。
- 粗利益率の変化が収益成長を薄める可能性: 第1四半期GAAP利益率は2.9ポイント低下して64.5%になり、調整後利益率は連続で0.3ポイント滑って68.0%になりました。価格設定やミックスの悪化は売上成長による1株当たり価値を低下させる可能性があります。
- 評価がガイダンスリセットの余地をほとんど残さない: 株式は最高値308.67ドルの後212.48ドルで終了しました。Stifelは10月5日に目標を350ドルから310ドルに削減。ガイダンスミスはさらなる倍率圧縮を促す可能性があります。
- 製品と供給実行がリターンを遅らせる可能性: 800Gと1.6T光学は要求の厳しい認定と信頼性チェックを必要とします。歩留まりや製造遅延がプログラムを2027年度を過ぎてプッシュし、R&D費を高く保ちながら、期待される収益レバレッジを低下させる可能性があります。
最終的な考察:2026年にCredo Technologyに投資すべきか?
Credoの第1四半期は2026年成長ケースを強化しています。収益は114.7%増の4億7,900万ドルに上昇し、調整後EPSは1.20ドルに達し、第2四半期ガイダンスはコンセンサスを上回りました。より重要な問題は、新しい光学製品がAECと並んで第2の主要成長エンジンになれるかどうかです。経営陣の2027年度光学6億ドル以上の目標は投資家に測定可能なベンチマークを与えますが、43%の顧客集中と低いGAAP粗利益率は実行がまだ重要であることを示しています。
800Gと1.6T光学出荷が調整後粗利益率を高60%台を下回ることなく拡大すれば、325ドルの強気ケースがより信頼できるものになります。230ドルから280ドルのベースケースは、AIネットワーキング需要が強いまま、集中と評価がさらなる上値を制限するシナリオに適合し、主要顧客が展開を遅らせるか光学認定が滑れば145ドルの弱気ケースがより妥当になります。次に注視すべき最も明確な指標は、第2四半期収益、光学貢献、粗利益率安定性、顧客集中です。
リスクリマインダー: CRDOのような株式の取引と投資は資本損失の高いリスクを伴います。顧客集中、半導体サイクル、製品認定、評価変更、レバレッジ取引は急速な損失を引き起こす可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- トップAIネットワーキング株2026:AIファブリック、スイッチ、銅線、光ファイバー、光接続
- 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンターインターコネクト
- Lumentum(LITE)価格予測2026:AI光学はLITEを1,300ドルに押し上げられるか?
- Marvell(MRVL)2026年見通し:AIとシリコンモメンタムが株価を150ドルに押し上げられるか?
- Ciena(CIEN)価格予測2026:AI光ネットワーキング需要はCIEN株を600ドルに押し上げられるか?
- Corning(GLW)株式予測2026:AI光学成長はGLWを220ドルに押し上げられるか?
