

AST SpaceMobile(ASTS)は、専用端末なしで標準的なスマートフォンを接続するよう設計された低軌道セルラーブロードバンドネットワークを構築しています。BlueBirdサテライト、地上ゲートウェイ、モバイルネットワーク統合がコアシステムを形成し、商用オペレーターと政府機関が初期需要基盤を提供しています。機会は大きいものの、株式は打ち上げ実行、規制承認、グローバル星座構築コストに敏感です。
最新四半期は、商用規模到達の費用と共に急速な売上成長を示しました。 AST SpaceMobile 2026年Q2売上は3,150万ドルに達し、前年同期の116万ドルから増加しました。ゲートウェイ納入と米国政府マイルストーンが売上を生み出しました。契約受注残高は約13億ドルに成長しましたが、2億3,090万ドルの純損失は、打ち上げとコミットメントを経常サービス収益に転換することが中心的な投資テストである理由を示しています。
2026年のASTS株式予想は現在、競合する2つの見方を中心としています:
- 星座と商用化ケース:成功したBlueBird打ち上げ、オペレーター起動、受注残高変換が、30億人以上の加入者をカバーする流通ネットワーク全体で経常サービス収益を確立できる可能性。
- 展開と資金調達ケース:スケジュール遅延、規制遅延、継続的損失が商用収益を先延ばしし、より多くの株式関連資金調達を必要とする可能性。
このガイドでは、ASTS株式予想、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、AST SpaceMobileの8月10日の2026年Q2決算発表、四半期報告書、9月10日までの市場データに基づいて、 ASTS株式先物取引方法を BingX TradFiでUSDT担保で紹介します。
2026年9月のAST SpaceMobile投資家が知るべき5つのポイント
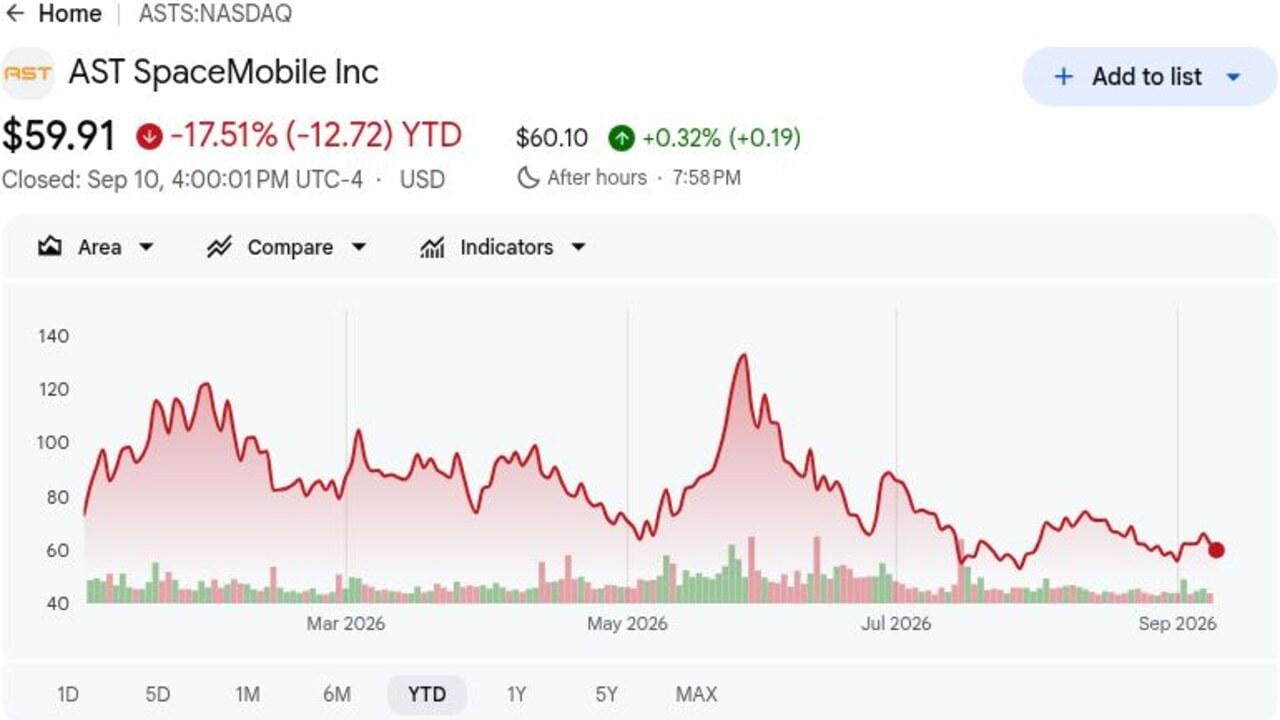
- ASTSは9月10日に59.91ドルで引け、年初来17.51%下落:株価は52週高値133.86ドルより55%以上下落し、衛星マイルストーンと資金調達懸念がいかに迅速に評価を変えるかを示しています。
- Q2売上は116万ドルから3,150万ドルに到達:ゲートウェイ納入と米国政府マイルストーンにより売上が前年同期比20倍以上増加しましたが、FactSetコンセンサス3,450万ドルを約300万ドル下回りました。
- 契約売上受注残高が約13億ドルに拡大:総額には商用パートナーコミットメントと1億2,500万ドル以上の追加米国政府受注が含まれます。打ち上げとカバレッジマイルストーンが受注残高の売上と現金への変換時期を決定します。
- 資金調達後のプロフォーマ流動性が37億ドルを超過:AST SpaceMobileは転換社債により11億5,000万ドルを調達し、衛星、ゲートウェイ、打ち上げの滑走路を延長しました。資金調達は短期流動性圧力を軽減しますが、希薄化リスクを追加します。
- 継続的な選択市場カバレッジには約45-60個の衛星が必要:AST SpaceMobileは最近の展開後、軌道上に13個の衛星があると報告しました。より広範な商用サービスが拡大する前に、製造と打ち上げペースでそのギャップを埋める必要があります。
AST SpaceMobile(ASTS)とは?
AST SpaceMobileは、地上タワーを超えてセルラーブロードバンドを拡張することを意図した直接デバイス接続プラットフォームであるSpaceMobileネットワークを開発する衛星通信会社です。その大型BlueBird衛星は、オペレーターパートナーを通じて提供されるモバイルスペクトラムを使用して通常のスマートフォンと通信します。現在の収益はゲートウェイ機器と政府契約マイルストーンから来ており、長期モデルはモバイルネットワークオペレーターとのサービス経済の共有に依存しています。このプラットフォームは、消費者に電話の交換を求めることなく、農村部、海事、航空、緊急対応、防衛用途をターゲットとしています。
長期戦略は、垂直統合された衛星生産とオペレーター主導の配信を組み合わせています。AST SpaceMobileは、AT&T、Verizon、Vodafone、stcグループを含む関係で、30億人以上の加入者を代表するほぼ60のモバイルネットワークオペレーターと協力しています。Vodafoneの商用契約は2034年まで延長され、stc契約には1億7,500万ドルの前払いコミットメントが含まれています。 SpaceXとBlue Originは、Starlinkが直接デバイスサービスで競争している一方で打ち上げ能力を提供しており、製造多様性、打ち上げアクセス、パートナー統合を同社の拡張の中心にしています。
続きを読む: SpaceX IPO前に購入すべき宇宙株トップ
AST SpaceMobile(ASTS)2026年Q2決算概要:売上成長、受注残高、展開支出
AST SpaceMobileは、FactSetコンセンサス3,450万ドルに対してQ2売上3,150万ドルを報告し、前年同期の116万ドルから増加しました。一方、GAAP1株当たり損失0.77ドルは予想約0.32ドルより大きく、純損失は2億3,090万ドルに達し、営業費用は1億2,590万ドルの非自発的転換損失により3億2,910万ドルに上昇しました。受注残高は約13億ドルに拡大し、流動性は37億ドルを超え、経営陣は1億5,000万ドルから2億ドルの2026年売上ガイダンスを維持し、後半の実行を主要な緊張として残しました。
続きを読む: AST SpaceMobile(ASTS)2026年Q2決算概要:13億ドルの受注残高と2026年ガイダンスが4.17%上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年Q2売上 |
FactSetコンセンサス3,450万ドル |
3,150万ドル |
下回る。コンセンサスを約300万ドル下回るが、前年同期比116万ドルから増加。 |
|
Q2 GAAP希薄化1株当たり損失 |
0.32ドル損失コンセンサス |
0.77ドル損失 |
下回る。損失は予想より0.45ドル大きい。 |
|
Q2 GAAP純損失 |
2025年Q2の9,940万ドル損失 |
2億3,090万ドル損失 |
拡大。損失が前年同期比1億3,150万ドル増加。 |
|
Q2営業費用 |
2026年Q1の1億6,410万ドル |
3億2,910万ドル |
高い。1億2,590万ドルの非自発的転換損失を含む。 |
|
契約売上受注残高 |
以前は12億ドル以上 |
約13億ドル |
拡大。商用コミットメントと政府受注を含む。 |
|
追加米国政府受注 |
— |
1億2,500万ドル以上 |
追加。政府業務が商用前の視認性を拡大。 |
|
プロフォーマ流動性 |
— |
37億ドル以上 |
強化。資金調達が星座構築の滑走路を延長。 |
|
2026年売上見通し |
以前のガイダンス1億5,000万〜2億ドル |
1億5,000万〜2億ドル |
維持。1億7,500万ドルの中央値は大幅に下半期に重点を置く必要。 |
- 売上が116万ドルから3,150万ドルに増加:ゲートウェイ納入と政府マイルストーンが成長を牽引しましたが、売上は依然としてコンセンサスを300万ドル下回りました。より安定した売上基盤には、より一貫した納入タイミングが必要です。
- 1株当たり0.77ドルの損失は予想を0.45ドル上回る:純損失は前年同期の9,940万ドルから2億3,090万ドルに上昇。衛星生産、エンジニアリング、資金調達コストが依然として急速な売上成長を上回っています。
- 受注残高は1億2,500万ドル以上の政府受注を含む13億ドルに到達:商用および公共部門のコミットメントが将来の売上を多様化。その価値は展開、マイルストーン完了、現金回収に依存します。
- 営業費用は順次倍増して3億2,910万ドル:総額には1億2,590万ドルの非自発的転換損失が含まれます。その項目を除いても、衛星製造とネットワーク投資が営業レバレッジを制限し続けています。
- 年間見通し1億5,000万〜2億ドルが維持された:1億7,500万ドルの中央値は、上半期売上4,620万ドルと比較されます。ゲートウェイ納入、政府業務、打ち上げ進展は下半期に加速する必要があります。
AST SpaceMobile(ASTS)2026年投資見通し:120ドル強気ケース対40ドル弱気ケース
中心的なテストは、BlueBird展開がオペレーターリーチと13億ドルの受注残高を、損失と資金調達が機会を希薄化する前に経常サービス収益に変えることができるかどうかです。
AST SpaceMobile(ASTS)2026年アナリスト価格目標と記事シナリオ。サードパーティ目標は参考点であり、価格約束ではありません。2026年9月11日更新。
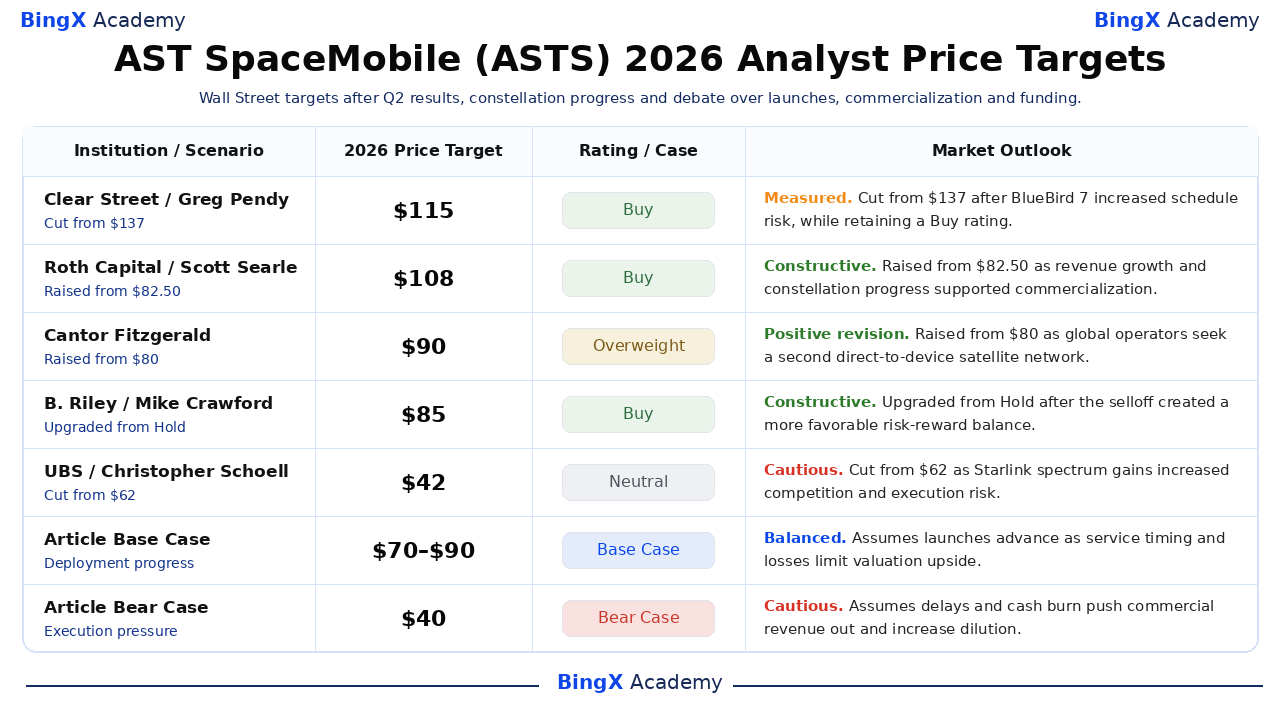
強気ケース:より速い衛星展開がASTSを120ドルに押し上げ
強気ケースは、打ち上げが頻繁に残り、衛星が計画通りに動作し、オペレーターテストが有料サービスに進むと仮定します。13億ドルを超える受注残高の変換が始まり、政府受注が拡大し、ネットワークが選択された市場での継続的カバレッジに必要な45〜60個の衛星に近づきます。
120ドルへの動きには、2026年売上がガイダンス上限の2億ドル近くまたはそれを上回り、AT&T、Verizon、Vodafoneとのサービス起動、37億ドルの流動性から商業的に有用な星座への明確な道筋が必要です。より高い売上見積もりと衛星当たりのより低い現金使用が ケースを強化するでしょう。
ベースケース:安定した衛星展開がASTSを70〜90ドル間に維持
ベースケースは、BlueBird生産と打ち上げが進歩し、ゲートウェイと政府売上が年間見通しを支援し、モバイルオペレーターが統合作業を継続すると仮定します。商用起動は不均一のままで、2億3,090万ドルの四半期損失が13億ドルの受注残高が迅速に収益に変換されることを妨げます。
これらの条件下でASTSは主に70〜90ドル間で取引される可能性があります。1億5,000万〜2億ドルの範囲内の売上、成功した衛星試運転、安定した受注残高がレンジを支えるでしょう。主要な打ち上げ遅延またはガイダンスが1億5,000万ドルを下回ると上端が弱まるでしょう。
弱気ケース:打ち上げ遅延と希薄化がASTSを40ドルに引き下げ
弱気ケースは、打ち上げまたは衛星故障が継続的カバレッジを遅延させ、オペレーター起動と売上認識を遅らせると仮定します。製造が継続される中でコストが高いままで、追加の転換社債または株式資金調達が希薄化を加えます。
40ドルへの動きは、下半期売上が年間ガイダンス下限到達に必要な1億380万ドルを大幅に下回る、衛星展開がカバレッジ計画を逃す、または規制当局がスペクトラムアクセスを遅延させる場合により可能性が高くなります。ASTがポジティブキャッシュフローに到達する前のより強いStarlink競争が追加の圧力を加える可能性があります。
ウォール街アナリストによる2026年ASTS株価予想
これら5つの日付付きアクションは42〜115ドルの範囲で、打ち上げペース、オペレーター需要、競争、資金調達について大幅に異なる仮定を反映しています。これらは単一のコンセンサス予想ではなくサードパーティ参考点です。最終のベースと弱気行は、BingXアカデミー編集シナリオで別途ラベル付けされています。
|
機関/シナリオ |
2026年価格目標 |
格付け/ケース |
市場見通し |
|
Clear Street / Greg Pendy |
115ドル |
買い |
慎重。4月20日:BlueBird 7がスケジュールリスクを増加後、137ドルから引き下げ、買い維持。 |
|
Roth Capital / Scott Searle |
108ドル |
買い |
建設的。3月3日:売上成長と星座進展が商用化を支援として82.50ドルから引き上げ。 |
|
Cantor Fitzgerald / Colin Canfield |
90ドル |
オーバーウェイト |
ポジティブ修正。8月11日:グローバルオペレーターが第二の直接デバイス衛星ネットワークを求めているとして80ドルから引き上げ。 |
|
B. Riley / Mike Crawford |
85ドル |
買い |
建設的。7月17日:売り込み後により有利なリスク・リワードを受けてホールドからアップグレード。 |
|
UBS / Christopher Schoell |
42ドル |
ニュートラル |
慎重。9月9日:Starlinkスペクトラム獲得が競争と実行リスクを増加として62ドルから引き下げ。 |
|
記事ベースケース |
70〜90ドル |
ベースケース |
バランス。打ち上げが進展するがサービスタイミングと損失が評価上昇を制限と仮定。 |
|
記事弱気ケース |
40ドル |
弱気ケース |
慎重。遅延と現金消費が商用売上を先延ばしし希薄化を増加と仮定。 |
BingXでAST SpaceMobile(ASTS)株式を取引する方法
BingX TradFiと BingX AIツールを使用してAST SpaceMobileのBlueBird展開、オペレーター起動、受注残高変換の見通しを取引します。ASTSは打ち上げ結果、規制決定、資金調達更新に激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
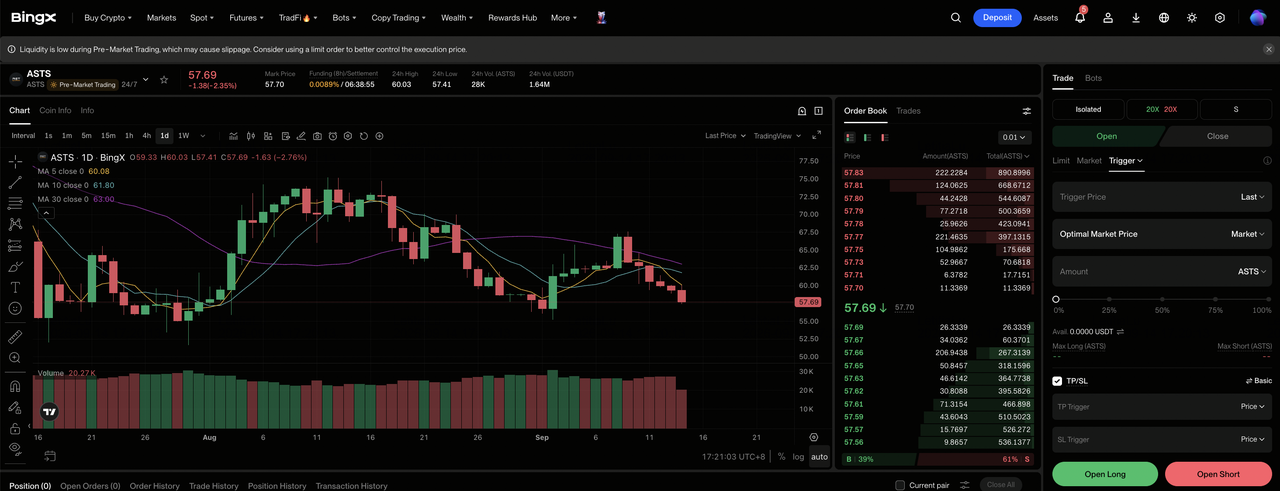
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:AST SpaceMobile(ASTS)を選択。検索して ASTS-USDT無期限先物契約を選択します。
ステップ3:方向を選択。打ち上げがスケジュール通りに続き、受注残高が変換され、オペレーターがサービスを起動する場合は ロング注文を選択します。遅延、現金消費、競争が予想される1株当たり経済を弱める場合はショート注文を選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。ASTSが52週高値133.86ドルより55%以上下で取引していることは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。ASTSは打ち上げ、衛星試運転、キャリア契約、スペクトラム承認、ガイダンス、資金調達に迅速に反応する可能性があります。
2026年のAST SpaceMobile投資家が注目すべき5つのリスク
AST SpaceMobileの評価は、将来のキャッシュフローのタイミングと価値を変える可能性のある展開、商用化、資金調達マイルストーンに依存しています。
- 打ち上げまたは展開の失敗がカバレッジを遅延させる可能性:ネットワークは軌道上に13個の衛星があり、選択された市場での継続的カバレッジには約45〜60個が必要です。衛星の故障は売上を遅延させ、交換コストを加えます。
- 13億ドルの受注残高の変換が遅い可能性:売上はゲートウェイ、衛星展開、規制承認、顧客受諾に依存します。遅延は売上と現金収入を後の期間に押し出す可能性があります。
- 2億3,090万ドルの四半期損失が希薄化リスクを高く維持:37億ドル以上のプロフォーマ流動性が拡張を支援しますが、11億5,000万ドルの転換社債調達は外部資金調達が依然として重要であることを示します。より多くの証券が将来の1株当たり利益を希薄化する可能性があります。
- スペクトラム承認が市場拡張を遅らせる可能性:ほぼ60のオペレーター関係は異なる通信規則を持つ複数の管轄区域にまたがります。主要市場での遅延は到達可能な加入者ベースを減らし、パートナー経済を弱める可能性があります。
- Starlinkが採用と価格設定を圧迫する可能性:SpaceXはより大きな星座を運営し、スペクトラムポジションを強化しています。より速い展開またはより強いキャリア取引がASTの市場シェアを減らし、サービス経済を圧迫する可能性があります。
最終的な考え:2026年にAST SpaceMobileに投資すべきか?
AST SpaceMobileは純粋に技術的な概念を超えて進歩しました。Q2売上は3,150万ドルに達し、受注残高は約13億ドルに成長し、オペレーター関係は30億人以上の加入者をカバーしています。これらの数字は需要と流通を確立しますが、2億3,090万ドルの純損失と残りの衛星要件は、まだどれだけの実行が先にあるかを示しています。
強気ケースは、打ち上げとオペレーター起動が受注残高を経常売上に変換し、120ドルを支援することを要求します。弱気ケースは、スケジュール遅延、競争、資金調達圧力がASTSを40ドルに引き下げる可能性を反映しています。保守的なトレーダーは、年間ガイダンス下限での売上、追加BlueBirdの成功した試運転、より明確な商用サービスタイミングを待つかもしれません。
リスク注意:ASTSなどの株式の取引と投資は資本損失の高いリスクを伴います。打ち上げ失敗、衛星欠陥、スペクトラム遅延、現金消費、希薄化、競争、レバレッジ取引が急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- SpaceX IPO前に購入すべき宇宙株トップ
- 2026年に購入すべき防衛株トップ:プライム、ミサイル、ドローン、宇宙、AI対応戦争
- SpaceX(SPCX)価格予想2026年:227ドルストリート最高AI融合か兆ドル評価バブル?
- Rocket Lab(RKLB)価格予想2026年:新ロケットと防衛成長がRKLBを150ドルに押し上げることができるか?
- Firefly Aerospace株式見通し2026年:打ち上げ機、宇宙機サービスがFLYを45ドル以上に押し上げることができるか?
- Lockheed Martin(LMT)価格予想2026年:記録的受注残高がLMTを700ドルに押し上げることができるか?
