


Adobeは、Creative Cloud、Document Cloud、Experience Cloudを通じて、クリエイター、ドキュメントユーザー、企業マーケティングチームにサービスを提供するサブスクリプションソフトウェアのリーダーです。Creative製品は依然として最大の収益エンジンですが、Acrobat、Firefly、企業ワークフローがユーザー獲得と長期成長にとってより重要になっています。その幅広い事業領域により、AdobeはAIを収益化する複数のルートを持っていますが、同時に新しいデザインプラットフォーム、ARR追加の鈍化、リーダーシップの実行力に対して株価が敏感になる要因でもあります。
最新四半期の結果は、市場が成長率を疑問視する中でも需要が持続していることを示しました。 Adobe 2026年度第3四半期の売上高は67億6000万ドルに達し、前年同期比13%増、非GAAP EPSは15%増の6.13ドルとなりました。AI特化ARRは150%以上成長しましたが、第4四半期売上高ガイダンスの中央値68億2500万ドルは、コンセンサス68億4000万ドルをわずかに下回り、無料ユーザーの有料継続収益への転換に焦点を当てた議論が続いています。
2026年のADBE株価予想は、現在2つの競合する見方に集約されています:
- AI収益化と継続成長のケース: Firefly、Acrobat AIアシスタント、GenStudioが10億人以上の月間ユーザーを有料ワークフローに転換し、ARRを再加速させ、より高い倍率をサポートする可能性があります。
- 競争と実行のケース: 無料および低価格のAIツールが有料追加を鈍化させ、幹部の離職が投資家の信頼回復に必要な戦略を遅らせる可能性があります。
このガイドでは、2026年9月10日のAdobe 2026年度第3四半期決算発表、四半期報告書、9月11日までの市場データ、および ADBE株式先物の取引方法を基に、ADBE株価予想、2026年の価格シナリオ、主要リスク、アナリスト見通しを詳しく解説し、 BingX TradFiでUSDT担保を使用した取引方法についても説明します。
2026年9月のAdobe投資家が知るべき5つのポイント
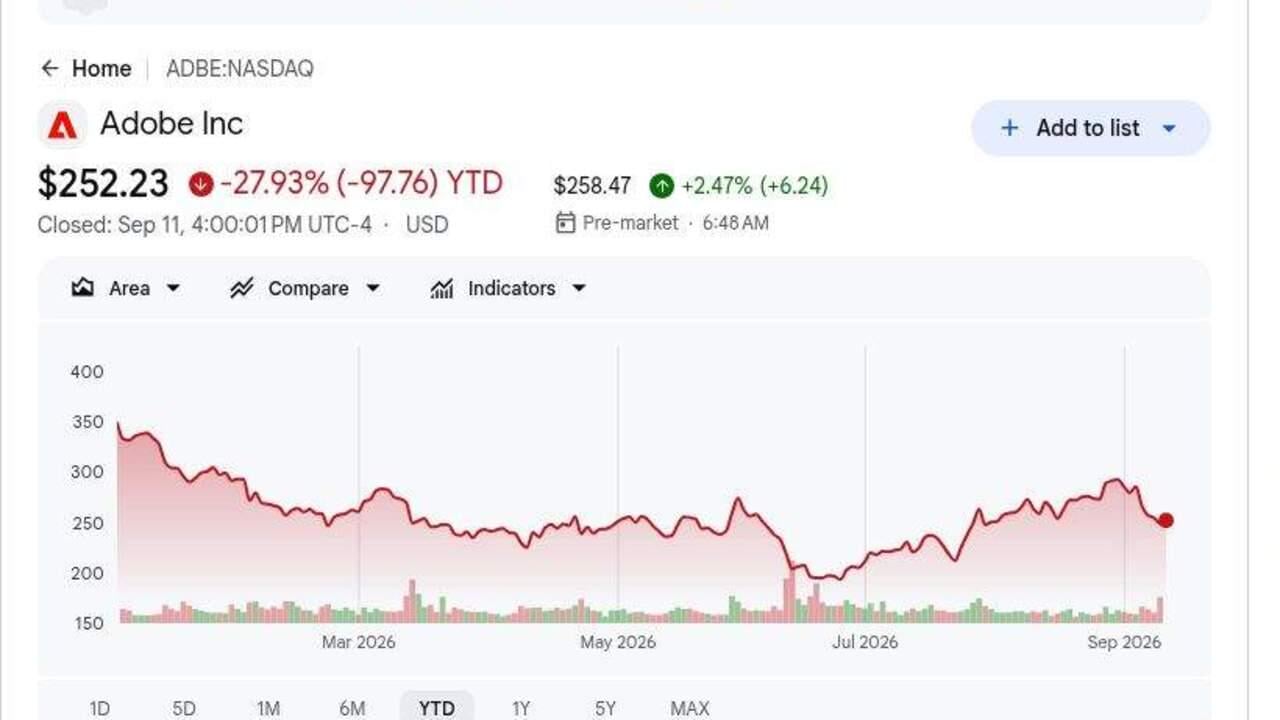
- ADBeは9月11日に252.23ドルで終了し、年初来28%下落: 第3四半期の売上高上振れにもかかわらず、株価は過去のサイクル最高値を大幅に下回ったままでした。このギャップは、生成AI競争と継続収益成長に関する懸念が依然として評価に重くのしかかっていることを示しています。
- 第3四半期売上高は67億6000万ドルに達し、13%増: 売上高はFactSetコンセンサス66億9000万ドルを上回り、サブスクリプション収益は約14%増の65億8000万ドルとなりました。Adobeの大規模な継続ベースは、低コストのクリエイティブ競合他社に対する重要な防御手段であり続けています。
- AI特化ARRが150%以上成長し、月間ユーザーが10億人を突破: Adobeはまた、フリーミアムクリエイティブユーザー数が70%以上増加し、1億人以上に達しました。重要なテストは、そのリーチがネット新規ARRを弱めることなく有料サブスクリプションに転換できるかどうかです。
- 2026年度売上高ガイダンスが265億7600万ドルから266億2600万ドルに上方修正: 新しい中央値は以前の中央値から約1億5300万ドル上回っています。非GAAP EPSガイダンスも24.45ドルから24.50ドルに引き上げられ、コスト効率の継続を示しています。
- 第4四半期売上高ガイダンス68億ドルから68億5000万ドルは複雑: 中央値68億2500万ドルはコンセンサス68億4000万ドルをわずかに下回りましたが、EPS中央値6.325ドルは予想6.31ドルを上回りました。より早い売上高成長は、別のマージン主導のEPS上振れよりも重要なシグナルです。
Adobe(ADBE)とは?
Adobeは、デジタルコンテンツの作成、編集、管理、測定のためのサブスクリプション製品を中心とした世界的なソフトウェア会社です。Creative CloudにはPhotoshop、Illustrator、Premiere Pro、Fireflyが含まれ、Document CloudはAcrobatとPDFワークフローを中心とし、Experience Cloudは企業のマーケティング、アナリティクス、カスタマージャーニーの管理を支援します。サブスクリプション収益は第3四半期の総収益67億6000万ドルのうち65億8000万ドルを供給し、更新、価格設定、製品エンゲージメントが中核的な経済エンジンとなっています。このモデルは高い粗利益と継続的なキャッシュフローを生み出しますが、生成AIが競合クリエイティブツールへの参入障壁を下げています。
Adobeの長期的な方向性は、生成AIとエージェントAIをより広いフリーミアム獲得ファネルと組み合わせています。FireflyはCreative CloudとAdobe Expressに組み込まれ、Acrobat AIアシスタントは有料ドキュメントワークフローを拡張し、GenStudioはコンテンツ制作と企業マーケティングを結び付けます。同社は第3四半期に10億人の月間アクティブユーザーを超え、1億人以上のフリーミアムクリエイティブユーザーを含み、AI特化ARRは前年同期比150%以上成長しました。Anil Chakravarthyが12月1日に最高経営責任者に就任予定で、そのリーチの持続可能な有料ARRへの転換が中核戦略テストとなります。
Adobe(ADBE)2026年度第3四半期決算概要:売上高、EPSと成長要因
Adobeは予想66億9000万ドルに対して記録的な第3四半期売上高67億6000万ドル、予想6.08ドルに対して非GAAP EPS 6.13ドル、総ARR 275億ドル、記録的営業キャッシュフロー25億2000万ドルを達成しました。AI特化ARRは150%以上成長し、経営陣は2026年度売上高を265億7600万ドルから266億2600万ドルに引き上げましたが、第4四半期売上高中央値はコンセンサスをわずかに下回りました。
詳細記事: Adobe(ADBE)2026年度第3四半期決算概要:67億6000万ドルの売上高上振れが1.37%の価格上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年度第3四半期売上高 |
FactSetコンセンサス66億9000万ドル |
67億6000万ドル |
上振れ。コンセンサスを7000万ドル上回り、前年同期比13%増。 |
|
第3四半期非GAAP希薄化EPS |
FactSetコンセンサス6.08ドル |
6.13ドル |
上振れ。コンセンサスを0.05ドル上回り、前年同期比15%増。 |
|
第3四半期GAAP希薄化EPS |
1年前4.18ドル |
4.62ドル |
改善。前年同期比11%増。 |
|
総期末ARR |
— |
275億ドル |
拡大。AI特化ARRは前年同期比150%以上成長。 |
|
第3四半期営業キャッシュフロー |
1年前22億ドル |
25億2000万ドル |
記録。前年同期比約15%増。 |
|
第3四半期サブスクリプション収益 |
1年前57億9000万ドル |
65億8000万ドル |
成長。前年同期比約14%増。 |
|
2026年度第4四半期売上高見通し |
コンセンサス68億4000万ドル |
68億ドル〜68億5000万ドル |
複雑。中央値68億2500万ドルはコンセンサスをわずかに下回る。 |
|
2026年度売上高見通し |
従来264億ドル〜265億ドル |
265億7600万ドル〜266億2600万ドル |
上方修正。中央値が約1億5300万ドル上昇。 |
|
2026年度非GAAP EPS見通し |
従来24.20ドル〜24.30ドル |
24.45ドル〜24.50ドル |
上方修正。中央値が0.225ドル上昇。 |
- 売上高67億6000万ドルがコンセンサスを7000万ドル上回る: 売上高は1年前の59億9000万ドルから13%増加し、AI破壊の懸念にもかかわらず核心的なサブスクリプションが成長を続けていることを示しました。この結果はより強固な売上高と収益基盤を支えています。
- 非GAAP EPS 6.13ドルが0.05ドル上振れし15%増: 営業利益は29億7000万ドルに達し、利益が売上高より速く成長しました。これはAdobeが依然として営業レバレッジを生み出していることを示しています。
- サブスクリプション収益65億8000万ドルが約14%成長: サブスクリプションは総収益の97%以上を供給しました。したがって、更新と有料ユーザー転換が製品販売よりも重要です。
- 営業キャッシュフローが記録的な25億2000万ドルに達成: Adobeは22億3000万ドルを使用して950万株を自社株買いしました。強固なキャッシュ創出は自社株買いを支え、1株当たり利益のレバレッジを向上させます。
- 複雑な第4四半期売上高ガイダンスにもかかわらず2026年度目標を上方修正: 売上高は現在265億7600万ドルから266億2600万ドル、非GAAP EPSは24.45ドルから24.50ドルを目標としています。第4四半期の売上高中央値68億2500万ドルはコンセンサスをわずかに下回りました。
Adobe(ADBE)2026年投資見通し:強気ケース350ドル対弱気ケース190ドル
2026年の見通しは、営業実績が現在の株価が示唆する評価を正当化できるかどうかにかかっています。以下の範囲は、ウォール街の予想ではなく、BingXアカデミーの編集シナリオです。
強気ケース:強力なAI採用がADBEを350ドルに押し上げ
強気ケースは、Firefly、Express、Acrobat AI機能がAdobeの10億人の月間ユーザーのより多くを有料プランに転換することを前提としています。AI特化ARR成長は150%以上を維持し、サブスクリプション収益は二桁成長を続け、新CEOはより強力なネット新規ARRのための明確な計画を提供します。
350ドルへの上昇には、第4四半期売上高が68億ドルから68億5000万ドルの上限近く、より速い有料転換、営業利益率44%近くが必要になります。より高いARR予想がケースを強化するでしょう。
ベースケース:安定したサブスクリプション成長によりADBEは260ドルから310ドルの間を維持
ベースケースは、Creative Cloud、Acrobat、Experience Cloudがインストールベースを維持し、フリーミアムAIが有料ARRよりも速くリーチを拡大することを前提としています。売上高は低い二桁の率で成長を続け、自社株買いがEPSを支援します。
このシナリオの下では、ADBeは主に260ドルから310ドルの間で取引される可能性があります。2026年度売上高がガイダンス内、AI特化ARR成長が100%以上、安定したキャッシュフローがこの範囲を支えるでしょう。第4四半期売上高のミスまたはより弱い有料転換が上限を制限するでしょう。
弱気ケース:より遅い成長がADBEを190ドルに引き下げ
弱気ケースは、AI競合他社がより多くのクリエイティブワークフローを獲得し、Adobeがユーザーベースを守るためにより多く支出することを前提としています。フリーミアムユーザーの転換がより遅く、価格決定力が弱まり、リーダーシップの変更が製品または販売決定を遅らせます。
190ドルへの下落は、売上高成長が10%を下回る、AI特化ARRが急激に鈍化する、または2027年度ガイダンスが失望する場合により可能性が高くなります。より低い収益予想とより弱い評価倍率がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年ADBE株価予想
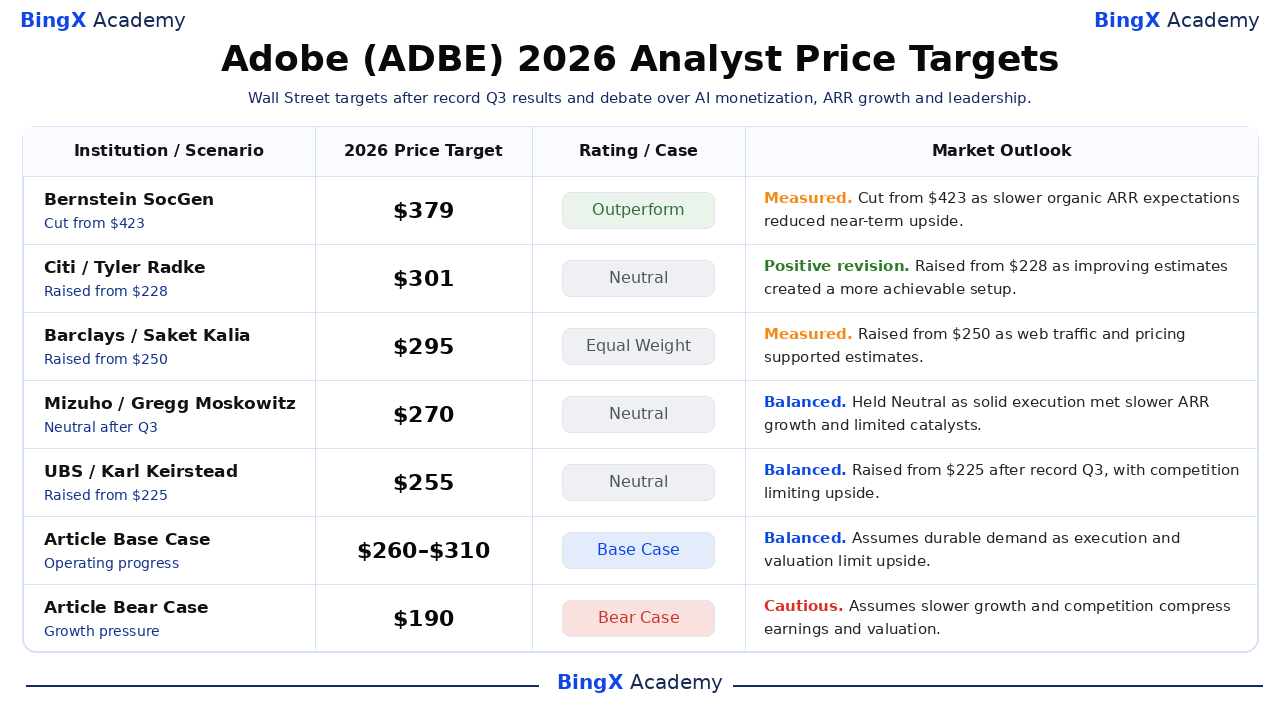
これらの5つの日付つきアクションは、最高から最低に並べられ、アナリストが成長、競争、マージン、評価をどう重視しているかを示しています。これらは価格約束ではなく、第三者の参考ポイントです。最後のベースケースと弱気ケースの行は、BingXアカデミーの編集シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
Bernstein SocGen / Mark Moerdler |
379ドル |
アウトパフォーム |
慎重。6月12日:第2四半期後にポジティブな長期見通しを維持しつつも、より遅いオーガニックARR予想が評価ケースを減じたため、423ドルから引き下げ。 |
|
Citi / Tyler Radke |
301ドル |
ニュートラル |
ポジティブ修正。9月1日:改善する予想がより達成可能なセットアップを作り出したため第3四半期前に228ドルから引き上げ、ニュートラルレーティングを維持。 |
|
Barclays / Saket Kalia |
295ドル |
Equal Weight |
慎重。9月3日:強力なウェブトラフィックと価格設定が予想を支えたため250ドルから引き上げ、限られた第4四半期価格設定恩恵がレーティングをバランスに保った。 |
|
Mizuho / Gregg Moskowitz |
270ドル |
ニュートラル |
バランス。9月11日:第3四半期の実行が堅調であったものの、より遅いARR成長と限られた短期触媒が再評価ケースを制約したため維持。 |
|
UBS / Karl Keirstead |
255ドル |
ニュートラル |
バランス。9月11日:記録的な第3四半期結果後に目標が上昇したため225ドルから引き上げ、競争と価格懸念がレーティングをニュートラルに維持。 |
|
記事ベースケース |
260ドル〜310ドル |
ベースケース |
バランス。実行と評価が上昇を制限する中で持続的な需要を仮定。 |
|
記事弱気ケース |
190ドル |
弱気ケース |
慎重。より遅い成長と競争が収益と評価を圧迫すると仮定。 |
BingXでAdobe(ADBE)株を取引する方法
BingX TradFiと BingX AIツールを使用して、AdobeのAI収益化、サブスクリプション成長、リーダーシップ移行の見通しを取引してください。ADBeは決算、ガイダンス、製品アップデートに急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義する必要があります。
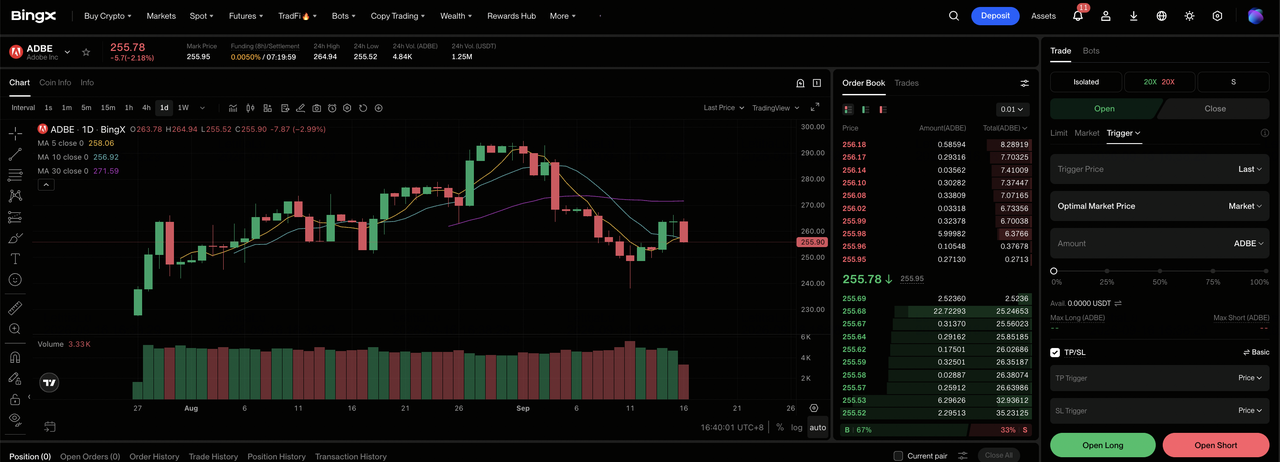
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動してください。
ステップ2:Adobe(ADBE)を選択。 ADBE-USDT無期限先物契約を検索して選択してください。
ステップ3:方向を選択。 成長とマージンが強気ケースを支える場合は ロングを選択してください。競争または実行が予想される1株当たり経済性を弱める場合は、ショートを選択してください。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択してください。株式の2026年のボラティリティは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルの実行。 取引に入る前または直後に 利確および損切り(TP/SL)レベルを設定してください。ADBeは結果、ガイダンス、アナリスト修正、業界ニュースに迅速に反応する可能性があります。
2026年Adobe投資家が注視すべき5つのリスク
Adobeの見通しは需要、AI収益化、実行、評価に依存しています。これらのリスクは収益、キャッシュフロー、株式に割り当てられる倍率に影響を与える可能性があります。
- AI競争が有料成長を鈍化させる可能性: Adobeは10億人以上の月間ユーザーを持っていますが、低コストツールが転換を弱め、275億ドルのARRベースからの成長を鈍化させる可能性があります。これは売上高予想と評価に圧力をかけるでしょう。
- フリーミアム成長が収益化を上回る可能性: Adobeは1億人以上のフリーミアムクリエイティブユーザーを持っています。インフラとサポートコストが有料転換よりも早く上昇すれば、マージンとフリーキャッシュフローが弱まる可能性があります。
- リーダーシップの変更が実行を鈍化させる可能性: Anil ChakravarthyがShantanu Narayenの長期在職後の12月1日にCEOになり、CFOの役職も変わりました。戦略的遅延は2027年度成長目標への信頼を減らす可能性があります。
- より遅いARR成長が評価を圧縮する可能性: サブスクリプション収益は総売上高の97%以上を占めています。わずかな更新または価格圧力でも売上高の可視性と収益倍率を弱める可能性があります。
- 自社株買いがより遅い成長を完全に相殺できない: Adobeは第3四半期に22億3000万ドルを費やして950万株を買い戻しました。売上高が鈍化すれば、より少ない株式数は倍率圧縮を相殺するのに十分でない可能性があります。
最終的な考え:2026年にAdobeに投資すべきか?
Adobeは275億ドルのARR、四半期営業キャッシュフロー25億2000万ドル、10億人以上の月間ユーザーを持つ高収益性のサブスクリプションフランチャイズのままです。これらの数字は強固な基盤を提供しますが、株式はまだAIリーチが持続的な有料成長を回復できるという証拠を必要としています。第4四半期の売上高と有料転換は、フリーミアム戦略が持続的価値を創出しているかどうかを示すはずです。
強気ケースは成長がより強い1株当たり利益に変換されれば350ドルをサポートします。弱気ケースは競争、マージン、または実行圧力が予想を弱めれば190ドルを示しています。保守的なトレーダーは、エクスポージャーを増やす前に次の売上高、継続成長、マージンのアップデートを待つかもしれません。その証拠は、2つのシナリオ間の選択とポジションサイズの管理のためのより明確な基盤を提供します。
リスクリマインダー: ADBeのような株式の取引と投資には高い資本損失リスクが伴います。決算のミス、ガイダンスの変更、競争、評価の変動、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を行ってください。
関連記事
- AppLovin(APP)2026年価格予想:AXON成長がAPPを600ドルに押し上げることができるか?
- Figma(FIG)2026年価格予想:36.00ドルのAIローンチパッドか過大評価されたIPO後のハングオーバートラップか?
- CrowdStrike(CRWD)2026年価格予想:AIセキュリティとFalcon FlexがCRWDを280ドルに押し上げることができるか?
- Microsoft(MSFT)2026年株式見通し:Azure AIとCopilot成長がMSFT株を550ドル以上に押し上げることができるか?
- Cisco(CSCO)2026年株価見通し:AI成長とSplunkがCSCOを90ドルに戻すことができるか?
