Vistra (VST) combina un ampio parco di generazione elettrica negli Stati Uniti con un'attività di vendita al dettaglio di energia elettrica che serve milioni di clienti. Gli impianti nucleari e a gas naturale possono soddisfare la domanda continua dei data center, mentre i contratti a lungo termine con gli hyperscaler potrebbero rendere i ricavi più prevedibili. I prezzi dell'energia all'ingrosso, i risultati della copertura e i tempi necessari per espandere la capacità nucleare determinano ancora quanto di questa opportunità si traduca in liquidità per gli azionisti.
L'ultimo trimestre ha mostrato un'economia di generazione più solida a fronte di ricavi e utili riportati più deboli. I ricavi Q2 di Vistra sono scesi del 5,5% a 4,017 miliardi di dollari e l'utile netto è diminuito a 305 milioni di dollari, ma l'EBITDA rettificato ricorrente è aumentato del 31,0% a 1,767 miliardi di dollari grazie ai prezzi realizzati e agli impianti acquisiti. Vistra ha confermato le previsioni su liquidità ed EBITDA per il 2026. La consegna dei contratti e la conversione continuativa della liquidità rimangono i test oltre un singolo forte trimestre di generazione.
Le previsioni sul titolo VST per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso rialzista dell'energia contrattualizzata: Gli accordi con Meta e AWS, un parco di generazione più solido e la nuova domanda dei data center sostengono un EBITDA duraturo e una valutazione più elevata.
- Il caso ribassista del mercato libero: Curve di energia più deboli, ritardi nei progetti o maggiori esigenze di finanziamento compromettono le prospettive di liquidità prima che i nuovi contratti apportino un contributo significativo.
Questa guida analizza le previsioni sul titolo VST, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato del secondo trimestre di Vistra del 7 agosto, sulla presentazione agli investitori e sui dati di mercato fino al 19 ottobre, oltre a come fare trading sui futures del titolo VST su BingX TradFi con garanzia in USDT.
Le 5 Cose Principali che gli Investitori Vistra Devono Sapere nell'Ottobre 2026
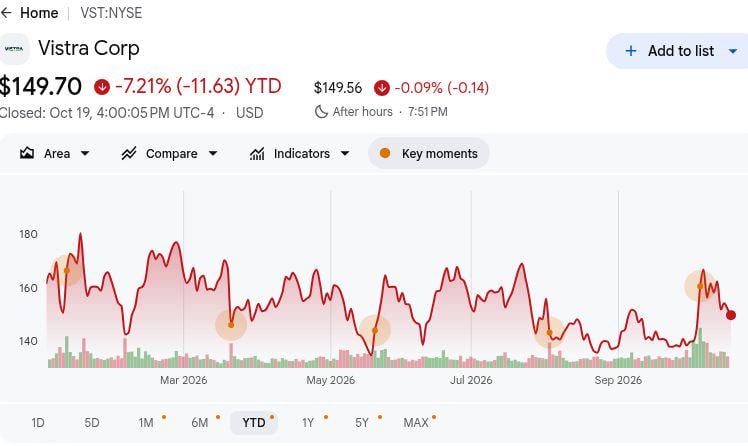
- VST ha chiuso a 149,70 dollari il 19 ottobre, in calo del 7,21% da inizio anno. Il prezzo della sessione conclusa fornisce un riferimento per le previsioni seguenti. Il suo divario rispetto all'obiettivo di ottobre di BMO Capital di 210 dollari evidenzia il potenziale rialzista che gli analisti intravedono, sebbene tale obiettivo dipenda da future previsioni di utili e assunzioni di valutazione.
- I ricavi Q2 sono diminuiti del 5,5% a 4,017 miliardi di dollari. Le vendite sono scese da 4,250 miliardi di dollari dell'anno precedente, mentre l'utile netto è calato di 22 milioni di dollari a 305 milioni. Un EBITDA di generazione più solido ha contrastato con risultati headline più deboli, rendendo i margini energetici realizzati più importanti per valutare le performance operative.
- L'EBITDA rettificato ricorrente è aumentato di 418 milioni di dollari a 1,767 miliardi. L'EBITDA del segmento Est è salito a 642 milioni di dollari da 418 milioni, mentre quello del Texas è aumentato a 311 milioni da 142 milioni. Prezzi dell'energia e della capacità più elevati, insieme a un trimestre completo degli impianti Lotus, hanno sostenuto la crescita, sebbene le condizioni del mercato energetico possano fluttuare.
- Vistra ha confermato le previsioni EBITDA 2026 comprese tra 6,8 e 7,6 miliardi di dollari. Il flusso di cassa libero rettificato ricorrente prima della crescita rimane previsto tra 3,925 e 4,725 miliardi di dollari. Circa il 100% della generazione prevista per il 2026 era coperto al 3 agosto, fornendo visibilità, mentre l'opportunità tra 7,4 e 7,8 miliardi di dollari per il 2027 rimane preliminare piuttosto che una guida formale.
- L'accordo nucleare da 2.609 MW con Meta rafforza le prospettive di crescita a lungo termine di Vistra. Gli accordi ventennali coprono 2.176 MW di produzione esistente e 433 MW di potenziamenti pianificati, con consegne che iniziano a fine 2026. Un impegno condizionale di prestito federale da 4,2 miliardi di dollari annunciato il 5 ottobre potrebbe supportare l'espansione, sebbene i finanziamenti non siano ancora stati ricevuti.
Cos'è Vistra (VST)?
Vistra è una società energetica integrata con sede in Texas che genera e vende elettricità in tutto il territorio degli Stati Uniti. Opera con una capacità di circa 44.000 megawatt da impianti nucleari, a gas naturale, a carbone, solari e di accumulo a batteria, servendo circa cinque milioni di clienti di energia elettrica al dettaglio. Il suo business combina le vendite ricorrenti di energia elettrica al dettaglio con i ricavi della generazione all'ingrosso, consentendo a Vistra di beneficiare sia della domanda dei clienti che della variazione dei prezzi dell'energia. Le principali operazioni si estendono nei mercati elettrici del Texas e degli Stati Uniti orientali, dove i prezzi dell'energia, i pagamenti di capacità e le condizioni meteorologiche influenzano la redditività.
Vistra sta espandendo il suo ruolo nelle infrastrutture AI e data center stipulando accordi di fornitura di energia elettrica a lungo termine con le principali società tecnologiche. I suoi contratti ventennali con Meta coprono 2.609 megawatt di capacità nucleare, inclusi aggiornamenti pianificati fino al 2034, mentre un accordo con AWS supporta la domanda a Comanche Peak. Vistra sta anche sviluppando il progetto infrastrutturale Helix per i data center e portando avanti l'acquisizione di Cogentrix per espandere il suo portafoglio energetico. Queste iniziative posizionano la società per beneficiare della crescente domanda di elettricità per l'AI, con la crescita futura che dipende dalle consegne contrattuali, dagli aggiornamenti nucleari, dall'esecuzione dei progetti e dalla generazione di liquidità.
Panoramica dei Risultati Q2 2026 di Vistra (VST): Forti Margini di Generazione Compensano il Calo dei Ricavi
Vistra ha riportato ricavi Q2 2026 pari a 4,017 miliardi di dollari, in calo del 5,5% su base annua, mentre l'utile netto è sceso a 305 milioni di dollari da 327 milioni. Tuttavia, l'EBITDA rettificato ricorrente è aumentato del 31% a 1,767 miliardi di dollari, trainato da margini di generazione più solidi nelle operazioni Est e Texas. Il management ha confermato la guidance EBITDA rettificato per l'intero anno tra 6,8 e 7,6 miliardi di dollari e le previsioni di flusso di cassa libero rettificato prima della crescita tra 3,925 e 4,725 miliardi di dollari, rafforzando le aspettative di performance operativa e generazione di liquidità più solide.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
4,250 mld$ nell'anno precedente |
4,017 mld$ |
Inferiore. In calo di 233 mln$, pari al 5,5%. |
|
Utile netto Q2 |
327 mln$ nell'anno precedente |
305 mln$ |
Inferiore. In calo di 22 mln$ per le variazioni delle coperture. |
|
EBITDA rettificato Q2 |
1,349 mld$ nell'anno precedente |
1,767 mld$ |
Migliorato. In aumento di 418 mln$, pari al 31,0%. |
|
EBITDA Est Q2 |
418 mln$ nell'anno precedente |
642 mln$ |
Migliorato. In aumento di 224 mln$. |
|
EBITDA Texas Q2 |
142 mln$ nell'anno precedente |
311 mln$ |
Migliorato. In aumento di 169 mln$. |
|
Flusso di cassa operativo H1 |
1,171 mld$ nell'anno precedente |
2,222 mld$ |
Migliorato. In aumento di 1,051 mld$. |
|
Guidance EBITDA rettificato 2026 |
Guidance precedente 6,8–7,6 mld$ |
6,8–7,6 mld$ |
Confermata. Range invariato. |
|
Guidance FCFbG rettificato 2026 |
Guidance precedente 3,925–4,725 mld$ |
3,925–4,725 mld$ |
Confermata. Range invariato. |
- I ricavi sono scesi del 5,5% a 4,017 miliardi di dollari nonostante margini di generazione più solidi. Le vendite sono diminuite di 233 milioni di dollari da 4,250 miliardi, mentre l'EBITDA rettificato ricorrente è aumentato del 31,0%. Prezzi dell'elettricità realizzati più elevati e ricavi da capacità hanno contribuito a compensare le vendite più deboli, evidenziando l'importanza della redditività della generazione.
- L'utile netto è sceso a 305 milioni di dollari a causa di maggiori perdite su derivati. L'utile è diminuito di 22 milioni di dollari da 327 milioni dell'anno precedente, includendo 488 milioni di dollari di ulteriori perdite non realizzate. Questi movimenti contabili possono differire dall'economia effettiva della generazione, rendendo l'EBITDA rettificato importante accanto agli utili riportati.
- L'EBITDA di generazione Est è balzato di 224 milioni di dollari a 642 milioni. Anche l'EBITDA del Texas è aumentato di 169 milioni di dollari a 311 milioni, sostenuto da prezzi dell'energia e della capacità più elevati e dai contributi degli asset Lotus. Entrambe le regioni hanno guidato la crescita degli utili, sebbene i risultati futuri rimangano sensibili ai prezzi dell'energia.
- Il flusso di cassa operativo del primo semestre è aumentato di 1,051 miliardi di dollari a 2,222 miliardi. La generazione di liquidità è cresciuta da 1,171 miliardi di dollari dell'anno precedente, supportando una performance operativa più solida. Le spese per la crescita e gli obblighi di debito rimangono importanti mentre Vistra punta a un flusso di cassa libero rettificato prima della crescita per l'intero anno tra 3,925 e 4,725 miliardi di dollari.
- Vistra ha mantenuto le previsioni EBITDA 2026 tra 6,8 e 7,6 miliardi di dollari. Circa il 100% della generazione prevista per il 2026 e il 94% dei volumi del 2027 erano coperti al 3 agosto, supportando la visibilità degli utili. L'opportunità da 7,4 a 7,8 miliardi di dollari per il 2027 rimane preliminare ed esclude i potenziali contributi di Meta e Cogentrix.
Prospettive di Investimento su Vistra (VST) 2026: Caso Rialzista a 250$ vs. Caso Ribassista a 110$
La valutazione di Vistra dipende dalla capacità dei margini di generazione più solidi e della nuova domanda nucleare contrattualizzata di tradursi in un flusso di cassa libero duraturo. Il libro di coperture del 2026 fornisce una visibilità a breve termine utile, mentre l'avvio graduale di Meta, i potenziamenti pianificati, l'esposizione al mercato libero e le scelte di finanziamento lasciano il ritmo del rialzo meno certo. I seguenti range sono scenari editoriali, non obiettivi di prezzo di Wall Street.
Il Caso Rialzista: La Domanda Nucleare Contrattualizzata Spinge VST verso 250$
Il caso rialzista presuppone che Vistra mantenga forti margini di generazione Est e Texas mentre le consegne nucleari legate a Meta iniziano a fine 2026. Ulteriori accordi di fornitura energetica ai data center e un'acquisizione di Cogentrix di successo potrebbero rafforzare gli utili, mentre il proposto prestito federale potrebbe contribuire a finanziare gli aggiornamenti della capacità nucleare. Una forte generazione di liquidità supporterebbe anche il proseguimento dei riacquisti per gli azionisti.
Un movimento verso 250$ richiederebbe a Vistra di rispettare la guidance EBITDA rettificato 2026 tra 6,8 e 7,6 miliardi di dollari e di dimostrare una maggiore visibilità dei ricavi contrattualizzati per il 2027. I progressi nei potenziamenti nucleari da 433 MW, gli ulteriori accordi di fornitura energetica e un flusso di cassa libero sostenuto supporterebbero una valutazione più elevata.
Il Caso Base: La Generazione Costante di Liquidità Mantiene VST tra 155$ e 195$
Il caso base presuppone che il parco di generazione di Vistra e le coperture esistenti supportino le previsioni 2026 del management, mentre i nuovi contratti nucleari contribuiscono gradualmente. Utili di generazione più solidi forniscono stabilità, sebbene le fluttuazioni del mercato energetico all'ingrosso e la contabilità dei derivati possano creare risultati trimestrali irregolari. Le acquisizioni e le spese per infrastrutture potrebbero anche limitare la liquidità disponibile per i riacquisti.
VST potrebbe scambiare tra 155$ e 195$ se l'EBITDA rettificato rimane nel range tra 6,8 e 7,6 miliardi di dollari e il flusso di cassa libero rettificato prima della crescita raggiunge tra 3,925 e 4,725 miliardi di dollari. La continua esecuzione operativa supporterebbe il range, mentre risultati di novembre più deboli o ritardi nelle consegne dei contratti potrebbero esercitare pressione sulle prospettive.
Il Caso Ribassista: Prezzi dell'Energia più Deboli Spingono VST verso 110$
Il caso ribassista presuppone che il calo dei prezzi dell'elettricità all'ingrosso riduca il valore della futura generazione non coperta di Vistra. Ritardi negli aggiornamenti nucleari, finanziamenti meno favorevoli o costi di acquisizione più elevati potrebbero anche esercitare pressione sul flusso di cassa. Questi contrattempi indebolirebbero il contributo atteso dalla crescente domanda di elettricità per i data center.
Un movimento verso 110$ diventerebbe più probabile se l'EBITDA rettificato scendesse al di sotto del livello minimo di guidance 2026 di 6,8 miliardi di dollari, i prezzi energetici del 2027 si deteriorassero, o le tappe nucleari legate a Meta slittassero. Aspettative di flusso di cassa più basse e rendimenti di progetto più deboli potrebbero innescare una compressione della valutazione nonostante la capacità di generazione esistente di Vistra.
Previsioni sul Prezzo del Titolo VST per il 2026 degli Analisti di Wall Street
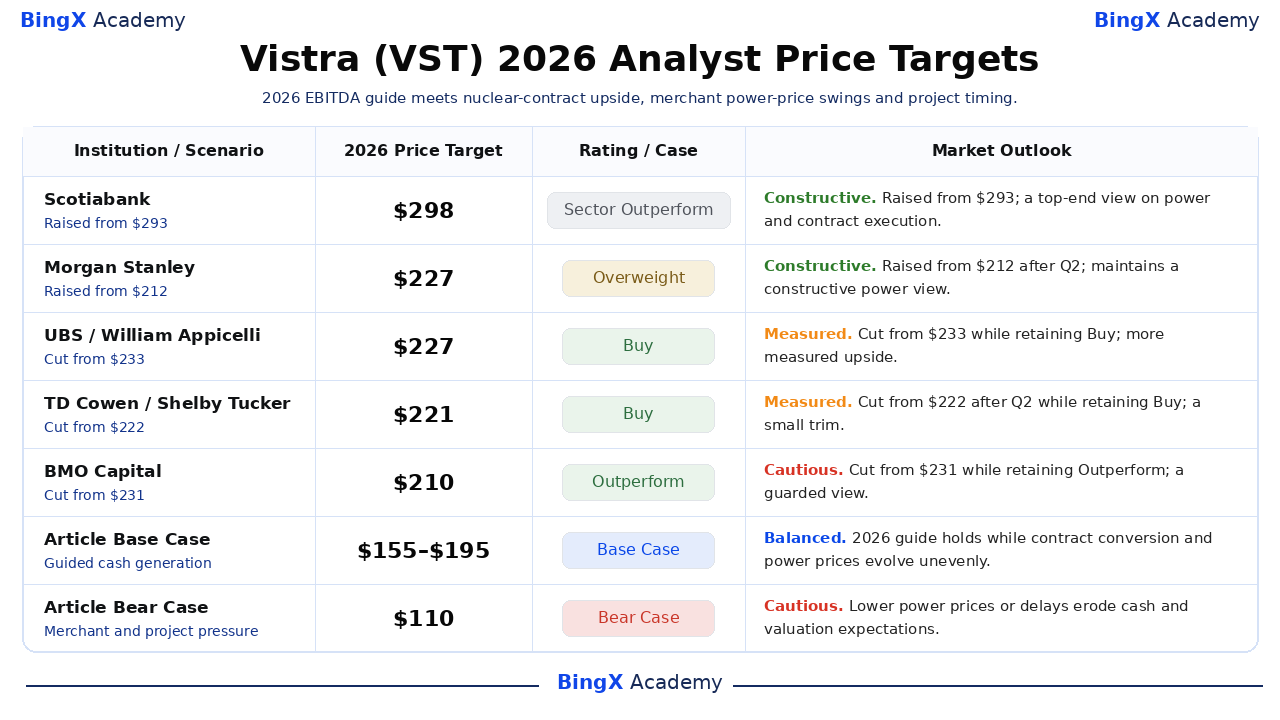
Cinque azioni degli analisti nominate e datate forniscono punti di riferimento esterni, non una previsione concordata. L'obiettivo di 298$ di Scotiabank di luglio è ben al di sopra dell'obiettivo di ottobre di BMO Capital di 210$, ed entrambi rimangono al di sopra della chiusura di VST del 19 ottobre a 149,70$. I loro rating e le revisioni riflettono diverse assunzioni sui ricavi nucleari contrattualizzati, i prezzi dell'energia nel mercato libero e l'esecuzione. Le ultime due righe sono scenari editoriali di questo articolo, tenuti separati dalla ricerca effettiva dei broker.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Scotiabank / Andrew Weisel |
$298 |
Sector Outperform |
Costruttivo. 2026-07-15: Alzato da $293 mantenendo Sector Outperform; l'obiettivo più alto selezionato richiede una forte esecuzione. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Overweight |
Costruttivo. 2026-08-21: Alzato da $212 mantenendo Overweight dopo i risultati del secondo trimestre. |
|
UBS / William Appicelli |
$227 |
Buy |
Misurato. 2026-07-28: Ridotto da $233 mantenendo Buy, moderando le assunzioni di rialzo a breve termine. |
|
TD Cowen / Shelby Tucker |
$221 |
Buy |
Misurato. 2026-08-19: Ridotto da $222 mantenendo Buy; la riduzione di un dollaro lascia un rating costruttivo. |
|
BMO Capital / James Thalacker |
$210 |
Outperform |
Cauto. 2026-10-05: Ridotto da $231 mantenendo Outperform, mostrando una visione di ottobre più prudente. |
|
Caso Base dell'Articolo |
$155 a $195 |
Caso Base |
Bilanciato. La guidance regge mentre i contratti contribuiscono gradualmente e la conversione della liquidità supporta i riacquisti. |
|
Caso Ribassista dell'Articolo |
$110 |
Caso Ribassista |
Cauto. Prezzi dell'energia più deboli e ritardi nei progetti esercitano pressione sulla generazione di liquidità e sulla valutazione. |
Come Fare Trading sul Titolo Vistra (VST) su BingX
Fai trading sui contratti nucleari, i margini di generazione e le prospettive di generazione di liquidità di Vistra utilizzando BingX TradFi e gli strumenti BingX AI. Poiché VST può reagire bruscamente a utili, movimenti del mercato energetico e tappe dei progetti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
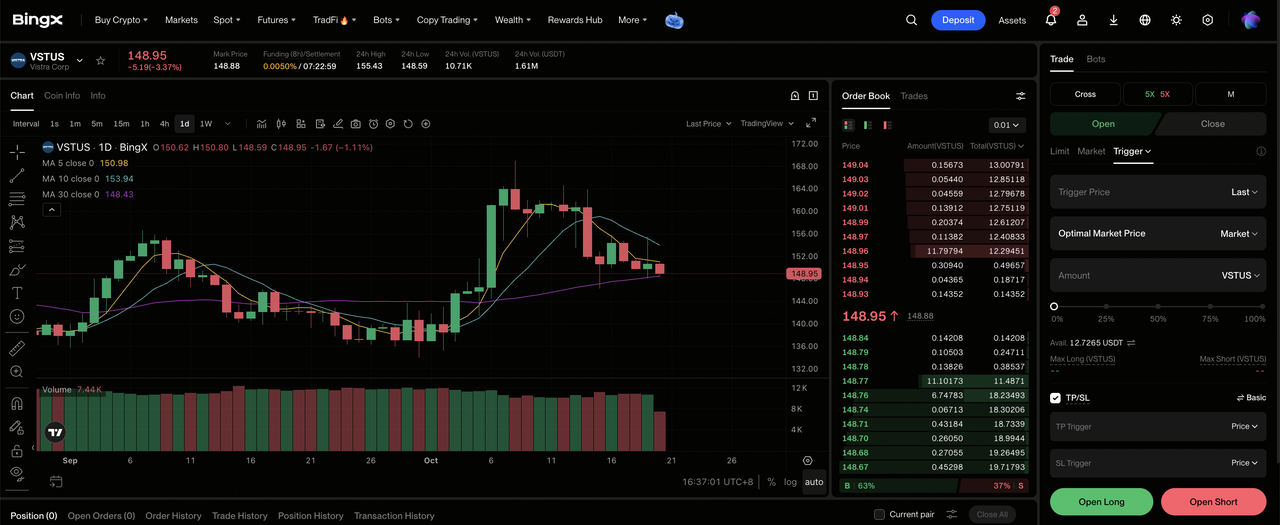
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Vistra (VST). Cerca e seleziona il contratto futures perpetui VSTUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti un flusso di cassa di generazione più solido e consegne nucleari contrattualizzate. Seleziona Apri Short se ti aspetti prezzi dell'energia più bassi o ritardi nelle tappe dei progetti.
Passo 4: Seleziona la leva finanziaria e la modalità di margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. VST è sceso del 7,21% da inizio anno fino al 19 ottobre, quindi una leva conservativa e un dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la posizione. VST può reagire rapidamente ai risultati di novembre, agli aggiornamenti dei PPA e alle variazioni dei prezzi dell'energia all'ingrosso.
I 5 Principali Rischi da Monitorare per gli Investitori Vistra nel 2026
I forti utili di generazione, la produzione energetica coperta e le crescenti opportunità nucleari di Vistra supportano le prospettive di crescita. Tuttavia, i prezzi dell'elettricità, l'esecuzione dei progetti, le condizioni di finanziamento e l'allocazione del capitale rimangono fattori importanti che determinano quanta parte di quella crescita si traduce in flusso di cassa e rendimenti per gli azionisti.
- Prezzi dell'energia più bassi potrebbero indebolire i guadagni futuri. Circa il 72% della generazione prevista per il 2028 era coperto al 3 agosto, lasciando una maggiore esposizione al prezzo di mercato rispetto al 2026. Un calo sostenuto dei prezzi dell'energia in ERCOT o PJM potrebbe ridurre il flusso di cassa futuro e esercitare pressione sulla valutazione di VST.
- I ritardi nell'espansione nucleare potrebbero posticipare i ricavi contrattualizzati. Gli accordi con Meta includono 433 MW di aggiornamenti di capacità pianificati fino al 2034. Ritardi nella costruzione, nelle licenze o nelle apparecchiature potrebbero posticipare le consegne e il relativo flusso di cassa.
- Il finanziamento condizionale potrebbe aumentare i costi del progetto. L'impegno di prestito del Dipartimento dell'Energia da 4,2 miliardi di dollari rimane soggetto a condizioni tecniche, legali, ambientali e finanziarie. Un ritardo nel finanziamento potrebbe aumentare il costo degli aggiornamenti nucleari.
- Gli investimenti per la crescita potrebbero limitare i riacquisti per gli azionisti. La pendente acquisizione di Cogentrix e l'impegno di Helix fino a 1 miliardo di dollari richiedono capitale. I costi di integrazione e gli obblighi di debito potrebbero competere con l'autorizzazione di riacquisto residua di circa 1,2 miliardi di dollari.
- La volatilità dei derivati potrebbe complicare la visibilità degli utili. L'utile netto Q2 è sceso di 22 milioni di dollari nonostante un aumento dell'EBITDA rettificato di 418 milioni, in parte a causa di 488 milioni di dollari di ulteriori perdite su derivati non realizzate. Liquidazioni sfavorevoli delle coperture potrebbero influenzare gli utili e la liquidità.
Considerazioni Finali: Dovresti Investire in Vistra nel 2026?
Vistra dispone di asset di generazione reali, un'ampia base di clienti al dettaglio e accordi nucleari a lungo termine firmati piuttosto che solo un futuro pipeline di progetti. L'EBITDA rettificato ricorrente del secondo trimestre è aumentato del 31,0% e il management ha mantenuto un range 2026 tra 6,8 e 7,6 miliardi di dollari anche mentre l'utile netto GAAP si è indebolito. La chiusura del titolo a 149,70$ il 19 ottobre riflette un mercato che sta ancora valutando quanto di quella solidità operativa si convertirà in flusso di cassa libero sostenuto.
Il caso rialzista a 250$ richiede una maggiore conversione dei contratti e una continua economia del mercato energetico; il caso ribassista a 110$ presuppone prezzi nel mercato libero più deboli e un'esecuzione nucleare più lenta. Tra questi, il range base tra 155$ e 195$ dipende dalla guidance sulla liquidità confermata e dai progressi misurati del progetto. Gli investitori che cercano prove più concrete possono monitorare l'aggiornamento degli utili del 6 novembre programmato, le variazioni nelle coperture del 2027 e le tappe concrete per le consegne a Meta e la transazione Cogentrix.
Avviso sul Rischio: Il trading e l'investimento in titoli azionari come VST comportano un elevato rischio di perdita di capitale. I prezzi dell'energia all'ingrosso, le variazioni dei derivati, i tempi dei progetti nucleari, il finanziamento e la leva finanziaria possono cambiare rapidamente i risultati. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Energetici AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e lo Sviluppo Energetico per l'AI
- I Migliori Titoli AI Data Center da Acquistare nel 2026: Cloud, Server e Infrastrutture di Calcolo AI
- Previsione del Prezzo di Bloom Energy (BE) 2026: L'Energia per i Data Center AI può Spingere BE verso 350$?
- Previsione del Prezzo di Oklo (OKLO) 2026: Le Tappe Nucleari Possono Spingere OKLO verso 100$?
- Previsione del Prezzo di NuScale Power (SMR) 2026: La Conversione dei Progetti Può Spingere SMR verso 20$?
