

Quantinuum (QNT) è una società di quantum computing full-stack che sviluppa hardware con ioni intrappolati, software operativo, prodotti di cybersicurezza e strumenti applicativi. Helios fornisce l'attuale piattaforma hardware commerciale, mentre Nexus, TKET, InQuanto e Quantum Origin estendono il business all'accesso degli sviluppatori, chimica e crittografia. Questa ampiezza crea diverse rotte verso i ricavi, anche se la valutazione rimane sensibile ai tempi dei contratti, alle milestone tecniche e al costo di costruzione di sistemi fault-tolerant.
L'ultimo trimestre ha mostrato un'attività commerciale più veloce da una base piccola. I ricavi Q2 di Quantinuum sono aumentati del 279% a 8 milioni di dollari e le prenotazioni hanno raggiunto 81 milioni di dollari entro giugno, spingendo il management a stabilire una guidance sui ricavi per il 2026 di 28-32 milioni di dollari e successivamente alzare le aspettative di prenotazioni ad almeno 120 milioni di dollari. L'EBITDA rettificato ha comunque registrato una perdita di 68 milioni di dollari, lasciando la velocità di commercializzazione e la disciplina di spesa al centro del caso di investimento.
Le previsioni per il titolo QNT per il 2026 ora si concentrano su due punti di vista contrastanti:
- Il caso della commercializzazione fault-tolerant: Il deployment di Oracle, prenotazioni più forti e le continue prestazioni di Helios potrebbero validare la piattaforma full-stack e avvicinare i futuri ricavi di Sol e Apollo.
- Il caso dell'esecuzione di lunga durata: conversione disomogenea dei contratti, clienti concentrati e spese di ricerca persistenti potrebbero mantenere le perdite molto al di sopra dei ricavi e comprimere la valutazione post-IPO.
Questa guida scompone le previsioni per il titolo QNT, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 2026 dell'11 agosto di Quantinuum, il filing trimestrale e i dati di mercato fino al 15 settembre, più come fare trading sui futures del titolo QNT su BingX TradFi con collaterale USDT.
Top 5 Cose che gli Investitori di Quantinuum Dovrebbero Sapere a Settembre 2026
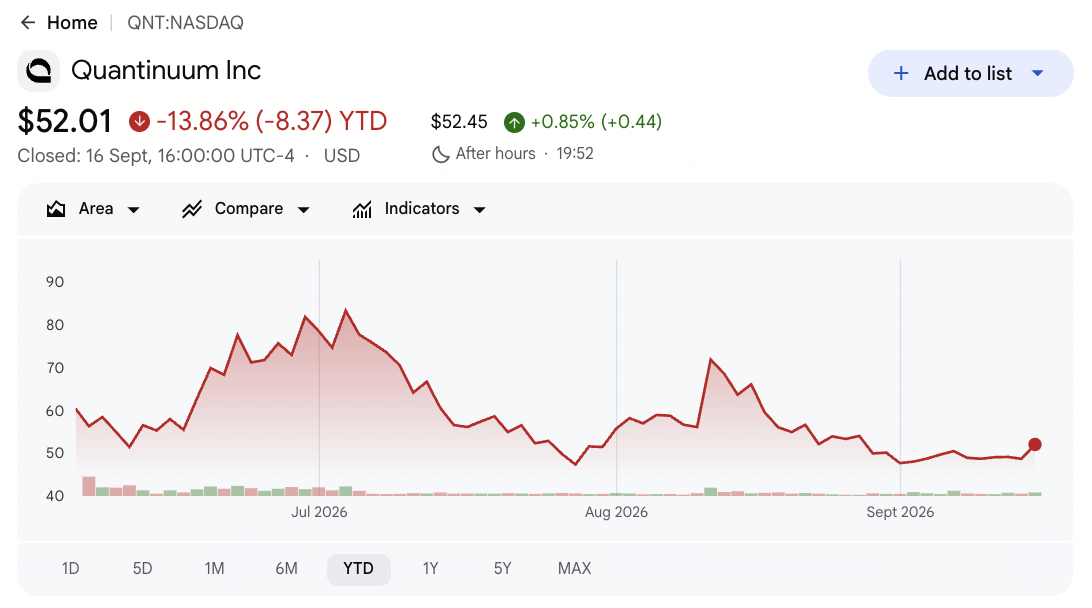
- QNT ha chiuso a 48,63 dollari, il 18,95% sotto il suo prezzo IPO di 60 dollari: Le azioni sono rimaste anche il 44% sotto il massimo di luglio di 86,79 dollari, mostrando quanto rapidamente l'entusiasmo per le milestone quantistiche possa invertirsi quando i tempi di commercializzazione entrano in focus.
- I ricavi Q2 sono aumentati del 279% a 8 milioni di dollari: Le vendite sono aumentate da 2,1 milioni di dollari di un anno fa e hanno leggermente superato le aspettative pubblicate. La crescita è forte, anche se i ricavi trimestrali coprono ancora solo una piccola parte del risultato EBITDA rettificato negativo di 68 milioni di dollari.
- Le aspettative di prenotazioni sono aumentate ad almeno 120 milioni di dollari: Quantinuum aveva 81 milioni di dollari prenotati entro giugno prima che l'accordo Oracle Helios migliorasse la visibilità. Il divario rispetto alle prospettive di ricavi annuali di 28-32 milioni di dollari mostra che la conversione dei contratti richiederà più periodi.
- Liquidità e investimenti a breve termine hanno raggiunto 2,1 miliardi di dollari: L'IPO di giugno ha raccolto 1,68 miliardi di dollari attraverso la vendita di 28 milioni di azioni a 60 dollari. La maggiore runway supporta lo sviluppo di Sol per il 2027 e Apollo per il 2029, anche se la disciplina di spesa rimane importante mentre le perdite restano elevate.
- Un premio R&D CHIPS da 100 milioni di dollari supporta la roadmap di produzione: L'accordo di settembre aggiunge supporto federale insieme a GlobalFoundries e Monarch Quantum. Il finanziamento riduce parte del carico di sviluppo, anche se il progresso tecnico deve ancora convertirsi in sistemi commerciali ripetibili e ricavi dei clienti.
Cos'è Quantinuum (QNT)?
Quantinuum è una società di quantum computing integrata formata nel 2021 da Honeywell Quantum Solutions e Cambridge Quantum. L'azienda costruisce computer quantistici a ioni intrappolati e vende l'accesso attraverso servizi cloud, sistemi diretti e contratti di sviluppo. Il suo portafoglio software include TKET per l'ottimizzazione dei circuiti, InQuanto per la chimica computazionale, Nexus per lo sviluppo di applicazioni gestite e Quantum Origin per la generazione di chiavi crittografiche. I ricavi provengono dall'accesso hardware, servizi, software e contratti di ricerca attraverso mercati governativi, industriali, finanziari e scientifici.
La strategia a lungo termine combina migliori prestazioni di qubit logici con una distribuzione enterprise più ampia. Oracle prevede di implementare il sistema Helios di Quantinuum attraverso Oracle Cloud Infrastructure, fornendo ai clienti enterprise un percorso cloud diretto al suo hardware quantistico, mentre HPE sta integrando i sistemi Quantinuum con ambienti di high-performance computing per workload ibridi quantistico-classici. BMW ha anche esteso una collaborazione pluriennale nelle scienze dei materiali. Quantinuum lavora con NVIDIA sulla ricerca quantum-AI, Quanta Computer sulla futura produzione di sistemi e il Dipartimento del Commercio degli Stati Uniti sulla capacità della catena di approvvigionamento domestica. Queste relazioni supportano la roadmap da Helios a Sol nel 2027 e Apollo nel 2029.
Leggi di più: Top 10 Titoli di Quantum Computing da Seguire nel 2026: Aziende che Guidano la Computazione di Nuova Generazione
Panoramica Utili Q2 2026 di Quantinuum (QNT): Crescita dei Ricavi, Prenotazioni e Roadmap Quantistica
Quantinuum ha riportato ricavi Q2 di 8 milioni di dollari, in aumento del 279% da 2,1 milioni di dollari di un anno fa, e una perdita per azione rettificata di 0,28 dollari che ha eguagliato le aspettative pubblicate. La perdita netta GAAP si è ampliata a 597 milioni di dollari, la perdita EBITDA rettificata ha raggiunto 68 milioni di dollari e il margine lordo rettificato si è mantenuto al 62%. Il management ha stabilito una guidance sui ricavi per il 2026 di 28-32 milioni di dollari, poi ha alzato le aspettative di prenotazioni ad almeno 120 milioni di dollari dopo l'accordo Oracle, separando l'interesse commerciale più veloce dall'investimento pesante continuato.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
2,1M$ un anno fa |
8,0M$ |
Cresciuto. Su del 279% anno su anno e leggermente sopra le aspettative pubblicate. |
|
Perdita netta per azione rettificata Q2 |
0,28$ perdita consensus |
0,28$ perdita |
Raggiunto. La perdita rettificata ha eguagliato le aspettative pubblicate. |
|
Perdita netta GAAP Q2 |
57M$ perdita un anno fa |
597M$ perdita |
Ampliata. Compensazione azionaria relativa all'IPO e rivalutazione dei warrant hanno guidato gran parte dell'aumento. |
|
EBITDA rettificato Q2 |
43M$ perdita un anno fa |
68M$ perdita |
Ampliata. L'investimento in R&D e commercializzazione è rimasto ben al di sopra dei ricavi. |
|
Margine lordo GAAP Q2 |
Negativo 91,4% un anno fa |
Negativo 64,4% |
Migliorato. Il margine è aumentato di 27 punti percentuali. |
|
Margine lordo rettificato Q2 |
62,6% un anno fa |
62,00% |
Stabile. Giù solo di 60 punti base nonostante i tempi dei contratti. |
|
Liquidità e investimenti a breve termine |
N/A |
2,1M$ |
Espansa. L'IPO da 1,68M$ ha fornito runway per la roadmap hardware. |
|
Prospettive ricavi FY2026 |
Prospettive implicite precedenti inferiori |
28M$-32M$ |
Alzate. La prima guidance formale di società pubblica si centra su 30M$. |
|
Prospettive prenotazioni FY2026 |
81M$ prenotati al 30 giugno |
Almeno 120M$ |
Alzate. L'accordo Oracle Helios ha migliorato la visibilità commerciale. |
- I ricavi di 8 milioni di dollari sono cresciuti del 279% da 2,1 milioni di dollari: Il trimestre ha mostrato che l'accesso ai sistemi, i servizi e l'attività dell'ecosistema stanno iniziando a convertirsi in vendite. La base piccola rende ancora importanti i singoli contratti per i confronti trimestrali.
- La perdita rettificata di 0,28 dollari per azione ha eguagliato le aspettative: Questo fornisce una visione operativa più pulita rispetto alla perdita GAAP di 1,93 dollari attribuibile ai detentori di Classe A. I ricavi devono ancora crescere più velocemente della spesa per ricerca e commercializzazione.
- Il margine lordo GAAP è migliorato di 27 punti percentuali al negativo 64,4%: Il margine lordo rettificato è rimasto al 62%, giù solo di 60 punti base. Il divario riflette grandi effetti di compensazione azionaria e ammortamento legati all'IPO e alla base hardware.
- La perdita EBITDA rettificata si è ampliata a 68 milioni di dollari da 43 milioni di dollari: La spesa ha supportato le prestazioni di Helios, la validazione di Sol e la prototipazione di Apollo. La crescita dei ricavi deve accelerare significativamente prima che questi investimenti si traducano in leva operativa.
- La guidance sui ricavi annuali ha raggiunto 28-32 milioni di dollari: Il punto medio di 30 milioni di dollari rimane ben al di sotto della successiva aspettativa di prenotazioni di 120 milioni di dollari perché il lavoro prenotato si converte nel tempo. Il deployment di Oracle e l'adozione più ampia di Nexus devono ancora trasformare il backlog in ricavi riconosciuti.
Prospettive di Investimento 2026 per Quantinuum (QNT): Caso Rialzista 155$ vs Caso Ribassista 35$
Le prospettive 2026 di QNT dipendono dal fatto che le prenotazioni commerciali e le milestone tecniche possano restringere il divario tra un valore di mercato di oltre 12 miliardi di dollari e 28-32 milioni di dollari di ricavi annuali attesi. Oracle, il premio CHIPS da 100 milioni di dollari e la fedeltà logica quasi a cinque nove supportano il caso strategico. La perdita EBITDA rettificata trimestrale di 68 milioni di dollari e la dipendenza da un numero limitato di grandi contratti mantengono la valutazione altamente sensibile all'esecuzione.
Il Caso Rialzista: Un'Adozione Quantistica Più Forte Spinge QNT Verso 155$
Il Caso Rialzista assume che il deployment Oracle Helios produca ricavi visibili, le prenotazioni superino il piano di 120 milioni di dollari e l'adozione di Nexus si espanda oltre le 180 organizzazioni. La fedeltà logica quasi a cinque nove, la validazione di Sol e il supporto di produzione federale rafforzano la fiducia nella capacità di Quantinuum di scalare sistemi a ioni intrappolati affidabili.
Un movimento verso 155$ richiederebbe più grandi contratti commerciali, conversione chiara delle prenotazioni e progresso continuo verso i programmi Sol 2027 e Apollo 2029. Un margine lordo rettificato vicino al 62% e perdite che crescono più lentamente dei ricavi rafforzerebbero il caso.
Il Caso Base: Progresso Commerciale Costante Mantiene QNT Tra 80$ e 105$
Il Caso Base assume che i ricavi 2026 atterrino all'interno del range di 28-32 milioni di dollari e che le relazioni Oracle, HPE e Quanta avanzino senza accelerare bruscamente i ricavi riconosciuti. La posizione di liquidità di 2,1 miliardi di dollari supporta lo sviluppo, anche se l'EBITDA rettificato rimane profondamente negativo mentre Sol e Apollo assorbono investimenti.
QNT potrebbe negoziare principalmente tra 80$ e 105$ sotto queste condizioni. Prenotazioni sopra i 120 milioni di dollari, milestone tecniche stabili e diversificazione più ampia dei clienti supporterebbero il range. Ritardi nei contratti, margini rettificati più deboli o maggiore uso di liquidità limiterebbero la parte superiore.
Il Caso Ribassista: Adozione Più Lenta dei Clienti Spinge QNT Verso 35$
Il Caso Ribassista assume che il deployment enterprise rimanga sperimentale e che i ricavi dei contratti arrivino più tardi del previsto. Pochi grandi clienti continuano a dominare le vendite, le perdite EBITDA rettificate rimangono vicine al ritmo Q2 e le milestone tecniche richiedono più capitale prima che i sistemi fault-tolerant supportino workload ampi.
Un movimento verso 35$ diventerebbe più probabile se i ricavi annuali mancano i 28 milioni di dollari, le prenotazioni si convertono lentamente o Sol scivola oltre il 2027. La pressione di vendita post-IPO e un multiplo di valutazione inferiore per le società quantistiche non redditizie aggiungerebbero ulteriore pressione.
Previsioni Prezzo Titolo QNT per il 2026 degli Analisti di Wall Street
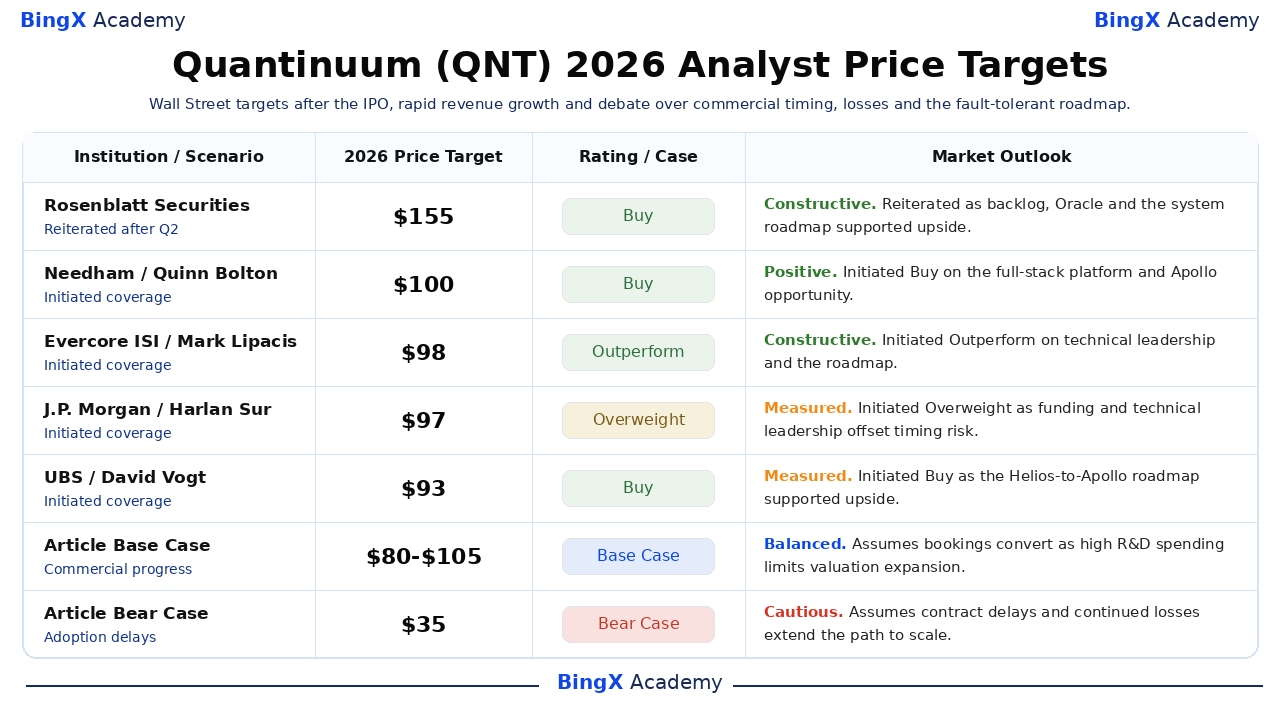
Queste azioni degli analisti datate spaziano da 93$ a 155$ e riflettono diverse assunzioni sulla leadership tecnica, velocità di commercializzazione e roadmap Helios-to-Apollo. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe Base e Bear finali sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Rosenblatt Securities / John McPeake |
155$ |
Buy |
Costruttivo. 19 agosto: riconfermato mentre backlog commerciale, Oracle e roadmap di sistema supportavano l'upside. |
|
Needham / Quinn Bolton |
100$ |
Buy |
Positivo. 29 giugno: iniziato Buy sulla piattaforma full-stack e opportunità Apollo a lungo termine. |
|
Evercore ISI / Mark Lipacis |
98$ |
Outperform |
Costruttivo. 29 giugno: iniziato Outperform sulla leadership tecnica e roadmap fault-tolerant credibile. |
|
J.P. Morgan / Harlan Sur |
97$ |
Overweight |
Misurato. 29 giugno: iniziato mentre finanziamento e leadership tecnologica compensavano il rischio di commercializzazione. |
|
UBS / David Vogt |
93$ |
Buy |
Misurato. 29 giugno: iniziato Buy mentre la roadmap Helios-to-Apollo supportava l'upside. |
|
Caso Base dell'Articolo |
80$-105$ |
Caso Base |
Equilibrato. Assume che le prenotazioni si convertano mentre l'alta spesa R&D limita l'espansione della valutazione. |
|
Caso Ribassista dell'Articolo |
35$ |
Caso Ribassista |
Cauto. Assume ritardi nei contratti e perdite continue estendono il percorso verso la scala. |
Come Fare Trading sul Titolo Quantinuum (QNT) su BingX
Fai trading sul deployment Helios di Quantinuum, crescita delle prenotazioni e roadmap fault-tolerant usando BingX TradFi e strumenti BingX AI. Poiché QNT può reagire bruscamente alle milestone tecniche, premi governativi e tempi dei contratti, i trader dovrebbero definire il catalizzatore e i limiti di rischio prima di entrare in una posizione.
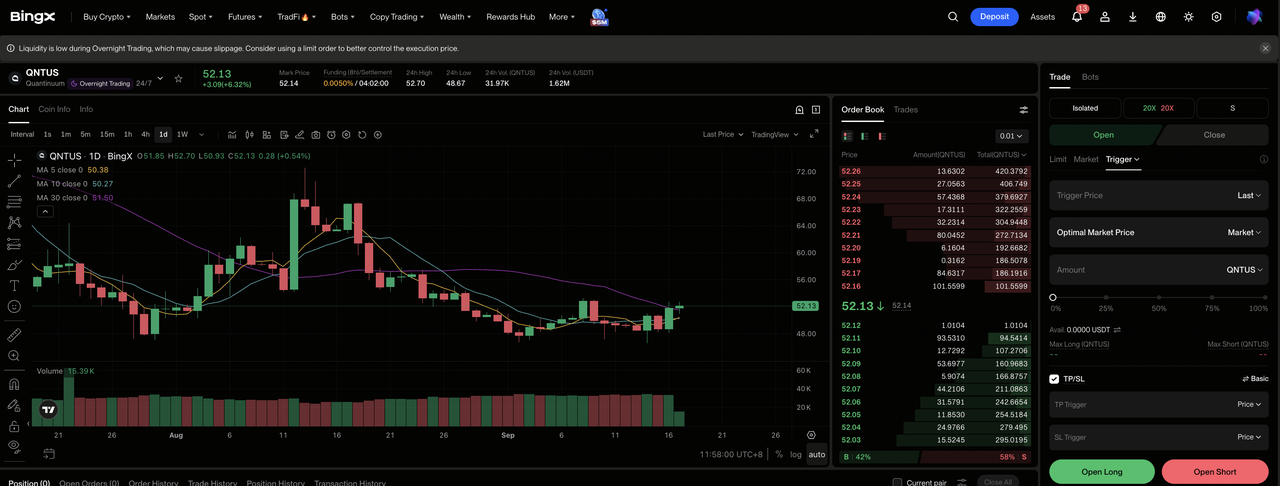
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard di BingX.
Passo 2: Seleziona Quantinuum (QNT). Cerca e seleziona il contratto futures perpetui QNT-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le prenotazioni si convertono e le milestone tecniche rimangono in programma. Seleziona Apri Short se i ritardi nell'adozione o perdite più ampie indeboliscono la valutazione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. QNT ha chiuso il 18,95% sotto il suo prezzo IPO di 60$, mostrando perché leva conservativa e sizing chiaro sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. QNT può muoversi rapidamente intorno ai benchmark di sistema, prenotazioni, guidance e finanziamenti federali.
Top 5 Rischi da Guardare per gli Investitori di Quantinuum nel 2026
La valutazione di Quantinuum dipende dall'adozione commerciale, esecuzione tecnica, spesa e offerta post-IPO. Questi rischi possono influenzare i tempi dei ricavi, uso di liquidità e valore per azione.
- Le prenotazioni potrebbero convertirsi più lentamente del previsto: Le prospettive di prenotazioni di 120 milioni di dollari sono ben al di sopra del punto medio dei ricavi di 30 milioni di dollari perché i contratti si convertono su più periodi. I ritardi potrebbero mantenere i ricavi piccoli relativi alla base di costo e ridurre il valore assegnato al backlog.
- Grandi perdite potrebbero ridurre la runway di liquidità: La perdita EBITDA rettificata Q2 ha raggiunto 68 milioni di dollari nonostante il bilancio di liquidità di 2,1 miliardi di dollari. Programmi di sviluppo Sol e Apollo più lunghi aumenterebbero l'uso di liquidità prima della commercializzazione più ampia.
- La concentrazione dei clienti può rendere i ricavi irregolari: RIKEN ha rappresentato circa il 60% dei ricavi 2025. Oracle migliora la diversificazione, anche se milestone di accettazione ritardate o programmi governativi potrebbero ancora influenzare materialmente la crescita trimestrale.
- La roadmap fault-tolerant potrebbe slittare: Sol è pianificato per il 2027 e Apollo per il 2029. Ritardi hardware, correzione errori o produzione rimanderebbero la capacità commerciale e indebolirebbero la fiducia nella roadmap.
- L'offerta di azioni post-IPO potrebbe pressare la valutazione: QNT è già caduto sotto il suo prezzo IPO di 60$ dopo aver raggiunto 86,79$. Scadenze lock-up, compensazione azionaria o un selloff quantistico più ampio potrebbero comprimere il multiplo anche se le milestone tecniche rimangono intatte.
Pensieri Finali: Dovresti Investire in Quantinuum nel 2026?
Quantinuum ha una piattaforma full-stack differenziata, progresso di fedeltà logica misurabile e più di 2,1 miliardi di dollari di liquidità. I ricavi sono aumentati del 279%, Oracle aggiunge un importante canale di distribuzione e il premio CHIPS da 100 milioni di dollari supporta la produzione domestica. La base commerciale rimane piccola, tuttavia, e una perdita EBITDA rettificata di 68 milioni di dollari rende il percorso dal successo tecnico al flusso di cassa duraturo la questione decisiva.
Il Caso Rialzista richiede conversione più veloce delle prenotazioni e consegna puntuale del sistema per supportare 155$. Il Caso Ribassista riflette ritardi nei contratti, perdite continue e una valutazione inferiore che potrebbe tirare QNT verso 35$. I trader conservativi potrebbero aspettare ricavi più ampi dei clienti, economia Oracle più chiara ed evidenza che la crescita annuale sta restringendo il divario perdita-ricavi.
Promemoria di Rischio: Il trading e l'investimento in azioni come QNT comporta un alto rischio di perdita di capitale. Battute d'arresto nello sviluppo quantistico, ritardi nei contratti, concentrazione dei clienti, consumo di liquidità, diluzione e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Top 10 Titoli di Quantum Computing da Seguire nel 2026: Aziende che Guidano la Computazione di Nuova Generazione
- Top Titoli High-Performance Computing (HPC) da Seguire nel 2026: Leader del Mercato Computazione Accelerata
- Prospettive del Titolo Oracle (ORCL) per il 2026: Può l'Infrastruttura Cloud AI Riportare ORCL ai Suoi Massimi?
- Previsione Prezzo HPE 2026: Può la Crescita AI e Networking Spingere HPE Verso 90$?
- Previsione Prezzo IonQ (IONQ) 2026: Può la Crescita Quantistica Full-Stack Spingere IONQ Verso 65$?
