
Okta (OKTA) fornisce software di gestione dell'identità e degli accessi basato su cloud per dipendenti, clienti, macchine e agenti AI. Le sue piattaforme Workforce Identity e Customer Identity gestiscono autenticazione, autorizzazione, governance e accesso privilegiato attraverso le applicazioni aziendali. Questa posizione indipendente offre a Okta esposizione alla crescente spesa per la sicurezza, sebbene il titolo rimanga sensibile alla concorrenza, ai tempi dei contratti aziendali e alla valutazione che gli investitori assegnano alla futura domanda di agenti AI.
L'ultimo trimestre ha rafforzato il caso operativo. I ricavi del Q2 dell'anno fiscale 2027 di Okta hanno raggiunto $805 milioni, in crescita dell'11% su base annua, gli obblighi di performance rimanenti attuali sono aumentati del 14% a $2,585 miliardi e il flusso di cassa libero è aumentato del 40% a $227 milioni. La questione dell'investimento è se i nuovi prodotti di governance, accesso privilegiato e agenti AI possano mantenere la crescita contrattualizzata al di sopra dei ricavi riportati mentre il core business diventa più grande.
La previsione del titolo OKTA per il 2026 ora si concentra su due visioni competitive:
- Il caso della piattaforma di identità e agenti AI: una crescita più rapida dei cRPO, un'adozione più ampia dei nuovi prodotti di sicurezza e la leva operativa potrebbero estendere l'espansione a doppia cifra mentre le aziende proteggono le identità umane e AI.
- Il caso della concorrenza e normalizzazione della crescita: i rivali della piattaforma potrebbero rallentare le prenotazioni prima che i ricavi degli agenti AI diventino materiali, riducendo le aspettative di crescita e il multiplo software assegnato a Okta.
Questa guida analizza la previsione del titolo OKTA, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili del Q2 dell'anno fiscale 2027 del 26 agosto di Okta, sul deposito trimestrale e sui dati di mercato fino al 18 settembre, oltre a come negoziare i futures del titolo OKTA su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Okta Devono Sapere a Settembre 2026
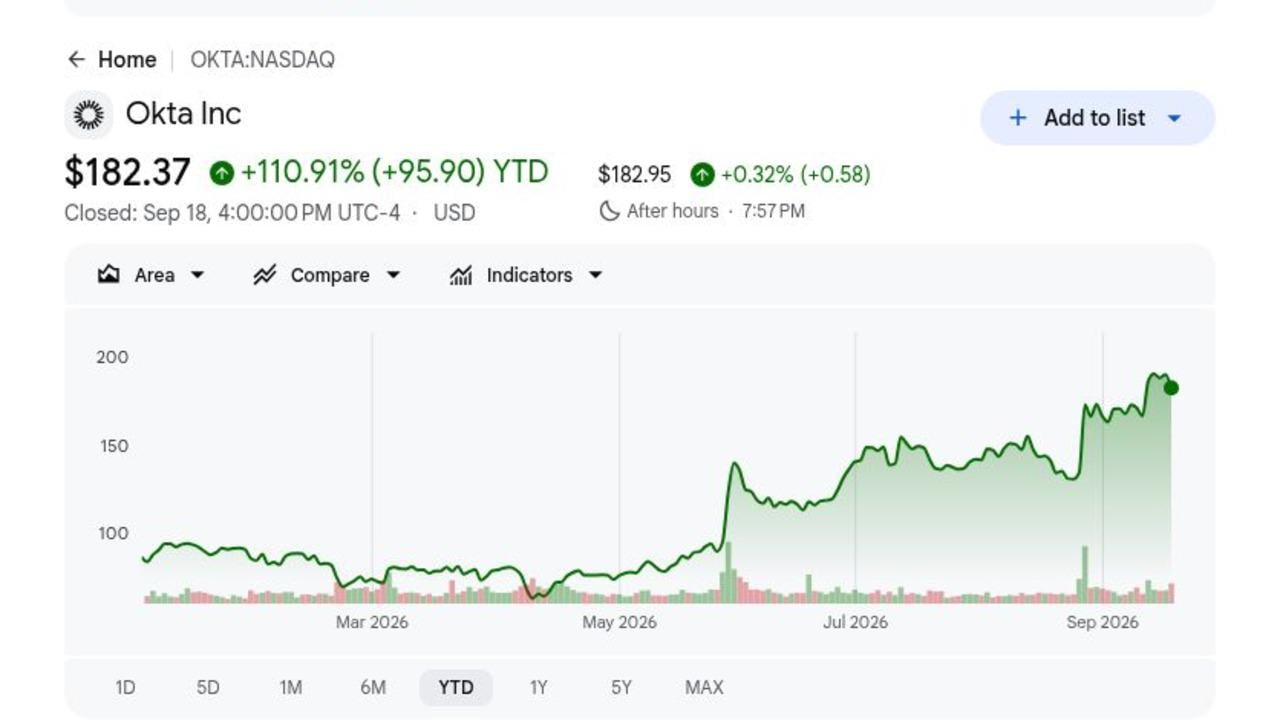
- OKTA ha chiuso a $182,37 il 18 settembre ed era in crescita del 110,91% nel 2026: Il rally riflette un'esecuzione più forte e una domanda crescente per controlli di identità intorno agli agenti AI. Con le azioni vicine al consenso degli analisti di $183,71, un ulteriore rialzo probabilmente richiede stime di guadagni più elevate piuttosto che un semplice recupero.
- I ricavi del Q2 fiscale hanno raggiunto $805 milioni, in crescita dell'11%: I ricavi hanno superato il punto medio della guida di Okta di $790-$794 milioni di $13 milioni. I ricavi da sottoscrizioni sono aumentati del 12% a $793 milioni e hanno rappresentato il 98,5% delle vendite totali.
- Gli RPO attuali sono aumentati del 14% a $2,585 miliardi: Gli RPO totali sono aumentati del 17% a $4,858 miliardi, entrambi più velocemente della crescita dei ricavi dell'11% del trimestre. Lo spread indica una domanda contrattualizzata più forte, anche se quel backlog deve ancora convertirsi in una crescita sostenuta dei ricavi.
- Il flusso di cassa libero è aumentato del 40% a $227 milioni: Il margine del flusso di cassa libero si è espanso di sei punti al 28%, mentre il margine operativo GAAP è migliorato dal 6% al 13%. Una migliore conversione di cassa dà a Okta più spazio per finanziare lo sviluppo prodotti e i riacquisti.
- La guida sui ricavi per l'anno fiscale 2027 è aumentata a $3,216-$3,226 miliardi: Il punto medio è aumentato di $21 milioni rispetto alla gamma precedente nonostante circa un punto di vento contrario per la crescita dallo spostamento di più servizi professionali ai partner. La guida del flusso di cassa libero annuale di $910-$930 milioni implica un margine del 28%-29%.
Cos'è Okta (OKTA)?
Okta è un'azienda indipendente di sicurezza dell'identità la cui piattaforma cloud connette utenti e macchine alle applicazioni sotto politiche gestite centralmente. Workforce Identity Cloud include single sign-on, autenticazione multifactor adattiva, gestione del ciclo di vita, governance dell'identità e accesso privilegiato. Customer Identity Cloud, costruita intorno ad Auth0, consente agli sviluppatori di aggiungere autenticazione e autorizzazione ai prodotti digitali. I contratti di sottoscrizione generano quasi tutti i ricavi, e il design neutrale della piattaforma permette ai clienti di connettere applicazioni attraverso più fornitori cloud e software.
La strategia a lungo termine sta andando oltre il login verso la governance e la protezione dalle minacce per ogni identità, inclusi account non umani e agenti autonomi. Okta sta costruendo controlli di discovery, autorizzazione e ciclo di vita per gli agenti AI mentre espande Identity Governance e Privileged Access all'interno dei clienti esistenti. Gli esempi di clienti nominati includono McLaren Racing, Wyndham, Hitachi, Booking.com, Mars e FedEx, dando alla piattaforma esposizione attraverso ambienti consumer, industriali e regolamentati. Questa ampiezza supporta il cross-selling, anche se pone anche Okta contro offerte di identità raggruppate da piattaforme software più grandi.
Leggi di più: Previsione Prezzo CrowdStrike (CRWD) 2026: Può la Sicurezza AI e Falcon Flex Spingere CRWD Verso $280?
Panoramica Utili Q2 FY2027 di Okta (OKTA): Accelerano Ricavi, cRPO e Flusso di Cassa
Okta ha fornito $805 milioni di ricavi contro un punto medio di guida di $792 milioni, $1,05 di EPS diluito non-GAAP contro una prospettiva di $0,95-$0,97, e $2,585 miliardi di cRPO, in crescita del 14%. Il reddito operativo GAAP ha raggiunto $107 milioni e il flusso di cassa libero ha raggiunto $227 milioni. Il management ha alzato la guida sui ricavi annuali a $3,216-$3,226 miliardi, anche se la gamma di crescita del 10%-11% mostra che le prenotazioni più forti devono ancora produrre una riaccelerazione durevole.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
Guida $790M-$794M |
$805M |
Superato. $13M sopra il punto medio; +11% YoY. |
|
Ricavi da sottoscrizioni |
$711M un anno prima |
$793M |
Espanso. +12% YoY. |
|
EPS diluito non-GAAP |
Guida $0,95-$0,97 |
$1,05 |
Superato. Otto centesimi sopra l'estremo superiore. |
|
RPO |
— |
$4,858B; +17% |
Accelerato. Il backlog ha superato i ricavi. |
|
RPO attuali |
— |
$2,585B; +14% |
Positivo. La domanda contrattualizzata a breve termine si è rafforzata. |
|
Reddito operativo GAAP |
$41M; margine 6% un anno prima |
$107M; margine 13% |
Migliorato. Il margine si è espanso di sette punti. |
|
Flusso di cassa libero |
$162M; margine 22% un anno prima |
$227M; margine 28% |
Espanso. Il flusso di cassa è aumentato del 40%. |
|
Prospettive ricavi FY2027 |
Precedenti $3,19B-$3,21B |
$3,216B-$3,226B |
Alzato. Il punto medio è aumentato di $21M. |
- I ricavi hanno superato il punto medio della guida di $13 milioni: Le vendite sono aumentate dell'11%, supportate dalla crescita delle sottoscrizioni del 12% mentre più lavoro sui servizi è stato spostato ai partner. I ricavi da sottoscrizioni hanno raggiunto $793 milioni e hanno rappresentato il 98,5% delle vendite totali, preservando la base di ricavi ricorrenti di Okta.
- L'EPS non-GAAP ha raggiunto $1,05, in crescita del 15%: Il risultato ha superato il precedente estremo superiore di $0,08, mentre l'EPS diluito GAAP è aumentato da $0,37 a $0,65. Anche il reddito netto GAAP è aumentato a $116 milioni da $67 milioni, mostrando una leva operativa più forte.
- Gli RPO hanno raggiunto $4,858 miliardi, in crescita del 17%: I cRPO sono cresciuti del 14%, anche più velocemente dei ricavi riportati. Il saldo attuale di $2,585 miliardi migliora la visibilità a breve termine se i clienti implementano e rinnovano secondo i programmi.
- Il margine del flusso di cassa libero si è espanso al 28%: Il miglioramento di sei punti è arrivato insieme a $234 milioni di flusso di cassa operativo e $2,299 miliardi di contanti e investimenti a breve termine. Una generazione di cassa più forte dà a Okta più spazio per investire e riacquistare azioni.
- La guida sui ricavi annuali è aumentata a un punto medio di $3,221 miliardi: Il management ha assorbito circa un punto di vento contrario sui servizi e ha comunque alzato la gamma. La guida Q3 di $813-$817 milioni implica circa il 10% di crescita, mentre la guida del flusso di cassa libero annuale di $910-$930 milioni implica un margine del 28%-29%.
Leggi di più: Previsione Prezzo Palo Alto Networks (PANW) 2026: Può la Platformization Spingere PANW Verso $450?
Prospettive di Investimento Okta (OKTA) 2026: Caso Rialzista $225 vs Caso Ribassista $130
Le prospettive 2026 di Okta dipendono dal fatto che la sicurezza degli agenti AI possa aggiungere un nuovo strato di crescita mentre la domanda di identità core e i margini del flusso di cassa libero rimangono forti. Il potenziale rialzo deriva da una crescita più rapida di cRPO e cross-selling, mentre la concorrenza e la valutazione più alta del titolo rimangono i rischi principali.
Il Caso Rialzista: Forte Domanda di Sicurezza AI Spinge OKTA Verso $225
Il Caso Rialzista assume che il discovery, la governance e l'autorizzazione degli agenti AI espandano il mercato di Okta mentre le prenotazioni Workforce e Customer Identity rimangano sane. I cRPO rimangono vicino o sopra il 14%, e il margine del flusso di cassa libero annuale rimane intorno alla gamma guidata del 28%-29%.
Un movimento verso $225 richiederebbe superamenti ripetuti di ricavi e cRPO, cross-selling più forte da governance e accesso privilegiato, e prove che i prodotti per agenti AI stiano producendo contratti reali piuttosto che solo piloti. I target degli analisti vicini a $219 fornirebbero supporto aggiuntivo.
Il Caso Base: Crescita Stabile dell'Identità Mantiene OKTA Tra $175 e $200
Il Caso Base assume che i ricavi crescano intorno al 10%-11% e i cRPO rimangano nella fascia bassa-media delle adolescenti. La generazione di cassa rimane forte, anche se la concorrenza e la valutazione più alta limitano un'altra importante ri-valutazione.
In questo scenario, OKTA potrebbe negoziare principalmente tra $175 e $200. Rinnovi stabili, EPS annuale vicino alle prospettive di $3,90-$3,94 e flusso di cassa libero sopra $900 milioni supporterebbero la gamma. I cRPO che rallentano verso la crescita dei ricavi riportati indebolirebbero l'estremo superiore.
Il Caso Ribassista: Crescita Più Lenta e Concorrenza Tirano OKTA Verso $130
Il Caso Ribassista assume che piattaforme più grandi catturino più spesa di identità raggruppata mentre la sicurezza degli agenti AI impiega più tempo per monetizzare. Prenotazioni più lente spingono i cRPO verso una crescita a cifra singola e indeboliscono la fiducia in un'accelerazione sostenuta dei ricavi.
Un movimento verso $130 diventerebbe più probabile se la guida scende, i margini si indeboliscono o un altro incidente di sicurezza materiale rallenta i cicli di vendita. Anche il flusso di cassa positivo potrebbe non prevenire la compressione multipla dopo l'aumento YTD del 110,91% del titolo.
Previsioni Prezzo Titolo OKTA per il 2026 da Analisti di Wall Street
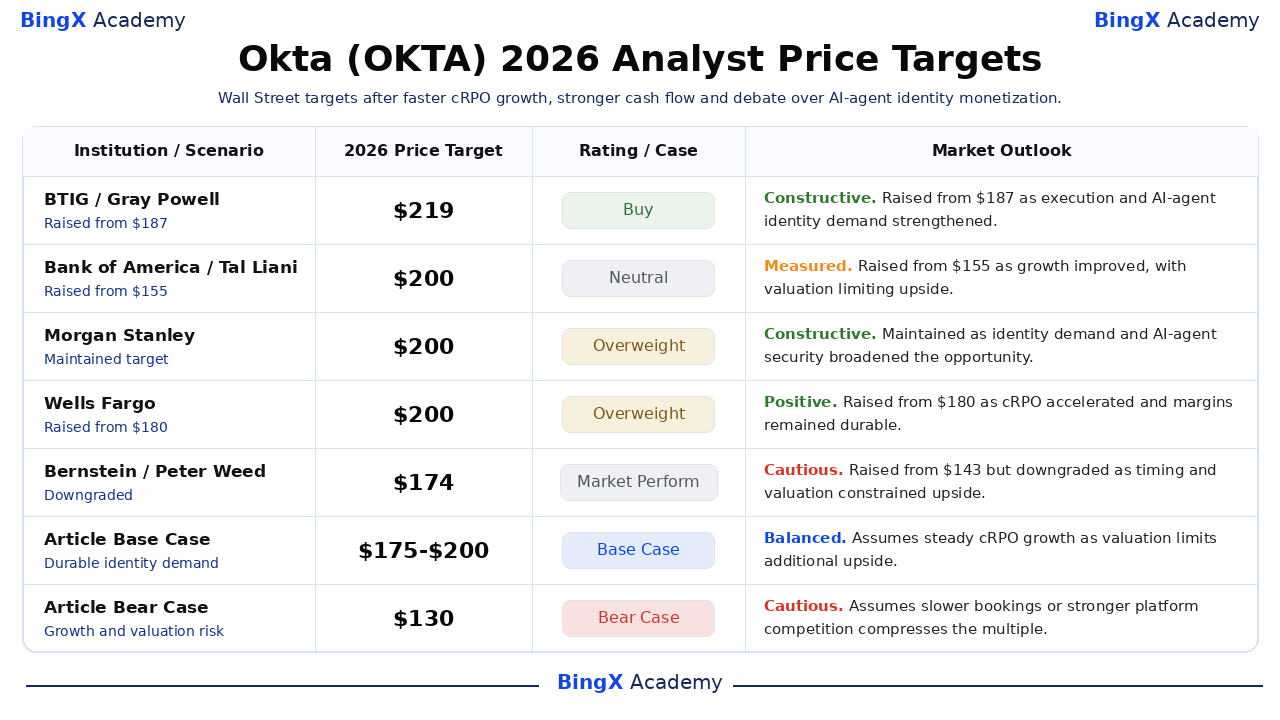
I target degli analisti rimangono divisi dopo il superamento Q2 di Okta. Le azioni selezionate vanno da $174 a $219, con le aziende rialziste che enfatizzano cRPO, margini e domanda di agenti AI e Bernstein che evidenzia il rischio di timing e valutazione. Gli scenari dell'articolo sono elencati separatamente e non rappresentano il consenso degli analisti.
|
Istituzione / Analista |
Target Prezzo 2026 |
Rating |
Prospettive di Mercato |
|
BTIG / Gray Powell |
$219 |
Compra |
Costruttivo. 17 settembre: alzato da $187 mentre l'esecuzione e la domanda di identità agenti AI si sono rafforzate. |
|
Bank of America / Tal Liani |
$200 |
Neutrale |
Misurato. 18 settembre: alzato da $155 mentre la crescita è migliorata, con la valutazione che limita il rialzo. |
|
Morgan Stanley / Meta Marshall |
$200 |
Sovrappeso |
Costruttivo. 18 settembre: mantenuto mentre la domanda di identità e la sicurezza degli agenti AI hanno ampliato l'opportunità. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Sovrappeso |
Positivo. 14 settembre: alzato da $180 mentre i cRPO sono accelerati e i margini sono rimasti durevoli. |
|
Bernstein / Peter Weed |
$174 |
Performance di Mercato |
Cauto. 17 settembre: alzato da $143 ma declassato mentre timing e valutazione vincolavano il rialzo. |
|
Caso Base Articolo |
$175-$200 |
Caso Base |
Bilanciato. Assume crescita stabile dei cRPO mentre la valutazione limita ulteriore rialzo. |
|
Caso Ribassista Articolo |
$130 |
Caso Ribassista |
Cauto. Assume prenotazioni più lente o concorrenza della piattaforma più forte comprime il multiplo. |
Come Negoziare il Titolo Okta (OKTA) su BingX
Negozia la sicurezza dell'identità di Okta, l'adozione di agenti AI e le prospettive di flusso di cassa usando BingX TradFi e gli strumenti BingX AI. Poiché OKTA può reagire bruscamente a cRPO, guida e notizie di cybersicurezza, i trader dovrebbero definire il catalizzatore e il limite di perdita prima di entrare in una posizione.
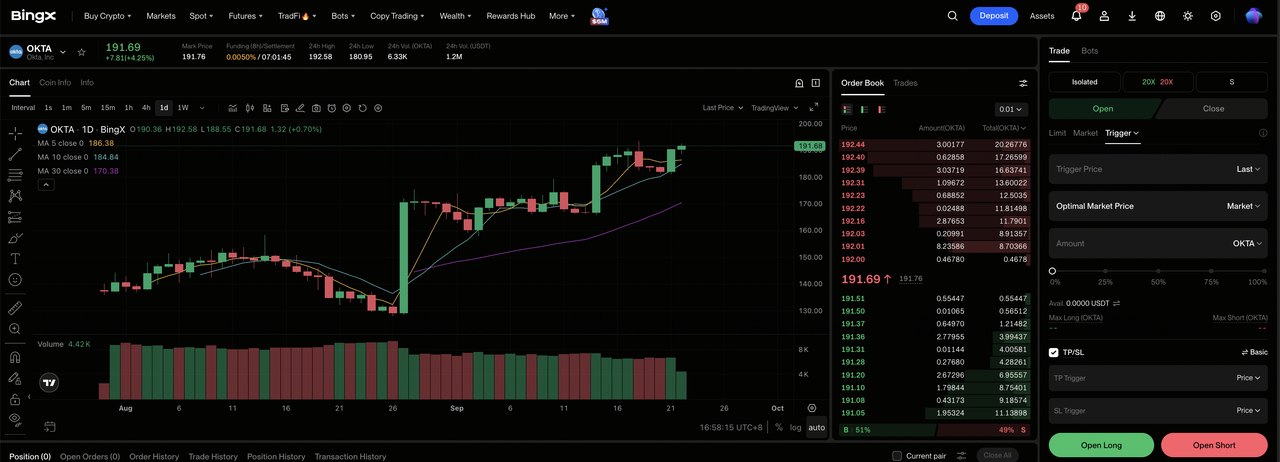
Passaggio 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passaggio 2: Seleziona Okta (OKTA). Cerca e seleziona il contratto futures perpetui OKTA-USDT.
Passaggio 3: Scegli la tua direzione. Seleziona Apri Long se i cRPO rimangono sopra la crescita dei ricavi e le vittorie dell'identità degli agenti AI si espandono. Seleziona Apri Short se le prenotazioni rallentano o la concorrenza indebolisce la guida.
Passaggio 4: Seleziona leva e modalità di margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. L'aumento YTD del 110,91% mostra perché la leva conservativa e il dimensionamento chiaro della posizione contano.
Passaggio 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. OKTA può muoversi rapidamente intorno a guadagni, guida, revisioni degli analisti e incidenti di sicurezza.
I 5 Rischi Principali da Osservare per gli Investitori OKTA nel 2026
Le prospettive di Okta dipendono da concorrenza, monetizzazione AI, sicurezza, timing degli accordi e valutazione. Questi rischi possono influenzare le prenotazioni, la visibilità dei ricavi e il multiplo assegnato al titolo.
- La concorrenza potrebbe rallentare la crescita dei cRPO: Strumenti di identità raggruppati da fornitori software più grandi potrebbero allungare i cicli di vendita e ridurre il cross-selling. La crescita dei cRPO che scende sotto il tasso del 14% del Q2 sarebbe un segno precoce che la pressione competitiva sta influenzando la domanda.
- I ricavi degli agenti AI potrebbero impiegare più tempo per scalare: Le aziende potrebbero testare nuovi prodotti senza muoversi rapidamente verso un'implementazione ampia. Se i contratti di produzione rimangono limitati, l'identità degli agenti AI potrebbe contribuire meno ricavi del previsto mentre Okta continua a investire in sviluppo e vendite.
- Gli incidenti di sicurezza potrebbero danneggiare la fiducia dei clienti: Una violazione materiale che coinvolge Okta o un fornitore chiave potrebbe creare costi di rimedio, abbandoni e vendite nuove più lente. I grandi clienti potrebbero anche ritardare i rinnovi mentre rivedono i controlli di accesso e l'esposizione alla sicurezza.
- I contratti grandi possono creare volatilità trimestrale: I rinnovi e le espansioni aziendali possono spostarsi tra trimestri anche quando la domanda sottostante rimane sana. Alcuni accordi ritardati potrebbero distorcere la crescita dei cRPO e pressare la guida a breve termine.
- La valutazione più alta lascia meno spazio per gli errori: OKTA ha guadagnato il 110,91% YTD e ha chiuso a $182,37, vicino al consenso degli analisti di $183,71. Ulteriore rialzo ora dipende più pesantemente da stime di guadagni più elevate, rendendo anche una modesta delusione della guida più importante.
Considerazioni Finali: Dovresti Investire in OKTA nel 2026?
I risultati Q2 di Okta hanno combinato crescita dei ricavi dell'11%, crescita dei cRPO del 14%, un margine operativo GAAP del 13% e $227 milioni di flusso di cassa libero. Quel mix mostra una piattaforma di identità più forte con economia migliorata. Il dibattito rimanente è se i controlli degli agenti AI e i prodotti di governance più recenti possano sostenere prenotazioni più veloci dopo che il titolo ha già più che raddoppiato nel 2026.
Il Caso Rialzista necessita che i cRPO rimangano davanti ai ricavi e i margini supportino $225. Il Caso Ribassista riflette prenotazioni più lente, concorrenza della piattaforma più forte e un movimento verso $130. I trader conservativi potrebbero osservare cRPO, vittorie di grandi clienti, divulgazioni di contratti di agenti AI, margine del flusso di cassa libero e guida annuale prima di trattare la valutazione attuale come durevole.
Promemoria Rischio: Il trading e l'investimento in azioni come OKTA comporta un rischio di perdita di capitale. Concorrenza, incidenti di sicurezza, timing dei contratti, cambiamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Adobe (ADBE) 2026: Può la Monetizzazione AI Spingere ADBE Verso $350?
- Previsione Prezzo UiPath (PATH) 2026: Può l'AI Agentic Spingere PATH Verso $23?
- Previsione Prezzo Oracle (ORCL) 2026: Può la Crescita AI Cloud Spingere ORCL Verso $260?
- Previsione Prezzo CrowdStrike (CRWD) 2026: Può la Sicurezza AI e Falcon Flex Spingere CRWD Verso $280?
- Previsione Prezzo Arm Holdings (ARM) 2026: Può la Domanda di Compute AI Spingere ARM Verso $350?
