

Nokia (NOK) è un'azienda finlandese di connettività che fornisce infrastrutture di rete fisse, IP, ottiche e mobili, software di rete e licenze di brevetti. Le sue apparecchiature trasportano traffico per operatori di telecomunicazioni, fornitori di cloud, imprese e reti del settore pubblico. La spesa tradizionale dei carrier rimane importante, mentre i sistemi ottici e il routing IP per i data center AI stanno diventando motori di crescita più grandi. Questa transizione amplia l'opportunità di Nokia, anche se i tempi della domanda, la fornitura di componenti, la valuta e la ristrutturazione rimangono rischi importanti per l'ADR quotato negli Stati Uniti.
L'ultimo trimestre ha mostrato che il cambiamento verso l'infrastruttura AI sta contribuendo a una crescita misurabile. Le vendite nette Q2 di Nokia hanno raggiunto EUR 4,815 miliardi ($5,489 miliardi), in crescita del 9% a valuta costante, poiché le vendite AI e Cloud sono più che raddoppiate a EUR 446 milioni ($508 milioni). Il profitto operativo comparabile è aumentato del 18% a EUR 434 milioni ($495 milioni), anche se EUR 390 milioni ($445 milioni) di costi di ristrutturazione hanno spinto il profitto operativo riportato in una perdita di EUR 50 milioni ($57 milioni).
Le previsioni per le azioni NOK per il 2026 si basano ora su due opinioni contrapposte:
- Il caso del networking AI e dei margini: EUR 2,8 miliardi ($3,192 miliardi) di ordini AI e Cloud, l'espansione della capacità ottica e la piattaforma NVIDIA AI-RAN potrebbero sostenere una crescita sostenuta dell'Infrastruttura di Rete e una maggiore leva operativa.
- Il caso della conversione e ristrutturazione: Vincoli di fornitura, ordini cloud irregolari e EUR 800 milioni ($912 milioni) di costi di ristrutturazione previsti potrebbero ritardare il riconoscimento dei ricavi e ridurre il beneficio sui guadagni derivante da una domanda più elevata.
Questa guida analizza le previsioni per le azioni NOK, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rapporto Q2 2026 del 23 luglio di Nokia, sul comunicato finanziario dettagliato e sui dati di mercato fino al 15 settembre, oltre a come fare trading sui futures delle azioni NOK su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori Nokia Devono Sapere a Settembre 2026
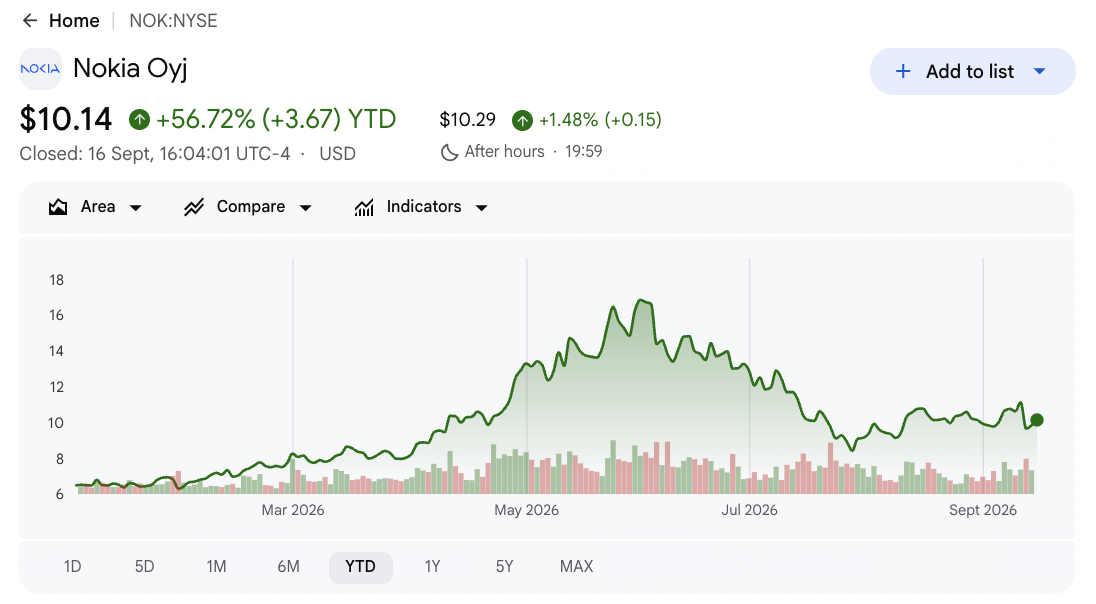
- L'ADR NOK ha chiuso a $9,84, in rialzo del 52,09% YTD: Le azioni sono ancora scambiate del 43,6% sotto il massimo di giugno di $17,45, mostrando che la rivalutazione del networking AI rimane volatile. La conversione degli ordini e la consegna dei margini ora contano più della sola domanda nominale.
- Le vendite nette Q2 hanno raggiunto EUR 4,815 miliardi ($5,489 miliardi), in crescita del 9% a valuta costante: L'Infrastruttura di Rete è cresciuta del 12%, compensando una base telecom più matura. La domanda ottica e IP sta diventando una parte più grande del mix di ricavi di Nokia.
- Le vendite AI e Cloud sono aumentate del 105% a EUR 446 milioni ($508 milioni): Le Reti Ottiche sono cresciute del 20% e le Reti IP si sono espanse del 16%. La crescita collega l'opportunità AI di Nokia direttamente ai risultati del segmento riportati.
- L'acquisizione di ordini AI e Cloud ha raggiunto EUR 2,8 miliardi ($3,192 miliardi): Il management si aspetta che circa la metà si converta in ricavi entro 12 mesi. Il divario temporale rimanente spiega perché grandi vittorie di ordini non diventano immediatamente vendite o flusso di cassa.
- La guidance per il profitto operativo comparabile si attesta a EUR 2,1 miliardi ($2,394 miliardi) - EUR 2,6 miliardi ($2,964 miliardi): La revisione di EUR 100 milioni ($114 milioni) riflette la presentazione di attività cessate piuttosto che operazioni più forti. Nokia si aspetta ancora che la crescita del profitto acceleri nel Q4 dopo una performance Q3 sostanzialmente piatta.
Cos'è Nokia (NOK)?
Nokia è una società globale di apparecchiature di rete e licenze tecnologiche con sede in Finlandia. L'Infrastruttura di Rete vende sistemi di trasporto ottico, routing IP, accesso fisso e connettività data center, rendendo il networking AI e la connettività ottica aree di crescita sempre più importanti. L'Infrastruttura Mobile fornisce accesso radio, core di rete e prodotti cloud-native utilizzati dagli operatori telecom, mentre Nokia Technologies concede in licenza brevetti sviluppati attraverso decenni di ricerca wireless. I ricavi derivano quindi da spedizioni di apparecchiature, software, servizi e royalty di proprietà intellettuale attraverso clienti telecom, cloud, aziendali e governativi.
L'attuale strategia rialloca gli investimenti verso il networking AI, la capacità ottica e le reti mobili software-defined. Nokia e NVIDIA hanno sviluppato una piattaforma commerciale AI-RAN, con lavoro degli operatori che coinvolge T-Mobile, Orange, SoftBank, BT, Elisa, NTT DOCOMO e Vodafone. Dell, Red Hat, Quanta e Supermicro supportano l'ecosistema dei server. Nokia sta anche espandendo la produzione ottica attraverso una fabbrica di San Jose, dieci volte la capacità di test e packaging in Pennsylvania e un sito pianificato di fosfuro di indio in Arizona, supportando una domanda più elevata per collegamenti ottici all'interno dei data center AI e reti cloud più grandi previste per il 2027 e 2028.
Leggi di più: Top AI Networking Stocks 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
Panoramica Guadagni Q2 2026 di Nokia (NOK): Ricavi, Domanda AI e Profitto Operativo
Nokia ha consegnato vendite nette Q2 di EUR 4,815 miliardi ($5,489 miliardi), in crescita dell'8% riportato e del 9% a valuta costante, mentre l'EPS diluito comparabile è aumentato a EUR 0,07 ($0,08) da EUR 0,04 ($0,05). Il profitto operativo comparabile è aumentato del 18% a EUR 434 milioni ($495 milioni) e ha battuto il consenso di EUR 382 milioni ($435 milioni). Le vendite AI e Cloud hanno raggiunto EUR 446 milioni ($508 milioni), in crescita del 105%, anche se la ristrutturazione ha spinto il profitto operativo riportato in perdita e ha mantenuto l'esecuzione centrale alle prospettive.
Leggi di più: Nokia (NOK) Q2 2026 Notizie sui Guadagni: Profitto di €434M Batte ma Non Previene un Selloff ADR del 5,35%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Vendite nette Q2 |
EUR 4,443B (USD $5,065B) un anno prima |
EUR 4,815B (USD $5,489B) |
Crescita. In crescita dell'8% riportato e del 9% a valuta costante. |
|
EPS diluito comparabile Q2 |
EUR 0,06 (USD $0,07) consenso |
EUR 0,07 (USD $0,08) |
Battuto. Un centesimo di euro sopra il consenso e in crescita del 75% anno su anno. |
|
Profitto operativo comparabile Q2 |
EUR 382M (USD $435M) consenso |
EUR 434M (USD $495M) |
Battuto. EUR 52M (USD $59M) sopra il consenso e in crescita del 18%. |
|
Margine operativo comparabile Q2 |
8,3% un anno prima |
9,00% |
Espanso. Migliorato di 70 punti base. |
|
Vendite nette AI e Cloud |
Base dell'anno precedente implicita dalla crescita del 105% |
EUR 446M (USD $508M) |
Accelerato. Più che raddoppiato anno su anno. |
|
Acquisizione ordini AI e Cloud |
N/A |
EUR 2,8B (USD $3,192B) |
Forte. Circa la metà dovrebbe convertirsi entro 12 mesi. |
|
Vendite Infrastruttura di Rete |
EUR 1,825B (USD $2,081B) un anno prima |
EUR 2,037B (USD $2,322B) |
Crescita. In crescita del 12% a valuta costante. |
|
Outlook profitto operativo comparabile FY2026 |
Precedente EUR 2,0B (USD $2,28B) a EUR 2,5B (USD $2,85B) |
EUR 2,1B (USD $2,394B) a EUR 2,6B (USD $2,964B) |
Tecnicamente rivisto. Le operazioni rimangono invariate dopo la riclassificazione di attività cessate. |
|
Assunzione spese in conto capitale FY2026 |
Piano precedente più alto |
EUR 800M (USD $912M) a EUR 900M (USD $1,026B) |
Ridotto. Le modifiche immobiliari compensano il continuo investimento nella capacità ottica. |
- Vendite nette di EUR 4,815 miliardi ($5,489 miliardi) cresciute del 9% a valuta costante: La crescita riportata ha raggiunto l'8%, mostrando un trascinamento FX limitato. Una domanda più forte dell'Infrastruttura di Rete ha aiutato a compensare parti più lente del portafoglio.
- EPS comparabile di EUR 0,07 ($0,08) aumentato del 75%: Il risultato ha battuto il consenso di EUR 0,06 ($0,07), mentre l'EPS riportato era zero. La ristrutturazione e altri aggiustamenti contano ancora nonostante una redditività sottostante più forte.
- Vendite AI e Cloud di EUR 446 milioni ($508 milioni) aumentate del 105%: Le Reti Ottiche sono cresciute del 20% e le Reti IP sono aumentate del 16%. La domanda AI sta ora contribuendo ai ricavi riportati piuttosto che rimanere solo nella pipeline degli ordini.
- Il margine lordo comparabile ha raggiunto il 46,0%, in crescita di 70 punti base: Anche il margine operativo comparabile è migliorato di 70 punti base al 9,0%. Un mix migliore dell'Infrastruttura di Rete ha sostenuto la redditività, anche se i costi di fornitura e il mix di prodotti rimangono variabili chiave.
- Gli ordini AI e Cloud hanno raggiunto EUR 2,8 miliardi ($3,192 miliardi): Il management si aspetta che circa la metà si converta in ricavi entro 12 mesi. I tempi e i vincoli dei semiconduttori possono ancora spostare vendite, flusso di cassa e capitale circolante tra i trimestri.
Outlook Investimenti Nokia (NOK) 2026: Caso Rialzista USD $21 vs Caso Ribassista USD $8
L'outlook dell'ADR NOK dipende dal fatto che l'acquisizione di ordini AI e Cloud di EUR 2,8 miliardi ($3,192 miliardi) si converta in ricavi e margini più elevati prima che i vincoli di fornitura o la ristrutturazione compensino il beneficio. La crescita dell'Infrastruttura di Rete, l'investimento nella capacità ottica e l'AI-RAN supportato da NVIDIA creano un'opportunità più ampia. I cicli di spesa telecom, la traduzione valutaria e EUR 800 milioni ($912 milioni) di costi di ristrutturazione previsti mantengono il percorso degli utili irregolare.
Il Caso Rialzista: Forte Domanda di Networking AI Spinge NOK Verso $21
Il Caso Rialzista assume che gli ordini AI e Cloud si convertano nei tempi previsti, le Reti Ottiche mantengano una crescita a doppia cifra e la nuova capacità statunitense allenti i vincoli di fornitura. Anche i piloti AI-RAN supportati da NVIDIA progrediscono verso implementazioni commerciali, espandendo l'opportunità di Nokia oltre i tradizionali upgrade delle apparecchiature.
Un movimento verso $21 richiederebbe una crescita dell'Infrastruttura di Rete vicina all'obiettivo annuale del 12%-14%, un margine operativo comparabile vicino o sopra il 9% e un profitto Q4 più forte come guidato. Ordini cloud continui e implementazioni di operatori nominati rafforzerebbero il caso.
Leggi di più: Top AI Networking Stocks 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
Il Caso Base: Crescita Costante della Rete Mantiene NOK Tra $14 e $17
Il Caso Base assume che la domanda ottica e IP rimanga forte, anche se solo circa la metà dell'acquisizione di ordini AI si converte entro 12 mesi. L'Infrastruttura Mobile cresce più lentamente, mentre la ristrutturazione e i costi dei componenti più elevati limitano l'espansione dei margini.
L'ADR NOK potrebbe scambiare principalmente tra $14 e $17 sotto queste condizioni. Il profitto operativo comparabile all'interno dell'intervallo EUR 2,1 miliardi ($2,394 miliardi) - EUR 2,6 miliardi ($2,964 miliardi) e un flusso di cassa libero stabile supporterebbero la fascia. Spedizioni ottiche ritardate o una performance Q4 più debole limiterebbero l'estremità superiore.
Leggi di più: Top AI Optical Stocks da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
Il Caso Ribassista: Ordini AI Più Lenti Tirano NOK Verso $8
Il Caso Ribassista assume che gli ordini cloud si convertano più lentamente, i clienti telecom riducano la spesa e i costi dei componenti pressino i margini. EUR 800 milioni ($912 milioni) di costi di ristrutturazione e EUR 700 milioni ($798 milioni) - EUR 800 milioni ($912 milioni) di uscite di cassa correlate peserebbero poi più pesantemente sul flusso di cassa libero.
Un movimento verso $8 diventerebbe più probabile se la crescita dell'Infrastruttura di Rete scendesse sotto il 12%-14%, il margine comparabile si indebolisse o i piloti AI-RAN fallissero nel convertirsi in implementazioni commerciali. Un euro più debole potrebbe aggiungere ulteriore pressione sui guadagni ADR.
Previsioni Prezzo Azioni NOK per il 2026 Dagli Analisti di Wall Street
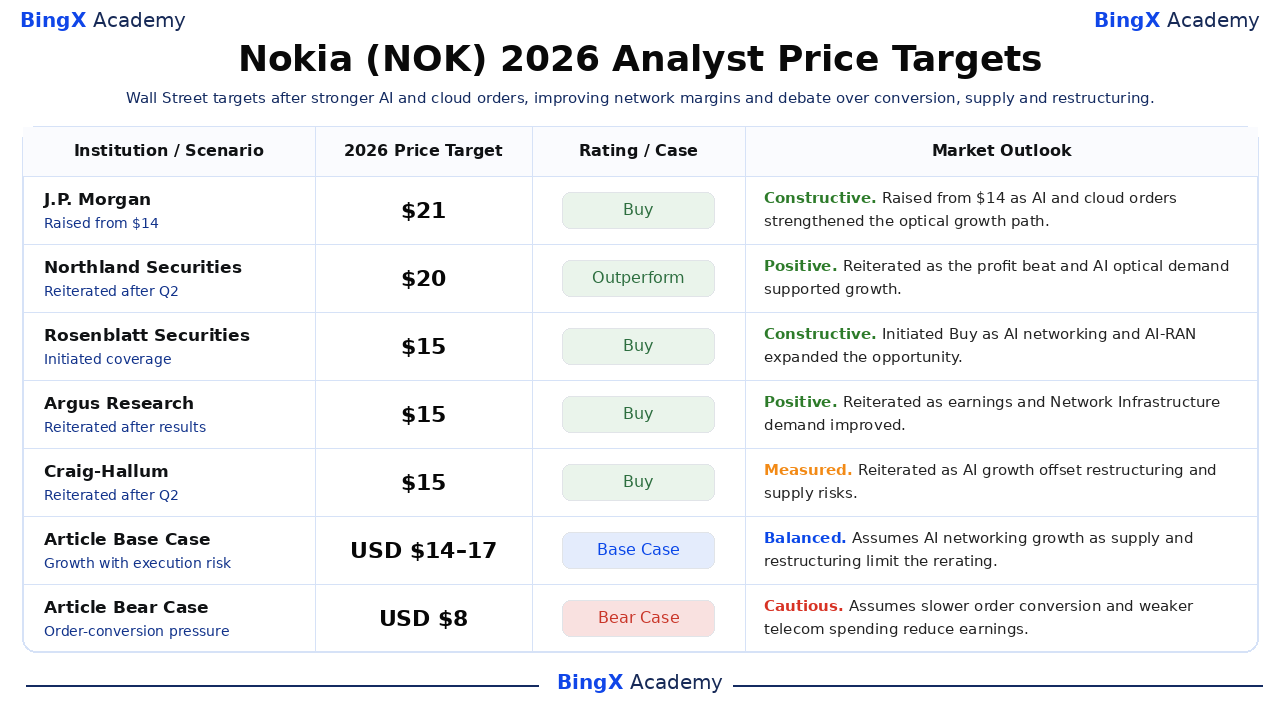
Queste azioni di analisti datate si estendono da USD $15 a USD $21 per ADR e riflettono diverse assunzioni sulla domanda ottica AI, la commercializzazione AI-RAN, il miglioramento dei margini e la ristrutturazione. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe finali Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
J.P. Morgan / Sandeep Deshpande |
USD $21/ADR |
Buy |
Costruttivo. 19 agosto: alzato da USD $14 poiché gli ordini AI e cloud hanno rafforzato il percorso di crescita ottica. |
|
Northland Securities / Tim Savageaux |
USD $20/ADR |
Outperform |
Positivo. 24 luglio: riconfermato dopo il battimento del profitto e la domanda ottica AI più forte. |
|
Rosenblatt Securities / Michael Genovese |
USD $15/ADR |
Buy |
Costruttivo. 15 settembre: iniziato Buy poiché il networking AI e AI-RAN hanno espanso l'opportunità. |
|
Argus Research / Jim Kelleher |
USD $15/ADR |
Buy |
Positivo. 23 luglio: riconfermato poiché i guadagni e la domanda dell'Infrastruttura di Rete sono migliorati. |
|
Craig-Hallum / Christian Schwab |
USD $15/ADR |
Buy |
Misurato. 24 luglio: riconfermato poiché la crescita AI ha compensato la ristrutturazione e i rischi di fornitura. |
|
Caso Base dell'Articolo |
USD $14-$17/ADR |
Caso Base |
Equilibrato. Assume crescita del networking AI mentre fornitura e ristrutturazione limitano la rivalutazione. |
|
Caso Ribassista dell'Articolo |
USD $8/ADR |
Caso Ribassista |
Cauto. Assume conversione degli ordini più lenta e spesa telecom più debole che riducono i guadagni. |
Come Fare Trading sulle Azioni Nokia (NOK) su BingX
Fai trading sull'outlook di networking AI, capacità ottica e AI-RAN di Nokia utilizzando BingX TradFi e gli strumenti BingX AI. Poiché l'ADR NOK può reagire bruscamente a ordini cloud, margini, valuta e ristrutturazione, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
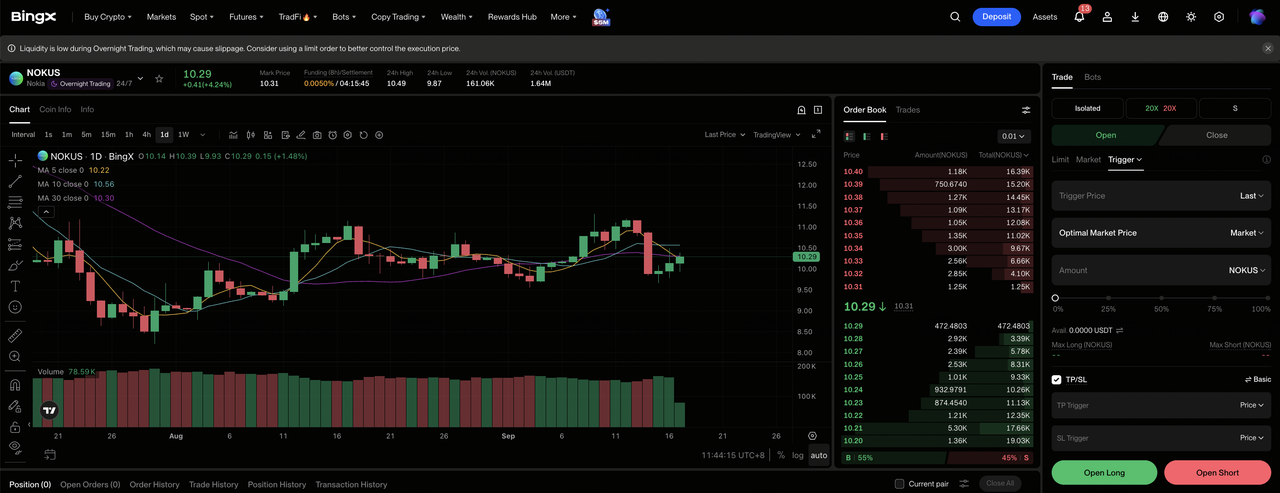
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Nokia (NOK). Cerca e seleziona il contratto futures perpetui NOK-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se gli ordini AI si convertono e i margini ottici migliorano. Seleziona Apri Short se i vincoli di fornitura, la ristrutturazione o la debolezza telecom riducono i guadagni.
Passo 4: Seleziona leva e modalità di margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. NOK rimaneva del 43,6% sotto il suo massimo di giugno alla chiusura del 15 settembre, mostrando perché la leva conservativa è importante.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. NOK può reagire rapidamente a ordini cloud, costi dei componenti, margini, valuta e implementazioni AI-RAN.
I 5 Principali Rischi da Osservare per gli Investitori Nokia nel 2026
Il valore dell'ADR di Nokia dipende dalla conversione degli ordini, fornitura, spesa telecom, ristrutturazione e valuta. Questi rischi possono influenzare ricavi, flusso di cassa e guadagni per azione tradotti.
- Gli ordini AI potrebbero convertirsi più lentamente del previsto: Nokia si aspetta che circa la metà di EUR 2,8 miliardi ($3,192 miliardi) di ordini AI e Cloud diventino ricavi entro 12 mesi. I ritardi potrebbero posticipare le vendite e lasciare la nuova capacità sottoutilizzata.
- I vincoli di fornitura ottica potrebbero limitare le spedizioni: Nokia sta espandendo la capacità a San Jose, Pennsylvania e Arizona. Le carenze di componenti o i ritardi di rampa potrebbero aumentare i costi e impedire che la forte domanda cloud si converta in ricavi nei tempi previsti.
- La spesa telecom rimane ciclica: I carrier rappresentano ancora una grande parte della base di ricavi di Nokia. Una spesa più debole o upgrade di rete ritardati potrebbero compensare la crescita dai clienti AI e ridurre l'utilizzo.
- La ristrutturazione potrebbe assorbire liquidità prima dell'arrivo dei risparmi: I costi previsti per il 2026 raggiungono EUR 800 milioni ($912 milioni), con uscite di cassa correlate di EUR 700 milioni ($798 milioni) - EUR 800 milioni ($912 milioni). I ritardi di esecuzione potrebbero pressare il flusso di cassa libero e posticipare i guadagni di margine.
- I movimenti valutari possono influenzare i rendimenti ADR: Nokia riporta in euro mentre l'ADR è scambiato in dollari USA. Un euro più debole può ridurre ricavi, profitti e dividendi tradotti anche se le operazioni sottostanti rimangono invariate.
Considerazioni Finali: Dovresti Investire in Nokia nel 2026?
I risultati Q2 di Nokia hanno fornito supporto misurabile alla tesi del networking AI. Le vendite AI e Cloud sono aumentate del 105%, l'acquisizione di ordini ha raggiunto EUR 2,8 miliardi ($3,192 miliardi) e il profitto operativo comparabile ha superato il consenso. L'AI-RAN supportato da NVIDIA e l'espansa capacità ottica statunitense ampliano l'opportunità a lungo termine. Il prossimo test è convertire quegli ordini gestendo i costi di ristrutturazione e i vincoli di fornitura.
Il Caso Rialzista richiede una forte conversione degli ordini e un continuo miglioramento dei margini per supportare $21. Il Caso Ribassista riflette una spesa telecom più debole, spedizioni ottiche più lente e pressione di ristrutturazione che potrebbe tirare l'ADR verso $8. Gli investitori possono monitorare la crescita dell'Infrastruttura di Rete, l'accelerazione del profitto Q4 e la conversione del flusso di cassa libero per evidenze che la rivalutazione AI sia sostenibile.
Promemoria Rischi: Il trading e gli investimenti in azioni come NOK comportano un alto rischio di perdita di capitale. Ritardi negli ordini, vincoli di fornitura, spesa telecom, ristrutturazione, movimenti valutari e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top AI Networking Stocks 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
- Top AI Optical Stocks da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
- Outlook Marvell (MRVL) 2026: Può AI & Silicon Momentum Portare il Titolo a $150?
- Previsione Prezzo Broadcom (AVGO) 2026: Può la Crescita dei Ricavi AI Spingere AVGO Verso $600?
- Previsioni Azioni Lumentum 2026: Può il Boom dell'Ottica AI, il Superciclo Data Center AI Portare LITE Sopra $1.200?
- Previsione Prezzo Ciena (CIEN) 2026: Può il Networking Ottico AI Spingere CIEN Verso $400?
