


Nebius Group (NBIS) fornisce infrastrutture complete per sviluppatori di intelligenza artificiale ed aziende. La sua piattaforma combina calcolo accelerato, networking, storage AI e software gestito attraverso data center appositamente costruiti, mentre Avride e TripleTen aggiungono esposizione alla mobilità autonoma e all'educazione tecnologica. Il cloud AI è il principale motore di crescita, anche se il titolo rimane sensibile ai programmi di costruzione, alla disponibilità delle GPU, all'utilizzo e al costo del finanziamento di un'espansione globale della capacità.
L'ultimo trimestre ha mostrato sia la potenza che le spese di tale espansione. I ricavi del Q2 2026 di Nebius hanno raggiunto $582,3 milioni, in aumento del 454% anno su anno, e l'EBITDA rettificato è migliorato da una perdita di $21,0 milioni a $236,2 milioni. Tuttavia, Nebius ha speso $5,657 miliardi in proprietà, attrezzature e asset intangibili durante il trimestre, rendendo la consegna della capacità e i ritorni in contanti importanti quanto la crescita della domanda principale.
La previsione del titolo NBIS per il 2026 si concentra ora su due opinioni contrastanti:
- Il caso di crescita del cloud AI contrattato: grandi impegni dei clienti, nuova capacità e migliore utilizzo potrebbero portare i ricavi annualizzati verso l'obiettivo di fine anno di $7-9 miliardi e supportare una valutazione più alta.
- Il caso del capitale e dell'esecuzione: ritardi nella costruzione, utilizzo più debole o maggiore finanziamento tramite debito ed equity potrebbero spingere il flusso di cassa libero in avanti e ridurre il valore assegnato a ciascuna azione.
Questa guida analizza la previsione del titolo NBIS, gli scenari di prezzo del 2026, i rischi principali e le prospettive degli analisti, basandosi sui risultati degli utili del Q2 2026 del 12 agosto di Nebius Group, sui bilanci intermedi e sui dati di mercato fino all'11 settembre, oltre a come negoziare futures del titolo NBIS su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di Nebius Group Devono Sapere a Settembre 2026
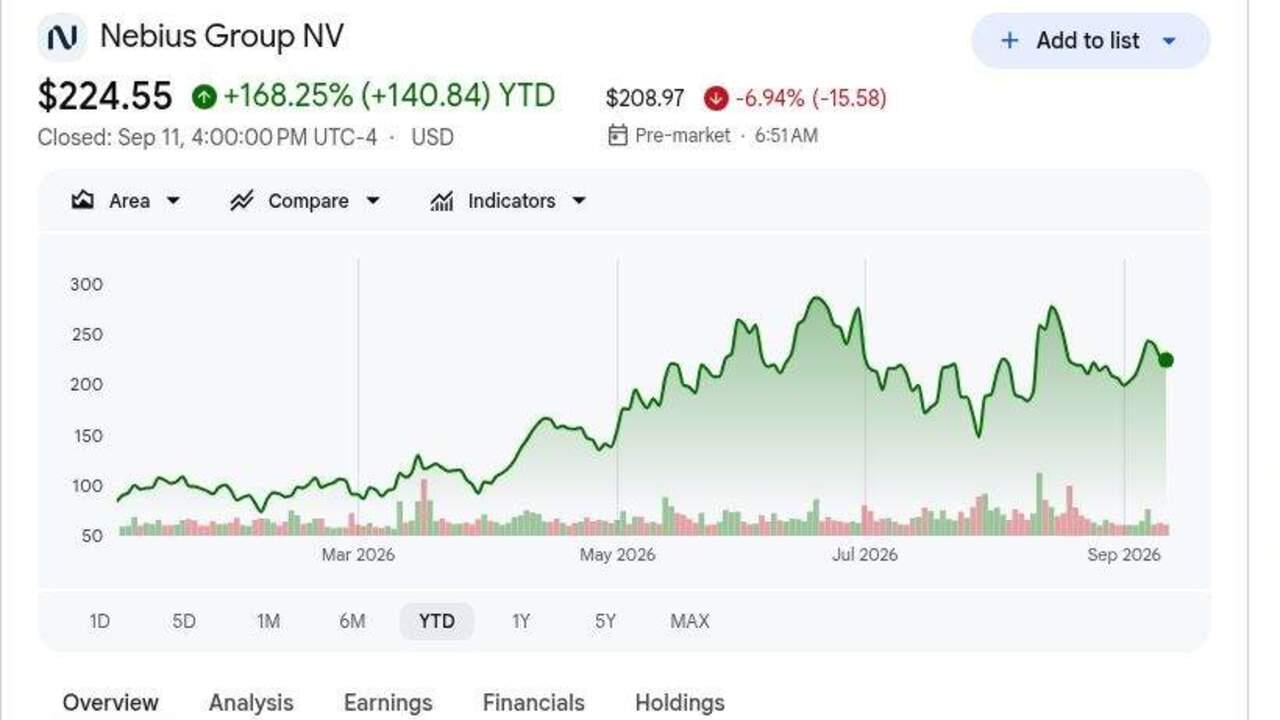
- NBIS ha chiuso a USD 224,55 dopo aver guadagnato il 168,25% YTD: Il rally riflette una importante rivalutazione di Nebius come fornitore di infrastruttura AI. Le azioni rimangono ancora sotto l'obiettivo alto di USD 415 di Arete Research, mostrando che le aspettative rimangono ampie anche dopo una crescita dei ricavi trimestrali del 454%.
- I ricavi del Q2 hanno raggiunto USD 582,3 milioni, in aumento del 454%: Le vendite sono aumentate da USD 105,1 milioni di un anno fa e hanno superato il consensus di circa USD 536 milioni di circa USD 46 milioni. Il risultato mostra che la capacità di calcolo contrattata si sta convertendo in ricavi dichiarati.
- L'EBITDA rettificato è migliorato a USD 236,2 milioni: Nebius ha invertito una perdita EBITDA rettificata di USD 21,0 milioni dal Q2 2025 poiché l'utilizzo e la scala hanno migliorato l'economia del cloud. La perdita operativa GAAP ha ancora raggiunto USD 175,9 milioni dopo USD 259,7 milioni di ammortamenti.
- Il management ha mantenuto un obiettivo ARR di fine 2026 di USD 7-9 miliardi: Questo si confronta con circa USD 3 miliardi di ARR intorno all'aggiornamento del Q2. Raggiungere l'obiettivo dipende dal dispiegamento della capacità GPU contrattata e dalla conversione degli impegni dei clienti durante la seconda metà.
- Gli acquisti trimestrali di infrastrutture hanno raggiunto USD 5,657 miliardi: La spesa in conto capitale è aumentata da USD 510,6 milioni di un anno fa, mentre gli acquisti semestrali sono ammontati a USD 8,130 miliardi. L'espansione aumenta la capacità dei ricavi ma aumenta anche i requisiti di esecuzione e rendimento.
Cos'è Nebius Group (NBIS)?
Nebius Group è un'azienda tecnologica con sede ad Amsterdam incentrata su una piattaforma cloud nativa AI. L'azienda progetta e gestisce infrastrutture di data center, quindi combina acceleratori NVIDIA con networking ad alte prestazioni, storage, gestione cluster, inferenza gestita e strumenti per sviluppatori. I clienti utilizzano la piattaforma per addestramento di modelli, fine-tuning, inferenza, agenti e altri carichi di lavoro intensivi di calcolo. Il gruppo possiede anche Avride, uno sviluppatore di veicoli autonomi e robot di consegna, e TripleTen, una piattaforma di riqualificazione tecnologica, oltre a partecipazioni in ClickHouse e Toloka.
La sua strategia a lungo termine è espandere la capacità energetica e delle GPU attraverso siti di proprietà e partnership infrastrutturali che possono ridurre l'ammontare del capitale che Nebius finanzia da sola. Microsoft e Meta hanno fornito grandi impegni di ancoraggio, Reflection AI ha firmato un accordo di calcolo pluriennale, e NVIDIA ha approfondito la sua relazione commerciale e di investimento con l'azienda. Nebius è anche diventata un partner infrastrutturale preferito per l'offerta AI sovrana di Palantir, ampliando il suo percorso verso i carichi di lavoro governativi e delle imprese regolamentate oltre la domanda standard del cloud pubblico.
Leggi di più: Le Migliori Azioni di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
Panoramica degli Utili Q2 2026 di Nebius Group (NBIS): Crescita dei Ricavi, EBITDA e Spesa per la Capacità
Nebius ha consegnato ricavi del Q2 di $582,3 milioni contro circa $536 milioni attesi, perdita per azione diluita di $0,68 contro una perdita attesa di $0,36, e EBITDA rettificato di $236,2 milioni contro una perdita di $21,0 milioni di un anno fa. Il flusso di cassa operativo ha raggiunto $2,246 miliardi, aiutato dai prepagamenti dei clienti, anche se gli acquisti di infrastrutture sono saliti a $5,657 miliardi. Il trimestre ha confermato una domanda rapida e un miglioramento dell'economia rettificata, mostrando che la spesa per il dispiegamento e la redditività GAAP rimangono i principali compromessi.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$536M consensus |
$582,3M |
Superato. Circa $46M sopra il consensus; +454% YoY. |
|
EPS diluito Q2 |
$0,36 perdita consensus |
$0,68 perdita |
Mancato. La perdita è stata $0,32 più ampia del consensus. |
|
EBITDA rettificato Q2 |
$21,0M perdita un anno fa |
$236,2M |
Migliorato. La scala del cloud AI ha portato l'EBITDA rettificato nettamente positivo. |
|
Perdita netta rettificata Q2 |
$91,5M perdita un anno fa |
$33,2M perdita |
Ridotta. La perdita rettificata è migliorata del 64% YoY. |
|
Flusso di cassa operativo Q2 |
$167,7M utilizzato un anno fa |
$2,246B fornito |
Positivo. La liquidità dei clienti e i ricavi differiti hanno guidato l'inversione. |
|
Acquisti infrastrutture Q2 |
$510,6M un anno fa |
$5,657B |
Accelerato. Gli acquisti sono aumentati di oltre dieci volte. |
|
Liquidità e equivalenti |
$3,678B al 31 dic. 2025 |
$8,042B |
Espansa. Finanziamento e liquidità dei clienti hanno finanziato il dispiegamento. |
|
Ricavi differiti |
$1,578B al 31 dic. 2025 |
$5,975B |
Espansa. La domanda contrattata ha fornito finanziamento anticipato. |
|
Prospettive ARR fine 2026 |
Precedentemente riconfermato |
$7B-$9B |
Mantenuto. Richiede un altro importante aumento di capacità. |
- I ricavi di USD 582,3 milioni hanno superato il consensus di circa USD 46 milioni: Le vendite sono aumentate del 454% anno su anno, mostrando che la capacità del cloud AI si sta convertendo in ricavi su larga scala. Sostenere questo ritmo dipende dall'entrata in servizio di nuovi cluster senza importanti ritardi di costruzione o di alimentazione.
- La perdita per azione diluita di USD 0,68 ha mancato di USD 0,32: L'ammortamento ha raggiunto USD 259,7 milioni poiché nuove attrezzature sono entrate in servizio. Questo spiega perché l'EBITDA rettificato può migliorare prima che gli utili GAAP e il flusso di cassa libero diventino costantemente positivi.
- L'EBITDA rettificato ha raggiunto USD 236,2 milioni da una perdita di USD 21,0 milioni: L'oscillazione indica un migliore utilizzo e leva operativa. Ogni nuovo megawatt deve ancora generare abbastanza profitto lordo per coprire ammortamento, interessi e investimenti aziendali.
- Il flusso di cassa operativo ha raggiunto USD 2,246 miliardi mentre i ricavi differiti sono saliti a USD 5,975 miliardi: I prepagamenti dei clienti aiutano a finanziare l'espansione, anche se USD 1,197 miliardi di crescita trimestrale dei ricavi differiti hanno aumentato il flusso di cassa. Gli investitori devono ancora separare l'economia del servizio dai benefici temporali.
- Gli acquisti di infrastrutture di USD 5,657 miliardi erano quasi dieci volte i ricavi trimestrali: La spesa semestrale ha raggiunto USD 8,130 miliardi e la proprietà e le attrezzature sono salite a USD 13,045 miliardi. L'espansione supporta la capacità futura, ma l'utilizzo e i prezzi devono rimanere abbastanza forti da giustificare la base degli asset.
Leggi di più: Previsione del Prezzo CoreWeave (CRWV) 2026: Può la Domanda del Cloud AI Spingere CRWV Verso $175?
Prospettive di Investimento 2026 di Nebius Group (NBIS): Caso Rialzista $350 vs Caso Ribassista $145
Nebius combina una rapida crescita del cloud AI con un piano di espansione molto intensivo di capitale. Il lato positivo dipende dalla domanda contrattata, dai prepagamenti dei clienti e dal miglioramento dell'EBITDA rettificato, mentre il rischio principale è che la spesa infrastrutturale cresca più velocemente dell'utilizzo e dei ritorni in contanti.
Il Caso Rialzista: Forte Domanda del Cloud AI Spinge NBIS Verso USD 350
Il Caso Rialzista assume che Nebius aggiunga capacità nei tempi previsti, converta i contratti principali con Microsoft, Meta e altri clienti, e mantenga prezzi forti sulle piattaforme di acceleratori più recenti. I ricavi crescono più velocemente dei costi infrastrutturali, permettendo al risultato EBITDA rettificato del Q2 di USD 236,2 milioni di svilupparsi in una leva operativa più forte.
Un movimento verso USD 350 richiederebbe progressi chiari verso l'obiettivo ARR di fine 2026 di USD 7-9 miliardi, utilizzo stabile e più capitale dei partner senza pesante diluizione. Stime di ricavi più alte e un divario più stretto tra flusso di cassa operativo e capex rafforzerebbero il caso.
Il Caso Base: Crescita Costante del Cloud AI Mantiene NBIS Tra USD 240 e USD 300
Il Caso Base assume che i ricavi del cloud AI continuino a crescere rapidamente, mentre gli investitori rimangono cauti sui ritorni di USD 8,130 miliardi di acquisti infrastrutturali semestrali. Grandi clienti e pagamenti anticipati supportano il dispiegamento, anche se ammortamento, interessi e costi di esecuzione limitano ulteriore espansione della valutazione.
In questo scenario, NBIS potrebbe negoziare principalmente tra USD 240 e USD 300. Crescita continua dei ricavi, EBITDA rettificato positivo e nuova capacità che entra in servizio supporterebbero l'intervallo. Un obiettivo ARR più basso o ripetuti ritardi del sito indebolirebbero la parte superiore.
Il Caso Ribassista: Costi Infrastrutturali Più Alti Attirano NBIS Verso USD 145
Il Caso Ribassista assume che i nuovi siti si aprano più tardi del previsto o operino a utilizzo più basso mentre i dispiegamenti dei clienti si spostano. Nebius continua a pagare per attrezzature, energia e finanziamento prima che arrivino ricavi sufficienti, indebolendo i ritorni in contanti.
Un movimento verso USD 145 diventerebbe più probabile se i progressi ARR restassero sotto le guidance, l'EBITDA rettificato tornasse negativo o Nebius dipendesse da più finanziamento collegato all'equity. La concentrazione dei clienti potrebbe aggiungere ulteriore pressione se un dispiegamento principale si spostasse in un periodo successivo.
Previsioni del Prezzo delle Azioni NBIS per il 2026 da Parte degli Analisti di Wall Street
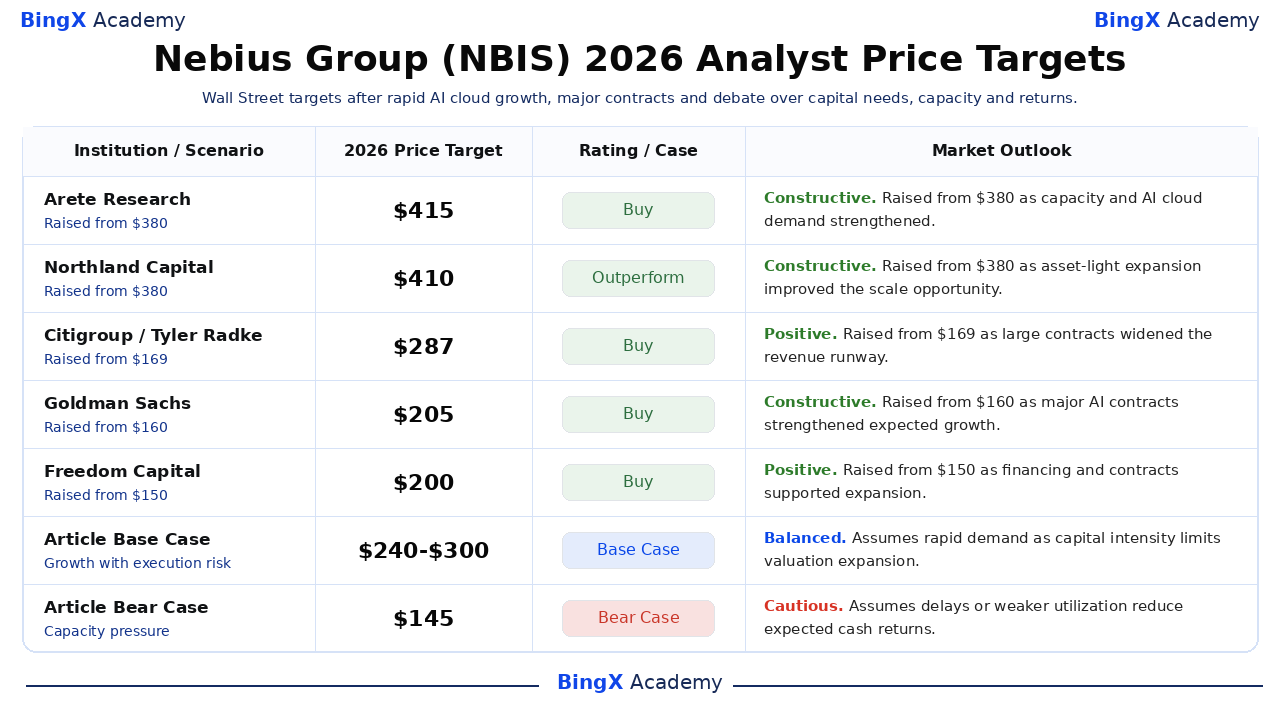
Questi cinque obiettivi datati vanno da $200 a $415 e riflettono diverse assunzioni su capacità, quota di mercato, finanziamento e utilizzo. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe Article Base e Bear sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Arete Research / Richard Kramer |
$415 |
Buy |
Costruttivo. 7 agosto: alzato da $380 poiché la capacità contrattata e la domanda del cloud AI si sono rafforzate. |
|
Northland Capital / Michael Latimore |
$410 |
Outperform |
Costruttivo. 20 luglio: alzato da $380 poiché un modello asset-light ha ampliato l'opportunità di scala. |
|
Citigroup / Tyler Radke |
$287 |
Buy |
Positivo. 23 giugno: alzato da $169 poiché grandi impegni hanno ampliato la pista dei ricavi. |
|
Goldman Sachs / George Tong |
$205 |
Buy |
Costruttivo. 16 aprile: alzato da $160 poiché la domanda AI e i contratti principali hanno rafforzato la crescita. |
|
Freedom Capital / Paul Meeks |
$200 |
Buy |
Positivo. 20 luglio: alzato da $150 poiché finanziamento e contratti hanno supportato l'espansione. |
|
Caso Base dell'Articolo |
$240-$300 |
Caso Base |
Bilanciato. Assume crescita rapida mentre l'intensità di capitale limita l'espansione della valutazione. |
|
Caso Ribassista dell'Articolo |
$145 |
Caso Ribassista |
Cauto. Assume ritardi o utilizzo più debole che riducono i ritorni in contanti attesi. |
Come Negoziare le Azioni di Nebius Group (NBIS) su BingX
Negozia la crescita del cloud AI di Nebius Group, il dispiegamento della capacità e le prospettive di finanziamento utilizzando BingX TradFi e gli strumenti BingX AI. Poiché NBIS può reagire bruscamente a contratti, milestone di capacità e aumenti di capitale, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
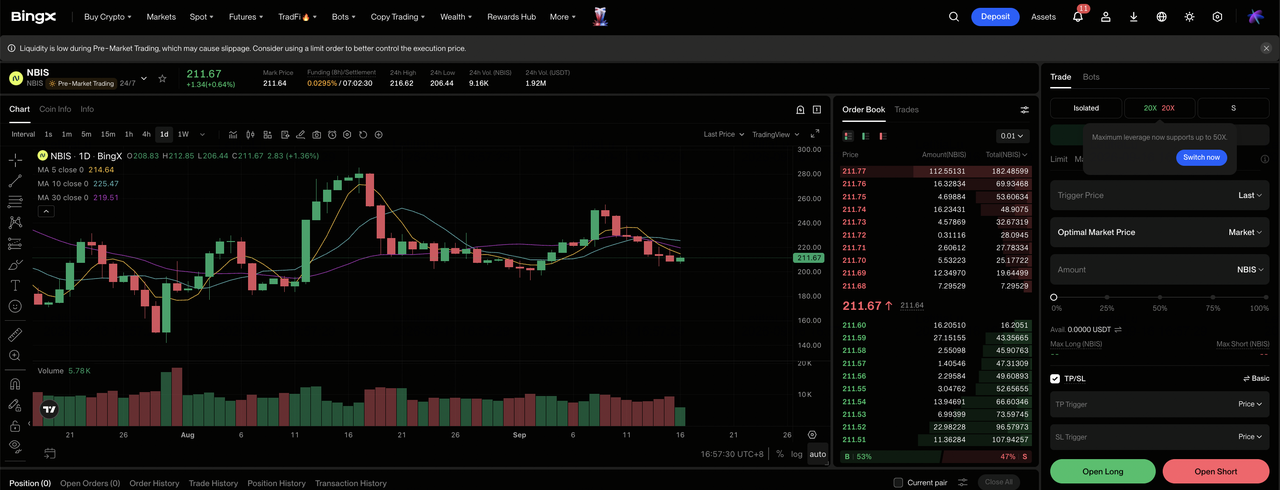
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Nebius Group (NBIS). Cerca e seleziona il contratto futures perpetui NBIS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i contratti si convertono e l'utilizzo della capacità supporta i margini. Seleziona Apri Short se ritardi, costi di finanziamento o diluizione indeboliscono i ritorni attesi.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Un guadagno YTD del 168,25% mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. NBIS può reagire rapidamente a contratti dei clienti, disponibilità di energia, dispiegamenti GPU, utili e finanziamento.
I 5 Principali Rischi da Tenere d'Occhio per gli Investitori di Nebius Group nel 2026
La valutazione di Nebius dipende dall'espansione della capacità, dalla domanda dei clienti, dal finanziamento e dall'utilizzo. Questi rischi possono influenzare il flusso di cassa, i margini e il valore per azione.
- La pesante spesa infrastrutturale alza l'ostacolo del rendimento: Gli acquisti infrastrutturali trimestrali hanno raggiunto USD 5,657 miliardi, quasi dieci volte i ricavi del Q2. Se l'utilizzo o i prezzi deludono, i costi di ammortamento e finanziamento potrebbero crescere più velocemente del profitto lordo.
- L'obiettivo ARR dipende dall'entrata in funzione della nuova capacità: L'obiettivo di USD 7-9 miliardi richiede che data center, energia, networking e acceleratori si dispieghino nei tempi previsti. Ritardi di costruzione o di fornitura potrebbero spingere i ricavi contrattati in periodi successivi.
- I grandi clienti aumentano il rischio di concentrazione: Microsoft, Meta e altri clienti principali forniscono forte visibilità della domanda. Un dispiegamento ritardato o una rinegoziazione potrebbero ancora influenzare utilizzo, prezzi e ricevute di cassa in diversi trimestri.
- Il debito convertibile può pressare il valore per azione: Nebius ha raccolto USD 5,75 miliardi attraverso nuove note convertibili per supportare l'espansione. I costi degli interessi e la potenziale conversione aumentano il rischio di finanziamento e diluizione.
- Il rally YTD del 168,25% lascia meno spazio per errori: La valutazione riflette già crescita rapida ed esecuzione di successo. Guidance ARR più bassa, margini più deboli o ritardi dei clienti potrebbero comprimere il multiplo anche se i ricavi continuano a salire.
Considerazioni Finali: Dovresti Investire in Nebius Group nel 2026?
Nebius ha stabilito evidenza di domanda, con ricavi del Q2 aumentati del 454% a $582,3 milioni e EBITDA rettificato che ha raggiunto $236,2 milioni. I prepagamenti dei clienti e $5,975 miliardi di ricavi differiti aiutano a supportare l'espansione. Il dibattito sugli investimenti ora dipende meno dall'esistenza della domanda AI e più dal fatto che l'azienda possa dispiegare il capitale in modo abbastanza efficiente da produrre ritorni di cassa durevoli.
Il Caso Rialzista richiede che capacità e contratti supportino $350, mentre il Caso Ribassista riflette ritardi, finanziamento e diluizione che potrebbero attrarre NBIS verso $145. I trader conservatori potrebbero monitorare i progressi verso l'obiettivo ARR di $7-9 miliardi, l'utilizzo, l'EBITDA rettificato e il divario tra flusso di cassa operativo e spesa infrastrutturale.
Promemoria di Rischio: Il trading e l'investimento in azioni come NBIS comporta un alto rischio di perdita di capitale. Ritardi di costruzione, vincoli energetici, concentrazione dei clienti, debito, diluizione, compressione della valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni di High-Performance Computing (HPC) da Tenere d'Occhio nel 2026: Leader del Mercato del Calcolo Accelerato
- Le Migliori Azioni di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Le Migliori Azioni di Infrastruttura Cloud AI da Acquistare nel 2026 Durante il Capex degli Hyperscaler e il Boom del Neocloud
- Previsione del Prezzo CoreWeave (CRWV) 2026: Può la Domanda del Cloud AI Spingere CRWV Verso $175?
- Previsione del Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Portare NVDA Verso $420?
- Prospettive del Titolo Microsoft (MSFT) per il 2026: Possono la Crescita di Azure AI e Copilot Portare il Titolo MSFT a $550+?
