


Lumentum (LITE) sviluppa prodotti ottici e fotonici che spostano, instradano e rilevano dati attraverso reti cloud, infrastrutture di telecomunicazioni e sistemi industriali. Laser e componenti ottici rimangono centrali nell'attività commerciale, con moduli cloud e commutazione a circuiti ottici che stanno diventando più importanti poiché i cluster AI richiedono una maggiore larghezza di banda. Questa transizione amplia l'esposizione di Lumentum alle infrastrutture AI, anche se lascia il titolo sensibile alla spesa degli hyperscaler, ai rendimenti di produzione e a una valutazione elevata.
Il suo ultimo trimestre ha mostrato che la transizione sta già cambiando il profilo finanziario. I ricavi del Q4 fiscale 2026 di Lumentum hanno raggiunto 1,006 miliardi di dollari, in crescita del 109,3% anno su anno, poiché i ricavi dei componenti sono aumentati del 102,7% e quelli dei sistemi del 122,6%. Il margine lordo non-GAAP ha raggiunto il 50,4%, supportando utili più forti anche se un addebito una tantum per l'estinzione del debito ha distorto l'utile netto GAAP.
Le previsioni per il titolo LITE per il 2026 si concentrano ora su due punti di vista contrastanti:
- Il caso della scala ottica AI: i moduli 1.6T, gli interruttori a circuiti ottici e i prodotti laser in rack possono espandere ricavi e margini mentre i clienti cloud spostano più dati dal rame alla luce.
- Il caso di esecuzione e valutazione: colli di bottiglia nella capacità, tempistiche dei clienti o un'adozione più lenta del CPO potrebbero appiattire le revisioni delle stime dopo un rally del 153,86% dall'inizio dell'anno.
Questa guida analizza le previsioni per il titolo LITE, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul rilascio degli utili del Q4 fiscale 2026 dell'11 agosto di Lumentum, sul filing annuale e sui dati di mercato fino al 10 settembre, oltre a come fare trading sui futures del titolo LITE su BingX TradFi con collateral USDT.
Le 5 Cose Principali da Sapere per gli Investitori Lumentum a Settembre 2026
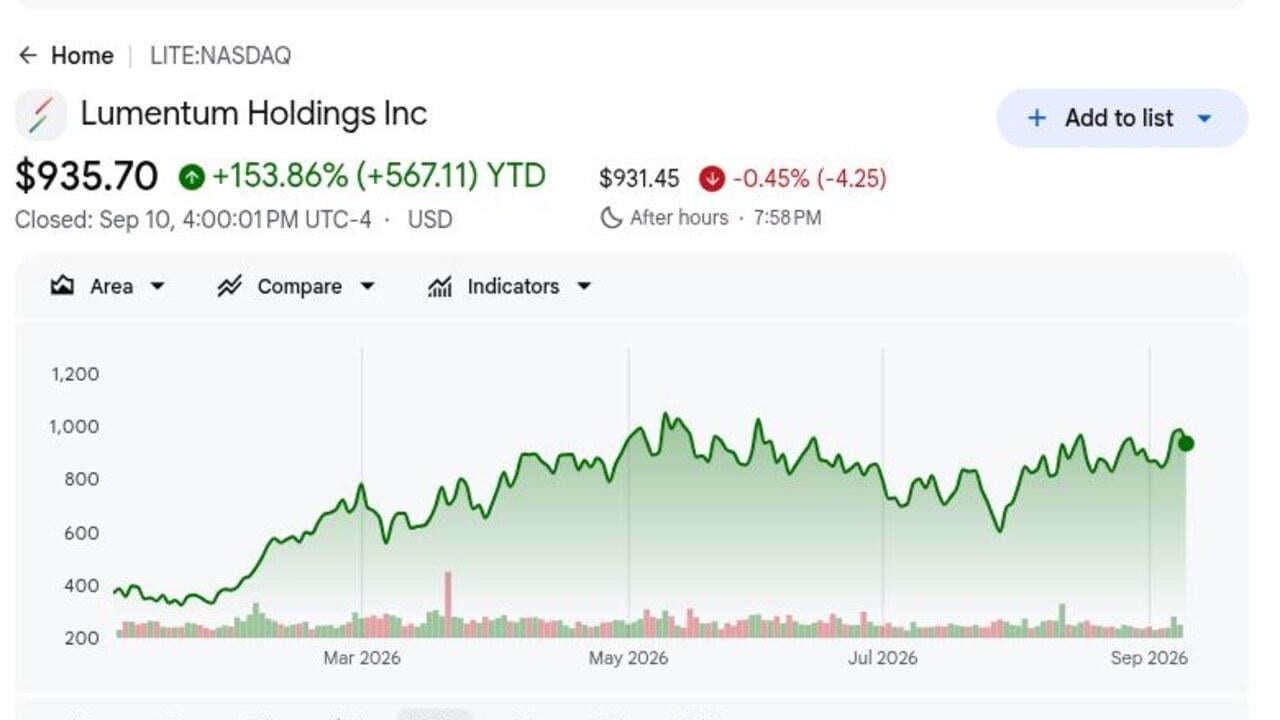
- LITE ha chiuso a 935,70$ dopo aver guadagnato il 153,86% YTD: Il rally riflette una forte domanda AI-ottiche, anche se le azioni sono rimaste sotto il massimo dell'11 maggio di 1.053,09$. Questo gap mostra quanto velocemente la valutazione possa comprimersi quando gli investitori mettono in dubbio i tempi di deployment ottico.
- I ricavi del Q4 fiscale hanno raggiunto 1,006 miliardi di dollari, in crescita del 109,3%: Le vendite sono aumentate del 24,5% sequenzialmente da 808,4 milioni di dollari e hanno battuto il consensus di circa 51 milioni di dollari. Il primo trimestre da un miliardo di dollari ha mostrato che la domanda di ricetrasmettitori cloud, laser e switching si sta traducendo in ricavi.
- Il margine lordo non-GAAP si è espanso di 1.260 punti base al 50,4%: Il margine è anche aumentato di 250 punti base sequenzialmente e ha superato l'aspettativa di circa il 48%. Un migliore mix e scala mostrano che l'aumento della domanda ottica si sta convertendo in una redditività più forte.
- Il punto medio dei ricavi Q1 FY2027 è salito a 1,25 miliardi di dollari: Le guidance di 1,225-1,275 miliardi di dollari implicano circa il 24% di crescita sequenziale al punto medio. Le guidance per l'EPS non-GAAP di 4,05-4,35$ e il margine operativo del 39,5%-40,5% indicano un'ulteriore leva.
- NVIDIA si è impegnata per 2 miliardi di dollari nella capacità ottica di Lumentum: L'accordo include impegni di acquisto e accesso futuro a prodotti laser e di rete. L'opportunità è significativa, anche se la nuova capacità deve ancora qualificarsi nei tempi previsti e convertirsi in spedizioni redditizie.
Cos'è Lumentum (LITE)?
Lumentum è un produttore globale di fotonica i cui laser, moduli e sottosistemi ottici consentono la trasmissione e il rilevamento dei dati. La sua attività di componenti fornisce chip laser e elementi ottici di base, mentre il suo portafoglio di sistemi include moduli cloud e prodotti di commutazione a circuiti ottici che instradano la luce attraverso le reti. I clienti spaziano dalle aziende cloud e internet ai fornitori di apparecchiature per telecomunicazioni, produttori industriali e produttori di dispositivi di rilevamento. Lumentum combina ricerca e produzione interna con fornitori esterni e produttori a contratto, rendendo il rendimento del prodotto, la capacità e la qualificazione centrali per la sua economia.
La strategia a lungo termine si rivolge sempre più alle infrastrutture ottiche e fotoniche AI. Lumentum sta sviluppando moduli cloud 1.6T, interruttori a circuiti ottici, moduli sorgenti laser esterne, ottiche quasi-packaging e laser ultra-alta potenza per sistemi co-packaging. NVIDIA's investimento da 2 miliardi di dollari aggiunge un cliente strategico e finanziamenti per la capacità statunitense, mentre un accordo di fornitura con AXT supporta gli input di indio-fosfuro fino al 2031. Questi programmi mirano ad estendere Lumentum dai collegamenti tra rack a connessioni ottiche più corte all'interno dei sistemi AI.
Leggi di più: I Migliori Titoli Ottici AI da Acquistare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
Panoramica Utili Q4 FY2026 di Lumentum (LITE): Ricavi, Margini e Crescita Ottica AI
Lumentum ha fornito 1,006 miliardi di dollari di ricavi contro circa 955 milioni previsti, EPS non-GAAP di 3,23$ contro circa 2,80$ previsti e margine lordo non-GAAP del 50,4% contro circa il 48%. I componenti sono cresciuti del 102,7% a 649,4 milioni di dollari e i sistemi sono aumentati del 122,6% a 356,9 milioni di dollari. Le guidance per i ricavi Q1 FY2027 hanno raggiunto 1,225-1,275 miliardi di dollari, anche se una perdita non-cash per estinzione del debito di 7,8 miliardi di dollari ha reso l'utile netto GAAP una misura scarsa delle performance operative.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
Circa 955M$ consensus |
1,006 miliardi$ |
Superato. Circa 51M$ sopra il consensus; +109,3% YoY. |
|
EPS diluito non-GAAP |
Circa 2,80$ |
3,23$ |
Superato. Circa 0,43$ sopra il consensus; da 0,88$. |
|
Perdita netta GAAP |
— |
7,162 miliardi$ perdita |
Distorto. Una perdita non-cash per estinzione debito di 7,8 miliardi$ ha causato il risultato. |
|
Margine lordo non-GAAP |
Circa 48,0% |
50,40% |
Superato. Circa 240 bps sopra il consensus; +1.260 bps YoY. |
|
Margine operativo non-GAAP |
Q3 effettivo 32,2% |
36,60% |
Espanso. +440 bps sequenzialmente. |
|
Ricavi componenti |
Q4 FY2025 320,4M$ |
649,4M$ |
Accelerato. +102,7% YoY. |
|
Ricavi sistemi |
Q4 FY2025 160,3M$ |
356,9M$ |
Accelerato. +122,6% YoY. |
|
Contanti e investimenti a breve termine |
Q3 3,172 miliardi$ |
2,738 miliardi$ |
Inferiore. -433,9M$ sequenzialmente. |
|
Prospettive ricavi Q1 FY2027 |
Circa 1,10 miliardi$ |
1,225–1,275 miliardi$ |
Superiore. Il punto medio ha superato il consensus di circa 150M$. |
|
Margine operativo non-GAAP Q1 |
— |
39,5%–40,5% |
Superiore. Il punto medio implica 340 bps di espansione sequenziale. |
|
Prospettive EPS non-GAAP Q1 |
Circa 3,35$ |
4,05$–4,35$ |
Superiore. Il punto medio ha superato il consensus di circa 0,85$. |
- I ricavi di 1,006 miliardi di dollari sono cresciuti del 109,3%: Le vendite sono più che raddoppiate rispetto a 480,7 milioni di dollari e sono aumentate del 24,5% sequenzialmente, mostrando che multipli programmi cloud-fotonici si stanno scalando insieme. Il risultato stabilisce anche una base molto più alta per l'anno fiscale 2027.
- L'EPS non-GAAP ha raggiunto 3,23$ contro circa 2,80$ previsti: Gli utili sono aumentati da 0,88$ dell'anno precedente poiché il margine lordo si è spostato sopra il 50%. Il miglioramento mostra che volume e mix più forti si stanno traducendo in leva operativa.
- Componenti e sistemi sono cresciuti del 102,7% e 122,6%: I componenti hanno generato 649,4 milioni di dollari e i sistemi hanno contribuito con 356,9 milioni di dollari. La crescita attraverso laser, moduli e prodotti di switching riduce la dipendenza da una categoria ottica.
- Il margine operativo non-GAAP si è espanso al 36,6%: Il margine è aumentato dal 15,0% dell'anno precedente e migliorato di 440 punti base sequenzialmente. Questo dà a Lumentum più spazio per finanziare capacità e sviluppo prodotti mentre fa crescere i profitti.
- Il punto medio Q1 di 1,25 miliardi di dollari implica circa il 24% di crescita sequenziale: Un punto medio del margine operativo del 40,0% e un EPS medio di 4,20$ suggeriscono che la rampa ottica AI sta ancora accelerando. Entrambi gli intervalli erano anche materialmente sopra il consensus citato.
Prospettive di Investimento 2026 per Lumentum (LITE): Caso Rialzista 1.300$ vs Caso Ribassista 700$
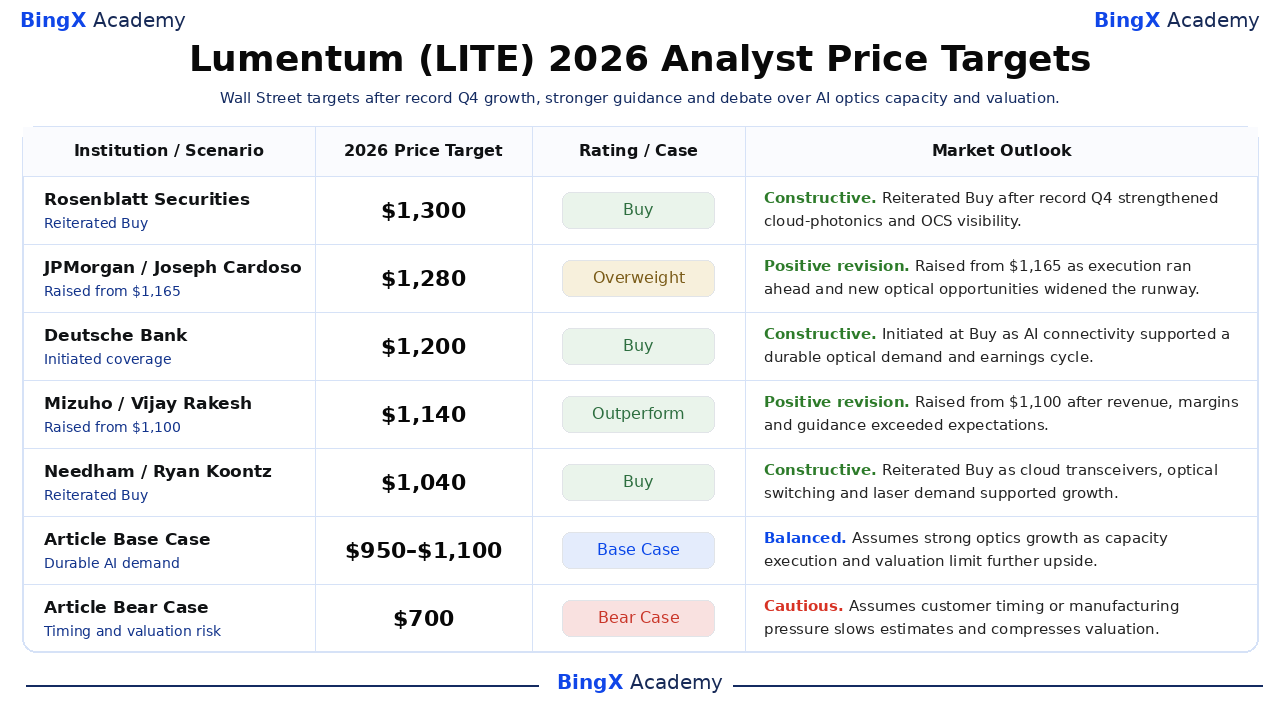
Le prospettive del 2026 dipendono dalla velocità con cui i moduli 1.6T, OCS e i prodotti ottici in-rack emergenti si convertono dai programmi clienti alle spedizioni. I tre intervalli sottostanti sono scenari editoriali piuttosto che target di Wall Street.
Il Caso Rialzista: Forte Domanda AI Ottica Spinge LITE Verso 1.300$
Il Caso Rialzista assume che i moduli cloud e gli interruttori a circuiti ottici continuino a scalare mentre Lumentum aggiunge prodotti 1.6T e laser a potenza superiore. I ricavi Q1 raggiungono o superano il soffitto delle guidance di 1,275 miliardi di dollari, mentre il margine operativo non-GAAP rimane vicino al 40%.
Un movimento verso 1.300$ richiederebbe che la nuova produzione si qualifichi nei tempi previsti, che gli impegni NVIDIA si convertano in spedizioni e che l'adozione ottica in-rack si ampli. Continui aumenti delle stime e margine lordo al 50% o superiore rafforzerebbero il caso.
Il Caso Base: Domanda AI Costante Mantiene LITE Tra 950$ e 1.100$
Il Caso Base assume che gli investimenti nelle reti AI rimangano forti e che i prodotti attuali continuino a crescere, anche se le tecnologie ottiche più recenti scalano in modo irregolare. I ricavi continuano a salire dalla base Q4 di 1,006 miliardi di dollari, mentre le spese di capacità limitano un'ulteriore espansione dei margini.
In questo scenario, LITE potrebbe scambiare principalmente tra 950$ e 1.100$. Ricavi vicini alle guidance, margine operativo non-GAAP nella parte alta dei 30 e programmi clienti stabili supporterebbero l'intervallo.
Il Caso Ribassista: Spesa AI Più Lenta Trascina LITE Verso 700$
Il Caso Ribassista assume che gli hyperscaler ritardino i deployment o che i rendimenti di produzione limitino le spedizioni mentre le aspettative rimangono elevate. Un'adozione più lenta di OCS o 1.6T lascerebbe la nuova capacità sottoutilizzata e indebolirebbe la crescita degli utili.
Un movimento verso 700$ diventerebbe più probabile se le guidance scendessero sotto il minimo Q1 di 1,225 miliardi di dollari, il margine lordo scendesse materialmente dal 50,4% o gli analisti tagliassero le stime future. Una crescita più lenta renderebbe l'attuale valutazione più difficile da sostenere.
Previsioni di Prezzo del Titolo LITE per il 2026 da Parte degli Analisti di Wall Street
Wall Street è rimasta complessivamente positiva dopo il Q4 fiscale, anche se la dispersione dei target riflette il dibattito su quanto crescita ottica AI sia già prezzata dopo il guadagno YTD del 153,86%. La tabella separa cinque azioni analitiche attuali dagli scenari editoriali dell'articolo e preserva il contesto di rating di ogni istituzione.
|
Istituzione / Analista |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Rosenblatt Securities / Mike Genovese |
1.300$ |
Buy |
Costruttivo. 12 agosto: riconfermato Buy dopo che il Q4 record ha rafforzato la visibilità cloud-fotonica e OCS. |
|
JPMorgan / Joseph Cardoso |
1.280$ |
Overweight |
Revisione positiva. 12 agosto: alzato da 1.165$ poiché l'esecuzione è andata avanti e nuove opportunità ottiche hanno ampliato la pista. |
|
Deutsche Bank / Gianmarco Conti |
1.200$ |
Buy |
Costruttivo. 31 agosto: avviata copertura poiché la connettività AI ha supportato un ciclo di domanda e utili durevole. |
|
Mizuho / Vijay Rakesh |
1.140$ |
Outperform |
Revisione positiva. 12 agosto: alzato da 1.100$ dopo che ricavi, margini e guidance hanno superato le aspettative. |
|
Needham / Ryan Koontz |
1.040$ |
Buy |
Costruttivo. 12 agosto: riconfermato Buy poiché moduli cloud, switching e domanda laser hanno supportato la crescita. |
|
Caso Base dell'Articolo |
950$–1.100$ |
Caso Base |
Bilanciato. Assume forte crescita ottica mentre l'esecuzione della capacità e la valutazione limitano ulteriore rialzo. |
|
Caso Ribassista dell'Articolo |
700$ |
Caso Ribassista |
Cauto. Assume che le tempistiche clienti o la pressione produttiva rallentino le stime e comprimano la valutazione. |
Come Fare Trading sul Titolo Lumentum (LITE) su BingX
Fai trading sulle prospettive AI-ottiche, margini e capacità di Lumentum usando BingX TradFi e gli strumenti BingX AI. Poiché LITE può reagire bruscamente alla spesa degli hyperscaler, alle rampe di prodotto e alle guidance, i trader dovrebbero definire il catalizzatore e i limiti di rischio prima di entrare in una posizione.
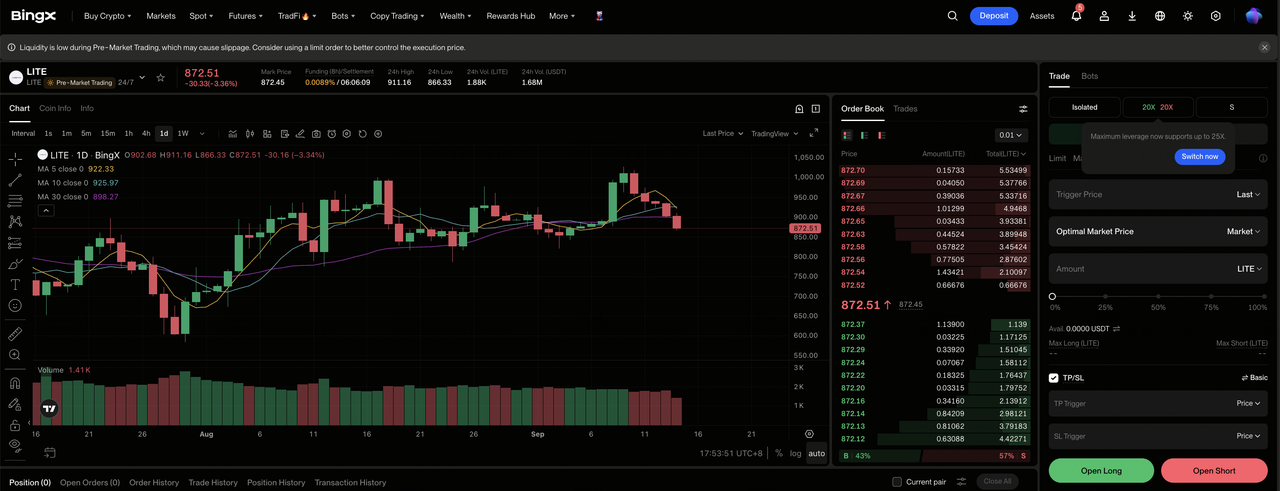
Passaggio 1: Accedi a BingX TradFi. Registrati e naviga nella sezione TradFi specializzata sulla dashboard dell'exchange BingX.
Passaggio 2: Seleziona Lumentum (LITE). Cerca e seleziona il contratto futures perpetui LITE-USDT.
Passaggio 3: Scegli la tua direzione. Seleziona Apri long se le spedizioni e i margini ottici AI continuano a superare le aspettative. Seleziona Apri short se i ritardi dei clienti o i vincoli di capacità indeboliscono il percorso di crescita.
Passaggio 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il calo del 5,39% del 10 settembre mostra perché la leva conservativa e il dimensionamento delle posizioni sono importanti.
Passaggio 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'ingresso nel trade. LITE può reagire velocemente a guidance, programmi clienti, qualificazioni prodotti e notizie di AI-capex.
I 5 Rischi Principali da Tenere d'Occhio per gli Investitori LITE nel 2026
La valutazione di Lumentum dipende dalla domanda dei clienti, dall'esecuzione produttiva, dalle scelte tecnologiche e dalla struttura del capitale. Questi rischi possono influenzare ricavi, margini e il multiplo assegnato al titolo.
- I ritardi di grandi clienti potrebbero colpire rapidamente i ricavi: I ricavi Q4 sono aumentati del 109,3%, creando una base di confronto elevata. Ritardi nei deployment di OCS, moduli o laser potrebbero ridurre l'utilizzo e pressurizzare il margine lordo non-GAAP del 50,4%.
- L'espansione della capacità potrebbe danneggiare i margini se i rendimenti scivolano: NVIDIA si è impegnata per 2 miliardi di dollari mentre Lumentum espande la produzione statunitense. Ritardi nella qualificazione, carenze di materiali o rendimenti deboli potrebbero spingere le spedizioni fuori mentre i costi arrivano prima.
- I clienti potrebbero scegliere diverse tecnologie ottiche: Lumentum sta sviluppando prodotti ELS, NPO e CPO accanto ai moduli 1.6T. Un passaggio verso architetture concorrenti o soluzioni di silicio-fotonica interne potrebbe ritardare o ridurre i ricavi previsti.
- Il rally YTD del 153,86% alza le aspettative: A 935,70$, il titolo riflette già una crescita futura sostanziale. Le azioni potrebbero cadere anche con ricavi in crescita se le stime smettono di aumentare o i multipli di valutazione si contraggono.
- Il finanziamento può influenzare i ritorni per azione: Il Q4 ha incluso una perdita non-cash per estinzione del debito di 7,8 miliardi di dollari, mentre gli investimenti in contanti sono scesi di 433,9 milioni di dollari sequenzialmente. Diluzione, debito e conversione di cassa più debole potrebbero ridurre il beneficio della crescita operativa.
Considerazioni Finali: Dovresti Investire in LITE nel 2026?
Lumentum ora ha la prova operativa dietro la sua tesi ottica AI. Ricavi di 1,006 miliardi di dollari, margine lordo non-GAAP del 50,4%, EPS rettificato di 3,23$ e un punto medio per il prossimo trimestre di 1,25 miliardi di dollari mostrano che moduli cloud, laser e commutazione ottica si stanno scalando insieme. L'impegno di 2 miliardi di dollari di NVIDIA aggiunge validazione strategica e supporto alla capacità.
Il compromesso è una valutazione impegnativa dopo un guadagno YTD del 153,86%. Un investitore conservativo dovrebbe osservare se i ricavi raggiungono la guidance di 1,225-1,275 miliardi di dollari, il margine operativo si avvicina al 40% e la nuova capacità mantiene i rendimenti. Questi segnali supporterebbero il Caso Base di 950$-1.100$; tagli alle guidance o inversione dei margini rafforzerebbero il Caso Ribassista di 700$.
Promemoria di Rischio: I futures perpetui collegati ai titoli comportano leva, volatilità e rischio di liquidazione. I target degli analisti e gli scenari editoriali sono punti di riferimento piuttosto che garanzie. Conferma la disponibilità del contratto, usa dimensionamento conservativo delle posizioni e imposta controlli di rischio prima del trading.
Letture Correlate
- Top Titoli di Rete AI 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
- I Migliori Titoli di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastrutture di Calcolo AI
- I Migliori Titoli Ottici AI da Acquistare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
- Previsioni per Corning (GLW) 2026: Può la Crescita Ottica AI Spingere GLW Verso 220$?
- Previsione di Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Portare NVDA Verso 420$?
- Previsione di Prezzo Coherent (COHR) 2026: Può la Domanda di Ottiche AI Spingere COHR Verso 500$?
