

Keel Infrastructure (KEEL), precedentemente Bitfarms, è un sviluppatore e proprietario nordamericano di data center e infrastrutture energetiche per calcolo ad alte prestazioni e intelligenza artificiale. L'azienda sta abbandonando il mining di Bitcoin e reindirizzando la sua potenza, terreni e connessioni alla rete verso grandi campus informatici. La sua pipeline di sviluppo da 2,2 GW crea notevole opzionalità di capacità, anche se il titolo rimane sensibile agli accordi con i tenant, permessi, costi di costruzione e finanziamenti.
L'ultimo trimestre ha mostrato perché la transizione può apparire debole prima che i nuovi contratti di locazione inizino a produrre ricavi. I ricavi di Keel Infrastructure Q2 2026 sono scesi del 50% a 30,4 milioni di dollari mentre Keel ha chiuso la sua operazione di mining a Moses Lake, mentre l'EBITDA rettificato è passato da un profitto di 6,6 milioni di dollari a una perdita di 23,7 milioni di dollari. Il caso di investimento ora dipende dal fatto che 819 milioni di dollari di liquidità possano sostenere Panther Creek, Sharon e Moses Lake attraverso l'ottenimento dei permessi e l'esecuzione dei contratti di locazione.
Le previsioni per il titolo KEEL per il 2026 si concentrano ora su due prospettive contrastanti:
- Il caso della pipeline energetica e dei contratti con i tenant: i permessi e i contratti di locazione hyperscale potrebbero convertire 341 MW di capacità energizzata e 430 MW di capacità garantita in flusso di cassa dell'infrastruttura AI di lunga durata.
- Il caso dei ritardi nello sviluppo e del capitale: slittamenti nella locazione, sforamenti dei costi o nuove esigenze di finanziamento potrebbero consumare liquidità prima che la pipeline da 2,2 GW produca ricavi materiali dal calcolo ad alte prestazioni.
Questa guida analizza le previsioni per il titolo KEEL, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 2026 del 10 agosto di Keel Infrastructure, il deposito trimestrale e i dati di mercato fino al 18 settembre, oltre a come negoziare i futures del titolo KEEL su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Keel Infrastructure Devono Sapere a Settembre 2026
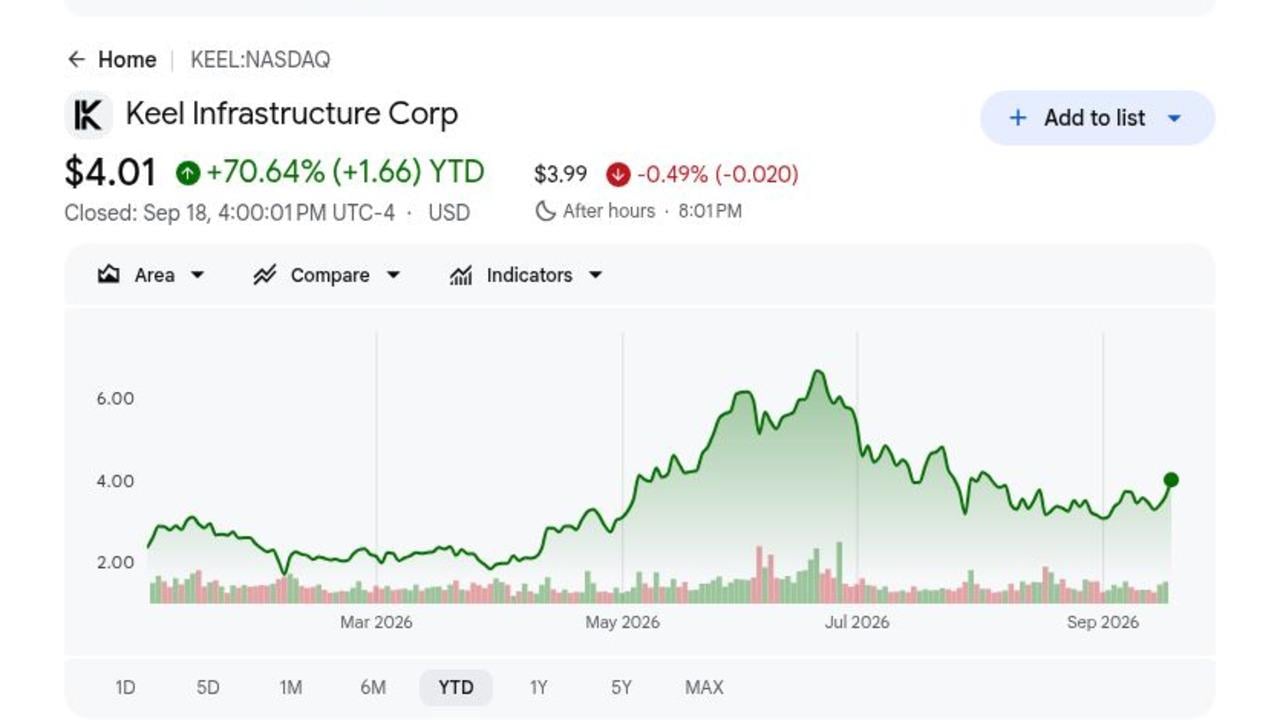
- KEEL ha chiuso a 4,01$ dopo aver guadagnato il 70,64% nel 2026: La chiusura del 18 settembre è seguita a un guadagno giornaliero dell'11% mentre gli investitori rivalutavano l'ex miner di Bitcoin attorno all'infrastruttura AI. Il rally aumenta le aspettative di esecuzione prima che Keel abbia firmato un contratto HPC importante.
- I ricavi Q2 sono scesi del 50% a 30,4 milioni di dollari: I ricavi sono diminuiti da 60,9 milioni di dollari mentre i prezzi del Bitcoin si sono indeboliti e il mining statunitense a Moses Lake si è fermato ad aprile. La transizione è in parte intenzionale, ma lascia un divario tra i ricavi del mining in diminuzione e il futuro affitto dei data center.
- La pipeline di sviluppo ha raggiunto i 2,2 GW: Keel ha riportato 341 MW di capacità energizzata, 430 MW di capacità garantita e 1,5 GW di potenziale di espansione tra Pennsylvania, Washington e Quebec. Il valore dipende dai permessi, contratti di locazione e costruzioni che trasformano l'accesso all'energia in strutture occupate.
- La liquidità ha raggiunto 819 milioni di dollari dopo un'offerta di obbligazioni da 458 milioni di dollari: Il saldo del 7 agosto includeva 698 milioni di dollari di contanti non vincolati e 121 milioni di dollari di Bitcoin non impegnato. Quel finanziamento supporta lo sviluppo del sito prima degli impegni dei tenant, anche se il debito convertibile e future azioni possono ancora diluire gli azionisti.
- Tre siti prioritari sono entrati in negoziazioni attive con i tenant: Panther Creek, Sharon e Moses Lake erano vicini al completamento dei permessi con più potenziali tenant in ogni sito. Un contratto di locazione firmato fornirebbe la prova più chiara che Keel può convertire l'accesso all'energia in ricavi contrattuali da data center.
Che cos'è Keel Infrastructure (KEEL)?
Keel Infrastructure è un'azienda infrastructure-first che controlla siti collegati all'energia per data center e calcolo ad alte prestazioni. Il suo portfolio operativo si estende tra Pennsylvania, Stato di Washington e Quebec, dove le interconnessioni di rete, terreni e accesso all'energia possono supportare grandi campus informatici. Keel sviluppa e possiede le strutture sottostanti piuttosto che vendere chip o software cloud. I ricavi riflettono ancora il mining di Bitcoin legacy, anche se il modello a lungo termine previsto è un reddito infrastrutturale contrattuale da tenant AI e HPC.
La strategia si concentra su Panther Creek e Sharon in Pennsylvania, Moses Lake a Washington e Sherbrooke in Quebec. Keel ha accettato i suoi primi moduli Vertiv a Moses Lake, ha fatto progredire le attrezzature a lunga consegna a Sharon, ha iniziato i contratti finali per la fibra ottica nei tre siti prioritari e ha firmato un accordo con Hydro-Sherbrooke che copre il trasferimento condizionato e l'operazione di 96 MW. Questi progetti collocano Keel all'interno del più ampio ciclo dell'infrastruttura dei data center AI, anche se il management ha ancora bisogno di clienti firmati ed economie di costruzione.
Leggi di più: I Migliori Titoli di Mining Bitcoin da Comprare nel 2026: L'Hashrate BTC Incontra il Pivot dell'Infrastruttura AI
Panoramica degli Utili Q2 2026 di Keel Infrastructure (KEEL): I Ricavi Legacy Scendono Prima dell'Inizio dei Contratti AI
Keel ha riportato ricavi Q2 di 30,4 milioni di dollari, in calo del 50% da 60,9 milioni di dollari, e una perdita di 64,0 milioni di dollari dalle operazioni continue pari a 0,11$ per azione diluita. L'EBITDA rettificato è passato a negativo 23,7 milioni di dollari da positivo 6,6 milioni di dollari, mentre le spese G&A sono aumentate del 62% a 31,3 milioni di dollari poiché l'azienda ha assunto specialisti dell'infrastruttura. La liquidità di 819 milioni di dollari e una pipeline da 2,2 GW hanno finanziato la transizione, anche se i nuovi ricavi HPC non avevano ancora compensato l'abbandono del mining.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
60,9M$ un anno prima |
30,4M$ |
Contratto. I ricavi sono scesi del 50% mentre Keel ha chiuso il mining a Moses Lake e i prezzi del Bitcoin si sono indeboliti. |
|
EPS diluito Q2 |
0,02$ di profitto un anno prima |
-0,11$ |
Allargato. Le operazioni continue sono passate a una perdita durante la transizione infrastrutturale. |
|
Perdita operativa Q2 |
10,8M$ di reddito operativo un anno prima |
-140,8M$ |
Deteriorato. Il risultato includeva 84,1M$ di ammortamento e effetti delle attività digitali. |
|
EBITDA rettificato Q2 |
6,6M$ un anno prima |
-23,7M$ |
Diventato negativo. Le assunzioni per lo sviluppo e i ricavi del mining inferiori hanno ridotto gli utili. |
|
Spese G&A Q2 |
19,4M$ un anno prima |
31,3M$ |
Aumentate. Le spese sono cresciute del 62% mentre Keel ha assunto specialisti senior dell'infrastruttura. |
|
Liquidità al 7 agosto |
— |
819M$ |
Rafforzata. Il saldo includeva 698M$ di contanti e 121M$ di Bitcoin non impegnato. |
|
Pipeline di sviluppo |
— |
2,2 GW |
Avanzata. Il portfolio includeva 341 MW di capacità energizzata e 430 MW di capacità garantita. |
|
Bitcoin venduti dal 1° aprile |
— |
1.085 BTC per 75M$ |
Transizione. Keel ha continuato a finanziare l'allontanamento dal mining. |
- I ricavi di 30,4 milioni di dollari sono scesi di 30,5 milioni di dollari anno su anno: Il declino del 50% ha riflesso l'uscita dal mining di Keel e un'economia Bitcoin più debole. I trimestri futuri dovrebbero essere giudicati più sulle tappe fondamentali dei contratti di locazione perché i confronti legacy rimarranno distorti fino all'inizio dell'affitto HPC.
- La perdita di 0,11$ per azione ha sostituito un profitto di 0,02$: Le operazioni continue hanno perso 64,0 milioni di dollari, mentre un guadagno derivato di 77,0 milioni di dollari ha parzialmente compensato la perdita operativa di 140,8 milioni di dollari. Le esigenze operative di cassa forniscono quindi una visione più chiara del reddito netto complessivo.
- L'EBITDA rettificato è sceso di 30,3 milioni di dollari a negativo 23,7 milioni di dollari: Il maggior personale per lo sviluppo e i ricavi del mining inferiori hanno spinto il margine a negativo 78%. Il risultato mostra che la transizione sta consumando capitale prima che i contratti con i tenant inizino a produrre flusso di cassa ricorrente.
- La liquidità ha raggiunto 819 milioni di dollari: Keel deteneva 698 milioni di dollari in contanti e 121 milioni di dollari in Bitcoin non impegnato dopo aver raccolto 458 milioni di dollari attraverso obbligazioni convertibili. Il saldo fornisce una pista di sviluppo, anche se i termini di finanziamento futuri rimangono importanti mentre aumenta la spesa per la costruzione.
- La pipeline da 2,2 GW rimane il principale driver di valore: Il portfolio includeva 341 MW energizzati, 430 MW garantiti e 1,5 GW sotto revisione di espansione. Affittare anche parte di quella capacità potrebbe rimodellare i ricavi, anche se i megawatt di espansione non firmati non dovrebbero essere trattati come domanda contrattuale.
Prospettive di Investimento 2026 per Keel Infrastructure (KEEL): Caso Rialzista a 10$ vs Caso Ribassista a 3$
Le prospettive 2026 di Keel dipendono dal fatto che il suo ampio portfolio energetico possa convertirsi in contratti di locazione firmati per data center AI prima che i ricavi del mining diminuiscano ulteriormente. Il lato positivo viene dalle vittorie dei tenant e dal finanziamento dei progetti, mentre i ritardi nella locazione e la diluizione rimangono i rischi principali.
Il Caso Rialzista: Contratti di Locazione per Data Center AI Firmati Spingono KEEL Verso i 10$
Il Caso Rialzista assume che Keel firmi un tenant hyperscale affidabile presso uno o più siti prioritari, completi i permessi chiave e converta parte della sua capacità energizzata di 341 MW in ricavi HPC contrattuali. La posizione di liquidità di 819 milioni di dollari dà al management spazio per far avanzare le attrezzature a lunga consegna senza accettare termini di locazione deboli.
Un movimento verso i 10$ richiederebbe termini di locazione chiari, inclusi capacità, durata, affitto e supporto creditizio, seguiti da finanziamenti che limitano la diluizione. Costruzione visibile a Moses Lake, Sharon o Panther Creek e un costo ripetibile per megawatt rafforzerebbero il caso.
Leggi di più: I Migliori Titoli di Calcolo ad Alte Prestazioni (HPC) da Seguire nel 2026: Leader del Mercato del Computing Accelerato
Il Caso Base: Progresso Costante del Sito Mantiene KEEL Tra 5$ e 7$
Il Caso Base assume che Keel completi i permessi e firmi un accordo iniziale con un tenant, mentre la maggior parte della capacità di espansione rimane pre-ricavi. Le vendite del mining continuano a diminuire, le spese di sviluppo rimangono elevate e gli investitori aspettano le tappe fondamentali della costruzione prima di assegnare più valore alla pipeline.
KEEL potrebbe negoziare principalmente tra 5$ e 7$ in queste condizioni. Un contratto di locazione che copre capacità energizzata o garantita significativa supporterebbe l'estremità superiore. Ritardi ripetuti, EBITDA rettificato sotto i negativi 24 milioni di dollari o liquidità in calo senza ricavi contrattuali indebolirebbero la gamma.
Il Caso Ribassista: Ritardi nella Locazione Tirano KEEL Verso i 3$
Il Caso Ribassista assume che le negoziazioni con i tenant richiedano più tempo, i permessi slittino e gli impegni per le attrezzature aumentino l'uso di cassa prima che si chiuda il finanziamento della costruzione. I ricavi del mining continuano a diminuire da 30,4 milioni di dollari senza abbastanza affitto sostitutivo, lasciando i costi di sviluppo non supportati da reddito ricorrente.
Un movimento verso i 3$ diventerebbe più probabile se nessun contratto di locazione materiale viene firmato, il saldo di liquidità di 819 milioni di dollari scende rapidamente o Keel emette azioni aggiuntive a una valutazione bassa. Maggiore diluizione e un valore inferiore assegnato alla pipeline da 2,2 GW aggiungerebbero ulteriore pressione.
Previsioni del Prezzo del Titolo KEEL per il 2026 da Parte degli Analisti di Wall Street
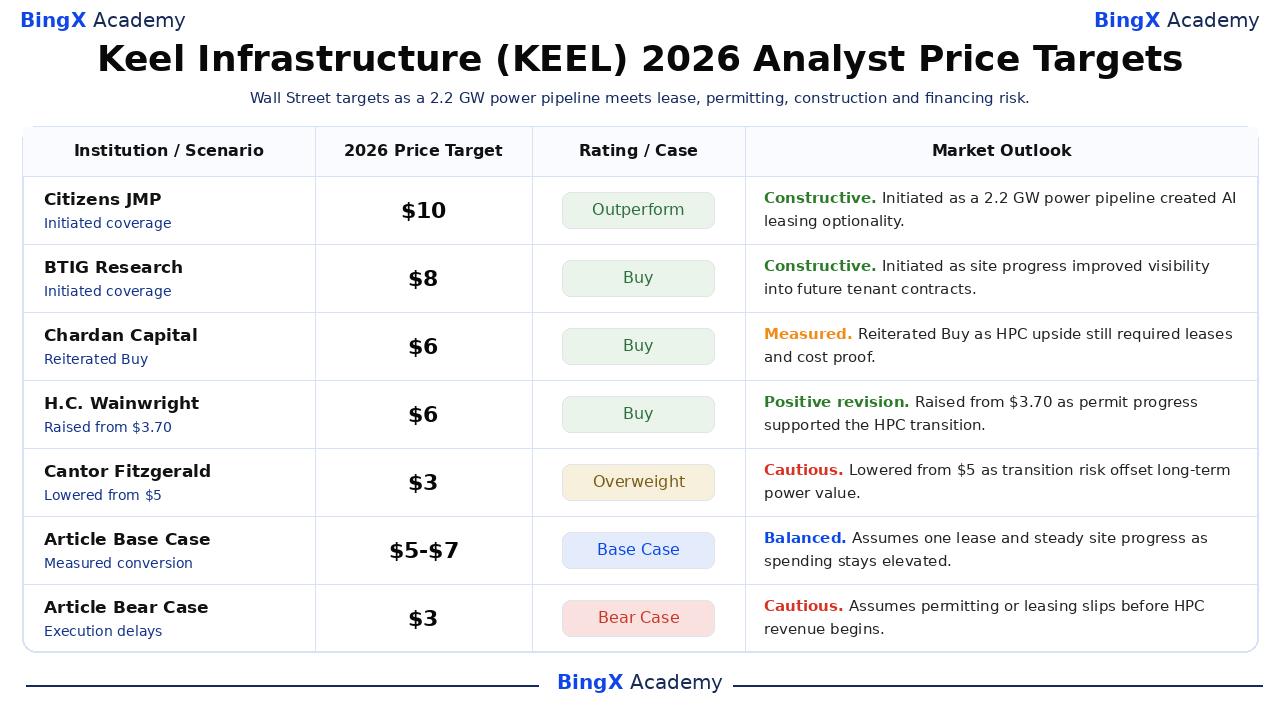
Queste cinque azioni di analisti datate spaziano da 3$ a 10$ e catturano la divisione tra gli asset energetici scarsi di Keel e il rischio di esecuzione di una pipeline pre-locazione. Sono punti di riferimento di terze parti piuttosto che una singola previsione. Le righe Base e Ribassista finali sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Citizens JMP |
10$ |
Outperform |
Costruttivo. 24 giugno: iniziato poiché la pipeline energetica da 2,2 GW di Keel ha creato opzionalità di locazione AI. |
|
BTIG Research |
8$ |
Buy |
Costruttivo. 22 luglio: iniziato poiché il progresso del sito ha migliorato la visibilità sui futuri contratti con i tenant. |
|
Chardan Capital |
5,50$ |
Buy |
Misurato. 8 giugno: riconfermato Buy poiché il lato positivo HPC richiedeva ancora locazioni e prova dei costi di costruzione. |
|
H.C. Wainwright |
5,50$ |
Buy |
Revisione positiva. 11 maggio: alzato da 3,70$ poiché il progresso dei permessi ha supportato la transizione HPC. |
|
Cantor Fitzgerald |
3$ |
Overweight |
Cauto. 9 aprile: abbassato da 5$ poiché il rischio di transizione ha compensato il valore energetico a lungo termine. |
|
Caso Base dell'Articolo |
5$-7$ |
Caso Base |
Equilibrato. Assume un contratto di locazione e progresso costante del sito mentre la spesa rimane elevata. |
|
Caso Ribassista dell'Articolo |
3$ |
Caso Ribassista |
Cauto. Assume che i permessi o la locazione slittino prima dell'inizio dei ricavi HPC. |
Come Fare Trading del Titolo Keel Infrastructure (KEEL) su BingX
Fai trading sulle prospettive di contratti con i tenant, permessi e sviluppo di data center di Keel Infrastructure usando BingX TradFi e gli strumenti BingX AI. Poiché KEEL può reagire bruscamente a locazioni, finanziamenti, dismissioni di Bitcoin e tappe fondamentali della costruzione, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
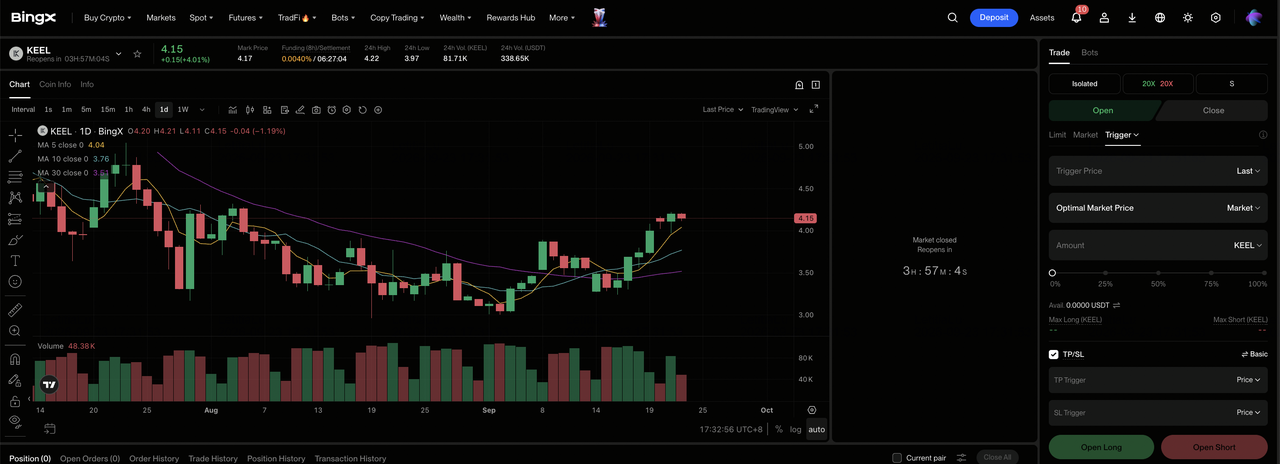
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Keel Infrastructure (KEEL). Cerca e seleziona il contratto futures perpetui KEEL-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le locazioni e i permessi migliorano la visibilità del progetto. Seleziona Apri Short se i ritardi o il finanziamento indeboliscono l'economia attesa per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il movimento circa dell'11% del 18 settembre mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la posizione. KEEL può reagire rapidamente a locazioni, permessi, costi di costruzione, aumenti di capitale e prezzi del Bitcoin.
I 5 Principali Rischi da Tenere d'Occhio per gli Investitori di Keel Infrastructure nel 2026
La pipeline da 2,2 GW di Keel crea un potenziale rialzista significativo, ma gli azionisti affrontano ancora rischi di locazione, costruzione, finanziamento e Bitcoin legacy prima che l'affitto dei data center sostituisca i ricavi del mining in declino.
- La pipeline da 2,2 GW non è ancora ricavo contrattuale: La maggior parte della capacità dipende ancora da permessi, lavoro delle utilities e decisioni dei tenant. I ritardi potrebbero spingere l'affitto futuro più lontano mentre i costi di sviluppo continuano.
- Le perdite attuali possono ridurre la pista di liquidità: L'EBITDA rettificato Q2 era negativo 23,7 milioni di dollari e le spese G&A hanno raggiunto 31,3 milioni di dollari prima dell'inizio dei ricavi HPC significativi. Perdite continue potrebbero ridurre il saldo di liquidità di 819 milioni di dollari e aumentare le future esigenze di finanziamento.
- La costruzione di data center è altamente intensiva di capitale: I siti collegati all'energia necessitano ancora di edifici, raffreddamento, networking e attrezzature elettriche. Sforamenti dei costi o tassi di interesse più alti potrebbero indebolire i rendimenti del progetto, specialmente con 1,5 GW ancora classificati come capacità di espansione.
- Il finanziamento convertibile può diluire gli azionisti: Keel ha raccolto 458 milioni di dollari attraverso obbligazioni convertibili. Future conversioni o emissioni azionarie aggiuntive potrebbero espandere il conteggio delle azioni prima che le nuove strutture inizino a generare utili.
- Il Bitcoin aggiunge ancora volatilità durante la transizione: Keel deteneva 1.861 BTC il 7 agosto dopo aver venduto 1.085 BTC per 75 milioni di dollari. I movimenti del prezzo del Bitcoin e il timing delle dismissioni possono ancora influenzare la liquidità e gli utili complessivi mentre l'azienda si sposta verso l'infrastruttura AI.
Considerazioni Finali: Dovresti Investire in Keel Infrastructure nel 2026?
Keel controlla una considerevole pipeline di sviluppo da 2,2 GW e aveva 819 milioni di dollari di liquidità per farla avanzare, creando un percorso credibile dal mining di Bitcoin verso l'infrastruttura AI. Il profilo finanziario attuale rimane transitorio. I ricavi Q2 sono scesi a 30,4 milioni di dollari, l'EBITDA rettificato ha raggiunto negativo 23,7 milioni di dollari e nessun contratto di locazione HPC importante aveva ancora iniziato a sostituire i ricavi legacy.
Il Caso Rialzista ha bisogno di tenant firmati, permessi e finanziamenti disciplinati per supportare i 10$. Il Caso Ribassista riflette locazione ritardata e diluizione che potrebbero tirare KEEL verso i 3$. I trader conservativi potrebbero aspettare l'economia dei contratti, i programmi di costruzione e un percorso più chiaro dai 341 MW di capacità energizzata al flusso di cassa ricorrente.
Promemoria del Rischio: Il trading e gli investimenti in azioni come KEEL comportano un alto rischio di perdita di capitale. L'esecuzione aziendale, la volatilità del mercato, il finanziamento e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli di Calcolo ad Alte Prestazioni (HPC) da Seguire nel 2026: Leader del Mercato del Computing Accelerato
- I Migliori Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione dell'Alimentazione AI
- I Migliori Titoli di Mining Bitcoin da Comprare nel 2026: L'Hashrate BTC Incontra il Pivot dell'Infrastruttura AI
- Previsione del Prezzo di MARA Holdings (MARA) 2026: Possono la Scalabilità del Bitcoin e l'Infrastruttura AI Spingere MARA Verso i 24$?
- Previsione del Prezzo di TeraWulf (WULF) 2026: Possono i Data Center AI Spingere WULF Verso i 20$?
- Previsione del Prezzo di Riot Platforms (RIOT) 2026: Può il Pivot del Data Center AI Spingere RIOT Verso i 43$?
