

ExxonMobil (XOM) è una compagnia energetica integrata che abbraccia la produzione upstream di petrolio e gas, raffinazione, carburanti, prodotti chimici e prodotti speciali. La sua scala attraverso il Permian Basin, la Guyana e il gas naturale liquefatto supporta la crescita della produzione, mentre le raffinerie e gli impianti chimici creano flussi di guadagni aggiuntivi. Quell'integrazione può attenuare la debolezza dei singoli segmenti, anche se il titolo rimane sensibile ai prezzi delle commodity, ai margini di raffinazione e all'esecuzione di progetti importanti.
ExxonMobil Q2 2026 ha dimostrato entrambi i lati di quel modello. Gli utili rettificati sono aumentati del 67% sequenzialmente a 14,7 miliardi di dollari e il flusso di cassa libero ha raggiunto 17,2 miliardi di dollari, mentre la produzione si è mantenuta vicina ai 4,5 milioni di barili equivalenti di petrolio al giorno. L'EPS rettificato di 3,52 dollari ha comunque mancato il consenso di 3,60 dollari, dimostrando che i prezzi del petrolio eccezionali e le condizioni di raffinazione non garantiscono il superamento netto delle aspettative.
La previsione del titolo XOM per il 2026 ora si concentra su due punti di vista competitivi:
- Il caso della crescita vantaggiosa: la produzione record del Permian, l'espansione della Guyana, i risparmi sui costi e i margini integrati estendono la crescita del flusso di cassa.
- Il caso della normalizzazione: prezzi del petrolio più bassi, volatilità della raffinazione e interruzione del Medio Oriente riducono gli utili prima che i progetti a lungo termine aggiungano sufficiente valore.
Questa guida analizza la previsione del titolo XOM, gli scenari di prezzo 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 2026 del 31 luglio di ExxonMobil, depositi trimestrali e dati di mercato fino al 10 settembre, più come fare trading con i futures del titolo XOM su BingX TradFi con collateral USDT.
Le 5 Cose Principali da Sapere per gli Investitori di ExxonMobil a Settembre 2026
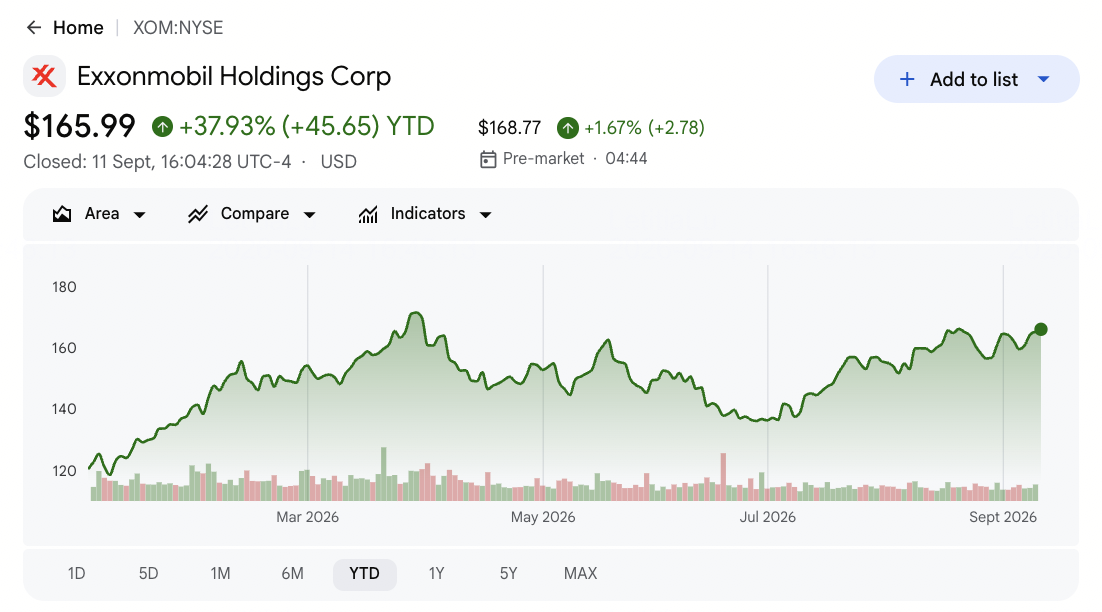
- XOM ha chiuso a 165,23 dollari dopo aver guadagnato circa il 30% nel 2026: L'aumento riflette prezzi del petrolio più alti, condizioni di raffinazione più forti e crescita dagli asset vantaggiosi. Le azioni rimangono sotto il massimo selezionato di Street di 185 dollari, anche se ulteriori rialzi dipendono dal flusso di cassa che tiene il passo con la valutazione.
- Gli utili rettificati Q2 hanno raggiunto 14,7 miliardi di dollari, in crescita del 67% sequenzialmente: Gli utili sono più che raddoppiati rispetto all'anno precedente poiché i prezzi del petrolio più alti e i margini di raffinazione hanno rafforzato il portafoglio. L'EPS rettificato di 3,52 dollari ha comunque mancato il consenso di 3,60 dollari di 0,08 dollari.
- La produzione del Permian ha raggiunto un record di 1,8 milioni di barili al giorno: Il bacino ha aiutato a compensare le chiusure del Medio Oriente mentre la produzione totale si è mantenuta vicina ai 4,5 milioni di boe/d. Exxon punta a 2,5 milioni di boe/d dal Permian entro il 2030.
- Il flusso di cassa libero di 17,2 miliardi di dollari ha finanziato 9,4 miliardi di dollari di ritorni agli azionisti: Exxon ha pagato 4,3 miliardi di dollari in dividendi e ha riacquistato 5,1 miliardi di dollari di azioni nel Q2. Ha anche ridotto il debito netto di 7 miliardi di dollari, rafforzando sia i ritorni per azione che il bilancio.
- Il piano 2030 punta a 5,5 milioni di boe/d e 35 miliardi di dollari di crescita del flusso di cassa: Exxon si aspetta che gli asset vantaggiosi raggiungano il 65% dei volumi e punta a 25 miliardi di dollari di crescita degli utili dal 2024. La consegna di quella roadmap richiede ancora una spesa annuale disciplinata da 28 a 33 miliardi di dollari.
Cos'è ExxonMobil (XOM)?
ExxonMobil è una delle più grandi compagnie energetiche integrate quotate in borsa al mondo. Il suo business Upstream esplora e produce petrolio e gas naturale, mentre Energy Products raffina il greggio e commercializza carburanti, lubrificanti e materie prime. Chemical Products e Specialty Products convertono gli idrocarburi in materiali utilizzati attraverso applicazioni di imballaggio, trasporto, costruzione e industriali. Gli utili dipendono quindi dai volumi di produzione, prezzi realizzati, utilizzo della raffinazione, margini sui prodotti, costi operativi e il capitale richiesto per sviluppare risorse di lunga durata.
La sua strategia a lungo termine concentra gli investimenti in asset a costo inferiore e vantaggi operativi proprietari. L'acquisizione di Pioneer ha espanso la posizione di Exxon nel Permian, mentre la Guyana offshore viene sviluppata con partner attraverso una sequenza di progetti di produzione galleggianti. I progetti LNG ampliano il suo portafoglio di gas e gli investimenti in Product Solutions mirano a carburanti, prodotti chimici e materiali di valore superiore. Il piano 2030 punta a 5,5 milioni di boe/d di produzione, 25 miliardi di dollari di crescita degli utili e 35 miliardi di dollari di crescita del flusso di cassa dal 2024, insieme a 20 miliardi di dollari di riduzioni dei costi strutturali.
Leggi di più: I Migliori Titoli Energetici e ETF da Acquistare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
Panoramica degli Utili Q2 2026 di ExxonMobil (XOM): 14,7 Miliardi di Dollari di Profitto Incontra un Miss sull'EPS
ExxonMobil ha riportato ricavi Q2 di 116,02 miliardi di dollari contro i 109,9 miliardi attesi, EPS rettificato di 3,52 dollari contro i 3,60 dollari attesi e utili rettificati di 14,7 miliardi di dollari, in crescita del 67% sequenzialmente. La produzione si è mantenuta vicina ai 4,5 milioni di boe/d mentre la produzione del Permian ha raggiunto 1,8 milioni di boe/d. Il flusso di cassa libero di 17,2 miliardi di dollari ha finanziato 9,4 miliardi di dollari di ritorni agli azionisti, anche se l'interruzione del Medio Oriente ha limitato la produzione.
Leggi di più: Panoramica degli Utili Q2 2026 di Exxon Mobil (XOM): EPS Rettificato di 3,52 dollari Miss Scatena un Selloff dello 0,97%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Consenso 109,9B dollari |
116,02B dollari |
Superato. Circa 6,1B dollari sopra il consenso e in crescita del 42,3% YoY. |
|
EPS rettificato Q2 |
Consenso 3,60 dollari |
3,52 dollari |
Mancato. 0,08 dollari sotto il consenso nonostante più che raddoppiato YoY. |
|
Utili rettificati Q2 |
Q1 2026 |
14,7B dollari |
Espansi. In crescita del 67% sequenzialmente e massimo in quattro anni. |
|
Flusso di cassa libero Q2 |
Aspettative di Street |
17,2B dollari |
Superato. Forte conversione di cassa ha supportato riduzione del debito e ritorni. |
|
Produzione Q2 |
Livello operativo precedente |
4,5 MMboe/d |
Resiliente. La produzione del Permian ha compensato parte dell'interruzione del Medio Oriente. |
|
Produzione Permian Q2 |
Anno precedente |
1,8 MMboe/d |
Record. Scala e integrazione Pioneer hanno supportato la crescita vantaggiosa. |
|
Utili upstream Q2 |
Q1 2026 |
9,2B dollari |
Migliorati. Prezzi del petrolio più alti hanno sollevato la redditività upstream. |
|
Utili della raffinazione Q2 |
Q1 2026 |
4,1B dollari |
Migliorati. Margini più forti hanno compensato la manutenzione elevata. |
|
Dividendi e riacquisti |
Piano annuale di riacquisto da 20B dollari |
9,4B dollari |
Restituiti. Inclusi 4,3B dollari di dividendi e 5,1B dollari di riacquisti. |
|
Riduzione del debito netto |
Q1 2026 |
7,0B dollari |
Migliorata. Il flusso di cassa delle commodity ha rafforzato il bilancio. |
- I ricavi di 116,02 miliardi di dollari hanno superato il consenso di circa 6,1 miliardi di dollari: Le vendite sono aumentate del 42,3% da 81,51 miliardi di dollari di un anno fa mentre i prezzi del petrolio e le condizioni di raffinazione sono migliorate. Il superamento ha mostrato una forte sensibilità dei ricavi, anche se l'esecuzione del segmento determina ancora quanto raggiunge gli utili.
- L'EPS rettificato di 3,52 dollari ha mancato il consenso di 0,08 dollari: Gli utili sono comunque più che raddoppiati da 1,64 dollari di un anno fa e hanno raggiunto 14,7 miliardi di dollari. Il miss ristretto ha mantenuto l'attenzione sulla qualità degli utili nonostante la forte crescita dei titoli.
- La produzione del Permian ha raggiunto 1,8 milioni di barili al giorno: La produzione record ha aiutato la produzione totale a mantenersi vicina ai 4,5 milioni di boe/d nonostante le chiusure del Medio Oriente. Exxon ha ancora bisogno di progredire verso il suo obiettivo 2030 di 2,5 milioni di boe/d.
- Gli utili upstream e di raffinazione hanno raggiunto 9,2 miliardi e 4,1 miliardi di dollari: I prezzi del greggio più alti hanno sollevato i profitti di produzione, mentre margini più forti hanno migliorato la raffinazione. La manutenzione elevata ha comunque limitato il trimestre dal soddisfare completamente le aspettative.
- Il flusso di cassa libero di 17,2 miliardi di dollari ha supportato una riduzione del debito di 7 miliardi di dollari: Exxon ha anche restituito 9,4 miliardi di dollari attraverso dividendi e riacquisti. Sostenere questi usi insieme a 28-33 miliardi di dollari di investimenti annuali sosterrebbe il valore per azione.
Leggi di più: Previsione dei Prezzi del Gas Naturale 2026: Shock Energetico Globale da 15 dollari o Trappola del Surplus Statunitense?
Previsione del Prezzo di ExxonMobil (XOM) 2026: Scenari Bull, Base e Bear
Le prospettive di XOM dipendono dal fatto che la produzione vantaggiosa e le riduzioni dei costi possano preservare il flusso di cassa dopo il contesto eccezionale delle commodity del Q2. La base operativa è forte, tuttavia la chiusura di riferimento di 165,23 dollari sconta già parte del recupero.
Il Caso Bull: Prezzi del Petrolio Più Alti e Crescita della Produzione Spingono XOM Verso 205 dollari
Il Caso Bull presume che il petrolio rimanga elevato, la produzione del Permian costruisca sul record Q2 di 1,8 milioni di barili al giorno e i progetti della Guyana si espandano senza ritardi importanti. Forti margini di raffinazione mantengono il flusso di cassa libero sufficiente per investimenti, dividendi e il programma di riacquisto annuale da 20 miliardi di dollari.
Un movimento verso 205 dollari richiederebbe che la produzione progredisca verso l'obiettivo 2030 di 5,5 milioni di boe/d, che il debito netto continui a scendere dopo la riduzione Q2 di 7 miliardi di dollari e che i risparmi sui costi si avvicinino ai 20 miliardi di dollari. Le revisioni degli utili sopra il massimo di Street di 185 dollari rafforzerebbero il caso.
Il Caso Base: Domanda di Petrolio Stabile Mantiene XOM Tra 165 e 185 dollari
Il Caso Base presume che il petrolio e i margini di raffinazione si moderino, mentre gli asset vantaggiosi e le riduzioni dei costi mantengano il flusso di cassa durevole. La crescita del Permian, della Guyana e del LNG compensa il declino dei campi maturi, con la spesa di capitale annuale che rimane entro l'intervallo pianificato di 28-33 miliardi di dollari.
Sotto questo scenario, XOM potrebbe negoziare principalmente tra 165 e 185 dollari, ampiamente allineato con l'ultimo cluster degli analisti. Il flusso di cassa libero sopra le necessità di investimento e i riacquisti costanti supporterebbero l'intervallo, mentre margini più deboli o l'aumento del debito netto metterebbero sotto pressione la parte alta.
Il Caso Bear: Prezzi del Petrolio Più Bassi Tirano XOM Verso 130 dollari
Il Caso Bear presume che i prezzi del petrolio si ritirino, i margini di raffinazione si comprimano e l'interruzione del Medio Oriente rimuova più produzione. Ciò indebolirebbe sia gli utili upstream che quelli di raffinazione riducendo il tasso di funzionamento trimestrale del flusso di cassa libero di 17,2 miliardi di dollari.
Un movimento verso 130 dollari diventerebbe più probabile se le revisioni degli utili scendessero, i progetti vantaggiosi slittassero o i riacquisti rallentassero dal ritmo Q2 di 5,1 miliardi di dollari. Una conversione di cassa più debole e un multiplo di valutazione più debole metterebbero sotto pressione il titolo nonostante la forza finanziaria di Exxon.
Previsioni del Prezzo del Titolo XOM per il 2026 da Parte degli Analisti di Wall Street
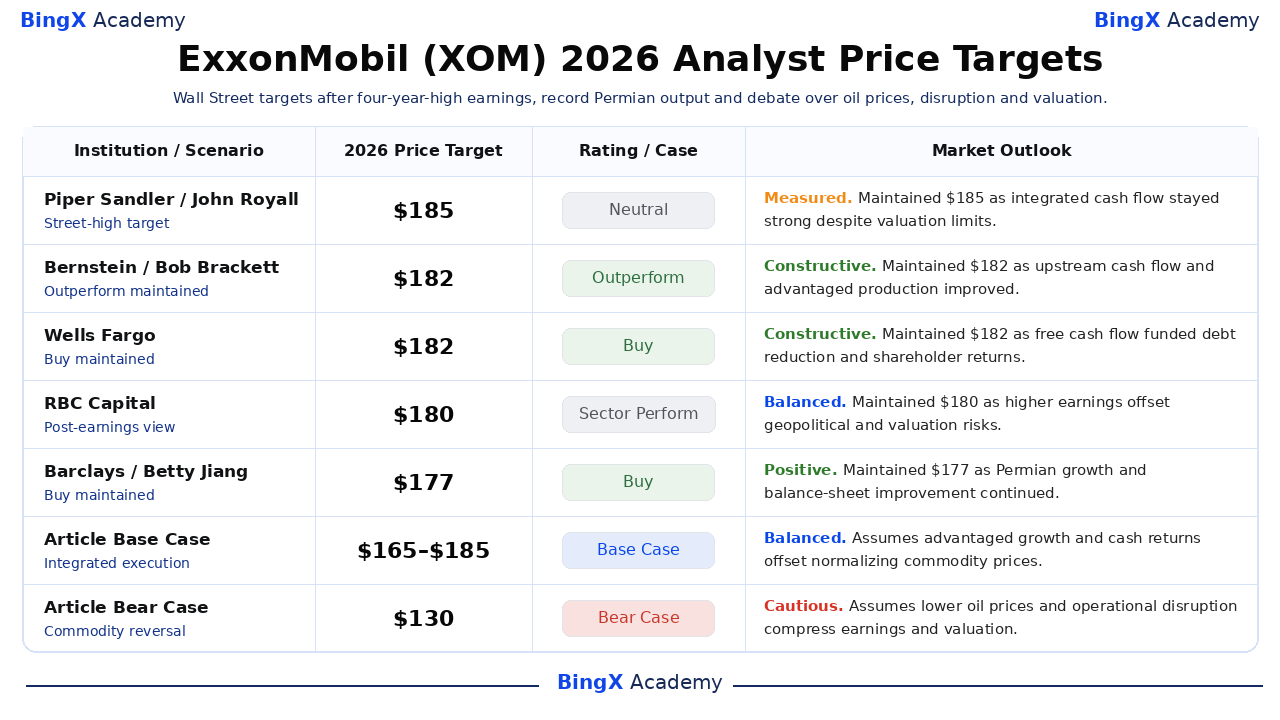
I target di Wall Street rimangono strettamente raggruppati dopo il rapporto Q2. I cinque target reali selezionati vanno da 177 a 185 dollari contro la chiusura di riferimento di 165,23 dollari. Quell'intervallo ristretto segnala fiducia nella qualità degli asset di Exxon, tuttavia mostra anche che gli analisti vedono spazio limitato per errori di esecuzione dopo l'avanzamento di circa il 30% del titolo.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
Piper Sandler |
185 dollari |
Neutrale |
Misurato. 3 settembre: mantenuto il target massimo di Street poiché il flusso di cassa integrato è rimasto forte nonostante i vincoli di valutazione. |
|
Bernstein |
182 dollari |
Outperform |
Costruttivo. 3 agosto: mantenuto Outperform dopo la generazione di cassa upstream più forte e la crescita della produzione vantaggiosa. |
|
Wells Fargo |
182 dollari |
Buy |
Costruttivo. 31 luglio: mantenuto Buy poiché il flusso di cassa libero ha supportato la riduzione del debito e i ritorni agli azionisti. |
|
RBC Capital |
180 dollari |
Sector Perform |
Equilibrato. 31 luglio: mantenuto un rating neutrale poiché gli utili più alti sono stati bilanciati dai rischi geopolitici e di valutazione. |
|
Barclays |
177 dollari |
Buy |
Positivo. 10 settembre: mantenuto Buy poiché la crescita del Permian e il miglioramento del bilancio hanno supportato le prospettive. |
|
Morgan Stanley |
177 dollari |
Overweight |
Positivo. 20 agosto: ribadito Overweight poiché gli asset vantaggiosi e i ritorni di capitale hanno supportato il valore per azione. |
|
Caso Base dell'Articolo |
165–185 dollari |
Caso Base |
Equilibrato. Presume che la crescita vantaggiosa e i ritorni di cassa compensino la normalizzazione dei prezzi delle commodity. |
|
Caso Bear dell'Articolo |
130 dollari |
Caso Bear |
Prudente. Presume che prezzi del petrolio più bassi e interruzioni operative comprimano utili e valutazione. |
Come Fare Trading con il Titolo ExxonMobil (XOM) su BingX
Fai trading sulle prospettive di produzione, raffinazione e ritorni agli azionisti di Exxon utilizzando BingX TradFi e gli strumenti BingX AI. Poiché XOM reagisce ai prezzi delle commodity, notizie geopolitiche e esecuzione di progetti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare.
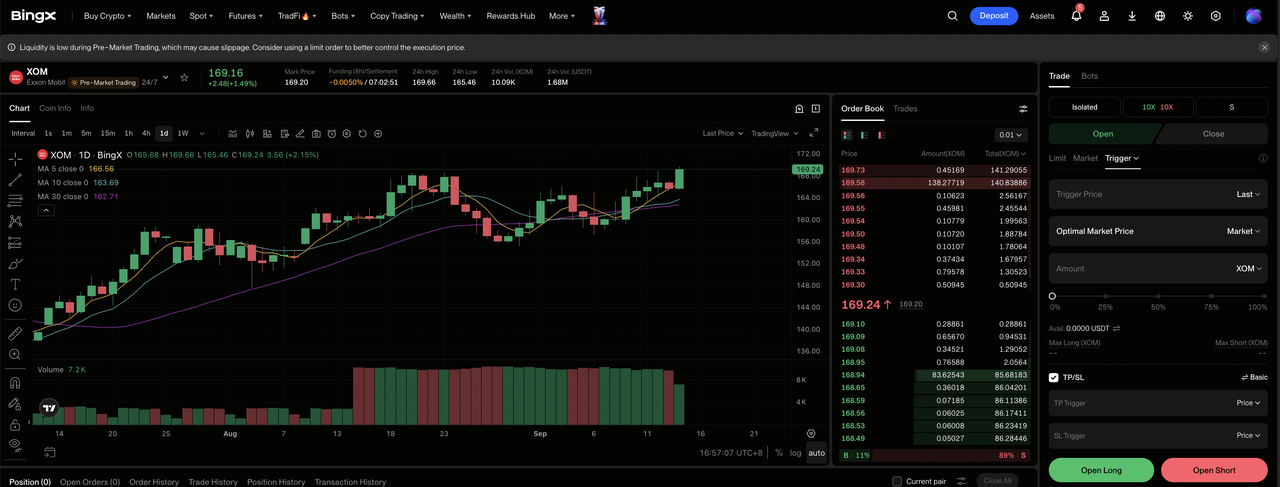
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard di cambio di BingX.
Passo 2: Seleziona ExxonMobil (XOM). Cerca e seleziona il contratto futures perpetui XOM-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la produzione vantaggiosa e i ritorni di cassa rimangono forti. Seleziona Apri Short se prezzi del petrolio più bassi o interruzioni indeboliscono gli utili.
Passo 4: Seleziona leva e modalità di margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il guadagno YTD di circa il 30% mostra perché leva conservativa e dimensionamento chiaro delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. XOM può reagire rapidamente ai prezzi del petrolio, margini di raffinazione, aggiornamenti di produzione e sviluppi geopolitici.
I 5 Principali Rischi da Osservare per gli Investitori di ExxonMobil nel 2026
Il portafoglio integrato di Exxon riduce la dipendenza da un business, anche se i prezzi delle commodity, l'esecuzione di progetti e l'allocazione di capitale influiscono ancora sul flusso di cassa e sul valore per azione.
- Prezzi del petrolio più bassi potrebbero tagliare rapidamente gli utili: Gli utili rettificati hanno raggiunto 14,7 miliardi di dollari mentre i prezzi del greggio si rafforzavano. Un declino sostenuto metterebbe sotto pressione i margini upstream e lascerebbe meno cassa dopo 28-33 miliardi di dollari di capex annuali.
- Le chiusure del Medio Oriente potrebbero ridurre la produzione: La produzione si è mantenuta vicina ai 4,5 milioni di boe/d nonostante le interruzioni in Qatar e UAE. Interruzioni più lunghe potrebbero ridurre le vendite anche se un'offerta più rigida supporta prezzi più alti.
- I ritardi dei progetti potrebbero rallentare il piano di crescita 2030 di Exxon: Exxon punta a 5,5 milioni di boe/d e al 65% dei volumi da asset vantaggiosi entro il 2030. Ritardi in Guyana, LNG o sviluppo del Permian rimanderebbero la crescita degli utili.
- Margini di raffinazione più bassi potrebbero mettere sotto pressione gli utili: La raffinazione ha generato 4,1 miliardi di dollari nel Q2 mentre i mercati dei prodotti si stringevano. Domanda più debole, offerta più alta o manutenzione estesa potrebbero ridurre gli utili di Product Solutions.
- I riacquisti dipendono da un forte flusso di cassa libero: Exxon ha restituito 9,4 miliardi di dollari e ridotto il debito netto di 7 miliardi di dollari nel Q2. Un flusso di cassa più debole potrebbe rallentare il piano di riacquisto annuale da 20 miliardi di dollari.
Considerazioni Finali: XOM è un Buon Investimento nel 2026?
ExxonMobil combina la produzione record del Permian, asset in espansione della Guyana e una piattaforma di raffinazione integrata con una forte capacità finanziaria. Gli utili rettificati Q2 di 14,7 miliardi di dollari e il flusso di cassa libero di 17,2 miliardi di dollari hanno finanziato simultaneamente dividendi, riacquisti e riduzione del debito. Quell'esecuzione operativa e finanziaria supporta il Caso Base di 165–185 dollari nonostante una valutazione più esigente dopo il rally 2026.
La domanda centrale è se i miglioramenti operativi durevoli possano durare più a lungo delle condizioni eccezionali delle commodity. Gli investitori conservativi dovrebbero monitorare la produzione contro la roadmap 2030 di 5,5 milioni di boe/d, i margini di raffinazione, la spesa di capitale annuale, il flusso di cassa libero e il debito netto. Il progresso attraverso tutte e cinque le misure rafforzerebbe il percorso verso 205 dollari, mentre il deterioramento simultaneo favorirebbe il Caso Bear di 130 dollari.
Promemoria sui Rischi: Il trading e l'investimento in XOM comporta un alto rischio di perdita di capitale. I prezzi delle commodity, le interruzioni di produzione, i margini di raffinazione, le interruzioni geopolitiche, l'esecuzione di progetti, la regolamentazione e i cambiamenti di valutazione possono influire materialmente sul titolo. Conduci ricerca indipendente e usa dimensionamento disciplinato delle posizioni.
Letture Correlate
- I Migliori Titoli Energetici e ETF da Acquistare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
- I Migliori Titoli Energetici AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione dell'Energia AI
- Previsione dei Prezzi del Gas Naturale 2026: Shock Energetico Globale da 15 dollari o Trappola del Surplus Statunitense?
- Previsione del Titolo SLB 2026: Breakout AI Digitale da 83 dollari o Trappola Geopolitica da 48 dollari?
- Previsione del Prezzo di NuScale Power (SMR) 2026: Svolta dell'Energia Pulita o Miraggio Intensivo di Capitale?
