
ASML Holding (ASML) fornisce i sistemi litografici che consentono ai produttori di chip di stampare circuiti sempre più intricati. Gli strumenti a ultravioletto estremo supportano la produzione avanzata di logica e memoria, mentre gli aggiornamenti della base installata e i servizi migliorano la produttività dopo la consegna. Gli investimenti nella fabbricazione legati all'IA stanno ampliando la domanda, ma la complessità delle costruzioni delle apparecchiature, l'accettazione da parte dei clienti e le licenze di esportazione determinano quanta parte di tale domanda si traduce in vendite redditizie a breve termine.
L'ultimo trimestre ha mostrato una maggiore produzione di sistemi e migliori economie della base installata. Le vendite nette di ASML nel Q3 hanno raggiunto €11,662 miliardi (13,06 miliardi di dollari), le vendite della base installata sono state di €3,289 miliardi (3,68 miliardi di dollari) e il margine lordo è salito al 57,5%. Il management ha anche dichiarato che le forniture pianificate per il 2027 e il 2028 non soddisferanno pienamente le previsioni dei clienti. La domanda restante è se ASML possa espandere le consegne senza indebolire i margini o spostare troppa domanda negli anni successivi.
Le previsioni sul titolo ASML per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della capacità EUV: Una forte domanda di chip avanzati, la crescita delle consegne nel Q4 e una maggiore produttività degli strumenti possono supportare l'aumento delle vendite e dei margini man mano che l'azienda espande l'offerta.
- Il caso dell'esecuzione e della valutazione: Lacune nella capacità, controlli sulle esportazioni o un ciclo di investimenti nell'IA più debole potrebbero lasciare i risultati al di sotto delle aspettative dopo un forte avanzamento del prezzo delle azioni.
Questa guida analizza le previsioni sul titolo ASML, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato del Q3 di ASML del 14 ottobre e sui dati di mercato fino al 19 ottobre, oltre a come fare trading sui futures del titolo ASML su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di ASML Holding Devono Sapere a Ottobre 2026
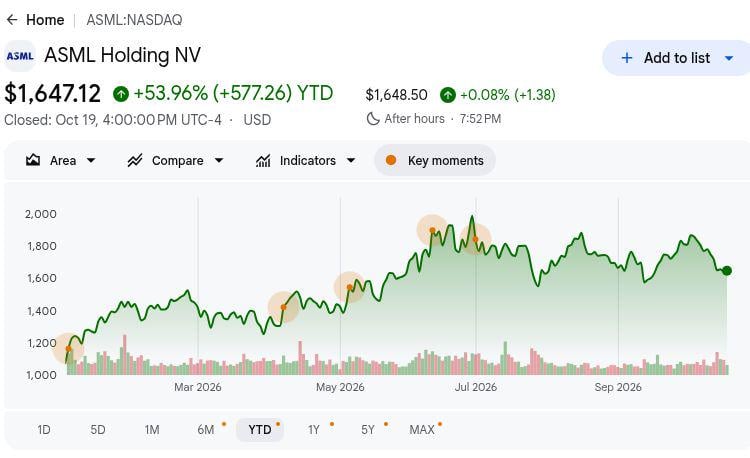
- ASML ha chiuso a $1.647,12 il 19 ottobre, con un aumento del 53,96% da inizio anno: Il prezzo di riferimento di Google Finance era ancora al di sotto del massimo delle 52 settimane a $1.999,96. Dopo un forte rally, un ritorno a quel massimo richiede strumenti consegnati, non interesse a lungo termine da parte dei clienti.
- Le vendite del Q3 sono cresciute del 55% a €11,662 miliardi ($13,06 miliardi): Il risultato era del 25% superiore al €9,326 miliardi (10,44 miliardi di dollari) del trimestre precedente, sebbene fosse circa €0,19 miliardi (0,21 miliardi di dollari) al di sotto della stima LSEG di €11,85 miliardi ($13,27 miliardi). Sia la crescita che la lieve mancanza devono essere testate rispetto alle spedizioni.
- I ricavi della base installata hanno raggiunto €3,289 miliardi ($3,68 miliardi): Le vendite di servizi e opzioni sul campo sono salite da €2,762 miliardi ($3,09 miliardi) nel Q2, grazie agli aggiornamenti della produttività. Le macchine esistenti hanno generato ricavi da aggiornamento che hanno contribuito a portare il margine lordo trimestrale al 57,5%, attenuando i tempi di spedizione.
- Le previsioni per il Q4 indicano vendite tra €14,2 miliardi e €15,2 miliardi (15,90 miliardi–17,02 miliardi di dollari): Il punto medio di €14,7 miliardi (16,46 miliardi di dollari) è circa il 26% superiore al Q3. ASML ha anche alzato l'estremo inferiore delle previsioni per l'intero anno a €44 miliardi (49,26 miliardi di dollari). Quel calendario di consegne, non ancora ricavi riconosciuti, mette alla prova il caso rialzista.
- L'iniziativa della fotomask di TSMC punta a un miglioramento della produttività superiore al 40%: Nella sua presentazione di ottobre, ASML ha descritto un'iniziativa congiunta High-NA EUV verso maschere da 12 pollici per l'esposizione a doppia maschera e ha separatamente comunicato la spedizione del sistema di metrologia YieldStar 550. L'iniziativa sulle maschere necessita ancora dell'implementazione da parte dei clienti prima di diventare ricavi.
Cos'è ASML Holding (ASML)?
ASML Holding è un'azienda olandese di apparecchiature per semiconduttori che sviluppa sistemi litografici utilizzati per la produzione di chip avanzati. Le sue macchine a ultravioletto estremo (EUV) sono essenziali per la produzione di processori all'avanguardia, mentre i sistemi a ultravioletto profondo (DUV) supportano una gamma più ampia di processi di produzione di semiconduttori. ASML fornisce anche apparecchiature di metrologia, software di litografia computazionale e servizi che migliorano la precisione e la produttività nella produzione di chip. Il suo business è strettamente legato all' hardware IA, alla produzione avanzata di semiconduttori e ai cicli globali di investimento nei chip.
ASML rifornisce i principali produttori di semiconduttori, tra cui TSMC, Samsung Electronics, Intel, SK hynix e Micron. La sua roadmap tecnologica si concentra su High-NA EUV, metrologia avanzata e maggiore capacità produttiva. A ottobre 2026, ASML ha delineato un'iniziativa con TSMC che punta a un miglioramento della produttività superiore al 40% nell'esposizione a doppia maschera utilizzando fotomask da 12 pollici. Ha anche spedito il sistema di metrologia YieldStar 550 e sta valutando capacità oltre la sua espansione pianificata del 30% entro il 2028 per soddisfare la crescente domanda dei clienti.
Panoramica degli Utili Q3 2026 di ASML Holding (ASML): Margini Solidi e Guidance Alzata Compensano il Mancato Raggiungimento dei Ricavi
ASML ha riportato vendite nette del Q3 2026 pari a €11,662 miliardi (13,06 miliardi di dollari), in aumento del 55% su base annua ma al di sotto della stima di consenso di €11,85 miliardi (13,27 miliardi di dollari). Il margine lordo è migliorato al 57,5%, supportato da €3,289 miliardi (3,68 miliardi di dollari) di vendite della base installata, mentre l'EPS base ha raggiunto €12,95 (14,50 dollari). Il management ha alzato le previsioni di ricavi per l'intero anno a €44 miliardi–€45 miliardi ($49,26 miliardi–$50,38 miliardi), con spedizioni più forti nel Q4 e l'accettazione da parte dei clienti ora centrali per le prospettive di crescita.
Per saperne di più: Panoramica degli Utili Q3 FY2026 di ASML: Ricavi Record Oscurati dalla Debolezza dei Semiconduttori nel Selloff del 3,94%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Vendite nette totali Q3 |
LSEG €11,85 miliardi ($13,27 miliardi) |
€11,662 miliardi ($13,06 miliardi) |
Mancanza. €0,19 miliardi ($0,21 miliardi) sotto il consenso; in aumento del 55% su base annua. |
|
Utile netto Q3 |
Q2 €2,918 miliardi ($3,27 miliardi) |
€4,960 miliardi ($5,55 miliardi) |
Superiore. In aumento del 70% su base sequenziale. |
|
EPS base Q3 |
Q2 €7,59 ($8,50) |
€12,95 ($14,50) |
Superiore. In aumento di €5,36 ($6,00). |
|
Vendite base installata Q3 |
Q2 €2,762 miliardi ($3,09 miliardi) |
€3,289 miliardi ($3,68 miliardi) |
Crescita. In aumento del 19% su base sequenziale. |
|
Margine lordo Q3 |
Q2 54,0% |
57,50% |
Superiore. In aumento di 3,5 punti percentuali. |
|
Nuovi sistemi venduti Q3 |
Q2 86 |
113 |
Crescita. 27 sistemi in più. |
|
Previsioni vendite Q4 |
Q3 €11,662 miliardi ($13,06 miliardi) |
€14,2 miliardi–€15,2 miliardi (15,90 miliardi–17,02 miliardi di dollari) |
Superiore. Punto medio in aumento del 26% su base sequenziale. |
|
Previsioni vendite FY2026 |
Precedente €43 miliardi–€45 miliardi (48,14 miliardi–50,38 miliardi di dollari) |
€44 miliardi–€45 miliardi (49,26 miliardi–50,38 miliardi di dollari) |
Alzata. Estremo inferiore in aumento di €1 miliardo ($1,12 miliardi). |
- Le vendite del Q3 sono cresciute del 55% su base annua, eppure hanno mancato una stima: Il risultato di €11,662 miliardi (13,06 miliardi di dollari) si confronta con €7,516 miliardi (8,41 miliardi di dollari) dell'anno precedente e €11,85 miliardi ($13,27 miliardi) nella previsione LSEG. Uno spostamento nelle spedizioni può modificare le stime trimestrali senza porre fine alla domanda.
- Il volume dei nuovi sistemi è aumentato a 113 da 86: ASML ha venduto 27 nuovi sistemi litografici in più rispetto al Q2, e le vendite di sistemi sono avanzate a circa €8,4 miliardi (9,40 miliardi di dollari) da €6,6 miliardi (7,39 miliardi di dollari). Un maggiore throughput rende l'accettazione da parte dei clienti nel Q4 più determinante.
- Le vendite della base installata sono aumentate del 19% su base sequenziale: Il risultato di €3,289 miliardi (3,68 miliardi di dollari) ha seguito €2,762 miliardi (3,09 miliardi di dollari) nel Q2, con il management che cita una domanda di aggiornamenti della produttività superiore al piano. Tali aggiornamenti possono aumentare la produzione dagli strumenti esistenti dei clienti prima che un nuovo fab riceva macchine aggiuntive; hanno anche contribuito a portare il margine lordo trimestrale sopra il precedente livello del 54,0%.
- Il margine lordo si è espanso di 3,5 punti percentuali: Il Q3 ha raggiunto il 57,5% rispetto al 54,0% del Q2, mentre l'utile netto è aumentato a €4,960 miliardi (5,55 miliardi di dollari) da €2,918 miliardi (3,27 miliardi di dollari). L'EPS base ha raggiunto €12,95 ($14,50). Tale margine supporta la valutazione se il mix di aggiornamenti e l'economia dei sistemi persistono su scala.
- La guidance per il 2026 è stata alzata mentre le forniture pianificate per il 2028 rimangono ancora inferiori alle previsioni: Le vendite per l'intero anno sono ora previste a €44 miliardi–€45 miliardi (49,26 miliardi–50,38 miliardi di dollari), rispetto al precedente range di €43 miliardi–€45 miliardi (48,14 miliardi–50,38 miliardi di dollari). ASML sta investigando la produzione del 2028 oltre un'espansione del 30% precedentemente comunicata. L'interesse dei clienti per gli ordini 2029–30 non è un ricavo registrato.
Prospettive di Investimento 2026 di ASML Holding (ASML): Caso Rialzista a $2.500 vs. Caso Ribassista a $1.250
Le prospettive per il 2026 di ASML dipendono dalla conversione della forte domanda EUV, dagli aggiornamenti della base installata e dalla futura espansione della capacità in una crescita sostenuta degli utili. Consegne di sistemi più elevate e miglioramento della produttività supportano il rialzo, mentre i vincoli di produzione, i cicli di spesa dei clienti e un guadagno del 53,96% del prezzo delle azioni da inizio anno rendono l'esecuzione e la valutazione considerazioni importanti.
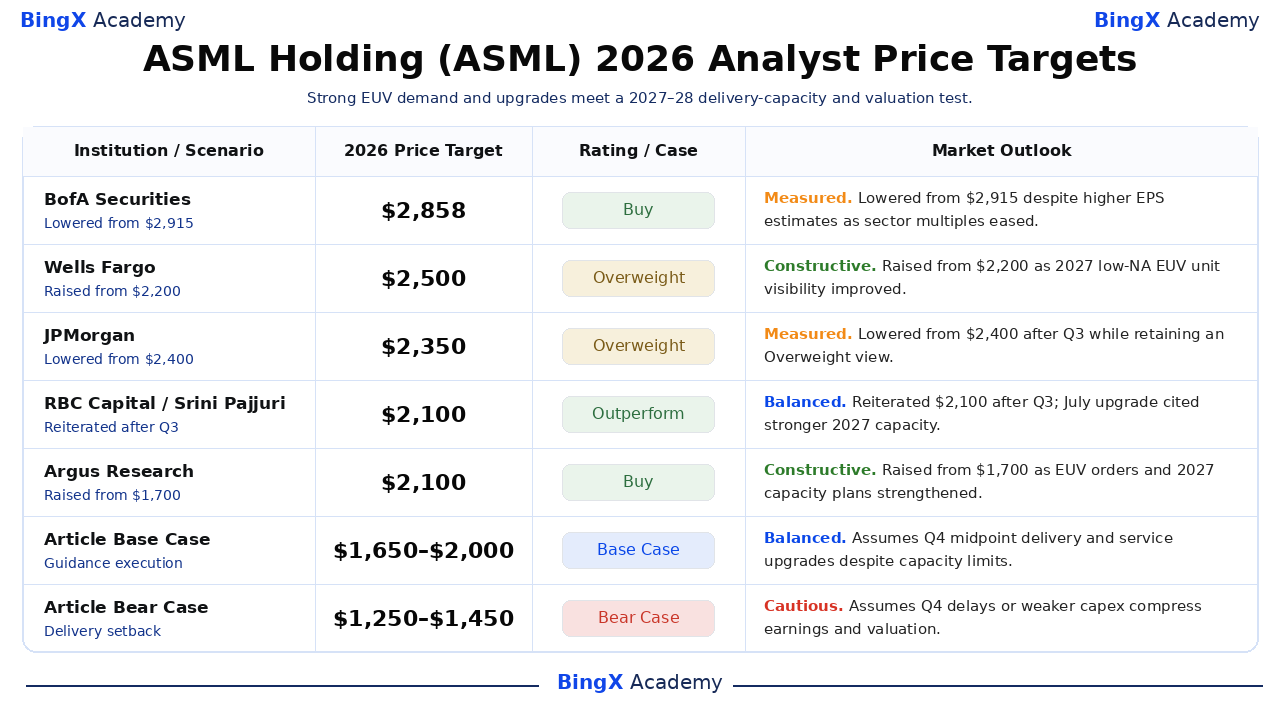
Il Caso Rialzista: La Forte Domanda EUV Spinge ASML Verso $2.250–$2.500
Il Caso Rialzista presuppone che i ricavi del Q4 si avvicinino al tetto della guidance di €15,2 miliardi ($17,02 miliardi), con il margine lordo che si mantiene vicino al 57%. Forti aggiornamenti della base installata e miglioramenti della produttività High-NA EUV potrebbero supportare una maggiore produzione di sistemi, mentre una capacità produttiva aggiuntiva per il 2028 aiuta a convertire la domanda dei clienti in consegne future.
Un movimento verso $2.250–$2.500 richiederebbe ad ASML di superare il massimo delle 52 settimane a $1.999,96, eseguire le spedizioni del Q4 e dimostrare una più forte conversione degli ordini per il 2027–28. La conferma dell'espansione della capacità e margini sostenuti fornirebbero ulteriore supporto per una valutazione più elevata.
Il Caso Base: La Crescita Costante delle Apparecchiature Mantiene ASML tra $1.650 e $2.000
Il Caso Base presuppone che i ricavi del Q4 raggiungano approssimativamente il punto medio della guidance di €14,7 miliardi (16,46 miliardi di dollari), mantenendo le vendite per l'intero anno tra €44 miliardi e €45 miliardi (49,26 miliardi–50,38 miliardi di dollari). Gli aggiornamenti della base installata supportano i margini, mentre i vincoli di capacità e i programmi di produzione dei clienti spostano gradualmente alcune consegne di apparecchiature in periodi successivi.
ASML potrebbe scambiare tra $1.650 e $2.000 se i ricavi del Q4 soddisfano la guidance, il margine lordo rimane vicino al 57% e le aggiunte di capacità pianificate procedono. Ordini più forti potrebbero spingere le azioni al di sopra del range, mentre ritardi nelle spedizioni o una guidance più debole aumenterebbero la pressione al ribasso.
Il Caso Ribassista: I Ritardi nelle Consegne Spingono ASML Verso $1.250–$1.450
Il Caso Ribassista presuppone che i clienti ritardino gli investimenti nella capacità dei semiconduttori o che ASML non riesca a rispettare il suo ambizioso calendario di consegne del Q4. Ricavi al di sotto del tetto della guidance di €14,2 miliardi ($15,90 miliardi), margini più deboli o un'adozione più lenta di High-NA EUV potrebbero limitare la crescita degli utili. Le restrizioni all'esportazione e i ritardi nell'accettazione delle apparecchiature aggiungerebbero pressione.
Un movimento verso $1.250–$1.450 diventerebbe più probabile se i risultati del Q4 mancano la guidance, le consegne di apparecchiature per il 2027 si indeboliscono o i clienti cancellano piuttosto che rinviare gli ordini. In seguito al forte rally YTD di ASML, aspettative di utili più basse potrebbero anche innescare una significativa correzione della valutazione.
Previsioni sul Prezzo del Titolo ASML per il 2026 degli Analisti di Wall Street
Questi sono target datati di istituzioni per le azioni quotate negli USA di ASML, non promesse di un prezzo di fine anno. Le azioni di Wells Fargo e Argus hanno seguito il Q2, mentre le riduzioni di BofA e JPMorgan e la reiterazione di RBC hanno riflesso l'aggiornamento di ottobre. Lo spread $2.100–$2.858 riflette l'incertezza di valutazione; le ultime due righe sono scenari editoriali.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BofA Securities |
$2.858 |
Acquisto |
Misurato. 15 ottobre: Abbassato da $2.915 nonostante previsioni EPS più elevate perché i multipli di valutazione del settore si sono contratti. |
|
Wells Fargo |
$2.500 |
Sovrappeso |
Costruttivo. 16 luglio: Alzato da $2.200 dopo risultati più forti, citando possibilità per più di 90 unità EUV low-NA nel 2027. |
|
JPMorgan |
$2.350 |
Sovrappeso |
Misurato. 15 ottobre: Abbassato da $2.400 mantenendo il Sovrappeso dopo l'aggiornamento del trimestre di ottobre. |
|
RBC Capital |
$2.100 |
Sovraperformance |
Equilibrato. 14 ottobre: Reiterato $2.100 dopo l'aggiornamento del Q3; il suo aggiornamento di luglio ha riflesso aspettative di capacità low-NA più elevate per il 2027. |
|
Argus Research |
$2.100 |
Acquisto |
Costruttivo. 15 luglio: Alzato da $1.700 dopo il Q2, evidenziando forti ordini EUV e aggiunte di capacità per il 2027. |
|
Caso Base dell'Articolo |
$1.650–$2.000 |
Caso Base |
Equilibrato. Presuppone consegne al punto medio del Q4 e aggiornamenti dei servizi nonostante i limiti di capacità. |
|
Caso Ribassista dell'Articolo |
$1.250–$1.450 |
Caso Ribassista |
Prudente. Presuppone ritardi nel Q4 o una spesa in conto capitale più debole che comprimono utili e valutazione. |
Come Fare Trading sul Titolo ASML Holding (ASML) su BingX
Fai trading sulle prospettive della domanda EUV e della capacità di consegna di ASML Holding utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ASML può reagire bruscamente alle consegne di sistemi, ai margini lordi e ai piani di spesa dei produttori di chip, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
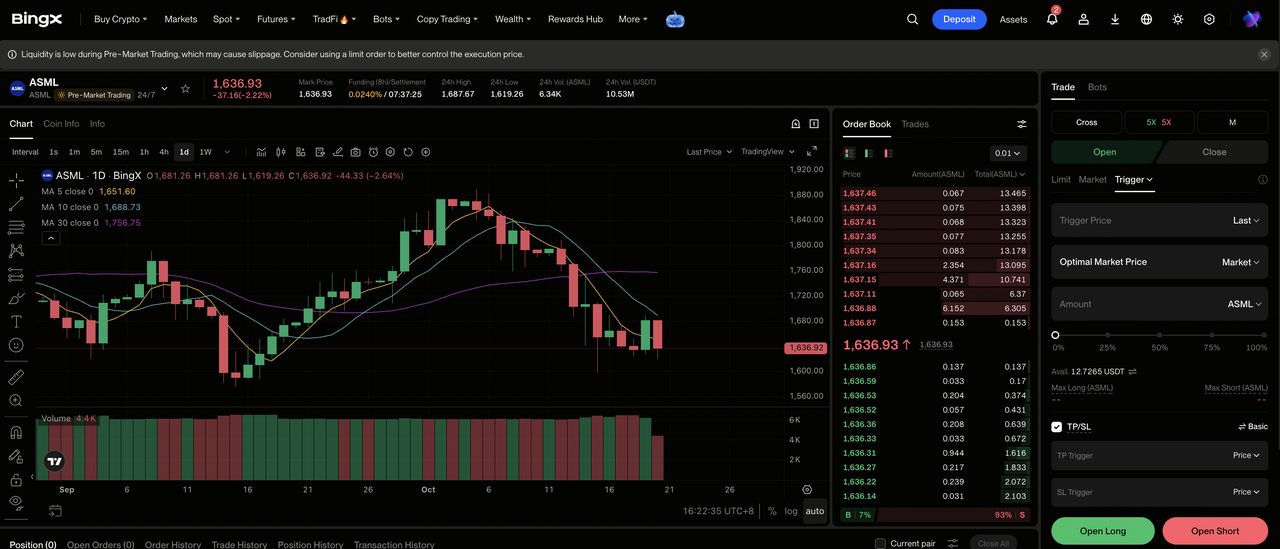
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona ASML Holding (ASML). Cerca e seleziona il contratto futures perpetui ASML-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che le consegne del Q4 e i piani di capacità EUV rafforzino gli utili. Seleziona Apri Short se ti aspetti deferrimenti da parte dei clienti o un mancato raggiungimento della guidance del Q4.
Passo 4: Seleziona la leva finanziaria e la modalità di margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. Il guadagno del 53,96% da inizio anno di ASML rende importante una leva conservativa e un dimensionamento chiaro della posizione intorno agli utili.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. ASML può reagire rapidamente ai nuovi dati sulle consegne di sistemi, agli impegni di capacità, alle regole di esportazione e ai principali piani di spesa dei produttori di chip.
I 5 Principali Rischi da Monitorare per gli Investitori di ASML Holding nel 2026
La domanda pluriennale potrebbe tradursi in utili in ritardo o con un margine inferiore alle aspettative, mentre le regole di esportazione e la valutazione possono amplificare il cambiamento nel valore per azione.
- I colli di bottiglia nella capacità possono rinviare le vendite riconosciute: Il management afferma che le forniture pianificate per il 2027 e il 2028 sono al di sotto delle previsioni dei clienti. Costruzioni di strumenti più lunghe possono rinviare le consegne e l'EPS a breve termine nonostante la domanda, riducendo il valore della guidance a breve termine.
- La spesa per l'IA potrebbe diventare più selettiva: Le fonderie e i produttori di memoria investono pesantemente su presupposti riguardo alla futura domanda di chip IA. Se gli impegni di capitale rallentano, l'interesse per il 2029–30 potrebbe non diventare ordini, indebolendo la visibilità del portafoglio ordini e la valutazione.
- I controlli sulle esportazioni possono restringere il mercato indirizzabile: Le vendite di apparecchiature avanzate in Cina sono soggette a licenze e restrizioni mutevoli. Una concessione di licenze più severa può ridurre il volume e spostare il mix mentre la riassegnazione richiede tempo, deprimendo materialmente la leva operativa.
- Le economie High-NA richiedono ancora adozione: La collaborazione sulla fotomask con TSMC descrive un obiettivo di produttività superiore al 40% per uno specifico step a doppia maschera, non un ampio dispiegamento garantito. Un'integrazione ritardata rallenterebbe l'utilizzo degli strumenti e i futuri ricavi da opzioni sul campo.
- La valutazione e la valuta possono amplificare le delusioni: La quotazione negli USA era aumentata del 53,96% da inizio anno al 19 ottobre. Margini più deboli potrebbero comprimere il multiplo, mentre i cambiamenti valutari alterano gli utili tradotti in dollari per gli investitori statunitensi.
Considerazioni Finali: Dovresti Investire in ASML Holding nel 2026?
ASML entra nell'ultimo trimestre con una combinazione rara: €11,662 miliardi ($13,06 miliardi) di vendite nel Q3, un margine lordo del 57,5%, aggiornamenti crescenti della base installata e una domanda dei clienti che il management afferma superi le forniture attualmente pianificate per i prossimi due anni. L'EUV è alla base dell'espansione della logica avanzata e della memoria. Il problema è quando le macchine e gli aggiornamenti possono essere consegnati.
Il caso rialzista a $2.250–$2.500 necessita di un'esecuzione al limite superiore nel Q4 e di capacità aggiuntiva; il caso ribassista a $1.250–$1.450 riflette battute d'arresto nelle consegne o nella domanda. Nessuno dei due è una previsione garantita. Un investitore conservativo può osservare il volume dei sistemi accettati nel Q4, il margine lordo e i piani di capacità fermi per il 2027–28 prima di assegnare un valore durevole al prossimo ciclo di domanda.
Avviso di Rischio: Il trading e l'investimento in titoli azionari come ASML comporta un alto rischio di perdita di capitale. Ritardi nelle consegne, cambiamenti nella spesa dei produttori di chip, restrizioni all'esportazione e variazioni della valutazione possono muovere bruscamente le azioni. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli di Produzione di Chip IA da Acquistare nel 2026: TSMC, ASML e la Produzione Avanzata di Chip
- Previsione del Prezzo di TSMC (TSM) 2026: La Forte Domanda IA Può Portare il Titolo TSM a $527?
- Previsione del Prezzo di Intel (INTC) 2026: La Domanda di CPU IA Può Spingere INTC Verso $145?
- Previsione del Prezzo di Micron (MU) 2026: La Domanda di Memoria IA Può Spingere MU Verso $2.100?
- Previsione del Prezzo del Titolo SK Hynix (SKHYNIX) 2026: Il Leader nella Memoria IA SKHYNIX Può Superare $1.300?
- Previsione del Prezzo del Titolo Samsung 2026: Superciclo della Memoria con Target a ₩480.000 o Trappola della Crisi degli Scioperi?
