
ASE Technology Holding è il più grande fornitore mondiale di assemblaggio e test di semiconduttori in outsourcing, offrendo servizi avanzati di packaging, test di chip e produzione elettronica. Il suo portafoglio di packaging include tecnologie flip-chip, fan-out, integrazione 2.5D e 3D, system-in-package e a livello di wafer utilizzate attraverso acceleratori AI, smartphone, elettronica automobilistica e calcolo ad alte prestazioni. L'ADR offre agli investitori statunitensi esposizione alla catena di fornitura del packaging di semiconduttori di Taiwan, sebbene i risultati rimangano sensibili alla concentrazione dei clienti, ai cicli di capacità e alla traduzione valutaria.
L'ultimo trimestre ha mostrato quanto rapidamente il packaging correlato all'AI stia diventando una parte più grande del business. I ricavi Q2 di ASE Technology hanno raggiunto NT$191,06 miliardi ($6,05 miliardi), in aumento del 27% su base annua, mentre i ricavi del packaging sono aumentati del 36,3% a NT$126,15 miliardi ($4,00 miliardi). L'utile netto è aumentato del 180% a NT$21,85 miliardi ($692 milioni), supportando un piano di spesa in conto capitale per il 2026 più elevato di $10,5 miliardi mentre ASE espande la capacità di packaging avanzato e testing.
Le previsioni per il titolo ASX per il 2026 si concentrano ora su due punti di vista contrastanti:
- Il caso della capacità e utilizzo del packaging AI: la domanda di packaging avanzato, un utilizzo più forte e un dispiegamento disciplinato del capitale potrebbero trasformare la capacità espansa di ASE in ricavi, margini e flusso di cassa durevoli.
- Il caso del ciclo di capacità ed esecuzione: una domanda finale più debole, rampe di clienti più lente o nuova capacità sottoutilizzata potrebbero ritardare la conversione degli utili attesa e pressurizzare i ritorni sugli investimenti.
Questa guida analizza le previsioni del titolo ASX, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio Q2 2026 del 30 luglio di ASE Technology, materiali finanziari e dati di mercato fino al 18 settembre, oltre a come negoziare i futures sul titolo ASX su BingX TradFi con garanzia USDT.
Top 5 Cose che gli Investitori di ASE Technology Devono Sapere a Settembre 2026
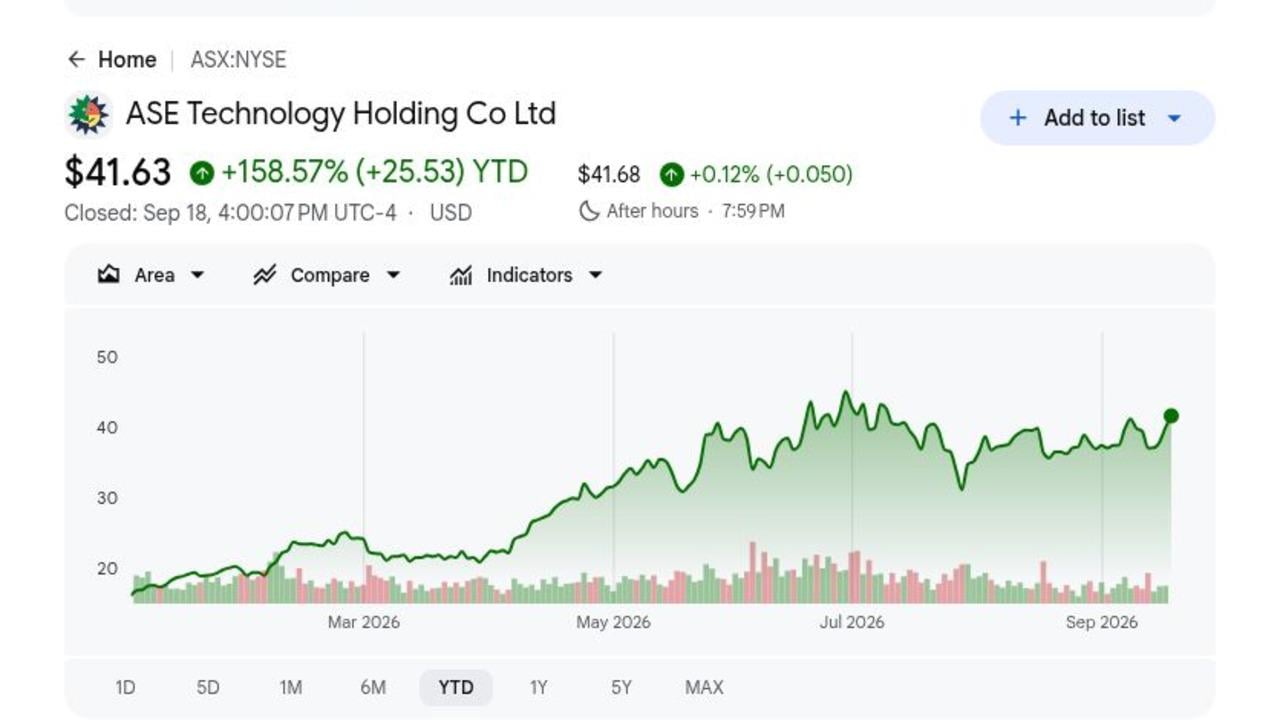
- ASX ha chiuso a $41,59 il 18 settembre dopo aver guadagnato il 158,57% nell'ultimo anno: Il rally riflette la rapida crescita del packaging AI e lascia meno margine per errori di esecuzione. Ulteriori rialzi dipendono ora dal fatto che la nuova capacità si traduca in ricavi e guadagni sostenuti.
- I ricavi Q2 hanno raggiunto NT$191,06 miliardi ($6,05 miliardi), in aumento del 27%: I ricavi del packaging sono aumentati del 36,3% a NT$126,15 miliardi ($4,00 miliardi), rendendo la domanda di semiconduttori avanzati il principale motore di crescita. Il risultato fornisce una base solida per il prossimo aggiornamento degli utili.
- L'utile netto è aumentato del 180% a NT$21,85 miliardi ($692 milioni): L'EPS diluito di NT$4,50 ($0,29 per ADR) ha superato il consensus di $0,23 di $0,06. I guadagni più forti mostrano che la domanda di packaging più elevata sta già raggiungendo il risultato finale.
- La spesa in conto capitale 2026 è aumentata di $2,0 miliardi a $10,5 miliardi: Il budget più grande può supportare più capacità di packaging e testing AI. I ritorni dipendono ancora dall'utilizzo, dalla domanda dei clienti e dall'esecuzione disciplinata mentre l'ammortamento aumenta.
- Si prevede che i ricavi del packaging all'avanguardia superino i $3,5 miliardi nel 2026: L'obiettivo è aumentato da $3,2 miliardi poiché la domanda dei clienti si è rafforzata. Raggiungere o superare tale prospettiva fornirebbe prove più chiare che l'espansione del packaging AI di ASE può sostenere l'attuale rivalutazione.
Cos'è ASE Technology (ASX)?
ASE Technology Holding fornisce packaging, assemblaggio e testing di semiconduttori in outsourcing attraverso ASE, SPIL e unità operative correlate. Riceve wafer fabbricati da progettisti di chip e fonderie, confeziona singoli die o sistemi multi-chip, esegue probing di wafer e test finali, e fornisce materiali di interconnessione. I clienti spaziano dai mercati AI, data center, comunicazioni, consumer, automotive e industriali. Un business separato di produzione elettronica aggiunge assemblaggio di sistemi e servizi di catena di fornitura, dando al gruppo flussi di ricavi oltre il lavoro OSAT core.
La strategia a lungo termine si concentra sulla capacità di packaging e test all'avanguardia necessaria per acceleratori AI più grandi e sistemi di memoria ad alta larghezza di banda. ASE e SPIL fanno parte della TSMC 3DFabric Alliance, supportando il packaging e testing backend attorno a piattaforme avanzate come CoWoS, InFO e SoIC. SPIL è anche un importante fornitore nell' ecosistema chip AI di NVIDIA, con capacità in espansione per assemblaggio e testing avanzati. Il management ha elevato i ricavi attesi del packaging avanzato all'avanguardia 2026 sopra i $3,5 miliardi e ha aumentato la spesa in conto capitale di $2,0 miliardi a $10,5 miliardi. Questi impegni possono approfondire le relazioni con i clienti, sebbene i ritorni dipendano dall'utilizzo e dalla resa mentre la nuova capacità entra in produzione.
Panoramica degli Utili Q2 2026 di ASE Technology (ASX): Progresso Operativo Incontra Intensità di Capitale
ASE ha consegnato ricavi Q2 2026 di NT$191,06 miliardi ($6,05 miliardi), in aumento del 27% su base annua, mentre i ricavi del packaging sono aumentati del 36,3% a NT$126,15 miliardi ($4,00 miliardi). L'EPS diluito ha raggiunto NT$4,50 ($0,29 per ADR), sopra il consensus di $0,23, e l'utile netto è aumentato del 180% a NT$21,85 miliardi ($692 milioni). Il management ha anche aumentato la spesa in conto capitale 2026 a $10,5 miliardi, rendendo l'utilizzo e i ritorni sulla nuova capacità AI il compromesso chiave.
Leggi di più: Panoramica Utili Q2 2026 ASE Technology (ASX): Ricavi $6,05B e Capex Più Alto Guidano un Rally dell'11,73%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi netti Q2 2026 |
NT$190,0B consensus ($6,02B) |
NT$191,06B ($6,05B) |
Superato. +27% YoY. Il risultato aggiorna la baseline operativa. |
|
EPS diluito Q2 |
USD $0,23/ADR consensus |
NT$4,50 ($0,29/ADR) |
Superato. di USD $0,06/ADR. Il risultato aggiorna la baseline operativa. |
|
Utile netto Q2 |
— |
NT$21,85B ($692M) |
Superato. +180% YoY. Il risultato aggiorna la baseline operativa. |
|
Ricavi packaging |
— |
NT$126,15B ($4,00B) |
Superato. +36,3% YoY. Il risultato aggiorna la baseline operativa. |
|
Spesa in conto capitale 2026 |
Precedente USD $8,5B |
USD $10,5B |
Aumentato. di USD $2,0B. Il risultato aggiorna la baseline operativa. |
|
Packaging avanzato 2026 |
Precedente USD $3,2B |
Sopra USD $3,5B |
Aumentato. sulla domanda AI. Il risultato aggiorna la baseline operativa. |
- I ricavi netti Q2 hanno raggiunto NT$191,06 miliardi ($6,05 miliardi), +27%: I ricavi hanno superato il consensus NT$190,0 miliardi e hanno mostrato una forte domanda attraverso i business di packaging e testing di ASE. Il risultato fornisce una base di ricavi più alta verso la seconda metà dell'anno.
- L'EPS diluito ha raggiunto NT$4,50 ($0,29 per ADR), superando il consensus di $0,06: Il superamento degli utili mostra che ricavi più forti si stanno traducendo in profitto per azione. Il continuo miglioramento dei margini determinerà quanto la domanda AI aggiuntiva raggiunga il risultato finale.
- L'utile netto è aumentato del 180% a NT$21,85 miliardi ($692 milioni): L'aumento netto ha rafforzato il capitale generato internamente mentre ASE espande la capacità avanzata. La crescita sostenuta degli utili può aiutare a compensare le richieste di cassa del piano di investimenti più grande.
- I ricavi del packaging sono aumentati del 36,3% a NT$126,15 miliardi ($4,00 miliardi): La domanda di semiconduttori avanzati è rimasta il principale motore di crescita. La continua crescita del packaging AI è centrale per mantenere l'attuale slancio degli utili.
- La spesa in conto capitale 2026 è aumentata di $2,0 miliardi a $10,5 miliardi: Il budget più grande supporta l'espansione del packaging avanzato e del testing. I ritorni ora dipendono dall'utilizzo, dalla domanda dei clienti e dalla nuova capacità che entra in servizio nei tempi previsti.
Prospettive di Investimento ASE Technology (ASX) 2026: Caso Bull $50 vs Caso Bear $30
Le prospettive 2026 di ASE dipendono dal fatto che la rapida domanda di packaging AI possa assorbire la nuova capacità abbastanza velocemente da supportare margini e ritorni sul piano di spesa in conto capitale più alto. La forte crescita Q2 fornisce evidenza della domanda, mentre l'utilizzo e il timing dei clienti rimangono i rischi chiave.
Il Caso Bull: Forte Domanda di Packaging AI Spinge ASX Verso $50
Il Caso Bull assume che la domanda di packaging avanzato rimanga forte mentre ASE espande la capacità per acceleratori AI e calcolo ad alte prestazioni. I ricavi del packaging continuano a crescere ad alto tasso, la nuova capacità raggiunge un utilizzo sano e i margini migliorano con l'aumento del volume.
Un movimento verso $50 richiederebbe che i ricavi del packaging all'avanguardia raggiungano o superino l'obiettivo sopra i $3,5 miliardi, un utilizzo più forte attraverso la nuova capacità e una crescita continua degli utili dopo che l'utile netto Q2 è aumentato del 180%. Margini stabili nonostante il piano capex $10,5 miliardi rafforzerebbero il caso.
Il Caso Base: Crescita Costante del Packaging Mantiene ASX Tra $40 e $46
Il Caso Base assume che la domanda di packaging correlato all'AI rimanga sana, sebbene la nuova capacità cresca gradualmente e l'ammortamento limiti l'espansione dei margini. Il packaging rimane il principale motore di crescita mentre la domanda più ampia di semiconduttori resta mista.
Sotto questo scenario, ASX potrebbe negoziare principalmente tra $40 e $46. La crescita continua del packaging, il progresso verso l'obiettivo $3,5 miliardi di packaging avanzato e margini stabili supporterebbero il range. Un utilizzo più lento o una domanda dei clienti più debole limiterebbero l'estremità superiore.
Il Caso Bear: Domanda AI Più Lenta Tira ASX Verso $30
Il Caso Bear assume che la domanda di packaging AI rallenti o che i clienti ritardino gli impegni di capacità mentre ASE continua a spendere molto per l'espansione. Un utilizzo più basso lascerebbe ammortamento e altri costi fissi crescere più velocemente dei ricavi, pressurizzando margini e flusso di cassa libero.
Un movimento verso $30 diventerebbe più probabile se i ricavi del packaging avanzato mancano l'obiettivo 2026, la crescita del packaging rallenta bruscamente o i margini si indeboliscono mentre il programma di investimenti $10,5 miliardi si intensifica. Aspettative di guadagni più basse aggiungerebbero ulteriore pressione.
Previsioni del Prezzo del Titolo ASX per il 2026 Dagli Analisti di Wall Street
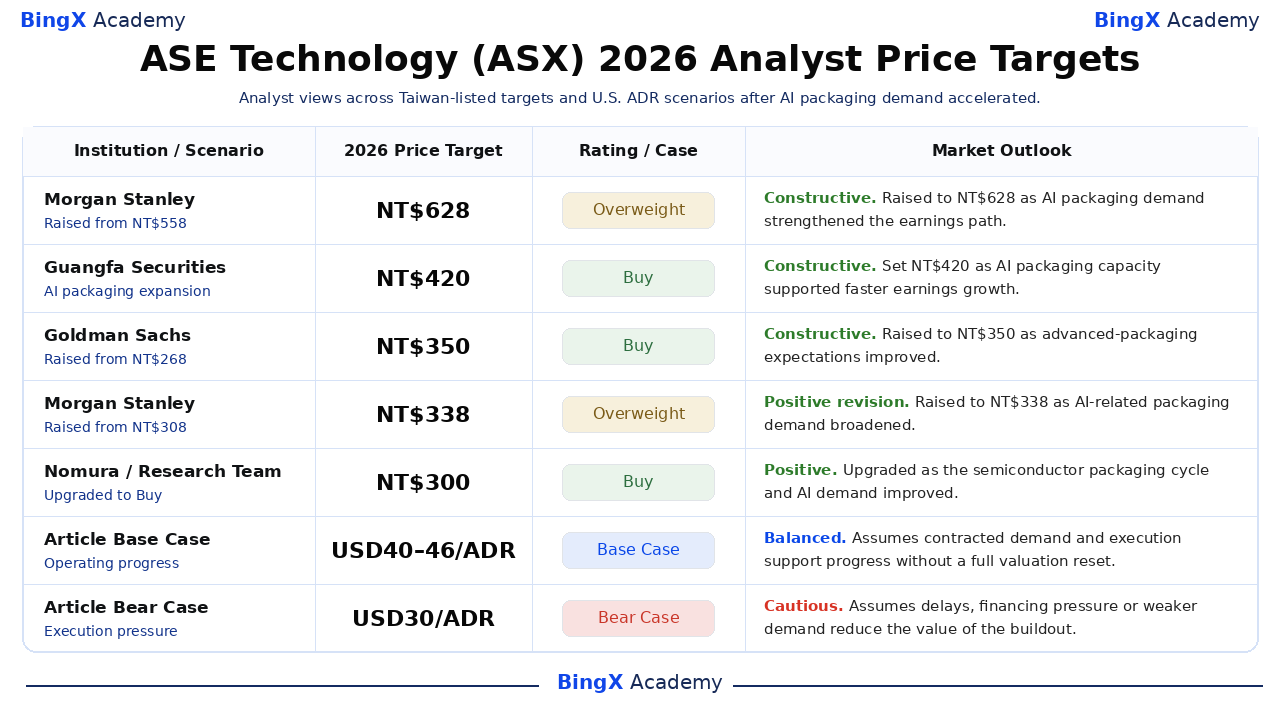
Le azioni degli analisti mostrano un ampio spread tra potenziale strategico a lungo termine e rischio di esecuzione a breve termine. La tabella mantiene azioni datate e usa i casi Base e Bear dell'articolo solo come scenari editoriali. La dispersione riflette diverse assunzioni per timing dei clienti, intensità di capitale, margini e conversione in flusso di cassa per azione.
|
Istituzione |
Target di Prezzo 2026 |
Rating |
Prospettive di Mercato |
|
Morgan Stanley |
NT$628 |
Overweight |
Costruttivo. 3 agosto: Aumentato il target Taiwan-listed da NT$558 poiché la domanda di packaging e testing all'avanguardia si è rafforzata. |
|
Guangfa Securities |
NT$420 |
Buy |
Costruttivo. 15 marzo: Impostato un target Taiwan-listed rialzista poiché la capacità di packaging AI e le stime degli utili si sono mosse più in alto. |
|
Goldman Sachs |
NT$350 |
Buy |
Costruttivo. 6 febbraio: Aumentato il target Taiwan-listed da NT$268 dopo aspettative di packaging avanzato più forti. |
|
Morgan Stanley |
NT$338 |
Overweight |
Revisione positiva. 6 febbraio: Aumentato il target Taiwan-listed da NT$308 poiché la domanda di packaging correlato all'AI si è ampliata. |
|
Nomura |
NT$300 |
Buy |
Positivo. 30 ottobre: Aggiornato l'ADR statunitense da Neutral a Buy poiché il ciclo del packaging è migliorato. |
|
Caso Base Articolo |
USD $40–$46/ADR |
Caso Base |
Bilanciato. Assume che il progresso operativo supporti il progetto senza un reset completo della valutazione. |
|
Caso Bear Articolo |
USD $30/ADR |
Caso Bear |
Cauto. Assume ritardi o domanda più debole che comprimono utili e valutazione. |
Come Fare Trading su ASE Technology (ASX) Stock su BingX
Fai trading sui traguardi operativi di ASE Technology, sulle prospettive di domanda e sulla valutazione utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ASX può reagire bruscamente agli utili, alla guidance e agli aggiornamenti dei progetti, definisci il catalizzatore e i limiti di rischio prima di entrare in una posizione.
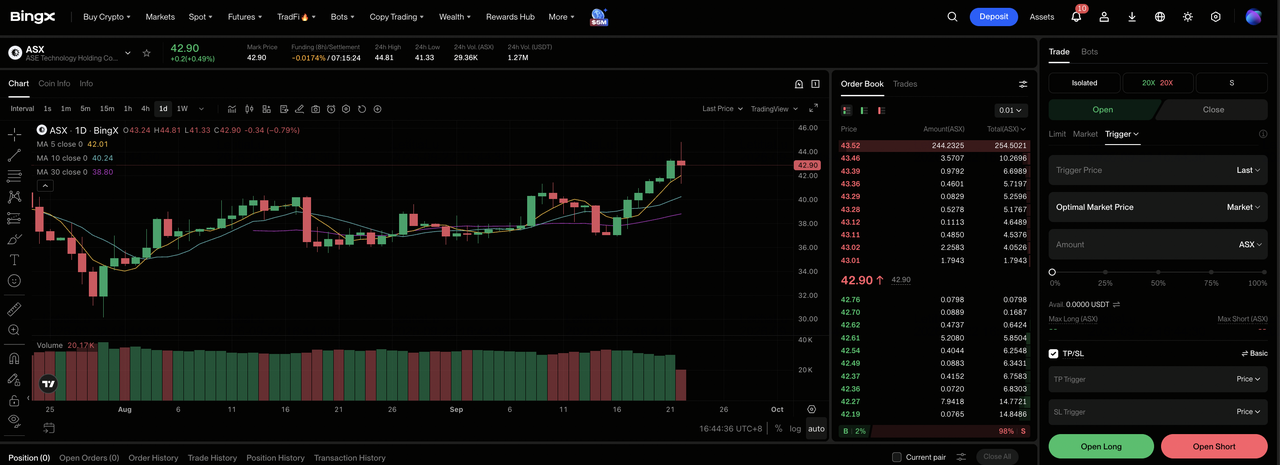
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi sul dashboard dello scambio BingX.
Passo 2: Seleziona ASE Technology (ASX). Cerca e seleziona il contratto futures perpetui ASX-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se l'esecuzione e la domanda si rafforzano. Seleziona Apri Short se ritardi, utilizzo più debole o pressione finanziaria danneggiano la tesi.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. L'ampio range 2026 del titolo mostra perché leva conservativa e sizing chiaro contano.
Passo 5: Esegui protocolli di rischio rigidi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. Monitora utili, guidance, finanziamenti e traguardi di progetti nominati.
Top 5 Rischi da Monitorare per gli Investitori ASE Technology nel 2026
Le prospettive di ASE dipendono dalla domanda AI, dal timing dei clienti, dall'utilizzo della capacità e dai ritorni sul suo piano di investimenti più grande. Questi rischi possono indebolire margini, flusso di cassa e la valutazione assegnata alla crescita futura.
- L'espansione della capacità potrebbe arrivare prima della domanda: ASE ha aumentato la spesa in conto capitale 2026 a $10,5 miliardi. Se la nuova capacità di packaging si attiva più velocemente della domanda dei clienti, l'ammortamento e altri costi fissi potrebbero pressurizzare margini e flusso di cassa libero.
- I grandi clienti possono creare rischio di timing: I programmi di packaging avanzato spesso dipendono da un numero relativamente piccolo di importanti clienti semiconduttori. Lanci di prodotti ritardati o cambi di ordini potrebbero lasciare la nuova capacità sottoutilizzata e spostare ricavi tra trimestri.
- La domanda AI potrebbe normalizzarsi: I ricavi del packaging sono aumentati del 36,3% nel Q2 poiché la domanda correlata all'AI ha accelerato. Un investimento più lento in acceleratori o calcolo ad alte prestazioni potrebbe indebolire l'utilizzo e ridurre i ritorni attesi dalla nuova capacità.
- Una spesa più alta potrebbe pressurizzare i ritorni di cassa: L'espansione del packaging avanzato e del testing richiede investimenti sostanziali in attrezzature e strutture. Se gli utili non crescono abbastanza velocemente, più cassa potrebbe rimanere legata nella capacità piuttosto che in dividendi, buyback o miglioramento del bilancio.
- Il forte rally del prezzo delle azioni lascia meno margine per errori: ASX ha guadagnato il 158,57% nell'ultimo anno. Una crescita del packaging più lenta, margini più deboli o prospettive di packaging avanzato più basse potrebbero comprimere la valutazione anche se i ricavi continuano ad aumentare.
Considerazioni Finali: Dovresti Investire in ASE Technology nel 2026?
La tesi 2026 di ASE Technology ha supporto misurabile dai dati finanziari riportati e dai traguardi strategici nominati. L'opportunità dipende dal convertire la domanda in ricavi e flusso di cassa senza perdere flessibilità finanziaria. Gli investitori dovrebbero monitorare insieme i prossimi traguardi operativi, gli impegni dei clienti, la spesa in conto capitale e i margini. Il prossimo periodo di reporting completato dovrebbe rendere quella conversione più visibile e separare l'entusiasmo temporaneo dal progresso operativo durevole.
Il Caso Bull richiede esecuzione consistente e ritorni miglioranti per supportare $50. Il Caso Bear riflette ritardi, domanda più debole o pressione finanziaria che potrebbero tirare ASX verso $30. Un approccio conservativo aspetterebbe evidenze che l'investimento attuale stia producendo valore durevole per azione. Il prossimo periodo di reporting completato dovrebbe rendere quella conversione più visibile e separare l'entusiasmo temporaneo dal progresso operativo durevole.
Promemoria Rischio: I futures perpetui collegati ad azioni comportano leva e possono amplificare le perdite. Gli obiettivi degli analisti e gli scenari degli articoli sono punti di riferimento condizionali, non garanzie.
Letture Correlate
- Top Titoli Semiconduttori AI da Acquistare nel 2026: Guida Completa Chip AI e Catena di Fornitura
- Top Titoli High-Performance Computing (HPC) da Monitorare nel 2026: Leader di Mercato del Calcolo Accelerato
- Top Titoli High-Bandwidth Memory (HBM) da Acquistare nel Superciclo Memoria 2026
- Previsione Prezzo NVIDIA (NVDA) 2026: La Crescita dell'Infrastruttura AI Può Portare NVDA Verso $420?
- Previsione Prezzo TSMC (TSM) 2026: La Domanda Record di AI Può Portare il Titolo TSM a $527?
