


Aehr Test Systems (AEHR) produce apparecchiature di test e burn-in che esaminano i chip prima della costosa fase di packaging o distribuzione. Le sue piattaforme FOX a livello wafer e Sonoma a livello di package supportano i semiconduttori di potenza, mentre i processori AI e la fotonica al silicio stanno ampliando le opportunità di mercato. Un numero limitato di rampe di produzione guida ancora una quota significativa delle vendite prospettiche, quindi la qualificazione del cliente, l'installazione e l'accettazione determinano quando gli ordini si traducono in utili.
L'ultimo trimestre ha mostrato una ripresa nelle consegne e negli ordini senza una piena conversione del flusso di cassa. I ricavi fiscali del Q4 2026 di Aehr Test Systems sono aumentati del 33,7% a 18,835 milioni di dollari, le prenotazioni hanno raggiunto 60,7 milioni di dollari e l'utile netto GAAP è tornato positivo a 1,4 milioni di dollari. Tuttavia, le vendite annuali totali sono scese a 50,0 milioni di dollari e il flusso di cassa operativo è rimasto negativo. Le spedizioni accettate e le riscossioni devono migliorare per sostenere la guidance di ricavi fiscali 2027 molto più ambiziosa.
Le previsioni sul titolo AEHR per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso di conversione della produzione AI: Le consegne FOX e Sonoma supportano la guidance fiscale 2027 di 130-150 milioni di dollari e una redditività sostenuta.
- Il caso della tempistica cliente e della conversione del flusso di cassa: Le rampe concentrate slittano mentre l'utilizzo di cassa operativo persiste, lasciando la valutazione in anticipo rispetto ai risultati.
Questa guida analizza le previsioni sul titolo AEHR, gli scenari di prezzo per il 2026, i rischi e le prospettive degli analisti, basandosi sul comunicato fiscale Q4 del 14 luglio di Aehr e sui dati di mercato fino al 19 ottobre, oltre a come fare trading sui futures del titolo AEHR su BingX TradFi con garanzia in USDT.
Le 5 Cose Principali che gli Investitori di Aehr Test Systems Devono Sapere a Ottobre 2026
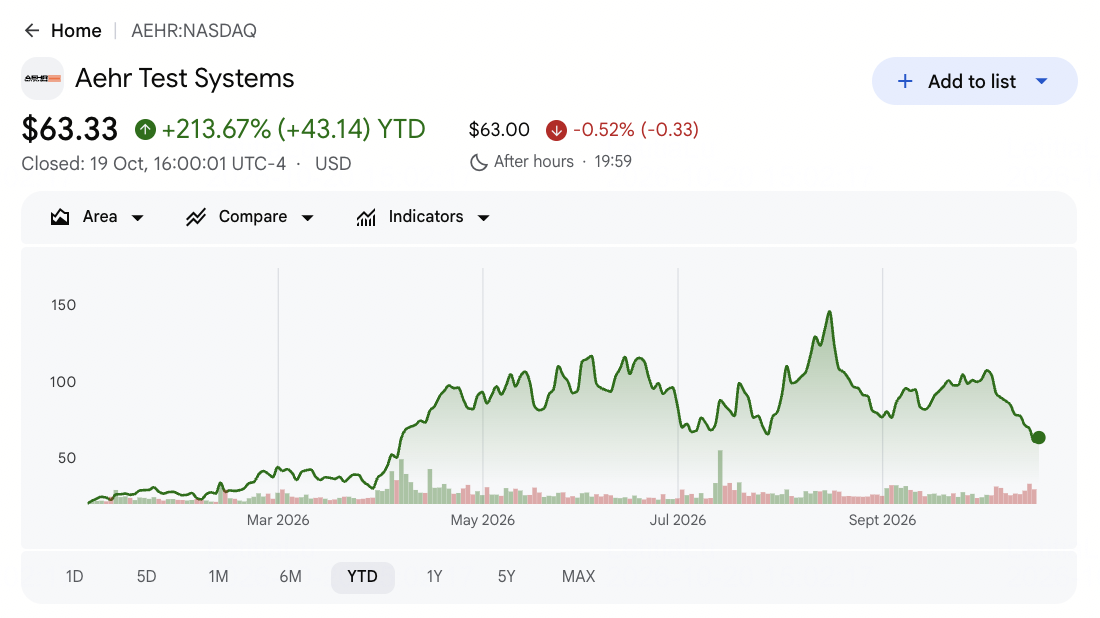
- AEHR ha chiuso a 63,33 dollari dopo un rialzo del 213,67% dall'inizio dell'anno: La chiusura NASDAQ del 19 ottobre è un prezzo di riferimento, non una quotazione in tempo reale. Le azioni sono rimaste ben al di sotto del massimo del 14 agosto a 147,40 dollari, mostrando quanto rapidamente l'entusiasmo per le apparecchiature di test AI possa invertirsi quando gli investitori mettono in dubbio i tempi di conversione dei ricavi.
- I ricavi del Q4 fiscale sono aumentati del 33,7% a 18,835 milioni di dollari: Il risultato si è confrontato con i 14,089 milioni di dollari dell'anno precedente, mentre l'EPS diluito rettificato è migliorato da una perdita di 0,01 dollari a un profitto di 0,11 dollari. La ripresa trimestrale dimostra che l'attività produttiva può aumentare gli utili, sebbene l'intero anno fiscale si sia ancora contratto.
- Le prenotazioni record di 60,7 milioni di dollari superano nettamente le vendite del Q4: Il portafoglio ordini al 29 maggio era di 80,6 milioni di dollari e il portafoglio ordini effettivo ha raggiunto 100,6 milioni di dollari includendo le prenotazioni successive. La dimensione offre visibilità al management, ma la spedizione, l'installazione e l'accettazione da parte del cliente devono avvenire prima che quegli ordini possano diventare vendite riconosciute e liquidità.
- La guidance FY2027 di 130-150 milioni di dollari fissa un obiettivo ambizioso: Rispetto ai ricavi fiscali 2026 di 50,0 milioni di dollari, l'intervallo implica una crescita di circa il 160%-200%. Il management punta anche a un utile netto non-GAAP pari al 18%-22% dei ricavi, il che richiede che i volumi raggiungano il conto economico in modo efficiente.
- Due ordini di follow-on AI acuiscono il test di consegna: Un ordine FOX-XP del 12 agosto ammontava a 22 milioni di dollari per un processore AI di punta, mentre i follow-on Sonoma del 7 ottobre erano di circa 6 milioni di dollari per un secondo programma di processori. Entrambi gli annunci prevedevano consegne di apparecchiature nei successivi sei mesi. Quest'ultimo programma prevede la produzione nel calendario 2027, quindi la sua tempistica non può essere considerata come ricavi immediati del 2026.
Cos'è Aehr Test Systems (AEHR)?
Aehr vende sistemi di test e burn-in per semiconduttori a produttori e partner di test che individuano i guasti precoci prima che i chip entrino in package costosi o sistemi finali. FOX-XP elabora più wafer o die con contattori WaferPak e DiePak; FOX-CP serve applicazioni a singolo wafer. Sonoma e Tahoe testano dispositivi in package, inclusi processori ad alta potenza. I sistemi, gli accessori e i relativi servizi collegano i ricavi alla qualificazione dei clienti, alla capacità produttiva e alle esigenze di screening nei data center, nell'automotive, nella potenza industriale e nella fotonica.
Aehr sta espandendo la sua attività di test per semiconduttori AI attraverso importanti ordini da clienti e nuovi programmi di produzione. Il suo principale cliente di processori AI ha effettuato un ordine di follow-on FOX-XP da 22 milioni di dollari nell'agosto 2026, mentre un cliente AI hyperscale ha ordinato sistemi Sonoma per 41 milioni di dollari in aprile, seguito da circa 6 milioni di dollari in ottobre per il suo processore di prossima generazione. L'azienda sta anche espandendosi nella fotonica al silicio, con sistemi FOX-XP che supportano gli interconnect ottici per i data center AI. Questi ordini rafforzano il pipeline di produzione di Aehr, con la futura crescita dei ricavi che dipende da consegne tempestive delle apparecchiature, accettazione da parte dei clienti e domanda sostenuta.
Panoramica sugli Utili Fiscali Q4 2026 di Aehr Test Systems (AEHR): Le Prenotazioni Record Guidano una Forte Prospettiva di Crescita FY2027
Aehr Test Systems ha riportato ricavi Q4 FY2026 di 18,835 milioni di dollari, in crescita del 33,7% anno su anno, mentre l'EPS diluito non-GAAP è migliorato a 0,11 dollari da una perdita di 0,01 dollari. Le prenotazioni record di 60,7 milioni di dollari hanno portato il portafoglio ordini di fine trimestre a 80,6 milioni di dollari, raggiungendo 100,6 milioni di dollari dopo ordini successivi. Il management ha proiettato ricavi FY2027 di 130-150 milioni di dollari, implicando una crescita del 160%-200% rispetto al FY2026. La forte domanda di test per semiconduttori AI supporta le previsioni, con le consegne delle apparecchiature, l'accettazione dei clienti e la conversione del flusso di cassa ora al centro del raggiungimento di questi obiettivi.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
14,089M$ un anno prima |
18,835M$ |
In crescita. +33,7% anno su anno. |
|
EPS diluito non-GAAP Q4 |
-0,01$ un anno prima |
0,11$ |
Migliorato. +0,12$ per azione. |
|
EPS diluito GAAP Q4 |
-0,10$ un anno prima |
0,04$ |
Migliorato. Passato in utile. |
|
Perdita operativa GAAP Q4 |
Perdita di 3,204M$ un anno prima |
Perdita di 1,206M$ |
Ridotta. La perdita è diminuita di 1,998M$. |
|
Prenotazioni Q4 |
— |
60,7M$ |
Record. Gli ordini hanno superato le vendite Q4 di tre volte. |
|
Portafoglio ordini al 29 maggio |
— |
80,6M$ |
Costruito. Il portafoglio ordini effettivo ha raggiunto successivamente 100,6M$. |
|
Flusso di cassa operativo FY2026 |
— |
-3,3M$ |
Negativo. La conversione del flusso di cassa è rimasta indietro rispetto alle prenotazioni. |
|
Previsioni di ricavi FY2027 |
FY2026 effettivo 50,0M$ |
130M–150M$ |
Superiore. Implica una crescita di circa il 160%–200%. |
- I ricavi Q4 sono aumentati del 33,7% a 18,835 milioni di dollari: Le vendite sono avanzate dai 10,313 milioni di dollari del trimestre precedente, indicando consegne più rapide. L'aumento valida la rampa di produzione AI, ma i ricavi annuali di 50,0 milioni di dollari, in calo rispetto ai 59,0 milioni di dollari, mostrano che un trimestre forte non ha ancora ripristinato la scala annuale.
- L'EPS diluito GAAP si è ripreso a 0,04 dollari: Aehr ha perso 0,10 dollari per azione un anno prima, mentre l'EPS non-GAAP è salito da una perdita di 0,01 dollari a un profitto di 0,11 dollari. Tuttavia, la perdita operativa GAAP è stata di 1,206 milioni di dollari e un beneficio fiscale di 1,846 milioni di dollari ha supportato l'utile netto. Gli utili operativi ricorrenti rimangono la vera prova.
- Le prenotazioni record di 60,7 milioni di dollari hanno costruito un portafoglio ordini effettivo di 100,6 milioni di dollari: Il portafoglio ordini al 29 maggio era di 80,6 milioni di dollari; la cifra maggiore include le prenotazioni successive. Quella visibilità supporta la guidance fiscale 2027, ma i ricavi da apparecchiature dipendono dai sistemi consegnati e accettati, quindi gli ordini possono precedere gli utili di diversi trimestri.
- La guidance sui ricavi FY2027 implica una crescita del 160%-200%: L'intervallo di 130-150 milioni di dollari si confronta con i 50,0 milioni di dollari fiscali del 2026. L'obiettivo del management del 18%-22% di utile netto non-GAAP richiede leva operativa. I sistemi FOX e Sonoma spediti, piuttosto che ulteriori valutazioni pilota, devono colmare questo divario.
- L'utilizzo di cassa operativo fiscale 2026 è stato di 3,3 milioni di dollari: La liquidità e la liquidità vincolata hanno raggiunto 116,5 milioni di dollari al 29 maggio, in aumento rispetto ai 37,1 milioni di dollari al 27 febbraio, supportando la rampa. Il saldo da solo non dimostra la conversione del flusso di cassa dai clienti; le riscossioni e il capitale circolante devono migliorare man mano che il portafoglio ordini si trasforma in vendite.
Prospettive di Investimento 2026 per Aehr Test Systems (AEHR): Caso Rialzista a 110$ vs. Caso Ribassista a 35$
Le prospettive 2026 di Aehr dipendono dalla rapidità con cui le sue prenotazioni record e i programmi clienti AI in espansione si convertono in ricavi e flusso di cassa operativo positivo. Il portafoglio ordini effettivo di 100,6 milioni di dollari supporta l'ambizioso piano di crescita FY2027 del management, mentre i tempi di accettazione dei clienti, le consegne delle apparecchiature e la scala produttiva rimangono le variabili chiave che modellano la valutazione del titolo.
Il Caso Rialzista: La Forte Domanda di Burn-In AI Spinge AEHR Verso 110$
Il caso rialzista presuppone che il principale cliente di processori AI di Aehr accetti il suo ordine di follow-on FOX-XP da 22 milioni di dollari entro sei mesi, mentre le spedizioni Sonoma si espandono nei programmi hyperscaler. Un volume di produzione più elevato potrebbe distribuire i costi fissi su più ricavi, trasformando la perdita operativa GAAP di 1,206 milioni di dollari del Q4 in una redditività sostenuta e supportando la guidance di ricavi FY2027 di 130-150 milioni di dollari.
Un movimento verso 110$ richiederebbe che il rapporto fiscale Q1 del 2 novembre confermasse le spedizioni accettate, riaffermasse la guidance FY2027 e mostrasse riscossioni più forti dai clienti. Il miglioramento del flusso di cassa operativo e ulteriori ordini di produzione supporterebbero ulteriormente una valutazione più elevata.
Il Caso Base: La Costante Conversione del Portafoglio Ordini Mantiene AEHR tra 55$ e 80$
Il caso base presuppone che Aehr converta gradualmente il suo portafoglio ordini di fine trimestre di 80,6 milioni di dollari, con ordini successivi che portano il portafoglio ordini effettivo a 100,6 milioni di dollari. La produzione FOX-XP si espande presso i clienti esistenti, mentre un altro importante fornitore rimane in fase di valutazione e il secondo programma di processori di Sonoma si avvia nel calendario 2027. I ricavi crescono dalla base FY2026 di 50,0 milioni di dollari, sebbene i tempi di spedizione possano creare una redditività non uniforme.
AEHR potrebbe scambiare tra 55$ e 80$ se il rapporto di novembre mantenesse la guidance FY2027 e confermasse consegne costanti. Riscossioni più rapide o un secondo premio di produzione FOX-XP potrebbero supportare l'estremità superiore, mentre ritardi nelle spedizioni o continui deflussi di cassa potrebbero fare pressione sull'intervallo.
Il Caso Ribassista: Ritardi nelle Consegne di Apparecchiature AI Spingono AEHR Verso 35$
Il caso ribassista presuppone che i principali ordini FOX-XP o Sonoma incontrino ritardi nell'installazione o un'accettazione più lenta da parte dei clienti, posticipando il riconoscimento dei ricavi. Le prenotazioni Q4 di 60,7 milioni di dollari hanno superato le vendite di 18,835 milioni di dollari di oltre tre volte, quindi le rampe di produzione ritardate potrebbero indebolire la leva operativa e prolungare il consumo di cassa nonostante un forte portafoglio ordini.
Un movimento verso 35$ diventerebbe più probabile se il rapporto fiscale Q1 di novembre riducesse la guidance FY2027 di 130-150 milioni di dollari o se le spedizioni AI pianificate nei sei mesi slittassero. Le continue perdite operative e una conversione del flusso di cassa più debole potrebbero fare ulteriore pressione sulla valutazione.
Previsioni sul Prezzo del Titolo AEHR per il 2026 dagli Analisti di Wall Street
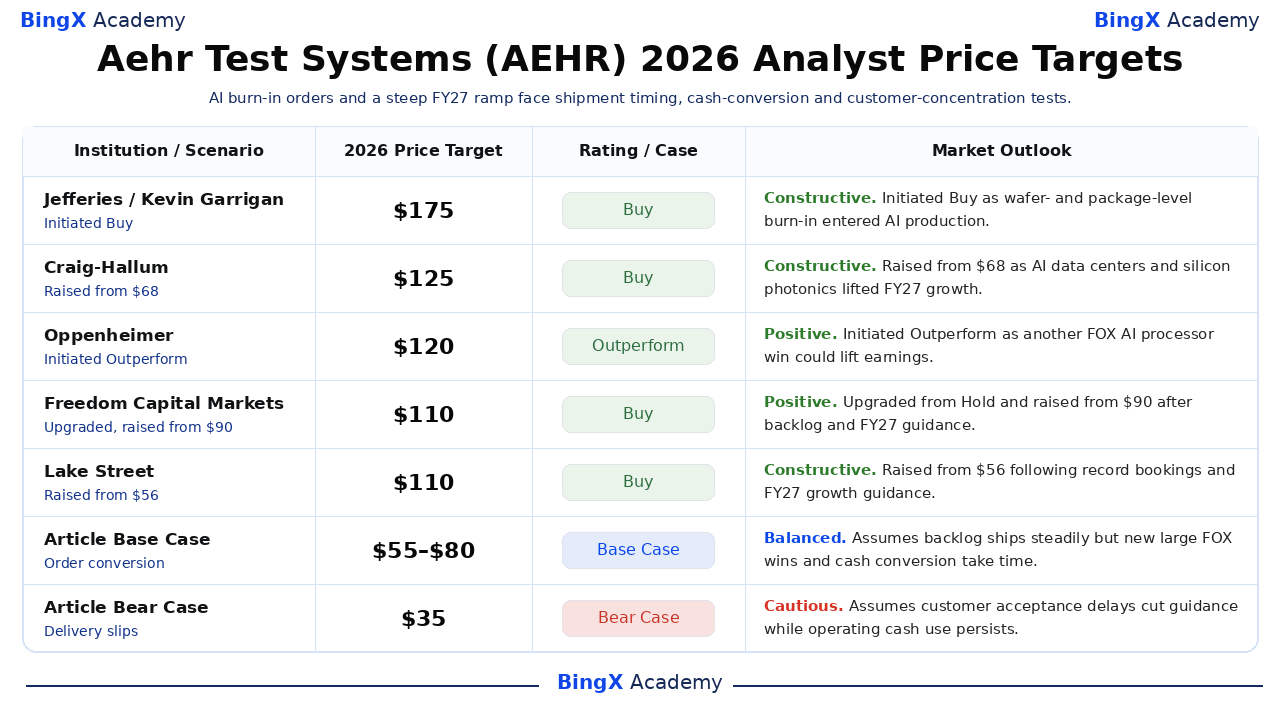
Cinque azioni degli analisti con date specifiche vanno da 110$ a 175$, tutte al di sopra della chiusura di Aehr del 19 ottobre a 63,33$. Questi sono obiettivi istituzionali con orizzonti distinti, non risultati garantiti per fine 2026. Jefferies ha enfatizzato la produzione AI qualificata mentre Oppenheimer ha considerato un secondo cliente FOX. Le righe Base e Ribassista dell'articolo sono scenari editoriali separati.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
Jefferies |
175$ |
Acquisto |
Costruttiva. 2026-08-14: ha avviato la copertura perché Aehr offre burn-in a livello wafer e package qualificato per la produzione AI. |
|
Craig-Hallum |
125$ |
Acquisto |
Costruttiva. 2026-07-15: alzato da 68$ poiché la crescita FY2027 è attesa dai data center AI e dalla fotonica al silicio. |
|
Oppenheimer |
120$ |
Sovraperformance |
Positiva. 2026-09-10: ha avviato la copertura; un altro cliente FOX ad alto volume per processori AI potrebbe alzare il tetto degli utili. |
|
Freedom Capital Markets |
110$ |
Acquisto |
Positiva. 2026-07-16: promosso da Neutrale e alzato da 90$ dopo che il portafoglio ordini e la guidance FY2027 hanno migliorato la visibilità. |
|
Lake Street |
110$ |
Acquisto |
Costruttiva. 2026-07-15: alzato da 56$ a seguito delle prenotazioni record e della guidance di crescita FY2027. |
|
Caso Base dell'Articolo |
55–80$ |
Caso Base |
Bilanciato. Presuppone che il portafoglio ordini venga spedito in modo costante ma che nuove grandi vittorie FOX e la conversione del flusso di cassa richiedano tempo. |
|
Caso Ribassista dell'Articolo |
35$ |
Caso Ribassista |
Cauto. Presuppone che i ritardi nell'accettazione dei clienti taglino la guidance mentre l'utilizzo di cassa operativo persiste. |
Come Fare Trading sul Titolo Aehr Test Systems (AEHR) su BingX
Fai trading sulle prospettive di burn-in AI di Aehr utilizzando BingX TradFi e gli strumenti BingX AI. AEHR può reagire bruscamente ai risultati del 2 novembre e agli ordini di grandi dimensioni, quindi definisci il catalizzatore e i limiti di rischio prima di aprire una posizione.
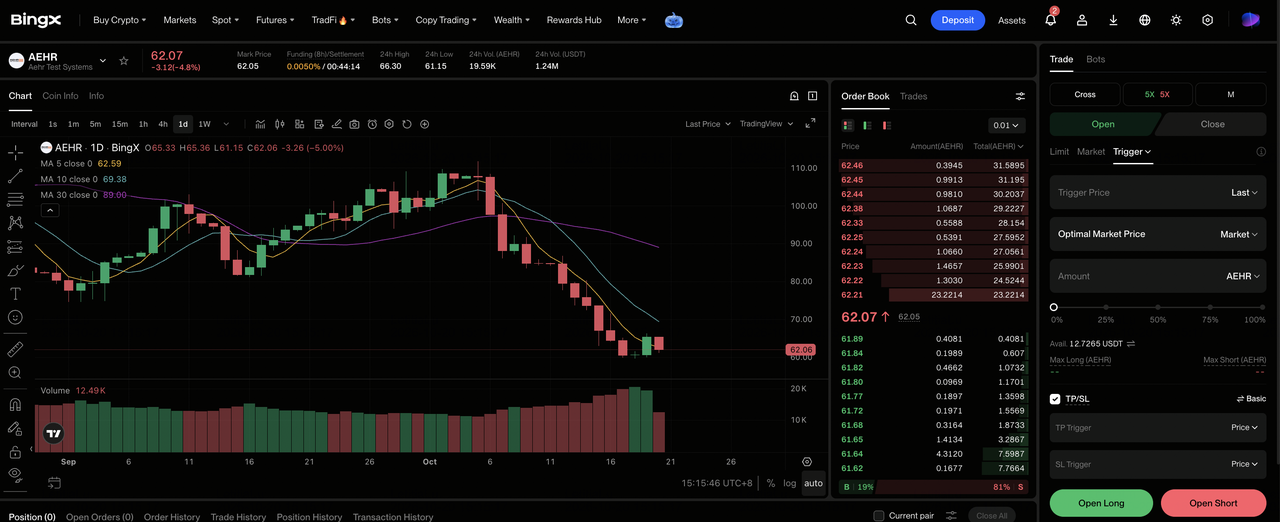
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Aehr Test Systems (AEHR). Cerca e seleziona il contratto futures perpetui AEHR-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che le consegne FOX-XP e Sonoma supportino la guidance. Seleziona Apri Short se l'accettazione del cliente slittasse o il piano di ricavi FY2027 venisse ridotto.
Passo 4: Seleziona la leva e la modalità di margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. Il guadagno del 213,67% dall'inizio dell'anno di AEHR e il ritiro dal massimo di agosto rendono importante una leva conservativa e un dimensionamento chiaro della posizione.
Passo 5: Esegui rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la posizione. AEHR può reagire rapidamente a guidance sugli utili, consegne FOX, ordini di fotonica al silicio e aggiornamenti importanti sulla qualificazione dei clienti AI.
I 5 Principali Rischi da Monitorare per gli Investitori di Aehr Test Systems nel 2026
Alcuni programmi di apparecchiature possono dominare i risultati trimestrali di Aehr, modificando i futuri utili e il valore che gli investitori attribuiscono a quegli utili.
- Una guidance di 130-150 milioni di dollari dipende dalla consegna: L'intervallo richiede una crescita di circa il 160%-200% rispetto alle vendite fiscali 2026. I ritardi nella qualificazione o nell'accettazione possono spostare i ricavi da sistemi di grandi dimensioni in trimestri successivi, indebolendo le stime degli utili e la valutazione di AEHR.
- La concentrazione dei lead customer amplifica i cambiamenti nei programmi: Il follow-on FOX-XP da 22 milioni di dollari proveniva da un solo cliente di processori AI, mentre Sonoma dipende da un hyperscaler. Se uno dei due riduce i piani di capacità, vengono spediti meno sistemi e i costi fissi si distribuiscono su meno ricavi, comprimendo l'utile per azione.
- La conversione negativa del flusso di cassa può sopravvivere alla crescita delle prenotazioni: Le operazioni fiscali 2026 hanno utilizzato 3,3 milioni di dollari nonostante i forti ordini Q4. Più inventario o crediti durante la rampa potrebbero mantenere il flusso di cassa negativo mentre le vendite aumentano, limitando il supporto alla valutazione dal saldo di cassa di 116,5 milioni di dollari.
- Un secondo cliente FOX rimane in fase di valutazione: Il management ha descritto attività pilota con un altro fornitore di processori AI di primo livello, non una produzione ad alto volume prenotata. Il fallimento nella qualificazione lascerebbe la crescita più dipendente dal cliente incumbente e restringerebbe il tetto degli utili assunto dagli investitori rialzisti.
- Un rialzo del 213,67% dall'inizio dell'anno lascia una valutazione volatile: La chiusura del 19 ottobre a 63,33$ rimane al di sotto del massimo di agosto a 147,40$. Le aspettative possono azzerarsi rapidamente; una qualificazione della guidance o un ritiro del capex nei semiconduttori potrebbero comprimere il prezzo assegnato alle vendite future.
Considerazioni Finali: Dovresti Investire in Aehr Test Systems nel 2026?
Le prenotazioni record di 60,7 milioni di dollari e il portafoglio ordini effettivo di 100,6 milioni di dollari sostanziano il piano di crescita fiscale 2027 di Aehr. Il follow-on FOX-XP da 22 milioni di dollari e il follow-on Sonoma di circa 6 milioni di dollari mostrano programmi di produzione in avanzamento. Tuttavia, l'ultimo anno ha prodotto solo 50,0 milioni di dollari di vendite e ha utilizzato 3,3 milioni di dollari di cassa operativa; l'utile netto GAAP del Q4 includeva un beneficio fiscale nonostante una perdita operativa. La consegna accettata e la riscossione del flusso di cassa sono il ponte decisivo.
Il caso rialzista a 110$ necessita di spedizioni accettate, utili operativi e una riaffermata guidance di ricavi fiscali 2027 di 130-150 milioni di dollari. I ritardi e un azzeramento della guidance supportano il caso ribassista a 35$; l'intervallo base di 55$-80$ consente una conversione più costante. Gli investitori conservatori possono attendere il comunicato fiscale Q1 del 2 novembre per i ricavi, il movimento di cassa, i tempi di spedizione e la seconda valutazione FOX prima di considerare il portafoglio ordini come potere di utili ricorrenti.
Avviso di Rischio: Il trading e gli investimenti in AEHR comportano un alto rischio di perdita di capitale. I programmi clienti concentrati, i cicli delle apparecchiature per semiconduttori e la leva, il finanziamento e la liquidazione dei futures perpetui AEHR-USDT possono amplificare le perdite. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- TSMC (TSM) Previsione del Prezzo 2026: La Domanda Record di AI Può Portare il Titolo TSM a 527$?
- Coherent (COHR) Previsione del Prezzo 2026: La Domanda di Ottica AI Può Spingere COHR Verso 500$?
- KLA (KLAC) Previsione del Prezzo 2026: La Domanda di Controllo dei Processi AI Può Spingere KLAC Verso 325$?
- Lam Research (LRCX) Previsione del Titolo 2026: La Domanda AI e di Memoria Può Spingere LRCX Verso 390$?
- ASML Holding (ASML) Previsione del Prezzo 2026: La Domanda EUV Può Spingere ASML Verso 2.500$?
