

Autodesk (ADSK) adalah perusahaan perangkat lunak berlangganan yang melayani arsitek, insinyur, pembangun, manufaktur, dan kreator media melalui produk-produk seperti AutoCAD, Revit, Fusion, Forma, dan Maya. Arsitektur, teknik, konstruksi, dan operasi tetap menjadi mesin pendapatan terbesar, sementara manufaktur, kolaborasi cloud, perangkat lunak operasi, dan AI menjadi semakin penting untuk pertumbuhan jangka panjang. Keragaman tersebut menciptakan beberapa jalur ekspansi, tetapi juga membuat ADSK sensitif terhadap siklus konstruksi, kompetisi perangkat lunak, dan eksekusi akuisisi.
Kuartal terbarunya menunjukkan permintaan yang tahan lama bersama dengan pengaturan ke depan yang lebih rumit. Pendapatan Autodesk Q2 FY2027 mencapai $2,046 miliar, naik 16% year over year, EPS non-GAAP naik $0,68 menjadi $3,30, dan arus kas bebas meningkat 24% menjadi $561 juta. Manajemen menaikkan panduan pertumbuhan pendapatan tahunan menjadi sekitar 16%, meskipun titik tengah $3,065 dari panduan EPS non-GAAP Q3 tetap sekitar $0,08 di bawah konsensus karena biaya MaintainX masuk ke dalam pandangan.
Prakiraan saham ADSK untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus platform terhubung dan adopsi AI: Autodesk AI, Forma, Fusion, dan alur kerja konstruksi dapat menghubungkan lebih banyak data desain, pembuatan, dan operasi, sementara akuisisi MaintainX senilai $3,6 miliar memperluas platform ke pemeliharaan aset dan mendukung peluang pendapatan berulang yang lebih besar.
- Kasus integrasi dan eksekusi: Dilusi MaintainX, pertumbuhan penagihan yang lebih lemah, dan panduan EPS jangka pendek yang lebih rendah dapat menunda leverage operasional, sementara alat desain AI yang bergerak lebih cepat menantang penetapan harga dan keterlibatan pengguna di seluruh produk yang sudah mapan.
Panduan ini menguraikan prakiraan saham ADSK, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q2 FY2027 Autodesk tanggal 27 Agustus 2026, pengajuan kuartalan, dan data pasar hingga 23 September, plus cara memperdagangkan futures saham ADSK di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Autodesk di September 2026
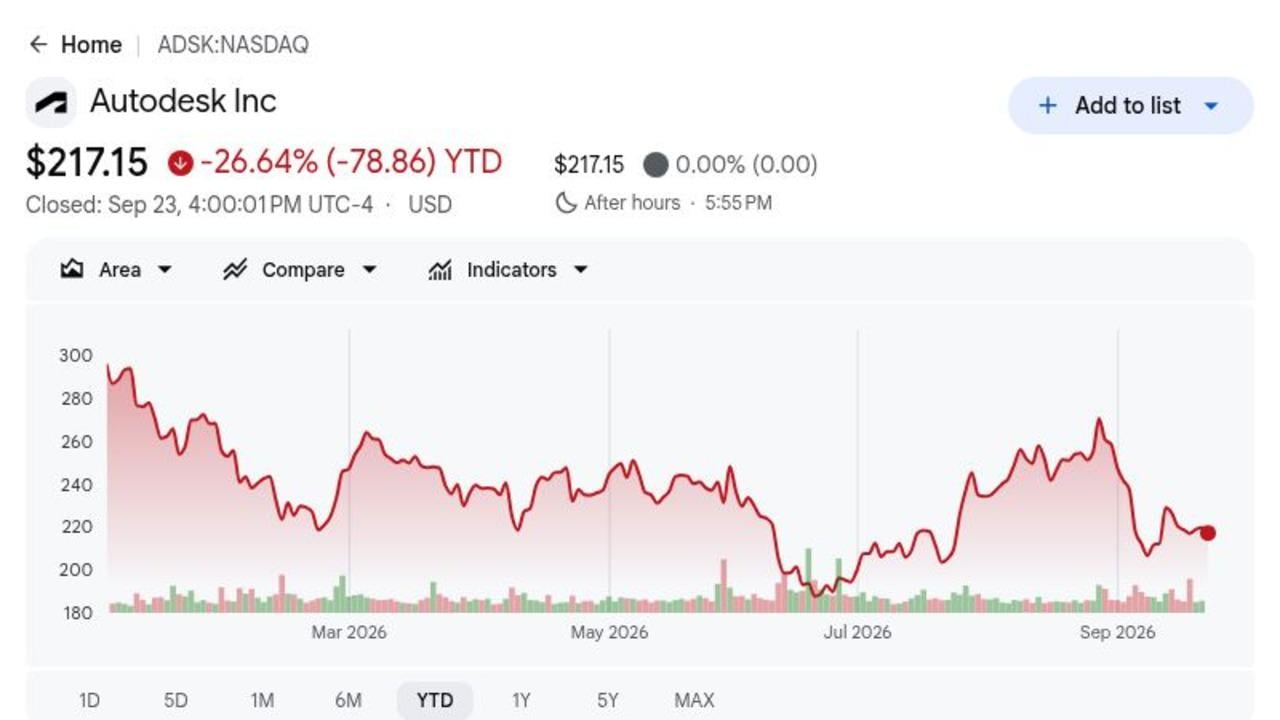
- ADSK ditutup pada $217,15 dan turun 26,64% di 2026: Penutupan 23 September tetap sekitar 33% di bawah tertinggi 52 minggu $326,35 meskipun mengalahkan perkiraan kuartalan. Kesenjangan menunjukkan investor masih menginginkan bukti yang lebih jelas bahwa investasi AI dan pengeluaran akuisisi dapat diterjemahkan menjadi laba per saham yang lebih kuat.
- Pendapatan Q2 mencapai $2,046 miliar, naik 16%: Pendapatan mengalahkan konsensus sekitar $2,01 miliar dengan sekitar $36 juta, sementara pendapatan berlangganan meningkat menjadi $1,952 miliar dari $1,667 miliar. Basis berulang tetap sehat, meskipun valuasi sekarang tergantung pada apakah pertumbuhan belasan tengah dapat berlanjut.
- Pendapatan AECO naik 17% menjadi $1,029 miliar: Keluarga produk terbesar Autodesk menghasilkan lebih dari setengah pendapatan kuartalan, sementara RPO saat ini meningkat 12% menjadi $5,245 miliar. Permintaan konstruksi dan infrastruktur mendukung visibilitas, meskipun pertumbuhan RPO total sebesar 2% lebih lemah karena Autodesk mengurangi diskon multi-tahun.
- Panduan pendapatan FY2027 meningkat menjadi $8,295 miliar hingga $8,345 miliar: Rentang tersebut menyiratkan pertumbuhan sekitar 16% dan termasuk MaintainX, sementara EPS non-GAAP diperkirakan pada $12,52 hingga $12,60. Permintaan yang lebih kuat mendukung pandangan penjualan yang lebih tinggi, tetapi biaya akuisisi membuat jalur laba menjadi kurang lugas.
- Kesepakatan MaintainX senilai $3,6 miliar memperluas Autodesk ke operasi: MaintainX membawa basis ARR yang diperkirakan $135 juta yang tumbuh lebih dari 50%, tetapi Autodesk juga mempersempit panduan arus kas bebas menjadi $2,725 miliar hingga $2,750 miliar dan termasuk sekitar $45 juta biaya transaksi. Kualitas integrasi akan menentukan apakah kesepakatan tersebut menciptakan nilai per saham yang berarti.
Apa Itu Autodesk (ADSK)?
Autodesk adalah perusahaan perangkat lunak desain-dan-pembuatan global yang produknya mendukung siklus hidup penuh dari bangunan, infrastruktur, barang manufaktur, dan konten digital. AutoCAD menyediakan desain berbantuan komputer umum, Revit mendukung pemodelan informasi bangunan, Fusion menggabungkan desain produk dan manufaktur, serta Maya dan 3ds Max melayani media dan hiburan. Sebagian besar pendapatan berasal dari berlangganan, sehingga pembaruan, ekspansi kursi, penggunaan, dan penetapan harga adalah pendorong ekonomi utama. Perusahaan juga menjual kolaborasi cloud dan alur kerja konstruksi yang menghubungkan tim desain kantor dengan eksekusi lapangan.
Arah jangka panjang Autodesk adalah menggabungkan data desain, pembuatan, dan operasi di seluruh cloud industri Forma, Fusion, dan Flow, dengan Autodesk AI menambahkan asisten, otomatisasi, dan intelijen proyek. Autodesk Construction Cloud menghubungkan arsitek, kontraktor, dan pemilik, sementara kemitraan dengan ekosistem cloud dan perangkat keras utama mendukung pertukaran data dan alur kerja intensif komputasi. Akuisisi MaintainX yang direncanakan senilai $3,6 miliar memperluas strategi tersebut ke pemeliharaan dan operasi garis depan, menghubungkan aset setelah konstruksi atau manufaktur. Manajemen mengharapkan platform yang lebih luas ini untuk memperdalam hubungan pelanggan, meskipun integrasi dan monetisasi yang disiplin tetap penting.
Baca Selengkapnya: Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $350?
Ikhtisar Laba Q2 FY2027 Autodesk (ADSK): Pertumbuhan Pendapatan dan Margin Memperkuat Pandangan FY2027
Autodesk menyampaikan pendapatan Q2 sebesar $2,046 miliar versus $2,01 miliar yang diharapkan, EPS non-GAAP sebesar $3,30 versus $3,12 yang diharapkan, laba bersih GAAP sebesar $492 juta, dan arus kas bebas sebesar $561 juta. Pendapatan AECO tumbuh 17% menjadi $1,029 miliar dan RPO saat ini meningkat 12% menjadi $5,245 miliar. Manajemen menaikkan FY2027 pendapatan menjadi $8,295 miliar hingga $8,345 miliar, meskipun titik tengah EPS Q3 sebesar $3,065 tertinggal dari konsensus dan menyoroti dilusi MaintainX.
Baca Selengkapnya: Laba Q2 FY2027 Autodesk (ADSK): Pendapatan $2,05B Mengalahkan Perkiraan tetapi Dilusi MaintainX Memberatkan Saham
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 FY2027 |
Konsensus $2,01M |
$2,046M |
Mengalahkan. Sekitar $36M di atas konsensus dan naik 16% YoY. |
|
EPS terdilusi non-GAAP Q2 |
Konsensus $3,12 |
$3,30 |
Mengalahkan. $0,18 di atas konsensus dan naik $0,68 YoY. |
|
EPS terdilusi GAAP Q2 |
$1,46 satu tahun sebelumnya |
$2,33 |
Membaik. Meningkat $0,87 YoY. |
|
Laba bersih GAAP Q2 |
$313M satu tahun sebelumnya |
$492M |
Membaik. Meningkat 57% YoY. |
|
Penagihan Q2 |
— |
$1,854M |
Tumbuh. Meningkat 10% YoY. |
|
Pendapatan AECO Q2 |
— |
$1,029M |
Tumbuh. Meningkat 17% YoY dan 15% dalam mata uang konstan. |
|
RPO saat ini Q2 |
— |
$5,245M |
Meluas. Meningkat 12% YoY. |
|
Margin operasi non-GAAP Q2 |
39% satu tahun sebelumnya |
41% |
Meluas. Membaik 2 poin persentase YoY. |
|
Arus kas bebas Q2 |
$452M satu tahun sebelumnya |
$561M |
Tumbuh. Meningkat 24% YoY. |
|
Pandangan pendapatan Q3 FY2027 |
Konsensus $2,08M |
2,125M–2,140M |
Di atas. Titik tengah $2,133M melebihi konsensus sekitar $53M. |
|
Pandangan EPS non-GAAP Q3 |
Konsensus $3,14 |
3,04–3,09 |
Di bawah. Titik tengah $3,065 tertinggal dari konsensus sekitar $0,08. |
|
Pandangan pendapatan FY2027 |
Pandangan pertumbuhan sebelumnya 15% |
8,295M–8,345M |
Dinaikkan. Rentang baru menyiratkan pertumbuhan sekitar 16%. |
|
Pandangan arus kas bebas FY2027 |
Rentang sebelumnya di atas titik tengah baru |
2,725M–2,750M |
Dipersempit. Termasuk sekitar $45M biaya transaksi MaintainX. |
- Pendapatan sebesar $2,046 miliar mengalahkan konsensus sekitar $36 juta: Penjualan tumbuh 16% year over year versus 14% dalam mata uang konstan, sementara pendapatan berlangganan mencapai $1,952 miliar. Hasilnya menunjukkan bahwa pembaruan dan adopsi cloud terus mendukung pertumbuhan yang tahan lama.
- EPS non-GAAP sebesar $3,30 mengalahkan konsensus sebesar $0,18: EPS GAAP meningkat menjadi $2,33 dari $1,46, sementara laba bersih naik 57% menjadi $492 juta. Keuntungan tumbuh lebih cepat daripada pendapatan karena leverage operasional dan biaya restrukturisasi yang lebih rendah meningkatkan konversi laba.
- Pendapatan AECO mencapai $1,029 miliar dan tumbuh 17%: Pendapatan Make naik 26% menjadi $244 juta, sementara AutoCAD meningkat 14% menjadi $500 juta. Pertumbuhan di seluruh kelompok produk utama mengurangi ketergantungan pada satu aplikasi dan mendukung strategi platform Autodesk yang lebih luas.
- Arus kas bebas naik 24% menjadi $561 juta: Kas dari operasi mencapai $575 juta, sementara margin operasi non-GAAP meluas dua poin menjadi 41%. Peningkatan menunjukkan ekonomi mendasar yang lebih kuat, meskipun pandangan arus kas bebas tahunan $2,725 miliar hingga $2,750 miliar termasuk pembiayaan MaintainX dan biaya transaksi.
- Panduan pendapatan FY2027 meningkat, tetapi panduan EPS Q3 meleset sekitar $0,08: Pendapatan tahunan sekarang menargetkan $8,295 miliar hingga $8,345 miliar, sementara EPS non-GAAP Q3 sebesar $3,04 hingga $3,09 tetap di bawah konsensus $3,14. Pertanyaan kunci adalah apakah pertumbuhan penjualan yang lebih kuat dapat mengimbangi dilusi akuisisi jangka pendek.
Baca Selengkapnya: Laba Q2 FY2027 Autodesk (ADSK): Pendapatan $2,05B Mengalahkan Perkiraan tetapi Dilusi MaintainX Memberatkan Saham
Pandangan Investasi Autodesk (ADSK) 2026: Kasus Bull $350 vs Kasus Bear $185
Pandangan Autodesk 2026 tergantung pada apakah pertumbuhan berlangganan yang stabil, alat AI, dan akuisisi MaintainX dapat diterjemahkan menjadi margin dan arus kas bebas yang lebih kuat. Sisi positifnya berasal dari adopsi yang lebih dalam di seluruh desain, konstruksi, dan operasi, sementara biaya integrasi, pengeluaran proyek yang lebih lambat, dan kompetisi perangkat lunak tetap menjadi risiko utama.
Kasus Bull: Permintaan AI dan Konstruksi yang Lebih Kuat Mendorong ADSK Menuju $350
Kasus Bull mengasumsikan Autodesk mempertahankan pertumbuhan pendapatan mendekati pandangan FY2027 16% karena Forma, Fusion, Construction Cloud, dan Autodesk AI mendukung lebih banyak alur kerja. MaintainX menambahkan lapisan operasi, sementara pertumbuhan AECO di atas 15% dan pertumbuhan RPO saat ini mendekati 12% mempertahankan visibilitas ke depan.
Pergerakan menuju $350 akan memerlukan pendapatan mendekati bagian atas rentang $8,295 miliar hingga $8,345 miliar, integrasi MaintainX yang sukses, dan leverage operasional yang diperbaharui setelah biaya transaksi. Margin non-GAAP bertahan mendekati 39% untuk tahun ini, diikuti dengan peningkatan, akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Berlangganan yang Stabil Menjaga ADSK Antara $260 dan $310
Kasus Dasar mengasumsikan AutoCAD, Revit, Fusion, dan berlangganan konstruksi tetap tangguh sementara adopsi AI berkembang secara bertahap. Pendapatan terus tumbuh di belasan rendah-hingga-tengah, tetapi pertumbuhan RPO total mendekati 2%, penurunan diskon multi-tahun, dan biaya MaintainX membatasi rating ulang yang lebih cepat.
ADSK dapat diperdagangkan terutama antara $260 dan $310 dalam kondisi ini. Pendapatan Q3 dalam $2,125 miliar hingga $2,140 miliar, pertumbuhan RPO saat ini mendekati 12%, dan arus kas bebas tahunan di atas $2,725 miliar akan mendukung rentang tersebut. Penagihan yang lebih lambat atau tekanan margin lebih lanjut akan melemahkan ujung atas.
Kasus Bear: Pengeluaran Pelanggan yang Lebih Lambat dan Biaya yang Lebih Tinggi Menarik ADSK Menuju $185
Kasus Bear mengasumsikan pelanggan menunda proyek, pesaing AI-native menekan harga, dan biaya integrasi MaintainX berlangsung lebih lama dari yang diharapkan. Pertumbuhan penagihan turun di bawah tingkat Q2 sebesar 10%, RPO saat ini melambat, dan margin operasi gagal pulih karena penjualan dan pengeluaran pengembangan meningkat.
Pergerakan menuju $185 akan menjadi lebih mungkin jika pendapatan kuartalan meleset dari panduan, arus kas bebas turun di bawah dasar tahunan $2,725 miliar, atau manajemen menurunkan EPS FY2027 di bawah $12,52. Perkiraan yang lebih lemah dikombinasikan dengan valuasi perangkat lunak yang lebih rendah akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham ADSK untuk 2026 oleh Analis Wall Street
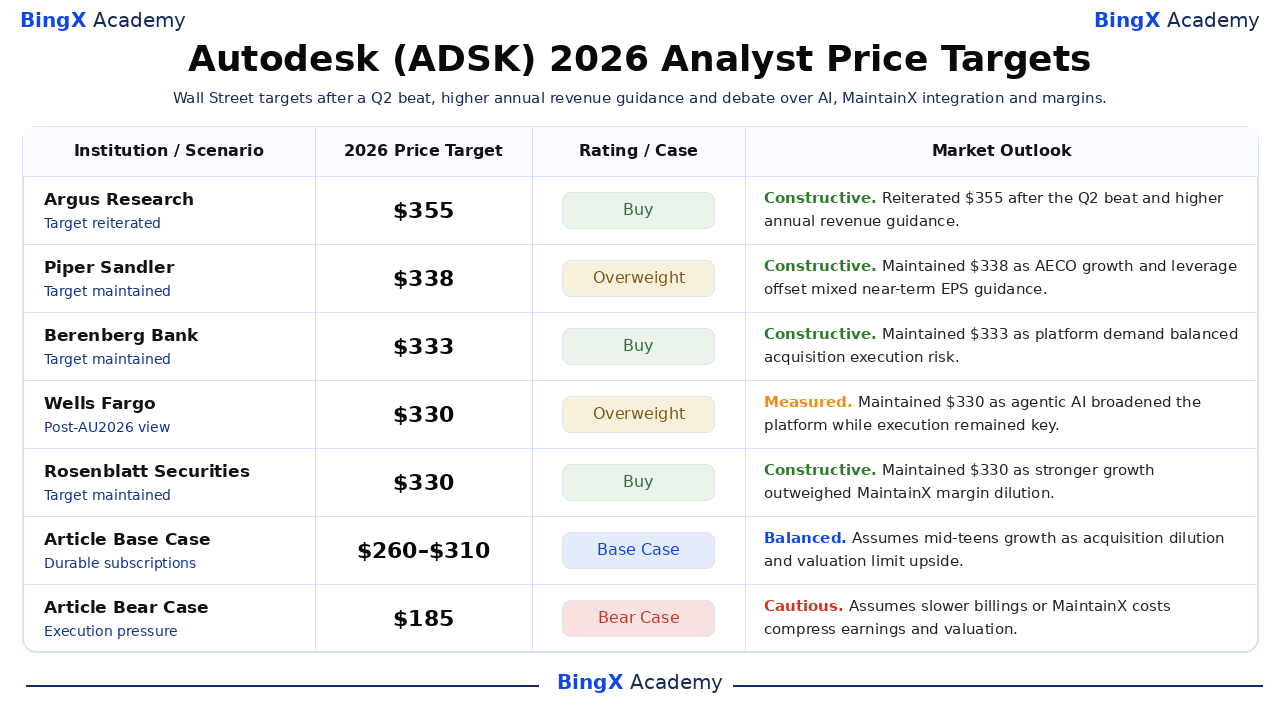
Lima tindakan analis bertanggal ini diurutkan dari tertinggi ke terendah. Penyebaran mereka mencerminkan pandangan yang berbeda tentang pertumbuhan berulang, AI, integrasi MaintainX, dan valuasi daripada hasil tunggal yang dijanjikan. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Argus Research |
$355 |
Buy |
Konstruktif. 1 September: dikonfirmasi ulang setelah mengalahkan Q2 karena pertumbuhan berulang dan panduan pendapatan tahunan yang lebih tinggi mendukung pandangan. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Overweight |
Konstruktif. 28 Agustus: dipertahankan karena pertumbuhan AECO dan leverage menyeimbangkan panduan EPS jangka pendek yang beragam. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Buy |
Konstruktif. 1 September: dipertahankan karena permintaan platform menyeimbangkan risiko eksekusi akuisisi. |
|
Wells Fargo / Michael Turrin |
$330 |
Overweight |
Terukur. 18 September: dipertahankan setelah Autodesk University karena AI agentik memperluas platform sementara eksekusi tetap kunci. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Buy |
Konstruktif. 28 Agustus: dipertahankan karena pertumbuhan yang lebih kuat melebihi dilusi margin MaintainX. |
|
Kasus Dasar Artikel |
260–310 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan belasan tengah karena dilusi akuisisi dan valuasi membatasi kenaikan. |
|
Kasus Bear Artikel |
$185 |
Kasus Bear |
Hati-hati. Mengasumsikan penagihan yang lebih lambat atau biaya MaintainX menekan laba dan valuasi. |
Cara Memperdagangkan Saham Autodesk (ADSK) di BingX
Perdagangkan pandangan pertumbuhan berlangganan, cloud industri, AI, dan integrasi MaintainX Autodesk menggunakan BingX TradFi dan alat BingX AI. Karena ADSK dapat bereaksi tajam terhadap laba, panduan, pembaruan akuisisi, dan valuasi sektor perangkat lunak, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
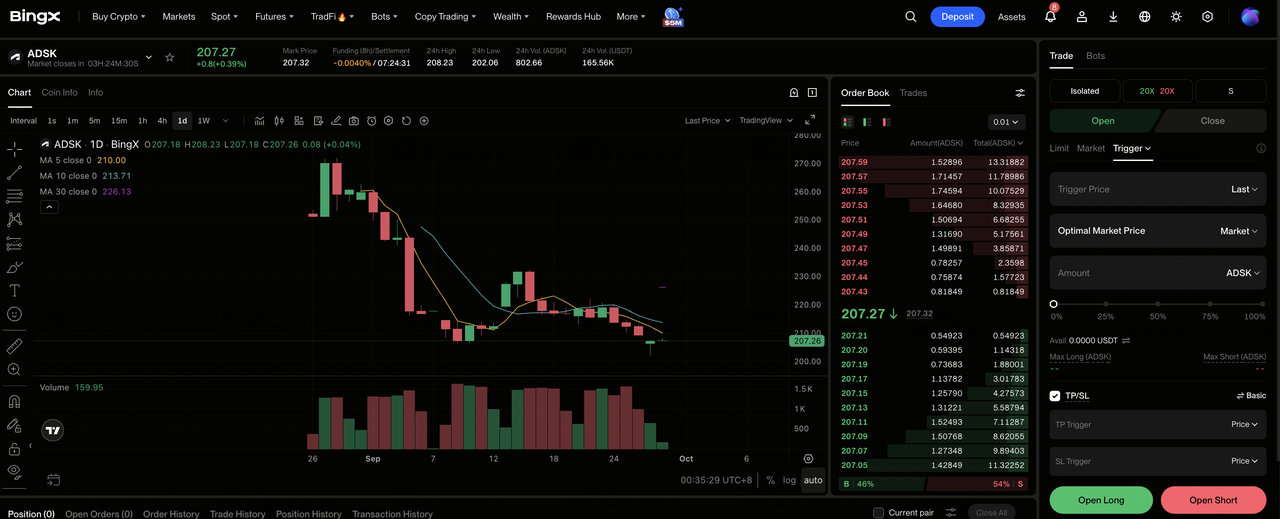
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian khusus TradFi di dashboard bursa BingX.
Langkah 2: Pilih Autodesk (ADSK). Cari dan pilih kontrak futures perpetual ADSK-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan adopsi AI, permintaan cloud industri, dan integrasi MaintainX untuk mempertahankan pertumbuhan belasan tengah. Pilih Buka Short jika Anda mengharapkan penagihan yang lebih lambat, dilusi margin, atau kompetisi perangkat lunak untuk melemahkan laba.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 26,64% hingga 23 September menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Lakukan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. ADSK dapat bereaksi cepat terhadap laba, panduan, revisi analis, pengumuman produk AI, dan pembaruan integrasi MaintainX.
5 Risiko Teratas yang Perlu Diperhatikan Investor Autodesk di 2026
Pandangan Autodesk tergantung pada permintaan berulang, eksekusi platform, disiplin akuisisi, dan valuasi. Setiap risiko di bawah ini dapat melemahkan arus kas masa depan atau mengurangi kelipatan yang bersedia dibayar investor.
- Integrasi MaintainX dapat mendilusi pengembalian jangka pendek: Autodesk membayar $3,6 miliar untuk bisnis dengan sekitar $135 juta basis pendapatan berulang tahunan. Penjualan silang yang lebih lambat, biaya retensi yang lebih tinggi, atau biaya transaksi di atas $45 juta yang diungkapkan dapat mengurangi arus kas bebas per saham.
- Kompetisi AI dapat menekan harga dan pertumbuhan kursi: Autodesk AI dapat memperdalam alur kerja, tetapi alat desain berbiaya rendah dapat mengurangi ekspansi kursi atau membuat pelanggan mempertanyakan berlangganan premium. Bahkan kelemahan pembaruan yang sederhana akan penting karena pendapatan berlangganan menyumbang $1,952 miliar dari penjualan Q2.
- Penagihan dapat tertinggal dari pendapatan yang dilaporkan: Penagihan Q2 tumbuh 10%, di bawah tingkat pertumbuhan pendapatan 16%, sementara RPO total hanya meningkat 2%. Jika RPO saat ini juga melambat dari 12%, visibilitas pendapatan masa depan dapat melemah sebelum penjualan yang dilaporkan menunjukkan tekanan yang sama.
- Siklus konstruksi dan manufaktur dapat memperlambat permintaan: AECO menghasilkan $1,029 miliar dan manufaktur menyumbang $385 juta di Q2. Biaya pembiayaan yang lebih tinggi, proyek yang tertunda, atau investasi pabrik yang lebih lemah dapat mengurangi berlangganan baru dan permintaan ekspansi.
- Valuasi tetap sensitif terhadap eksekusi: Harga referensi $217,15 sudah mencerminkan penurunan besar, tetapi masih mengasumsikan pertumbuhan belasan tengah dan margin yang kuat. Pendapatan di bawah dasar tahunan $8,295 miliar atau EPS di bawah $12,52 dapat menekan baik perkiraan laba maupun kelipatan valuasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Autodesk di 2026?
Waralaba inti Autodesk tetap tahan lama: pendapatan Q2 tumbuh 16% menjadi $2,046 miliar, pendapatan AECO naik 17%, RPO saat ini meningkat 12%, dan arus kas bebas mencapai $561 juta. Perusahaan juga memiliki strategi jangka panjang yang kredibel untuk menghubungkan data desain, konstruksi, manufaktur, dan operasi. Pertanyaan terbuka adalah apakah akuisisi MaintainX senilai $3,6 miliar dan investasi AI yang berkembang meningkatkan ekonomi per saham dengan cukup cepat.
Kasus Bull mencapai $350 jika pendapatan tahunan mendarat mendekati bagian atas panduan, penjualan silang MaintainX berkembang, dan margin kembali ekspansi. Kasus Bear menunjuk ke $185 jika penagihan melambat, biaya integrasi bertahan, atau kompetisi AI melemahkan ekonomi pembaruan. Trader konservatif mungkin menunggu panduan pendapatan, penagihan, RPO saat ini, dan arus kas bebas Q3 untuk mengonfirmasi jalur mana yang terbentuk.
Pengingat Risiko: Memperdagangkan dan berinvestasi di ekuitas seperti ADSK melibatkan risiko tinggi kehilangan modal. Eksekusi akuisisi, kompetisi perangkat lunak, pengeluaran pelanggan siklis, perubahan valuasi, dan perdagangan berleverage dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $350?
- Prediksi Harga Saham Palantir (PLTR) 2026: Bisakah Pertumbuhan Komersial AS 149% Mendorong PLTR Menuju $255?
- Prediksi Harga IBM (IBM) 2026: Bisakah Pertumbuhan Software dan Quantum Mendorong IBM Menuju $350?
- Prediksi Harga Figma (FIG) 2026: Bisakah Monetisasi AI Mendorong FIG Menuju $45?
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah AI Security dan Falcon Flex Mendorong CRWD Menuju $280?
