
Uber (UBER) mengoperasikan marketplace global yang menghubungkan konsumen dengan driver, kurir, restoran, retailer dan operator angkutan barang melalui Mobility, Delivery dan Freight. Jaringannya memiliki 208 juta konsumen platform aktif bulanan di Q2 2026, sementara 10,2 juta driver dan kurir memperoleh lebih dari $25 miliar selama kuartal tersebut. Luasnya cakupan menciptakan keunggulan lintas platform, tetapi juga membuat ekuitas sensitif terhadap regulasi lokal, biaya asuransi, permintaan konsumen dan gangguan kendaraan otonom.
Kuartal terbaru menunjukkan bahwa pertumbuhan pengguna dan konversi keuntungan tetap kuat meskipun perbandingan pendapatan utama terdistorsi oleh perubahan model bisnis di Inggris. Booking kotor Q2 Uber naik 24% menjadi $58,02 miliar dan trip meningkat 18% menjadi 3,87 miliar, sementara pendapatan maju 12% menjadi $14,19 miliar. EBITDA yang disesuaikan tumbuh lebih cepat pada 33% menjadi $2,82 miliar, tetapi manajemen juga berkomitmen lebih dari $10 miliar untuk investasi robotaxi selama beberapa tahun mendatang.
Prakiraan saham UBER untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus skala platform dan otonomi: Booking Mobility dan Delivery terus bertumbuh di atas 20%, arus kas bebas mendanai kemitraan robotaxi, dan Uber menjadi lapisan permintaan dan dispatch yang menghubungkan berbagai armada otonom dengan lebih dari 200 juta konsumen aktif.
- Kasus intensitas modal dan disintermediasi: Perjanjian Delivery Hero senilai $14,8 miliar dan lebih dari $10 miliar investasi robotaxi yang direncanakan menyerap kas sementara Waymo, Tesla dan operator armada lainnya membangun hubungan langsung konsumen yang melemahkan ekonomi marketplace Uber.
Panduan ini menguraikan prakiraan saham UBER, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis laba Q2 2026 Uber tanggal 5 Agustus, pengajuan kuartalan dan data pasar hingga 23 September, plus cara memperdagangkan futures saham UBER di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Uber di September 2026
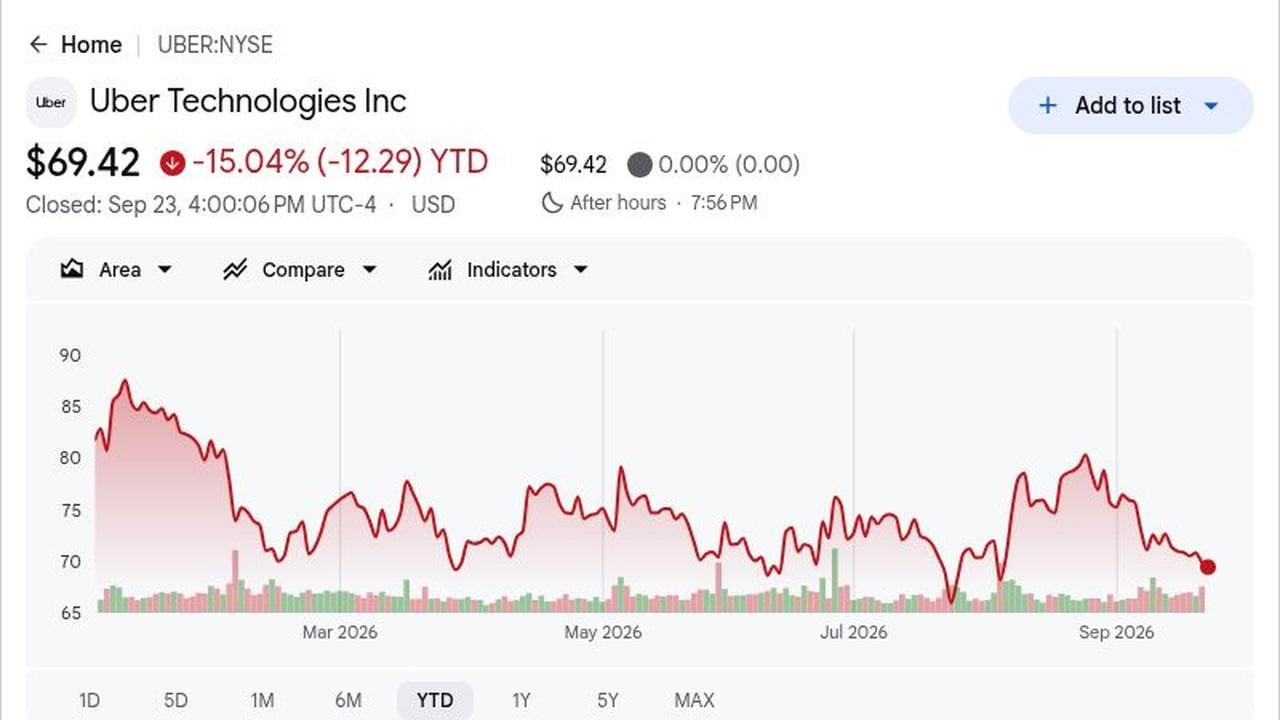
- UBER ditutup di $69,42 dan turun 15,04% di 2026: Penutupan 23 September berada sekitar 31% di bawah tertinggi 52 minggu $101,30 meskipun booking dan arus kas mencapai rekor. Kesenjangan menunjukkan investor mendiskon kompetisi robotaxi, kesepakatan Delivery Hero, dan panduan jangka pendek yang lebih lemah daripada permintaan marketplace saat ini.
- Pendapatan mencapai $14,19 miliar sementara EPS non-GAAP naik 35% menjadi $0,81: Pendapatan meningkat 12% year over year tetapi turun sekitar $49 juta di bawah konsensus $14,24 miliar. EPS yang disesuaikan mengalahkan estimasi FactSet $0,80 sebesar satu sen, menunjukkan leverage operasi yang lebih kuat sebagian mengimbangi kekurangan pendapatan.
- Booking kotor naik 24% menjadi $58,02 miliar karena trip meningkat 18%: Booking mengalahkan estimasi LSEG $57,06 miliar sekitar $962 juta, sementara konsumen platform aktif bulanan tumbuh 16% menjadi 208 juta. Jumlah pengguna yang lebih tinggi dan peningkatan 2% dalam trip bulanan per konsumen menunjukkan baik jangkauan maupun engagement membaik.
- EBITDA yang disesuaikan naik 33% menjadi $2,82 miliar dan arus kas bebas mencapai $2,79 miliar: Margin EBITDA membaik menjadi 4,9% dari booking kotor dari 4,5%, sementara arus kas bebas 12 bulan terakhir melebihi $10 miliar untuk pertama kalinya. Generasi kas tersebut mendukung buyback, akuisisi, dan komitmen kendaraan otonom.
- Lebih dari $10 miliar investasi robotaxi yang direncanakan mengikuti perjanjian Delivery Hero $14,8 miliar: Pengeluaran AV diharapkan termasuk ekuitas mitra, komitmen kendaraan, dan dukungan armada, sementara Delivery Hero dapat memperluas platform gabungan ke hampir 100 pasar. Kedua inisiatif memperluas peluang Uber tetapi membuat alokasi modal semakin penting bagi imbal hasil per saham.
Apa itu Uber (UBER)?
Uber Technologies adalah platform marketplace daripada pemilik kendaraan di pusat sebagian besar transaksi. Mobility menghubungkan penumpang dengan driver melalui produk termasuk UberX, Reserve, Black, Uber for Business dan opsi berbiaya rendah. Delivery menghubungkan konsumen dengan restoran, toko kelontong dan retailer, sementara Freight mencocokkan pengirim dengan operator. Uber memperoleh biaya layanan dan komisi dari transaksi, menggunakan infrastruktur identitas, pembayaran, routing, penetapan harga dan keanggotaan bersama di seluruh jaringan.
Arah jangka panjangnya adalah memperdalam penggunaan lintas platform, memperluas perdagangan lokal dan menjadi lapisan distribusi untuk mobilitas otonom. Uber bekerja dengan Waymo di Austin dan Atlanta dan telah mengumumkan hubungan dengan Zoox, Avride dan Apollo Go, memungkinkan berbagai pengembang AV mencapai jaringan permintaan terinstal. Grocery dan Retail mencapai $15 miliar booking tahunan, didukung oleh mitra termasuk Tesco, GameStop, Ulta Beauty dan Decathlon, sementara akuisisi Delivery Hero yang direncanakan akan memperluas jangkauan mendekati 100 pasar.
Baca Lebih Lanjut: Prediksi Harga Tesla (TSLA) 2026: Bisakah Robotaxi dan Optimus Mendorong Saham TSLA ke $500?
Ikhtisar Laba Q2 2026 Uber (UBER): Booking Rekor dan Arus Kas Kuat Mengimbangi Pandangan EPS yang Lebih Lemah
Uber melaporkan pendapatan Q2 sebesar $14,191 miliar versus konsensus $14,24 miliar, sementara EPS non-GAAP $0,81 sedikit di atas estimasi $0,80. Booking kotor mencapai $58,022 miliar, melampaui pandangan $57,06 miliar, dan EBITDA yang disesuaikan naik 33% menjadi $2,819 miliar. Panduan booking Q3 sebesar $58,25 miliar hingga $60,25 miliar secara luas sesuai konsensus, tetapi panduan EPS $0,84 hingga $0,88 turun di bawah estimasi $0,89, meninggalkan ketegangan pertumbuhan-versus-investasi yang jelas.
Baca Lebih Lanjut: Ikhtisar Laba Q2 FY2026 Uber (UBER): Kekurangan Pendapatan $14,2B Memicu Penurunan Harga 5,29%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $14,24B |
$14,191B |
Meleset. $49M di bawah konsensus; naik 12% YoY. |
|
EPS diluted non-GAAP Q2 |
Konsensus $0,80 |
$0,81 |
Mengalahkan. Satu sen di atas konsensus; naik 35% YoY. |
|
EPS diluted GAAP Q2 |
– |
$1,17 |
Membaik. Naik 85% dari $0,63 setahun sebelumnya. |
|
Laba bersih GAAP Q2 |
– |
$2,394B |
Meningkat. Termasuk manfaat revaluasi investasi $1,6B. |
|
Booking kotor Q2 |
Konsensus $57,06B |
$58,022B |
Mengalahkan. $962M di atas konsensus; naik 24% YoY. |
|
Trip Q2 |
– |
3,867B |
Berkembang. Naik 18% YoY karena MAPC naik 16%. |
|
Booking kotor Mobility Q2 |
– |
$28,988B |
Berkembang. Naik 22% dilaporkan dan 20% mata uang konstan. |
|
Booking kotor Delivery Q2 |
– |
$27,463B |
Dipercepat. Naik 26% dilaporkan dan 25% mata uang konstan. |
|
EBITDA yang disesuaikan Q2 |
Konsensus $2,78B |
$2,819B |
Mengalahkan. Naik 33% YoY; margin mencapai 4,9% dari booking. |
|
Arus kas bebas Q2 |
– |
$2,792B |
Positif. Naik 13% YoY; FCF trailing melebihi $10B. |
|
Pandangan booking kotor Q3 |
Konsensus $59,21B |
58,25B-60,25B |
Sejalur. Titik tengah $59,25B secara luas sesuai konsensus. |
|
Pandangan EPS non-GAAP Q3 |
Konsensus $0,89 |
0,84-0,88 |
Lebih rendah. Ujung atas satu sen di bawah konsensus. |
- Pendapatan $14,191 miliar tumbuh 12% tetapi meleset konsensus $49 juta: Perbandingan meremehkan aktivitas mendasar karena perubahan model bisnis Inggris mengurangi pertumbuhan yang dilaporkan sekitar delapan poin persentase tanpa mengubah ekonomi. Booking kotor naik 24%, jadi kekurangan mencerminkan mix akuntansi lebih dari permintaan konsumen yang lemah.
- EPS non-GAAP $0,81 mengalahkan konsensus satu sen dan naik 35%: Pendapatan operasi non-GAAP meningkat 40% menjadi $2,143 miliar, jauh lebih cepat dari pertumbuhan pendapatan. Leverage operasi tersebut mendukung pandangan bahwa Uber dapat mendanai investasi kendaraan otonom tanpa mengorbankan pertumbuhan laba jangka pendek.
- Booking kotor $58,022 miliar mengalahkan ekspektasi $962 juta: Booking Mobility naik 22% menjadi $28,988 miliar, sementara booking Delivery meningkat 26% menjadi $27,463 miliar. Pertumbuhan di kedua bisnis utama mengurangi ketergantungan pada satu layanan dan memperkuat platform yang lebih luas.
- EBITDA yang disesuaikan naik 33% menjadi $2,819 miliar karena margin mencapai 4,9%: Margin membaik 40 basis poin dari 4,5% booking, sementara arus kas bebas meningkat 13% menjadi $2,792 miliar. Leverage operasi tetap terlihat, meskipun pengeluaran AV dan akuisisi masa depan dapat mengalihkan sebagian kas dari buyback.
- Panduan EPS Q3 $0,84 hingga $0,88 tertinggal dari konsensus $0,89: Panduan booking kotor berpusat mendekati $59,25 miliar, hampir sesuai pandangan Street $59,21 miliar, jadi permintaan bukan kekhawatiran utama. Rentang keuntungan yang lebih lemah justru menunjuk pada timing reinvestasi dan mix sebagai hambatan margin jangka pendek.
Pandangan Investasi Uber (UBER) 2026: Kasus Bull $120 vs Kasus Bear $60
Pandangan Uber untuk 2026 bergantung pada apakah pertumbuhan marketplace yang kuat dapat berlanjut sementara perusahaan berinvestasi besar-besaran dalam kendaraan otonom dan mengintegrasikan Delivery Hero. Sisi positif berasal dari booking yang lebih cepat, margin yang mengembang, dan kemitraan robotaxi yang memperkuat jaringan Uber, sementara kebutuhan modal yang lebih tinggi dan kompetisi AV langsung tetap menjadi risiko utama.
Kasus Bull: Booking Kuat dan Pertumbuhan Robotaxi Mendorong UBER Menuju $120
Kasus Bull mengasumsikan booking kotor tetap di atas pertumbuhan 20% sementara 208 juta konsumen aktif Uber menjadikan platform sebagai saluran permintaan yang disukai untuk berbagai armada otonom. Booking Q2 tumbuh 24%, trip naik 18%, dan EBITDA yang disesuaikan meningkat 33%, menunjukkan bahwa skala jaringan sudah menghasilkan pertumbuhan keuntungan yang lebih cepat sebelum layanan AV menjadi material.
Pergerakan menuju $120 akan memerlukan kemitraan dengan Waymo, Zoox, Avride, dan Apollo Go untuk memperluas pasokan tanpa melewati Uber. Integrasi Delivery Hero juga perlu mempertahankan arus kas bebas sementara margin EBITDA membaik dari 4,9% booking. Pertumbuhan booking 20%-plus yang berkelanjutan dan jumlah saham yang menurun akan memperkuat kasus.
Kasus Dasar: Pertumbuhan Marketplace Stabil Menjaga UBER Antara $80 dan $105
Kasus Dasar mengasumsikan booking tumbuh di belasan tinggi hingga 20-an rendah, trip terus naik lebih cepat dari basis konsumen, dan leverage operasi membaik secara bertahap. Delivery, grocery, dan Uber for Business memperluas monetisasi, meskipun lebih dari $10 miliar komitmen AV yang direncanakan dan biaya akuisisi membatasi ekspansi margin yang lebih cepat.
UBER dapat diperdagangkan terutama antara $80 dan $105 dalam kondisi ini. Pertumbuhan booking kotor mendekati rentang Q3 manajemen 18% hingga 22%, arus kas bebas positif, dan margin Mobility yang stabil akan mendukung rentang. Pertumbuhan berkelanjutan di bawah pertengahan belasan akan melemahkannya.
Kasus Bear: Pengeluaran AV yang Lebih Tinggi dan Kompetisi Langsung Menarik UBER Menuju $60
Kasus Bear mengasumsikan pengembang otonom semakin mengakuisisi penumpang secara langsung sementara Uber masih berkomitmen modal untuk ekuitas mitra, kendaraan, dan dukungan armada. Jika transaksi Delivery Hero $14,8 miliar menambah biaya integrasi sementara komitmen AV melebihi $10 miliar, konversi kas bisa melemah meskipun trip terus tumbuh.
Pergerakan menuju $60 akan menjadi lebih mungkin jika pertumbuhan booking turun di bawah 15%, tren EPS Q3 yang lebih lemah berlanjut, atau arus kas bebas turun secara material dari level kuartalan $2,792 miliar. Biaya regulasi, tekanan asuransi, atau kompetisi langsung yang lebih kuat dari Waymo dan Tesla dapat menambah tekanan lebih lanjut.
Prakiraan Harga Saham UBER untuk 2026 Menurut Analis Wall Street
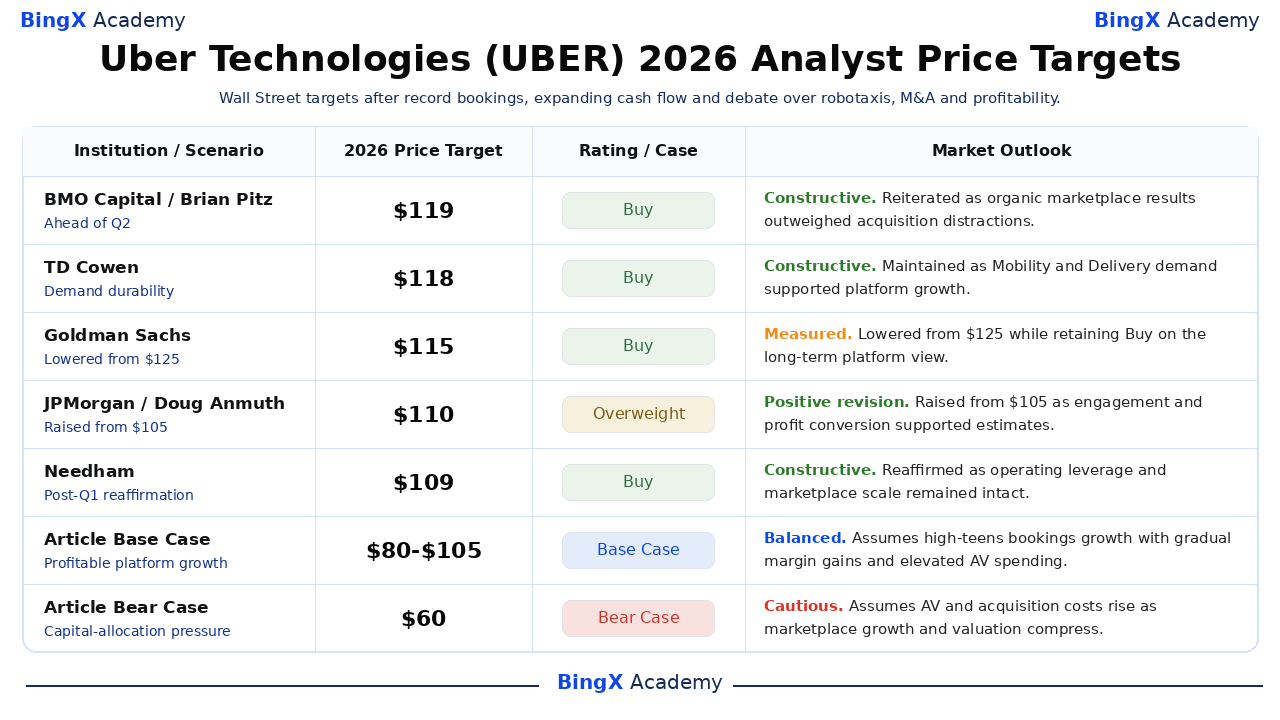
Ini adalah tindakan analis pihak ketiga yang bertanggal dan bernama daripada jaminan, dan spread $105 hingga $119 mereka menunjukkan ketidakpastian yang berarti seputar alokasi modal dan mobilitas otonom. Kasus editorial Dasar dan Bear dicantumkan secara terpisah di bagian bawah sehingga skenario artikel tidak dikacaukan dengan target yang diterbitkan institusi atau prakiraan konsensus tunggal.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
BMO Capital / Brian Pitz |
$119 |
Buy |
Konstruktif. 4 Agustus: ditegaskan kembali menjelang Q2 karena hasil marketplace organik mengatasi gangguan akuisisi. |
|
TD Cowen / John Blackledge |
$118 |
Buy |
Konstruktif. 17 Juli: mempertahankan Buy karena permintaan Mobility dan Delivery mendukung tesis platform. |
|
Goldman Sachs / Eric Sheridan |
$115 |
Buy |
Terukur. 7 Mei: diturunkan dari $125 sambil mempertahankan Buy pada pandangan platform jangka panjang. |
|
JPMorgan / Doug Anmuth |
$110 |
Overweight |
Revisi positif. 7 Mei: dinaikkan dari $105 karena engagement dan konversi keuntungan mendukung estimasi yang lebih tinggi. |
|
Needham / Bernie McTernan |
$109 |
Buy |
Konstruktif. 7 Mei: menegaskan kembali Buy karena leverage operasi dan skala marketplace tetap utuh. |
|
KeyBanc / Justin Patterson |
$105 |
Overweight |
Terukur. 14 Juli: diturunkan dari $110 sambil menyebutkan fitur mobility dan adopsi grocery yang mengembang. |
|
Kasus Dasar Artikel |
$80 hingga $105 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan booking belasan tinggi, keuntungan margin bertahap dan pengeluaran AV tinggi. |
|
Kasus Bear Artikel |
$60 |
Kasus Bear |
Hati-hati. Mengasumsikan biaya AV dan akuisisi naik sementara pertumbuhan dan valuasi terkompresi. |
Cara Memperdagangkan Saham Uber (UBER) di BingX
Perdagangkan pertumbuhan booking Uber, kemitraan robotaxi dan pandangan margin menggunakan BingX TradFi dan alat BingX AI. Karena UBER dapat bereaksi tajam terhadap panduan laba, pengumuman AV dan perkembangan akuisisi, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
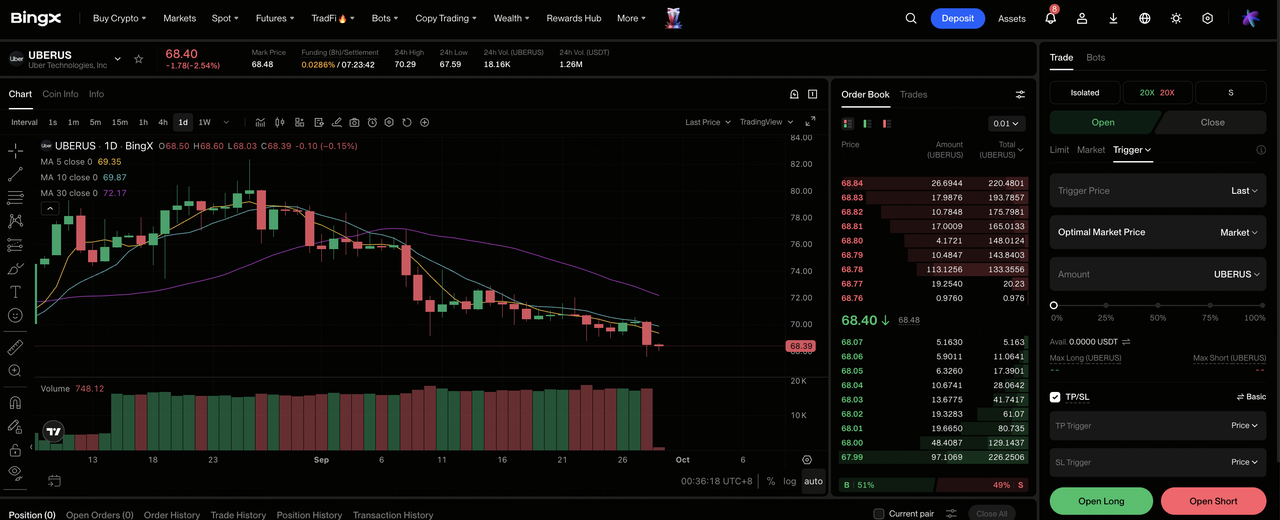
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi di dashboard exchange BingX.
Langkah 2: Pilih Uber (UBER). Cari dan pilih kontrak futures perpetual UBERUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika Anda mengharapkan pertumbuhan booking dan ekspansi margin mengatasi pengeluaran AV. Pilih Open Short jika Anda mengharapkan kompetisi otonom atau biaya akuisisi melemahkan pertumbuhan laba.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 15,04% dan pergerakan pasca-laba 6% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. UBER dapat bereaksi cepat terhadap tren booking, panduan EPS, deployment robotaxi, keputusan regulasi dan pembaruan transaksi Delivery Hero.
5 Risiko Teratas yang Perlu Diperhatikan Investor Uber di 2026
Marketplace Uber berkembang dan menghasilkan arus kas yang kuat, tetapi pandangan tetap bergantung pada apakah pengeluaran AV dan akuisisi memperkuat platform tanpa mengurangi imbal hasil per saham.
- Armada otonom dapat melemahkan peran marketplace Uber: Waymo dan pengembang lainnya mungkin menggunakan Uber untuk distribusi sebelum mengalihkan lebih banyak penumpang ke aplikasi mereka sendiri. Kehilangan trip urban bernilai tinggi dapat mengurangi kepadatan jaringan dan menekan take rate.
- Lebih dari $10 miliar investasi AV meningkatkan risiko intensitas modal: Saham ekuitas, komitmen kendaraan, dan dukungan armada dapat mengkonsumsi kas sebelum trip otonom mencapai skala. Imbal hasil yang lemah akan bersaing dengan buyback dan mengurangi arus kas bebas per saham.
- Kesepakatan Delivery Hero $14,8 miliar menciptakan risiko integrasi: Berkembang mendekati 100 pasar dapat memperkuat engagement, tetapi persetujuan regulasi, integrasi teknologi, dan kompetisi lokal dapat menunda sinergi. Biaya yang lebih tinggi akan menekan margin.
- Regulasi driver dapat meningkatkan biaya operasi: Persyaratan baru untuk tunjangan, dasar upah, asuransi, atau status karyawan dapat meningkatkan biaya di pasar utama. Uber mungkin perlu menyerap biaya tersebut atau meneruskannya kepada penumpang.
- Permintaan konsumen, mata uang, dan asuransi tetap menjadi titik tekanan: Valuta asing diharapkan mengurangi pertumbuhan booking Q3 yang dilaporkan sekitar satu poin persentase. Permintaan yang lemah, biaya asuransi yang lebih tinggi, atau penetapan harga agresif oleh pesaing dapat memperlambat booking dan perbaikan margin.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Uber Technologies di 2026?
Yang tidak terbantahkan adalah momentum operasi: booking kotor Q2 naik 24% menjadi $58,022 miliar, trip meningkat 18% menjadi 3,867 miliar dan EBITDA yang disesuaikan maju 33% menjadi $2,819 miliar. Arus kas bebas $2,792 miliar juga mendorong total trailing di atas $10 miliar, memberikan Uber fleksibilitas keuangan lebih daripada fase pertumbuhan sebelumnya.
Kasus Bull bergantung pada kas tersebut mendanai akses AV dan integrasi Delivery Hero tanpa mengorbankan margin, sementara Kasus Bear mengasumsikan intensitas modal naik sementara armada otonom bersaing langsung. Trader yang lebih konservatif mungkin menunggu bukti bahwa EPS Q3 dapat melebihi rentang $0,84 hingga $0,88 dan bahwa deployment robotaxi menambah trip tanpa melemahkan take rate.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti UBER melibatkan risiko tinggi kehilangan modal. Uber terekspos kompetisi kendaraan otonom, keputusan regulasi, biaya driver dan asuransi, integrasi akuisisi, permintaan konsumen dan volatilitas valuta asing. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Tesla (TSLA) 2026: Bisakah Robotaxi dan Optimus Mendorong Saham TSLA ke $500?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
- Prediksi Harga Amazon (AMZN) 2026: Bisakah Pertumbuhan AWS dan AI Mendorong AMZN Melewati $400?
- Prediksi Harga PayPal (PYPL) 2026: Bisakah Pertumbuhan Venmo dan Pemulihan Margin Mendorong PYPL Menuju $80?
- Prediksi Harga Figma (FIG) 2026: Bisakah Monetisasi AI Mendorong FIG Menuju $45?
