


Workday (WDAY) commercialise des applications cloud pour les RH, la paie, la finance et la planification auprès des grandes organisations. Les abonnements à long terme et un taux de fidélisation élevé lui confèrent une base récurrente, tandis que Sana et des agents spécialisés visent à automatiser le travail au sein de ces applications. Cette plateforme plus large pourrait augmenter les dépenses des clients, mais les nouveaux coûts d'infrastructure et le ralentissement des réservations peuvent réduire le retour sur investissement lié à l'adoption de l'IA.
Le dernier trimestre a montré des abonnements résilients et de meilleures marges ajustées sans gain équivalent sur les flux de trésorerie. Le chiffre d'affaires du T2 FY2027 de Workday a progressé de 12,8 % pour atteindre 2,649 milliards de dollars, le chiffre d'affaires des abonnements a augmenté de 13,9 %, et la marge opérationnelle non-GAAP a atteint 31,1 %. Le flux de trésorerie disponible est tombé à 460 millions de dollars même si l'IA agentique a représenté plus d'un quart de la valeur annuelle des nouveaux contrats. L'expansion payante et la reconstitution de la trésorerie restent les prochains tests à relever.
Les prévisions du cours de l'action WDAY pour 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario d'expansion par l'IA : Des agents payants, des renouvellements durables et un meilleur levier opérationnel pourraient rétablir la confiance et soutenir un scénario haussier éditorial vers 225 $.
- Le scénario de ralentissement des réservations : Un affaiblissement de la demande d'abonnements, un retard dans la monétisation et une conversion de trésorerie plus faible pourraient comprimer la valorisation et ramener WDAY vers un scénario baissier éditorial de 150 $.
Ce guide analyse les prévisions du cours de l'action WDAY, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur les rapports trimestriels, les orientations de la direction et les annonces de produits d'octobre, ainsi que comment trader les contrats à terme sur l'action WDAY sur BingX TradFi avec une garantie en USDT.
Top 5 des informations essentielles pour les investisseurs Workday en octobre 2026
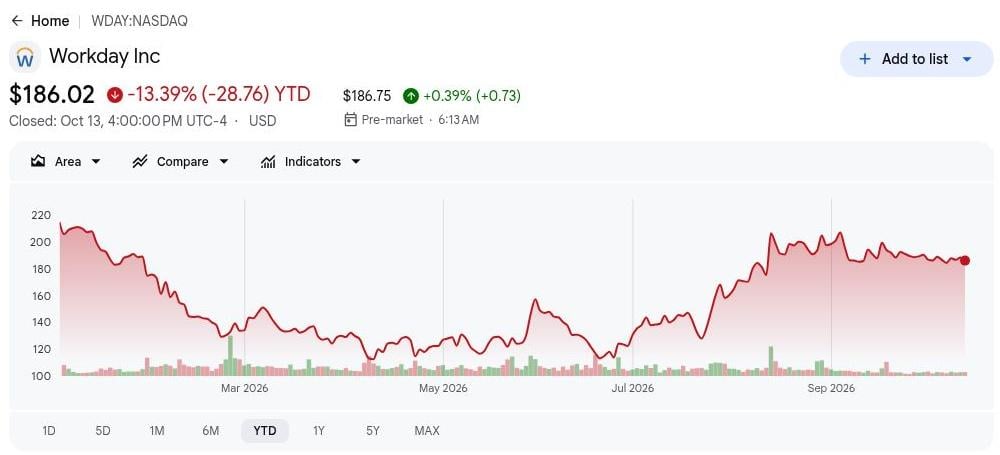
- WDAY a clôturé à 186,02 $ après un recul de 13,39 % depuis le début de l'année. Le cours de référence de la séance clôturée reste en dessous de son niveau de début d'année. L'estimation du BPA ajusté FY2027 de S&P Global à 11,08 $ implique un ratio cours/bénéfice de 16,8 fois. Une reprise supplémentaire nécessite une plus grande confiance dans la capacité des agents à améliorer la croissance des abonnements.
- Le chiffre d'affaires du T2 a progressé de 12,8 % pour atteindre 2,649 milliards de dollars. Les abonnements ont augmenté de 13,9 % et le BPA non-GAAP a atteint 2,75 $ contre 2,21 $. Les ventes et la rentabilité progressent ensemble. Cette combinaison doit se maintenir alors que la croissance des abonnements au T3 guidée descend à 12 %.
- L'ARR de l'IA agentique a atteint environ 600 millions de dollars. La présentation a montré une croissance supérieure à 200 % et plus de 100 millions de dollars de valeur annuelle de nouveaux contrats d'IA agentique. Plus de 5 500 clients utilisent un agent natif. L'ARR et la valeur des contrats diffèrent des revenus comptabilisés, ce qui nécessite une comparaison rigoureuse.
- Les prévisions d'abonnements FY2027 approchent les 9,95 milliards de dollars. La direction prévoit entre 9,940 milliards et 9,950 milliards de dollars, représentant une croissance de 13 %, une marge ajustée de 31,0 % et 3,180 milliards de dollars de flux de trésorerie disponible annuel. La réalisation de ces trois objectifs renforcerait la confiance dans la qualité de la croissance.
- La plateforme Workday compte plus de 80 millions d'utilisateurs sous contrat. Sana est devenu le nouveau Workday Home le 2026-10-13, élargissant l'interface pour les tâches pilotées par les agents. Sana Concierge reste limité aux utilisateurs précoces, avec une disponibilité générale attendue au T1 2027. L'impact sur les revenus dépend d'une adoption progressive.
Qu'est-ce que Workday (WDAY) ?
Workday regroupe les dossiers des employés, la paie, la gestion financière, les achats et la planification au sein d'une plateforme d'abonnement cloud. Les organisations peuvent utiliser des données communes, des autorisations et des workflows d'approbation entre les équipes plutôt que de maintenir des systèmes séparés pour chaque fonction. Les services d'implémentation soutiennent les déploiements, tandis que les contrats pluriannuels, les renouvellements et l'expansion des modules génèrent des revenus récurrents. Plus de 11 500 organisations, dont plus de 65 % du Fortune 500, utilisent le logiciel. Workday ne rapporte qu'un seul segment d'applications cloud, de sorte que les investisseurs ne peuvent pas isoler les revenus liés à l'IA dans la ventilation standard des résultats.
Workday place Sana au premier plan des workflows existants et utilise son Agent System of Record pour gouverner les activités automatisées. L'Agent d'audit financier et Workday Learning élargissent la gamme de produits, tandis que l'intégration AWS Data Cloud connecte les données RH et financières gouvernées aux services externes. L'acquisition prévue de C1.ai pourrait ajouter des contrôles d'identité pour les personnes et les agents après sa clôture. L'utilisation par les clients, l'expansion payante et la fidélisation montreront si ces ajouts approfondissent les abonnements au-delà de la disponibilité des produits.
Lire aussi : Prévision du cours de Salesforce (CRM) 2026 : La croissance portée par Agentforce peut-elle pousser CRM vers 330 $ ?
Résultats de Workday (WDAY) T2 FY2027 : Le chiffre d'affaires des abonnements progresse de 13,9 % tandis que les marges s'améliorent
Workday a annoncé un chiffre d'affaires au T2 FY2027 de 2,649 milliards de dollars, en hausse de 12,8 % en glissement annuel et 9 millions de dollars au-dessus du consensus, tandis que le chiffre d'affaires des abonnements a augmenté de 13,9 % pour atteindre 2,471 milliards de dollars. Le BPA ajusté a atteint 2,75 $ et la marge opérationnelle non-GAAP s'est améliorée à 31,1 %. La direction a projeté un chiffre d'affaires annuel des abonnements compris entre 9,940 milliards et 9,950 milliards de dollars, bien que le flux de trésorerie disponible ait chuté de 21,8 % à 460 millions de dollars, faisant de la conversion de trésorerie une mesure importante de la rentabilité.
|
Indicateur financier |
Prévision / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T2 FY2027 |
Consensus LSEG de 2,640 Md$ |
2,649 Md$ |
Dépassement. 9 M$ au-dessus de l'estimation ; en hausse de 12,8 % en glissement annuel. |
|
BPA dilué ajusté |
2,21 $ un an plus tôt |
2,75 $ |
Amélioration. En hausse de 24,4 % en glissement annuel. |
|
Résultat net GAAP |
228 M$ un an plus tôt |
632 M$ |
En hausse. +404 M$, dont un avantage fiscal de 374 M$. |
|
Chiffre d'affaires des abonnements |
2,169 Md$ un an plus tôt |
2,471 Md$ |
Croissance. En hausse de 13,9 % en glissement annuel. |
|
Carnet de commandes à 12 mois |
7,911 Md$ un an plus tôt |
9,034 Md$ |
Expansion. En hausse de 14,2 % en glissement annuel. |
|
Marge opérationnelle non-GAAP |
29,0 % un an plus tôt |
31,10 % |
Amélioration. En hausse de 2,1 points de pourcentage. |
|
Flux de trésorerie disponible |
588 M$ un an plus tôt |
460 M$ |
En baisse. Recul de 21,8 % en glissement annuel. |
|
Perspectives de chiffre d'affaires des abonnements FY2027 |
— |
9,940 Md$–9,950 Md$ |
Guidé. Environ 13 % de croissance annuelle. |
- Le chiffre d'affaires des abonnements a progressé de 13,9 % pour atteindre 2,471 milliards de dollars. Le chiffre d'affaires a augmenté de 302 millions de dollars par rapport à 2,169 milliards de dollars, les clients existants contribuant à 60 % de la croissance des abonnements et les nouveaux clients à 40 %. L'expansion au sein de la base installée reste centrale pour la croissance des revenus récurrents de Workday.
- Plus de 5 500 clients ont adopté les agents IA natifs de Workday. L'adoption a augmenté de plus de 35 % séquentiellement, avec un ARR de l'IA agentique atteignant environ 600 millions de dollars. La croissance de l'utilisation en entreprise crée des opportunités de monétisation, bien que les renouvellements, l'expansion des contrats et les coûts d'infrastructure détermineront la rentabilité.
- Le carnet de commandes d'abonnements à 12 mois a progressé de 14,2 % pour atteindre 9,034 milliards de dollars. Le carnet de commandes total a augmenté de 8,0 % pour atteindre 27,403 milliards de dollars, soutenant la visibilité des revenus à court terme. La croissance plus lente du carnet de commandes total fait des renouvellements clients et de l'expansion des contrats à long terme des indicateurs importants de la demande soutenue.
- La marge opérationnelle non-GAAP s'est améliorée à 31,1 %. La marge ajustée a augmenté depuis 29,0 %, tandis que la marge opérationnelle GAAP a atteint 11,8 %, contre 10,6 %. Le résultat net GAAP de 632 millions de dollars comprenait un avantage fiscal de 374 millions de dollars, faisant de la rentabilité opérationnelle récurrente une mesure plus utile de la progression des bénéfices.
- Le flux de trésorerie disponible a diminué de 21,8 % pour atteindre 460 millions de dollars. Le flux de trésorerie opérationnel est tombé à 520 millions de dollars contre 616 millions de dollars, tandis que les dépenses d'investissement ont augmenté à 60 millions de dollars contre 28 millions de dollars. Avec 1,3 milliard de dollars dépensés en rachats et 4 milliards supplémentaires autorisés, une génération de trésorerie plus solide sera importante pour maintenir les retours aux actionnaires.
Perspectives d'investissement sur Workday (WDAY) 2026 : Scénario haussier à 225 $ contre scénario baissier à 150 $
Les perspectives de Workday pour le reste de 2026 dépendent de la capacité des clients à transformer l'adoption des agents en abonnements plus importants et en flux de trésorerie plus solides. Sa grande base installée, sa forte fidélisation et son carnet de commandes à court terme soutiennent une croissance régulière. Un ralentissement des réservations, la hausse des coûts de livraison de l'IA et un décalage entre les lancements de produits et le déploiement payant affaibliraient les perspectives de hausse des estimations de bénéfices.
Le scénario haussier : L'expansion par l'IA pousse WDAY vers 225 $
Le scénario haussier suppose que les agents augmentent les dépenses au sein des clients existants, en s'appuyant sur environ 600 millions de dollars d'ARR d'IA agentique et un taux de rétention brute de 97 %. Sana atteint davantage d'employés via la plateforme installée. Si les nouveaux abonnements croissent plus vite que les coûts d'infrastructure et de support liés au service des agents, les marges et les bénéfices par action peuvent progresser ensemble.
Un mouvement vers 225 $ nécessiterait une croissance des abonnements au T3 supérieure aux 12 % guidés, un carnet de commandes à court terme plus solide et des prévisions de trésorerie annuelles intactes. L'expansion payante, plutôt que l'accès aux outils annoncés, fournirait la confirmation la plus claire.
Le scénario de base : Des abonnements stables maintiennent WDAY entre 175 $ et 205 $
Le scénario de base suppose que Workday atteint sa fourchette d'abonnements annuels de 9,940 milliards à 9,950 milliards de dollars et une marge ajustée de 31,0 % tandis que l'adoption de l'IA mûrit. Le carnet de commandes à court terme a progressé de 14,2 %, offrant une visibilité sur les revenus, mais le carnet de commandes total n'a progressé que de 8,0 %. Les lancements de produits approfondissent la plateforme avant que chaque outil n'atteigne sa pleine échelle commerciale.
WDAY pourrait se négocier principalement entre 175 $ et 205 $ si la fidélisation reste ferme et que le flux de trésorerie disponible progresse vers l'objectif annuel de 3,180 milliards de dollars. Une accélération du carnet de commandes relèverait la fourchette ; une réduction des abonnements ou des prévisions de trésorerie l'affaiblirait.
Le scénario baissier : Le ralentissement des réservations tire WDAY vers 150 $
Le scénario baissier suppose que les clients reportent de nouveaux modules ou que des agents concurrents ralentissent l'expansion payante. Les coûts des abonnements ont augmenté de 18 % au T2, plus rapidement que les ventes, de sorte qu'un affaiblissement des réservations rendrait la capacité cloud et les dépenses de produits plus difficiles à absorber. Une génération de trésorerie plus faible pourrait également limiter les rachats utilisés pour soutenir les bénéfices par action.
Un mouvement vers 150 $ deviendrait plus probable si les abonnements au T3 ou le carnet de commandes à court terme manquent les prévisions et que la conversion de trésorerie se détériore. Un retard dans l'intégration de C1.ai ou une faible utilisation de Sana ajouteraient à la préoccupation que les coûts de l'IA précèdent les revenus.
Prévisions du cours de l'action WDAY pour 2026 selon les analystes de Wall Street
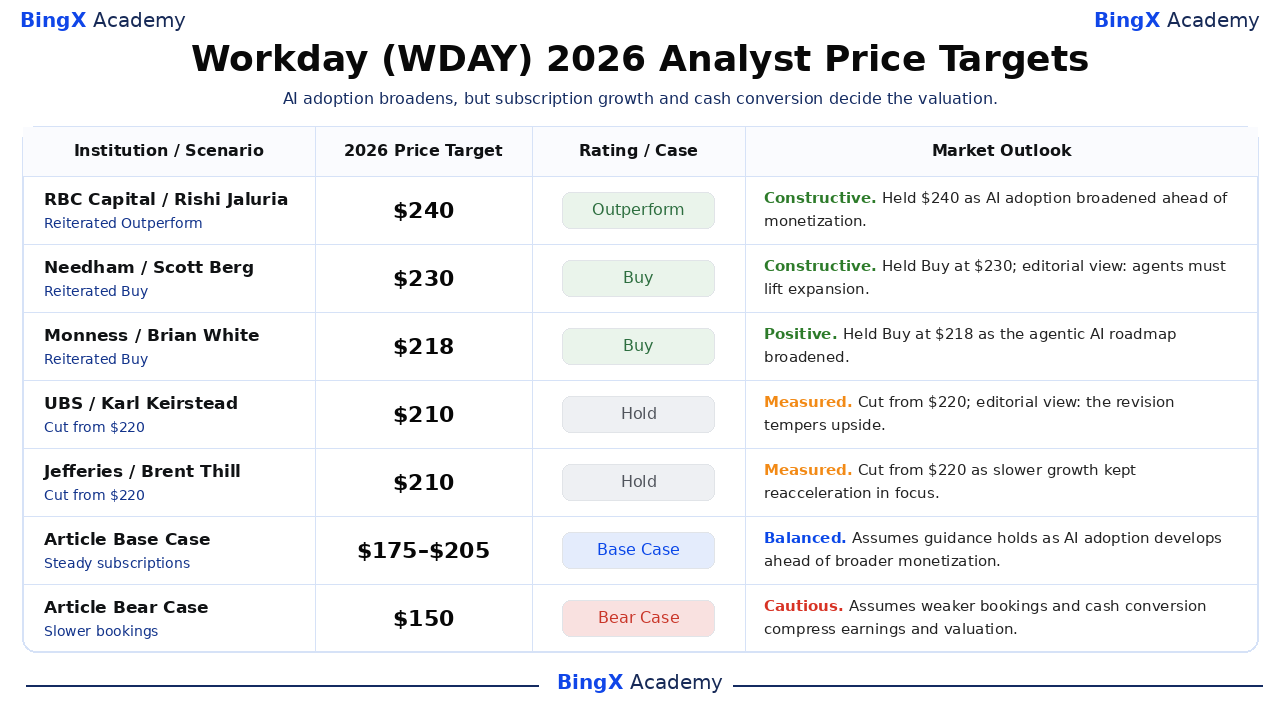
Six cabinets nommément identifiés fournissent des objectifs datés allant de 201 $ à 240 $, généralement sur 12 mois. Les scénarios restants pour 2026 de cet article utilisent un horizon plus court. Le tableau conserve les actions et commentaires des courtiers rapportés ; les interprétations allant au-delà de l'action sourcée sont étiquetées comme éditoriales. Les différents objectifs reflètent des attentes différentes concernant la croissance et la valorisation.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspective de marché |
|
RBC Capital |
240 $ |
Surperformance |
Constructif. 2026-10-05 : Rishi Jaluria a réitéré Surperformance et 240 $. L'adoption de l'IA a renforcé l'opportunité de plateforme ; la note a mis l'accent sur l'adoption avant la monétisation. |
|
Needham |
230 $ |
Achat |
Constructif. 2026-10-05 : Scott Berg a réitéré Achat et 230 $. Lecture éditoriale : la position Achat soutient un potentiel haussier si l'adoption des agents améliore l'expansion client. |
|
Monness |
218 $ |
Achat |
Positif. 2026-10-05 : Brian White a réitéré Achat et 218 $. La note publiée a mis l'accent sur l'innovation en IA et la feuille de route de la plateforme agentique de Workday. |
|
UBS |
210 $ |
Conserver |
Mesuré. 2026-10-14 : Karl Keirstead a abaissé l'objectif de 220 $ à 210 $ et maintenu Conserver. Lecture éditoriale : l'objectif abaissé tempère les attentes de hausse après l'événement annuel. |
|
Jefferies |
210 $ |
Conserver |
Mesuré. 2026-10-08 : Brent Thill a abaissé l'objectif de 220 $ à 210 $ et maintenu Conserver. Le ralentissement de la croissance des revenus et du carnet de commandes a fait de la réaccélération des abonnements le test clé. |
|
Citi |
201 $ |
Conserver |
Mesuré. 2026-10-14 : Steve Enders a réitéré Conserver et 201 $. La note publiée a lié la stratégie de plateforme IA à long terme aux perspectives FY2028 réitérées. |
|
Scénario de base de l'article |
175–205 |
Scénario de base |
Équilibré. Suppose que les prévisions tiennent tandis que l'adoption de l'IA se développe en amont d'une monétisation plus large. |
|
Scénario baissier de l'article |
150 $ |
Scénario baissier |
Prudent. Suppose que le ralentissement des réservations et la conversion de trésorerie compriment les bénéfices et la valorisation. |
Comment trader l'action Workday (WDAY) sur BingX
Tradez les perspectives de croissance des abonnements, d'adoption des agents et de conversion de trésorerie de Workday en utilisant BingX TradFi et les outils BingX AI. Étant donné que WDAY peut réagir fortement aux résultats, aux réservations et aux annonces de produits, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
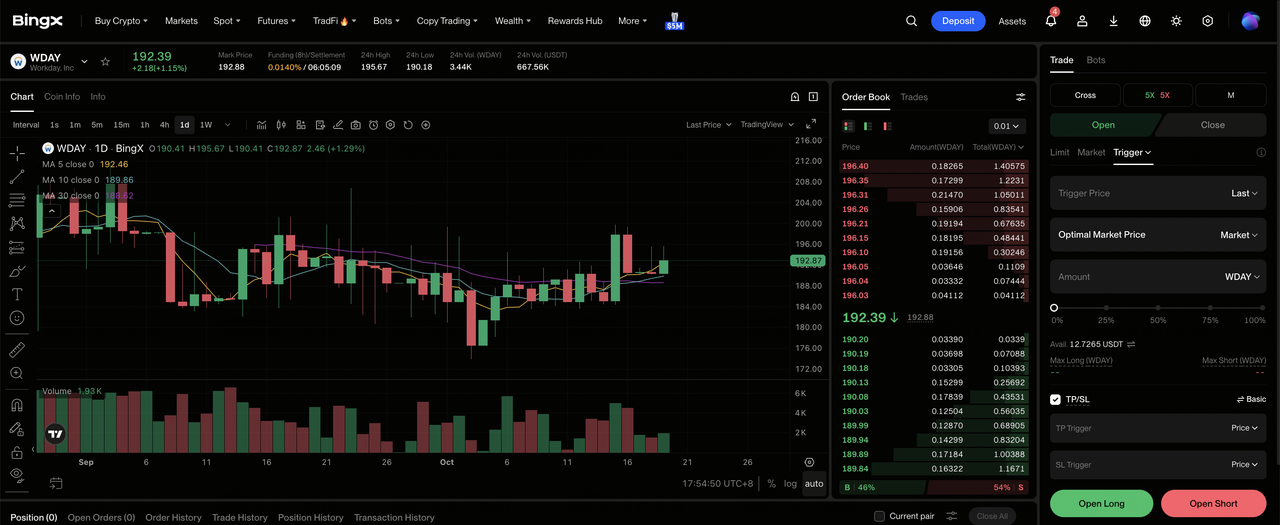
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et accédez à la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Workday (WDAY). Recherchez et sélectionnez le contrat WDAY-USDT à terme perpétuel.
Étape 3 : Choisissez votre direction. Sélectionnez Position longue si vous anticipez que l'adoption des agents renforcera la croissance des abonnements et la génération de trésorerie. Sélectionnez Position courte si vous anticipez que le ralentissement des réservations ou la hausse des coûts d'infrastructure affaibliront la rentabilité.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée en fonction de votre tolérance au risque. Le recul de 13,39 % depuis le début de l'année au 2026-10-13 montre pourquoi un effet de levier conservateur et un dimensionnement clair des positions sont importants.
Étape 5 : Appliquez des protocoles de gestion des risques stricts. Définissez des niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée en position. WDAY peut réagir rapidement aux résultats trimestriels, aux prévisions d'abonnements, aux variations du carnet de commandes, à l'adoption de Sana et aux mises à jour des acquisitions.
Top 5 des risques à surveiller pour les investisseurs Workday en 2026
Workday bénéficie de relations clients durables, mais la valeur de ses actions dépend de l'expansion payante, du coût de livraison des nouveaux agents et de la capacité des gains de marge annoncés à se convertir en trésorerie.
- Un ralentissement de l'expansion client affaiblirait la croissance récurrente. Les clients existants fournissent 60 % de la croissance des abonnements. Des renouvellements plus modestes ou des achats de modules différés pourraient réduire les revenus incrementaux malgré une fidélisation élevée, abaissant les estimations de bénéfices prospectifs et le multiple de valorisation de la plateforme.
- Les coûts de livraison de l'IA peuvent dépasser les nouveaux abonnements. Les coûts des abonnements au T2 ont augmenté de 18 %, dont 33 millions de dollars de dépenses d'infrastructure supplémentaires. Une utilisation accrue des agents avant que la tarification ne rattrape son retard pourrait affaiblir la contribution à la marge brute malgré de solides chiffres d'adoption client et une portée produit plus large.
- Le calendrier des produits peut retarder les retours attendus. La disponibilité générale de Sana Concierge est attendue au T1 2027 ; C1.ai devrait se clôturer au T4 FY2027. Des retards de déploiement ou d'intégration reportent les bénéfices commerciaux après que les ressources de développement et de gestion ont déjà été engagées.
- Les rachats d'actions entrent en compétition avec les investissements pour la trésorerie. Les rachats au T2 ont consommé 1,3 milliard de dollars contre 460 millions de dollars de flux de trésorerie disponible, avec des liquidités et des titres à 3,403 milliards de dollars. Des dépenses supérieures à la génération de trésorerie peuvent réduire la flexibilité pour les acquisitions et le développement de produits.
- Les bénéfices ajustés peuvent surestimer l'économie pour les actionnaires. La rémunération en actions au T2 s'élevait à 462 millions de dollars, contribuant à l'écart entre les marges GAAP de 11,8 % et ajustées de 31,1 %. Surveillez conjointement la dilution et les rachats, car le maintien du nombre d'actions peut consommer des liquidités importantes.
Réflexions finales : Faut-il investir dans Workday en 2026 ?
La franchise logicielle récurrente de Workday reste substantielle, avec une forte fidélisation et une grande base installée que les agents peuvent atteindre. Le T2 a montré une adoption de l'IA et de meilleures marges. La question est de savoir combien de revenus d'abonnement incrémentaux et de trésorerie ces outils génèrent. La nouvelle interface de Sana et l'acquisition prévue de C1.ai élargissent l'opportunité, l'exécution commerciale déterminant le retour sur investissement.
Le scénario de base de 175 $ à 205 $ fournit un cadre équilibré pour les mois restants de 2026, car il reconnaît des abonnements stables sans supposer une monétisation immédiate de chaque lancement. Un investisseur prudent pourrait surveiller les abonnements du T3, le carnet de commandes, les prévisions annuelles de trésorerie et l'expansion des agents payants. De meilleurs résultats soutiendraient 225 $ ; un affaiblissement des réservations et de la conversion de trésorerie favoriserait le scénario baissier à 150 $.
Avertissement sur les risques : Le trading et l'investissement dans des actions comme WDAY impliquent un risque élevé de perte en capital. La demande d'abonnements, la concurrence en IA, la fiabilité du déploiement, l'intégration des acquisitions, la rémunération en actions et les changements de valorisation peuvent affecter les rendements. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures complémentaires
- Prévision du cours de Salesforce (CRM) 2026 : La croissance portée par Agentforce peut-elle pousser CRM vers 330 $ ?
- Prévision du cours d'Oracle (ORCL) 2026 : La croissance du cloud IA peut-elle pousser ORCL vers 260 $ ?
- Prévision du cours d'Alphabet (GOOGL) 2026 : Une croissance cloud de 82 % et l'IA peuvent-elles pousser l'action GOOGL vers 430 $ ?
- Prévision du cours d'AppLovin (APP) 2026 : La croissance AXON peut-elle pousser APP vers 600 $ ?
- Prévision du cours d'IBM (IBM) 2026 : La croissance des logiciels et du quantique peut-elle pousser IBM vers 350 $ ?
