Onsemi (ON) conçoit et fabrique des semi-conducteurs de puissance, des puces analogiques et des capteurs d'image pour les véhicules, les systèmes industriels et les infrastructures énergétiques. Ses dispositifs en carbure de silicium et ses composants de puissance avancés répondent également aux systèmes d'IA haute densité. Un contenu en puissance plus élevé par application crée une opportunité plus grande, mais l'utilisation des usines, la longue qualification des clients et la demande automobile inégale rendent la reprise des bénéfices sensible au calendrier des expéditions.
Le dernier trimestre a montré une amélioration tirée par la puissance plutôt qu'une reprise générale. Le chiffre d'affaires d'Onsemi au T2 2026 a atteint 1,6035 milliard de dollars et le BPA non-GAAP a progressé à 0,74 $, tandis que le chiffre d'affaires de Power Solutions a augmenté de 19 % en glissement annuel. Les ventes analogiques ont encore diminué. Les prévisions du T3 tablent sur une marge brute non-GAAP de 40 % à 42 %, faisant de l'utilisation des usines et de la conversion des nouvelles conceptions de puissance en expéditions les prochains défis.
Les prévisions pour l'action ON en 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de croissance alimentée par l'IA : Un contenu en puissance plus élevé, de nouvelles plateformes clients et des marges en redressement soutiennent des attentes de bénéfices plus élevées.
- Le scénario de reprise inégale : La faiblesse dans l'automobile et l'industrie, les coûts de fabrication et le financement des acquisitions limitent la valorisation que les investisseurs accordent à la croissance future.
Ce guide analyse les prévisions pour l'action ON, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur les résultats, les communications des journées investisseurs et les annonces d'octobre, ainsi que sur comment trader les contrats à terme sur l'action ON sur BingX TradFi avec des garanties en USDT.
Les 5 points essentiels pour les investisseurs d'onsemi en octobre 2026
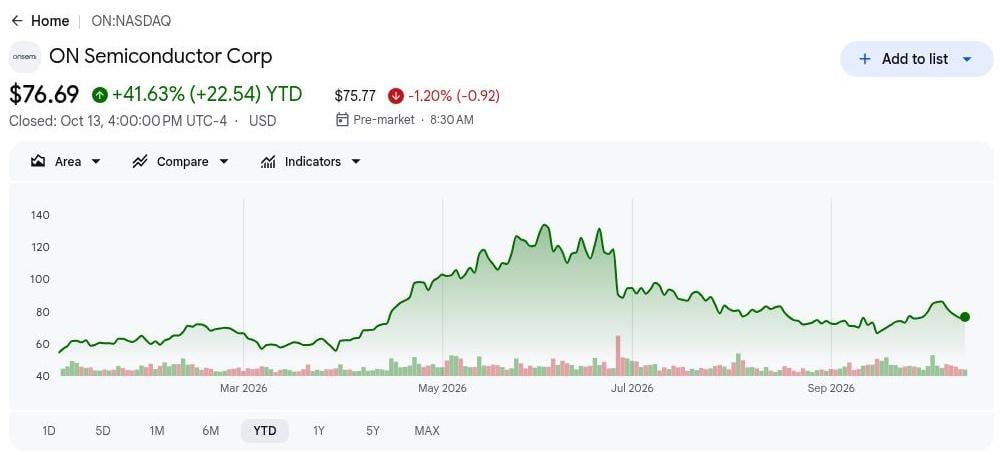
- Un gain YTD de 41,63 % rend ON dépendant de la confirmation des bénéfices. La clôture à 76,69 $ le 13 octobre a suivi un repli depuis les niveaux estivaux visible sur le graphique. Une hausse durable nécessite des attentes de bénéfices plus solides, les opportunités dans l'alimentation électrique pour l'IA étant en concurrence avec les préoccupations concernant la reprise générale.
- Le chiffre d'affaires du T2 a progressé de 9 % à 1,6035 milliard de dollars. Le BPA non-GAAP a augmenté à 0,74 $ contre 0,53 $ un an auparavant. Ces deux résultats ont dépassé les points médians des prévisions de la direction. Une croissance plus rapide des bénéfices renforce l'argument de la reprise et souligne l'importance de réaliser la prochaine amélioration des marges.
- Le chiffre d'affaires de Power Solutions a augmenté de 19 % en glissement annuel. Le segment à 829 millions de dollars a fourni le moteur de croissance déclaré le plus clair. La participation à NVIDIA MGX ajoute une exposition aux infrastructures d'IA au-delà de l'électrification automobile. L'adoption de la plateforme doit se transformer en expéditions durables avant que cette opportunité puisse soutenir une prime de valorisation durable.
- Les prévisions de marge brute pour le T3 ont été portées à 40 %–42 %. La direction a projeté un chiffre d'affaires de 1,65 milliard–1,75 milliard de dollars et un BPA non-GAAP de 0,81–0,93. Les bénéfices dépendent d'un meilleur mix produit et d'une économie de fabrication améliorée. Les résultats du T3 n'avaient pas encore été publiés à la date limite du 14 octobre, laissant ces améliorations comme prospectives.
- La prévision de livraison de 10 GWh de Sungrow ajoute un catalyseur concret dans le stockage d'énergie. Le 14 octobre, Sungrow a adopté les modules hybrides EliteSiC pour PowerTitan 3.0, citant une meilleure efficacité de l'onduleur de 0,4 %. L'estimation de livraison européenne concerne les systèmes Sungrow. Ce gain de conception élargit l'exposition au réseau sans carnet de commandes en dollars d'onsemi divulgué.
Qu'est-ce qu'onsemi (ON) ?
onsemi conçoit et fabrique des semi-conducteurs qui gèrent la puissance, contrôlent les systèmes électriques et permettent une détection intelligente. Ses trois principales activités sont Power Solutions, Analog and Mixed-Signal, et Intelligent Sensing, au service de l'électrification automobile, de l'automatisation industrielle, du stockage d'énergie et des centres de données. Ses technologies en silicium, carbure de silicium (SiC) et nitrure de gallium (GaN) améliorent l'efficacité énergétique dans ces applications. Contrairement aux concepteurs de puces sans usine (fabless), onsemi exploite ses propres installations de fabrication, ce qui lui confère un plus grand contrôle sur la production tout en rendant l'utilisation des usines et le mix produit importants pour la rentabilité.
onsemi se développe dans des applications de puissance à plus forte croissance grâce à sa plateforme de détection et de contrôle Treo, ses dispositifs GaNEXUS et sa plateforme Embedded Power Platform (EPP). Sa participation à NVIDIA MGX soutient l'infrastructure émergente des centres de données d'IA à 800 VDC, tandis que l'adoption par Sungrow des modules EliteSiC pour PowerTitan 3.0 renforce sa position dans le stockage d'énergie. Subaru évalue également l'EPP pour ses futurs véhicules, et l'acquisition prévue de Synaptics pourrait étendre les capacités d'informatique connectée d'onsemi après sa finalisation. Ensemble, ces initiatives élargissent ses opportunités au-delà de la demande automobile et positionnent l'entreprise pour une croissance dans l'infrastructure d'IA, l'énergie industrielle et l'électrification de nouvelle génération.
Résultats du T2 2026 d'onsemi (ON) : une croissance de 19 % de Power Solutions stimule la reprise des marges
Le chiffre d'affaires du T2 2026 a atteint 1,6035 milliard de dollars, au-dessus du point médian des prévisions de la société à 1,585 milliard de dollars, et le BPA non-GAAP s'est établi à 0,74 $ contre un point médian de 0,71 $. Le chiffre d'affaires de Power Solutions a progressé de 19 % à 829 millions de dollars, tandis que la marge brute non-GAAP a atteint 39,3 %. Les prévisions du T3 tablant sur un chiffre d'affaires de 1,65 à 1,75 milliard de dollars et une marge brute de 40 % à 42 % indiquent une poursuite de la reprise, bien que la faiblesse de la demande analogique maintienne cette amélioration inégale.
|
Indicateur financier |
Prévisions / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T2 |
Prévisions 1,535 Md–1,635 Md |
1,6035 Md $ |
Au-dessus. 18,5 M$ au-dessus du point médian ; +9 % en glissement annuel. |
|
BPA dilué non-GAAP T2 |
Prévisions 0,65–0,77 |
0,74 $ |
Au-dessus. 0,03 $ au-dessus du point médian ; +40 % en glissement annuel. |
|
Résultat net GAAP T2 |
170,3 M$ un an auparavant |
226,8 M$ |
Amélioré. En hausse de 56,5 M$, soit +33 %, en glissement annuel. |
|
Marge brute non-GAAP T2 |
Prévisions 38 %–40 % |
39,30 % |
Au-dessus. 30 points de base au-dessus du point médian. |
|
Chiffre d'affaires du groupe Power Solutions |
698,2 M$ un an auparavant |
829,0 M$ |
En hausse. +19 % en glissement annuel. |
|
Perspectives de chiffre d'affaires T3 |
Réel T2 : 1,6035 Md$ |
1,650 Md–1,750 Md |
Plus élevé. Le point médian de 1,70 Md$ implique une croissance séquentielle de 6 %. |
|
Perspectives de marge brute non-GAAP T3 |
Réel T2 : 39,3 % |
40 %–42 % |
Plus élevé. Le point médian à 41 % est en hausse de 170 points de base. |
|
Flux de trésorerie opérationnel T2 |
184,3 M$ un an auparavant |
459,7 M$ |
Amélioré. En hausse d'environ 150 % en glissement annuel. |
- Le chiffre d'affaires a dépassé le point médian de 18,5 millions de dollars. Les ventes ont progressé depuis 1,4687 milliard de dollars un an auparavant et 1,5133 milliard de dollars au T1. L'amélioration séquentielle soutient la reprise des marges. Le modeste dépassement des prévisions nécessite encore une durabilité des expéditions avant que les investisseurs puissent anticiper une accélération plus large.
- Le BPA ajusté a augmenté d'environ 40 % en glissement annuel. Le résultat de 0,74 $ se compare à 0,53 $ au T2 2025 ; le BPA GAAP a atteint 0,56 $. Une croissance plus rapide des bénéfices signale une meilleure économie. La restructuration et les ajustements liés aux acquisitions influencent encore la relation entre les bénéfices déclarés et la valorisation accordée par les investisseurs.
- Le segment de puissance à 829 millions de dollars a enregistré la croissance la plus forte. Power Solutions a progressé de 19 % en glissement annuel, contre un recul de 2 % du chiffre d'affaires Analog and Mixed-Signal. Cette divergence soutient la thèse de la puissance et limite les affirmations d'une reprise complète du cycle. Une participation plus large diversifierait les futures révisions à la hausse des bénéfices.
- Le flux de trésorerie disponible a atteint 425,4 millions de dollars, soit 26,5 % du chiffre d'affaires. Le flux de trésorerie opérationnel de 459,7 millions de dollars a dépassé les dépenses d'investissement de 34,3 millions de dollars. La conversion de trésorerie soutient la flexibilité de financement et les retours de capital. Le faible niveau d'investissement mérite attention pour juger de la répétabilité sur un cycle de fabrication complet.
- Le point médian du BPA T3 a été relevé à 0,87 $. Cela se compare à 0,74 $ au T2, avec un point médian de chiffre d'affaires de 1,70 milliard de dollars. Les ventes, le mix et l'efficacité des usines doivent s'améliorer conjointement. Réaliser le chiffre d'affaires sans la progression de marge projetée affaiblirait l'argument de levier opérationnel malgré les nouvelles annonces de clients IA.
Perspectives d'investissement pour onsemi (ON) en 2026 : scénario haussier à 100 $ contre scénario baissier à 60 $
Les perspectives 2026 d'onsemi dépendent de la capacité d'une demande de puissance plus forte à améliorer l'utilisation des usines et les marges au-delà d'un seul segment. Les conceptions dans l'infrastructure d'IA et le stockage d'énergie pourraient ajouter de la croissance en dehors des applications automobiles. Un ralentissement de la qualification des clients, des commandes industrielles faibles ou un financement d'acquisition coûteux rendraient la reprise des bénéfices projetée plus difficile à atteindre.
Le scénario haussier : la croissance de l'alimentation IA pousse ON vers 100 $
Le scénario haussier suppose que les expéditions de puissance continuent d'augmenter, que le chiffre d'affaires T3 approche ou dépasse 1,70 milliard de dollars et que la marge brute non-GAAP atteint environ 41 %. Une utilisation plus élevée répartit les coûts fixes de fabrication sur davantage de dispositifs. Le déploiement de Sungrow et la participation à l'écosystème NVIDIA élargissent l'opportunité au-delà des véhicules, tandis que les commandes répétées de clients soutiendraient des estimations de bénéfices plus solides.
Un mouvement vers 100 $ nécessiterait la réalisation des marges, des prévisions plus solides et la preuve que les conceptions de puissance pour l'IA se traduisent en expéditions durables. La transaction Synaptics prévue devrait se conclure plus tard, ce scénario ne repose donc pas sur des bénéfices immédiats liés à l'acquisition.
Le scénario de base : une reprise progressive maintient ON entre 75 $ et 85 $
Le scénario de base suppose que le T3 réponde aux prévisions, les produits de puissance compensant la demande analogique et de capteurs plus faible. L'EPP et les GaNEXUS progressent à travers la qualification client sans montée en régime rapide du chiffre d'affaires. Une meilleure absorption en usine soutient les bénéfices, mais la fourchette de 75 $ à 85 $ ne suppose pas que chaque conception IA ou automobile est déjà en production à grande échelle.
ON pourrait se négocier principalement entre 75 $ et 85 $ si la marge brute reste dans la fourchette 40 %–42 % et si les commandes industrielles se stabilisent. Une révision à la hausse des prévisions soulèverait la fourchette ; un manquement au chiffre d'affaires ou à la marge la compromettrait.
Le scénario baissier : une demande faible tire ON vers 60 $
Le scénario baissier suppose que des commandes de véhicules ou industrielles plus faibles font passer le chiffre d'affaires en dessous du plancher de prévisions T3 de 1,65 milliard de dollars. Moins d'expéditions laisseraient les coûts fixes des usines répartis sur une base plus petite, tandis qu'une adoption plus lente des produits de puissance limiterait la compensation. Le recul de 2 % du T2 dans l'analogique montre déjà que la reprise est inégale.
Un mouvement vers 60 $ deviendrait plus probable si la marge brute tombe en dessous de 40 %, si les déploiements de stockage d'énergie glissent ou si le financement de l'acquisition pèse sur les flux de trésorerie. La stabilisation des commandes et l'amélioration des prévisions affaibliraient ce scénario baissier.
Prévisions du cours de l'action ON pour 2026 par les analystes de Wall Street
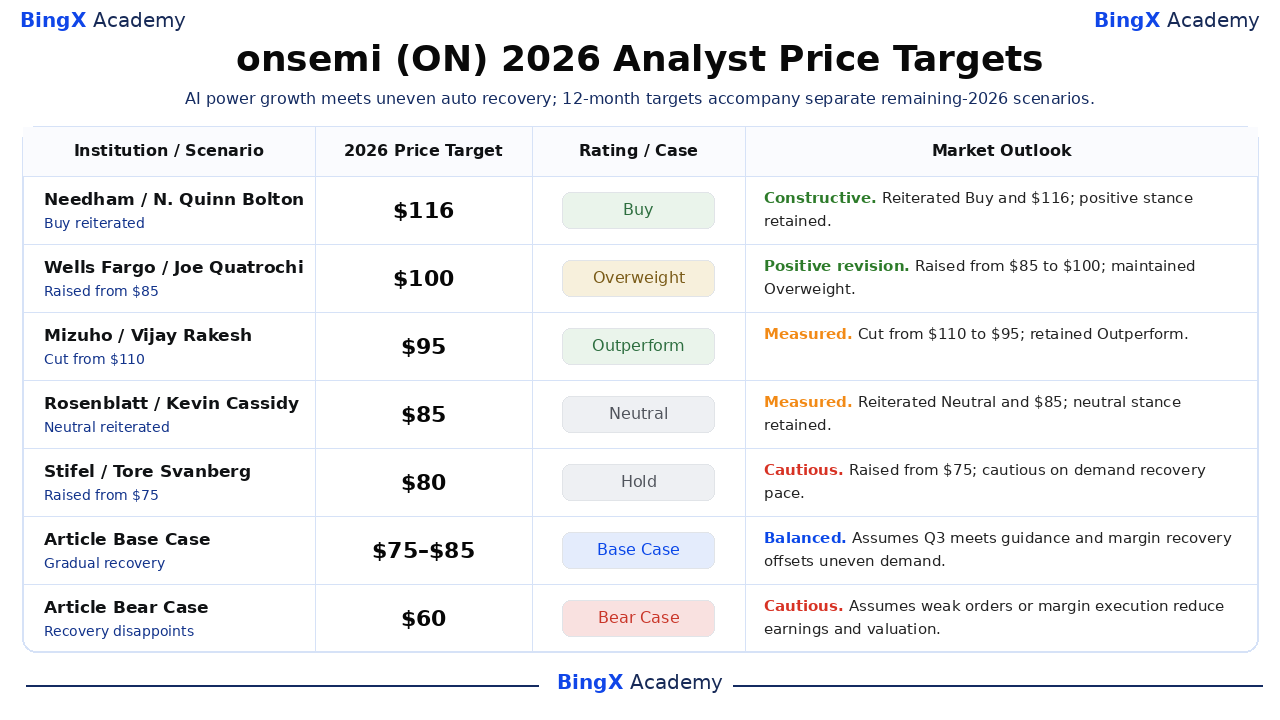
Ces actions d'analystes datées sont des objectifs de référence à 12 mois, et non des prix garantis en fin d'année. Les objectifs sélectionnés s'étendent de 80 à 116. Lorsque le registre ne vérifie qu'une action, aucune justification non divulguée n'est attribuée. Les deux dernières lignes sont des scénarios éditoriaux distincts pour le reste de 2026, avec des hypothèses expliquées ci-dessus.
|
Institution / Scénario |
Objectif de cours 2026 |
Note / Cas |
Perspectives de marché |
|
Needham |
116 $ |
Achat |
Constructif. 2 octobre : N. Quinn Bolton a réitéré Achat et 116 $ ; position Achat maintenue. |
|
Wells Fargo |
100 $ |
Surpondérer |
Révision positive. 2 octobre : Joe Quatrochi a relevé l'objectif de 85 $ à 100 $ et maintenu Surpondérer ; révision positive de l'objectif. |
|
Mizuho |
95 $ |
Surperformance |
Mesuré. 17 septembre : Vijay Rakesh a abaissé l'objectif de 110 $ à 95 $ et maintenu Surperformance ; objectif abaissé malgré la note Surperformance. |
|
Rosenblatt |
85 $ |
Neutre |
Mesuré. 17 septembre : Kevin Cassidy a réitéré Neutre et 85 $ ; position Neutre maintenue. |
|
Stifel |
80 $ |
Conserver |
Prudent. 5 octobre : Tore Svanberg a relevé l'objectif de 75 $ à 80 $, maintenant Conserver en raison de la visibilité limitée sur la reprise industrielle et automobile. |
|
Scénario de base de l'article |
75 $ à 85 $ |
Scénario de base |
Équilibré. Suppose que le T3 répond aux prévisions et que la reprise des marges compense une demande inégale. |
|
Scénario baissier de l'article |
60 $ |
Scénario baissier |
Prudent. Suppose que des commandes faibles ou une exécution insuffisante des marges réduisent les bénéfices et la valorisation. |
Comment trader l'action onsemi (ON) sur BingX
Tradez les perspectives d'onsemi en matière d'alimentation IA, de reprise des marges et d'informatique connectée en utilisant BingX TradFi et les outils BingX AI. Étant donné que ON peut réagir fortement aux prévisions de résultats, aux annonces de clients et aux développements liés à Synaptics, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
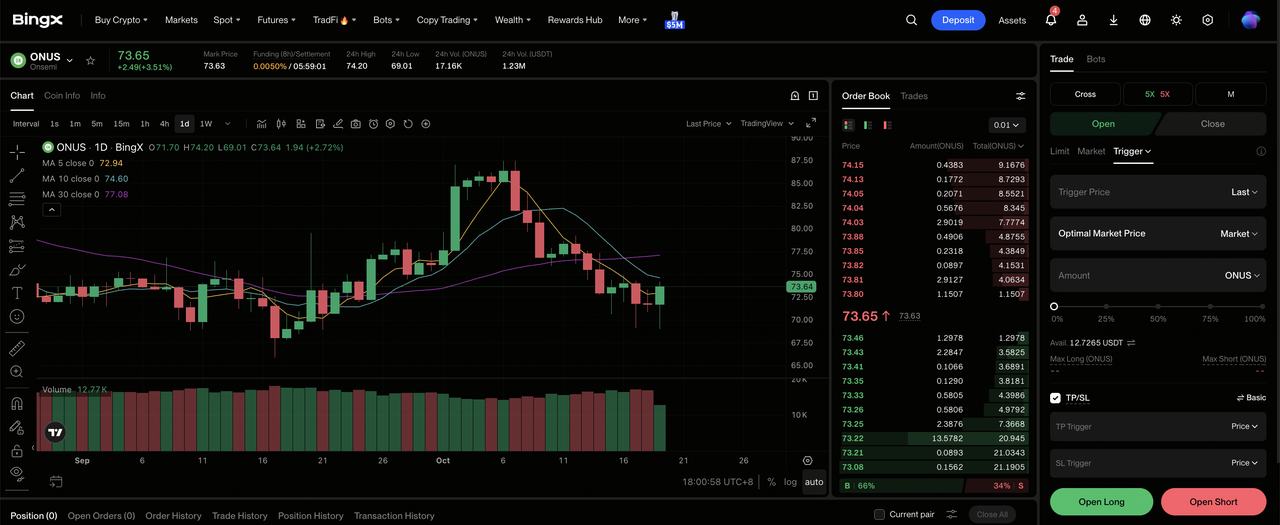
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez onsemi (ON). Recherchez et sélectionnez le contrat ONUS-USDT perpétuel à terme.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si vous anticipez que les expéditions de puissance IA et la reprise des marges brutes amélioreront les bénéfices. Sélectionnez Ouvrir Short si vous anticipez que la faiblesse de la demande automobile ou industrielle compromettra les prévisions.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée selon votre tolérance au risque. Le gain YTD de 41,63 % de ON et son repli depuis les niveaux estivaux rendent un effet de levier conservateur et un dimensionnement clair des positions importants.
Étape 5 : Appliquez des protocoles de risque stricts. Définissez les niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée en position. ON peut réagir rapidement aux résultats, aux prévisions de marge, aux mises à jour des clients dans le stockage d'énergie et aux nouvelles de financement d'acquisition.
Les 5 principaux risques à surveiller pour les investisseurs d'onsemi en 2026
L'opportunité d'onsemi dans la puissance et l'infrastructure d'IA dépend encore des programmes clients atteignant une production à une échelle qui améliore l'utilisation des usines, les marges et la génération de trésorerie.
- Une demande client inégale peut ralentir la reprise des marges. Le chiffre d'affaires Analog and Mixed-Signal a reculé de 2 % au T2, alors que Power Solutions progressait. Des commandes automobiles ou industrielles faibles réduiraient l'utilisation des usines, abaissant les bénéfices et la valorisation accordée à une base de profit redressée.
- L'adoption technologique peut prendre plus de temps que les attentes du marché. L'engagement de Subaru sur l'EPP implique une évaluation précoce. Les retards de qualification ou les clients choisissant des architectures concurrentes pourraient reporter les revenus nécessaires pour recouvrer les coûts de développement, produisant un retour plus lent sur le capital engagé dans les nouvelles plateformes.
- Le calendrier de l'infrastructure d'IA peut affaiblir la visibilité des expéditions. La participation à NVIDIA MGX dépend des calendriers de déploiement des clients. Les retards dans la construction des centres de données ou les connexions au réseau repousseraient les expéditions, réduisant la visibilité des bénéfices et rendant plus difficile le maintien d'une prime basée sur une croissance rapide.
- La transaction Synaptics peut absorber la flexibilité de financement. L'acquisition en espèces révisée à 5,7 milliards de dollars nécessite des liquidités et un financement, avec une clôture attendue mi-2027. Les charges d'intérêts, les dépenses d'intégration ou les synergies retardées pourraient réduire les bénéfices et les liquidités disponibles pour les rachats d'actions.
- Les objectifs financiers à long terme peuvent être escomptés prématurément. Le modèle 2030 cible une marge brute ajustée de 53 % et environ 3,5 milliards de dollars de flux de trésorerie disponible annuel. Des lacunes dans le mix ou l'utilisation abaisseraient les bénéfices attendus et comprimer le multiple avant que les revenus ne déclinent.
Réflexions finales : devriez-vous investir dans onsemi en 2026 ?
onsemi dispose d'une voie crédible depuis les dispositifs de puissance spécialisés vers des systèmes d'IA et d'infrastructure énergétique plus larges. La croissance de Power Solutions, l'amélioration de la conversion de trésorerie et le gain de conception Sungrow fournissent un soutien concret à cette direction. L'adoption par les clients, l'évaluation technique et les ambitions financières futures ont des chemins différents vers des revenus reconnus et des retours futurs pour les actionnaires.
Le scénario haussier éditorial à 100 $ nécessite une meilleure visibilité des bénéfices et la réalisation des marges ; le scénario baissier à 60 $ suppose que les déceptions de la demande réduisent à la fois les bénéfices et la valorisation. La fourchette de base de 75–85 reflète une reprise inégale. Les traders conservateurs peuvent attendre la marge brute T3 publiée, les commentaires actualisés sur la demande client et un financement d'acquisition plus clair avant d'accroître leur exposition à la feuille de route à long terme.
Avertissement sur les risques : Le trading et l'investissement dans des actions comme ON impliquent un risque élevé de perte en capital. La cyclicité automobile, les coûts de fabrication, le calendrier de déploiement de l'IA et l'exécution des acquisitions peuvent modifier les perspectives ; les contrats perpétuels à effet de levier ajoutent un risque de liquidation. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Meilleures actions dans l'énergie IA à acheter en 2026 : Nucléaire, Gaz, Piles à combustible et le déploiement de l'alimentation pour l'IA
- Prévision du cours de NVIDIA (NVDA) 2026 : la croissance de l'infrastructure d'IA peut-elle pousser NVDA vers 420 $ ?
- Prévision du cours d'AMD 2026 : la croissance de l'IA peut-elle pousser AMD vers 700 $ ?
- Prévision du cours de HPE 2026 : la croissance de l'IA et des réseaux peut-elle pousser HPE vers 90 $ ?
- Prévision du cours de Bloom Energy (BE) 2026 : l'alimentation des centres de données IA peut-elle pousser BE vers 350 $ ?
- Prévision du cours d'Oklo (OKLO) 2026 : les jalons du nucléaire peuvent-ils pousser OKLO vers 100 $ ?
