
Walmart (WMT) exploite l'un des plus grands réseaux de vente au détail au monde via Walmart États-Unis, Walmart International et Sam's Club États-Unis. Ses magasins et clubs restent le fondement de l'entreprise, tandis que le commerce électronique, les services de marketplace, la publicité, les adhésions et l'exécution deviennent plus importants pour la croissance et la rentabilité.
Le dernier trimestre a montré les deux faces de cette transition. Les revenus de Walmart Q2 FY2027 ont augmenté de 5,9 % à 187,937 milliards de dollars, le BPA ajusté a atteint 0,81 $, les ventes de commerce électronique mondial ont augmenté de 23 % et la publicité a progressé de 38 %. Les ventes comparables de Walmart États-Unis hors carburant n'ont augmenté que de 2,6 % contre le consensus suivi de 3,8 %, laissant les investisseurs évaluer une croissance numérique plus rapide face à une dynamique de magasins à court terme plus lente.
Les prévisions pour l'action WMT en 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le cas numérique-marge : la croissance du commerce électronique, de la publicité, de la marketplace et des adhésions permet au résultat opérationnel d'augmenter plus rapidement que les ventes tandis que les ventes comparables américaines se redressent.
- Le cas de pression sur la valorisation : des ventes comparables faibles, une déflation pharmaceutique, une croissance des stocks et des prévisions Q3 plus molles empêchent les bénéfices de soutenir un multiple premium.
Ce guide détaille les prévisions pour l'action WMT, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats Q2 FY2027 de Walmart du 20 août, le dépôt ultérieur et les données de marché jusqu'au 4 septembre, plus comment trader les futures sur actions WMT sur BingX TradFi avec un collatéral USDT.
Top 5 des Choses à Savoir pour les Investisseurs Walmart en Septembre 2026
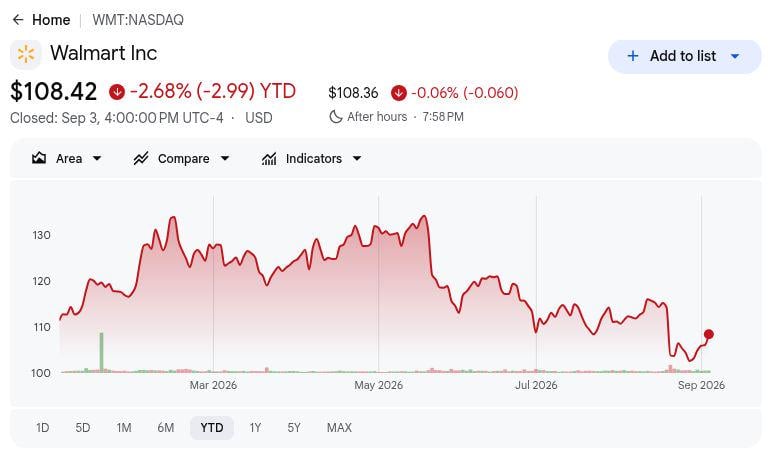
- WMT a clôturé à 108,42 $ et était en baisse de 2,68 % sur l'année jusqu'au 3 septembre : Les actions se situaient à environ 19,8 % en dessous de leur plus haut sur 52 semaines de 135,16 $ après avoir chuté de 9,2 % le jour des résultats. Cette correction reflète les préoccupations concernant les ventes comparables et les prévisions à court terme, même si les activités numériques de Walmart continuent de croître.
- Les revenus trimestriels ont atteint 187,937 milliards de dollars et ont augmenté de 5,9 % en glissement annuel : Les revenus ont dépassé le consensus suivi de 186,75 milliards de dollars d'environ 1,19 milliard de dollars, tandis que le BPA ajusté de 0,81 $ a battu l'estimation de 0,74 $ de sept cents. Les résultats phares sont restés plus solides que ne l'impliquait la réponse des ventes comparables américaines.
- Les ventes de commerce électronique mondial ont augmenté de 23 % et la publicité de 38 % : Le commerce électronique de Walmart États-Unis a progressé de 24 %, Walmart Connect hors VIZIO s'est développé de 43 % et la livraison assurée par les magasins a augmenté de 40 %. Ces activités à croissance plus élevée diversifient le mix de revenus au-delà des ventes de marchandises et améliorent l'économie de l'écosystème numérique de Walmart.
- La direction a relevé la croissance des ventes FY2027 à 4,0 % à 5,0 % et le BPA ajusté à 2,80 $ à 2,87 $ : Les fourchettes précédentes étaient de 3,5 % à 4,5 % et de 2,75 $ à 2,85 $, tandis que la croissance du résultat opérationnel ajusté a été relevée à 7,0 % à 8,5 %. La perspective annuelle plus forte contraste avec les prévisions BPA Q3 de seulement 0,62 $ à 0,64 $.
- Les objectifs d'analystes post-résultats sélectionnés s'étendent de 114 $ à 137 $ : Un groupe plus large de 39 analystes porte un objectif moyen de 131,88 $, avec des estimations allant de 113 $ à 155 $ et 35 notations haussières contre quatre neutres. La dispersion reflète la confiance dans le modèle à long terme de Walmart parallèlement à l'incertitude sur la reprise des ventes comparables et le soutien de la valorisation.
Qu'est-ce que Walmart (WMT) ?
Walmart est un détaillant omnicanal mondial exploitant Walmart États-Unis, Walmart International et Sam's Club États-Unis à travers des magasins, clubs et sites de commerce électronique. Ses revenus proviennent des ventes de marchandises et d'épicerie ainsi que des adhésions, de la publicité, des commissions de marketplace, de l'exécution et des services financiers. Environ 280 millions de clients et membres visitent plus de 10 900 emplacements et de nombreuses propriétés en ligne chaque semaine dans 19 pays, et l'entreprise a généré 713 milliards de dollars de revenus en FY2026 avec environ 2,1 millions d'employés. Au Q2 FY2027, Walmart États-Unis a produit 125,2 milliards de dollars de ventes nettes, comparé à 35,2 milliards de dollars à l'international et 25,7 milliards de dollars chez Sam's Club États-Unis.
La stratégie actuelle de Walmart consiste à combiner son empreinte de magasins physiques avec une livraison plus rapide, l'expansion de marketplace, des services d'exécution, des adhésions et de la publicité à marge plus élevée. Près de 50 % du volume de marketplace a transité par Walmart Fulfillment Services au Q2, renforçant le lien entre l'assortiment tiers et les revenus logistiques. L'entreprise s'est associée à OpenAI pour soutenir les achats Walmart et Sam's Club via ChatGPT et avec Google pour faire apparaître des produits dans Gemini via le Universal Commerce Protocol. Son acquisition annoncée de Vibe.co étendrait également Walmart Connect à la publicité télévisée connectée en libre-service, s'appuyant sur VIZIO et les intégrations impliquant Magnite, Yahoo DSP et Google DV360.
En savoir plus : Prédiction de Prix Amazon (AMZN) 2026 : La Ré-accélération IA d'AWS Peut-elle Compenser un Pari CapEx de 200B$ ?
Aperçu des Résultats Walmart (WMT) Q2 FY2027 : Revenus, BPA et Croissance Numérique
Walmart a livré 187,937 milliards de dollars de revenus Q2 FY2027 contre le consensus suivi de 186,75 milliards de dollars, représentant une croissance de 5,9 % en glissement annuel, tandis que le BPA ajusté de 0,81 $ a battu l'estimation de 0,74 $. Le commerce électronique mondial et la publicité ont augmenté respectivement de 23 % et 38 %, et la direction a relevé la croissance des ventes FY2027 à 4,0 % à 5,0 % et le BPA ajusté à 2,80 $ à 2,87 $. La principale faiblesse a été les ventes comparables de Walmart États-Unis de 2,6 % contre 3,8 % attendu, suivie des prévisions BPA Q3 de 0,62 $ à 0,64 $.
En savoir plus : Aperçu des Résultats Walmart (WMT) Q2 FY2027 : Un Manque de 2,6 % des Ventes Comp. États-Unis Déclenche une Chute de Prix de 9,15 %
|
Métrique Financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus totaux Q2 FY2027 |
Consensus 186,75B$ |
187,937B$ |
Battu. Environ 1,19B$ au-dessus du consensus ; en hausse de 5,9 % en GA. |
|
BPA dilué ajusté Q2 |
Consensus 0,74$ |
0,81$ |
Battu. Sept cents ou environ 9,5 % au-dessus du consensus. |
|
BPA dilué GAAP Q2 |
— |
0,80$ vs. 0,88$ l'année précédente |
En baisse. Baisse de 9,1 % car les pertes d'investissement ont compensé la croissance opérationnelle. |
|
Bénéfice net GAAP Q2 attribuable à Walmart |
— |
6,366B$ |
En baisse. Baisse de 9,4 % par rapport à 7,026B$. |
|
Résultat opérationnel Q2 |
— |
9,383B$ ; +28,8 % en GA |
Amélioré. Les remboursements tarifaires et le mix d'activités ont soutenu le profit rapporté. |
|
Ventes comparables Walmart États-Unis hors carburant |
Consensus 3,8 % |
0,026 |
Manqué. La tarification pharmaceutique a créé un vent contraire de 125 pb. |
|
Croissance des ventes e-commerce mondial |
— |
+23 % en GA |
Accéléré. Le retrait, la livraison et la marketplace sont restés les principaux moteurs de croissance. |
|
Croissance de la publicité mondiale |
— |
+38 % en GA |
Amélioré. Walmart Connect et la pub internationale ont développé le mix à marge plus élevée. |
|
Flux de trésorerie opérationnel six mois |
— |
19,710B$ |
Amélioré. Augmenté de 1,358B$ en glissement annuel. |
|
Flux de trésorerie libre six mois |
— |
5,529B$ |
En baisse. Chute de 1,371B$ car les dépenses d'investissement ont augmenté de 2,772B$. |
|
Prévisions BPA ajusté Q3 FY2027 |
Fourchette consensus 0,67$ à 0,68$ |
0,62$ à 0,64$ |
En dessous. Le réinvestissement à court terme et le timing ont pesé sur les prévisions. |
|
Prévisions BPA ajusté FY2027 |
Précédent : 2,75$ à 2,85$ |
2,80$ à 2,87$ |
Relevé. Les deux extrémités ont augmenté après Q2. |
|
Prévisions croissance ventes nettes FY2027 à devise constante |
Précédent : 3,5 % à 4,5 % |
4,0 % à 5,0 % |
Relevé. Les prévisions de revenus annuels améliorées de 50 pb aux deux extrémités. |
- Les revenus de 187,937 milliards de dollars ont augmenté de 5,9 % et battu le consensus d'environ 1,19 milliard de dollars : Les revenus à devise constante ont encore augmenté de 5,1 %, montrant que la dynamique globale du chiffre d'affaires est restée intacte malgré le résultat plus faible des ventes comparables de Walmart États-Unis.
- Le BPA ajusté de 0,81 $ a battu l'estimation de 0,74 $ de sept cents : Le BPA GAAP a baissé de 9,1 % à 0,80 $ car les pertes d'investissements en actions et autres ont pesé sur les résultats rapportés, séparant des opérations sous-jacentes plus fortes des tendances de bénéfice net rapporté plus faibles.
- Le commerce électronique mondial a augmenté de 23 % et la publicité de 38 % : Walmart Connect hors VIZIO a progressé de 43 %, la livraison assurée par les magasins s'est développée de 40 % et les ventes nettes de marketplace ont augmenté de plus de 50 %, augmentant la contribution des services numériques et du commerce tiers.
- Le résultat opérationnel de 9,383 milliards de dollars a augmenté de 28,8 % : Le résultat opérationnel ajusté à devise constante a augmenté de 17,4 % et le taux de marge brute de Walmart États-Unis s'est développé de 158 points de base, bien que les charges opérationnelles aient déseffet de levier de 72 points de base et que les remboursements tarifaires aient aidé la comparaison.
- Les prévisions BPA ajusté FY2027 ont été relevées à 2,80 $ à 2,87 $ de 2,75 $ à 2,85 $ : Les prévisions Q3 de 0,62 $ à 0,64 $ sont restées en dessous de la vue Street d'environ 0,67 $ à 0,68 $, et le timing de Flipkart devrait réduire la croissance des ventes Q3 de plus de 100 points de base.
Perspectives d'Investissement Walmart (WMT) 2026 : Cas Haussier 155 $ vs. Cas Baissier 90 $
Le test central est de savoir si les activités numériques de Walmart et l'amélioration de l'effet de levier opérationnel peuvent compenser suffisamment fortement des ventes comparables plus lentes pour soutenir sa valorisation premium.
Le Cas Haussier : Forte Croissance E-Commerce et Publicité Poussent WMT Vers 155 $
Le Cas Haussier suppose que les ventes comparables de Walmart États-Unis se redressent vers 3,5 % à 4,0 %, que la croissance du commerce électronique mondial reste proche ou au-dessus de 20 %, et que la publicité reste au-dessus de 30 %. Les revenus de marketplace, d'adhésion et d'exécution à marge plus élevée aident le résultat opérationnel ajusté à croître plus rapidement que les ventes et à finir près de l'extrémité supérieure de 8,5 % des prévisions FY2027.
Un mouvement vers 150 $ à 155 $ nécessiterait une croissance plus forte des transactions et des tickets, des stocks stables, et un BPA ajusté près de l'extrémité supérieure de 2,87 $ des prévisions. Une amélioration continue de la marge numérique fournirait la confirmation la plus claire, tandis qu'un autre manque significatif des ventes comparables affaiblirait le cas.
Le Cas de Base : Croissance Stable des Ventes Maintient WMT Entre 120 $ et 135 $
Le Cas de Base suppose que les ventes annuelles croissent dans la fourchette de 4,0 % à 5,0 % de la direction car le commerce électronique et la publicité compensent une croissance de magasins plus lente. Le BPA ajusté se situe dans les prévisions de 2,80 $ à 2,87 $, tandis que le résultat opérationnel continue de croître plus rapidement que les revenus sans nécessiter une réévaluation majeure de la valorisation.
Sous ce scénario, WMT pourrait trader principalement entre 120 $ et 135 $. Des résultats Q3 près des prévisions, un allègement de la pression pharmaceutique, et des progrès continus de la marge numérique soutiendraient la fourchette, tandis qu'une réduction des prévisions annuelles l'affaiblirait.
Le Cas Baissier : Ralentissement des Dépenses Consommateurs et Pression sur les Marges Tirent WMT Vers 90 $
Le Cas Baissier suppose que les ventes comparables de Walmart États-Unis restent près ou en dessous de 2,5 %, que la déflation pharmaceutique persiste, et que l'investissement de prix compense une partie du bénéfice des remboursements tarifaires. Les stocks augmentent plus rapidement que les revenus, les capex pèsent sur le flux de trésorerie libre, et le multiple de bénéfices premium commence à se comprimer.
Un mouvement vers 90 $ à 100 $ deviendrait plus probable si le BPA Q3 tombe en dessous de 0,62 $, si le flux de trésorerie libre s'affaiblit davantage, ou si la direction réduit les prévisions FY2027. Walmart pourrait encore faire croître les ventes dans ce scénario, mais une conversion de trésorerie plus faible et des révisions de bénéfices plus lentes exerceraient une pression sur l'action.
Prévisions de Prix de l'Action WMT pour 2026 par les Analystes de Wall Street
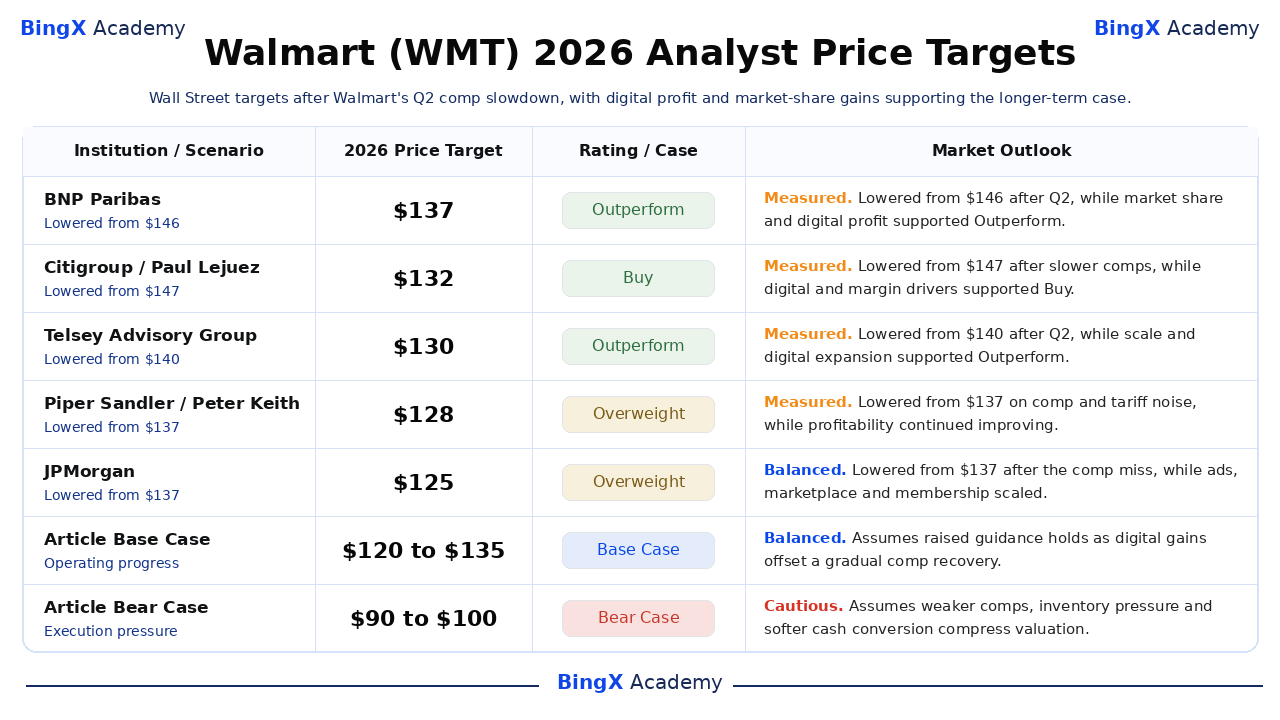
Les six actions post-résultats sélectionnées sont datées, des objectifs tiers nommés et sont présentés du plus élevé au plus bas. Ils vont de 114 $ à 137 $, tandis que l'ensemble plus large de 39 analystes fait une moyenne de 131,88 $ et s'étend de 113 $ à 155 $. Les deux dernières lignes sont des scénarios éditoriaux BingX Academy plutôt que des prévisions de Wall Street.
|
Institution / Scénario |
Objectif Prix 2026 |
Note / Cas |
Perspective de Marché |
|
BNP Paribas |
137$ |
Surperformance |
Mesuré. 21 août : abaissé de 146$ à 137$ après Q2 tout en conservant une vue Surperformance sur les parts de marché de Walmart et le potentiel de profit numérique. |
|
Citigroup |
132$ |
Achat |
Mesuré. 21 août : abaissé de 147$ à 132$ après le ralentissement des ventes comparables mais maintenu Achat car les moteurs numériques et de marge sont restés intacts. |
|
Telsey Advisory Group |
130$ |
Surperformance |
Mesuré. 21 août : abaissé de 140$ à 130$ après Q2 tout en gardant Surperformance sur l'échelle de Walmart, les gains de parts de marché et l'expansion numérique. |
|
Piper Sandler |
128$ |
Surpondération |
Mesuré. 21 août : abaissé de 137$ à 128$ sur les ventes comp. US et le bruit des remboursements tarifaires tout en notant l'amélioration de la rentabilité. |
|
JPMorgan |
125$ |
Surpondération |
Équilibré. 21 août : abaissé de 137$ à 125$ après le manque comp. mais gardé Surpondération sur la publicité, la marketplace et l'évolution des adhésions. |
|
Truist Securities |
114$ |
Achat |
Prudent. 21 août : abaissé de 140$ à 114$ suite au résultat de 2,6 % des ventes comp. US tout en maintenant Achat. |
|
Cas de Base Article |
120$–135$ |
Cas de Base |
Équilibré. Suppose une croissance des ventes annuelle de 4%–5%, un BPA ajusté de 2,80$–2,87$ et des gains numériques stables. |
|
Cas Baissier Article |
90$–100$ |
Cas Baissier |
Prudent. Suppose que les comps restent près de 2,5 %, que les stocks surpassent les ventes, que la conversion de trésorerie s'affaiblit, et que le multiple se comprime. |
Comment Trader Walmart (WMT) sur BingX
Utilisez BingX TradFi pour exprimer une vue directionnelle sur Walmart tout en traitant l'effet de levier comme une décision de risque séparée. WMT peut bouger fortement autour des résultats, prévisions, décisions réglementaires, jalons de produits et nouvelles macro, donc le catalyseur, la taille de position et la perte maximale doivent être définis avant l'entrée.
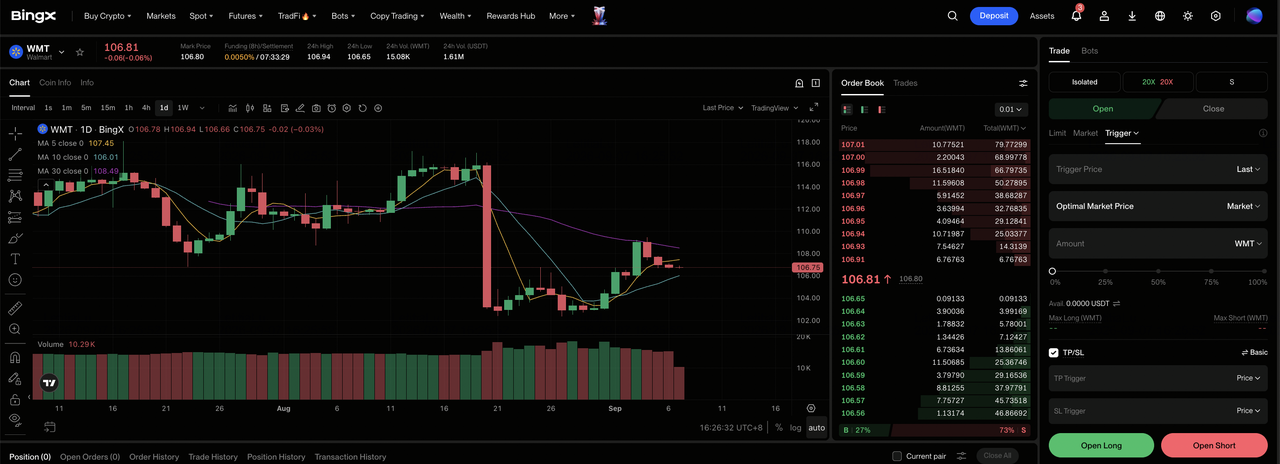
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Walmart (WMT). Recherchez et sélectionnez le contrat futures perpétuels WMTUS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si les ventes comparables s'améliorent, si le commerce électronique et la publicité restent forts, et si le résultat opérationnel continue de surpasser les revenus. Sélectionnez Ouvrir une position courte si les dépenses des consommateurs s'affaiblissent, si la pression pharmaceutique persiste, ou si la direction réduit les prévisions.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. WMT peut encore bouger fortement autour des résultats, changements de prévisions, données de dépenses des consommateurs et mises à jour de marge, donc un effet de levier conservateur et un dimensionnement de position clair restent importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. WMT peut réagir rapidement aux tendances des ventes comparables, croissance du commerce électronique, dynamique publicitaire, niveaux de stocks et changements des prévisions annuelles.
Top 5 des Risques à Surveiller pour les Investisseurs WMT en 2026
L'échelle de Walmart réduit la dépendance à toute catégorie unique, bien que la valorisation actuelle laisse encore les actions sensibles aux changements de croissance, marges et conversion de trésorerie.
- Les ventes comparables de 2,6 % ont manqué l'attente de 3,8 % : Les transactions ont augmenté de 1,5 % et le ticket de 1,1 %. Un trafic et une croissance de panier persistamment plus lents réduiraient l'effet de levier opérationnel et rendraient la valorisation premium plus difficile à défendre.
- La déflation pharmaceutique a réduit les comps de Walmart États-Unis de 125 points de base : La santé et le bien-être ont abaissé la comparaison rapportée de l'entreprise de 80 points de base. Une pression continue des prix réglementés pourrait supprimer la croissance rapportée même quand les volumes d'ordonnances restent stables.
- Les stocks ont augmenté de 6,7 % à 61,6 milliards de dollars : Cette augmentation a dépassé la croissance de 5,9 % des revenus trimestriels. Si la demande ralentit, un stock excédentaire pourrait nécessiter des démarques, absorber le capital de roulement et inverser une partie de l'amélioration récente de la marge brute.
- Les dépenses d'investissement sur six mois ont augmenté de 2,772 milliards de dollars à 14,181 milliards de dollars : Le flux de trésorerie libre a chuté de 1,371 milliard de dollars à 5,529 milliards de dollars malgré un flux de trésorerie opérationnel plus élevé. Un investissement omnicanal qui échoue à produire une croissance durable affaiblirait la conversion de trésorerie et les futurs rendements aux actionnaires.
- WMT se tradait à environ 39 fois les bénéfices passés à 108,42 $ : Les prévisions BPA ajusté Q3 de 0,62 $ à 0,64 $ étaient en dessous de la vue Street. Un multiple premium amplifie la baisse si les estimations futures, les ventes comparables ou les gains de marge numérique s'affaiblissent.
Réflexions Finales : Devriez-vous Investir dans WMT en 2026 ?
Les derniers résultats de Walmart ont confirmé une croissance large : les revenus ont augmenté de 5,9 %, le BPA ajusté a battu le consensus de sept cents, le commerce électronique a augmenté de 23 % et la publicité a progressé de 38 %. La direction a aussi relevé les prévisions de ventes et BPA ajusté FY2027. Le contrepoids est un résultat de ventes comparables de Walmart États-Unis de 2,6 % contre 3,8 % attendu, des prévisions BPA Q3 plus molles et un flux de trésorerie libre plus faible après un investissement plus lourd.
Le Cas de Base de 120 $ à 135 $ suppose que la croissance numérique et l'effet de levier opérationnel compensent une reprise graduelle des ventes comparables. Le Cas Haussier de 150 $ à 155 $ nécessite que le commerce électronique et la publicité maintiennent une croissance rapide tandis que les comps américains s'améliorent, tandis que le Cas Baissier de 90 $ à 100 $ reflète une pression persistante sur les consommateurs, la pharmacie, les stocks et la valorisation. Les investisseurs devraient suivre les comps américains, la contribution numérique, l'effet de levier du résultat opérationnel et le flux de trésorerie libre avant de traiter la correction post-résultats comme un potentiel de hausse durable.
Rappel de Risque : Ces scénarios WMT sont des estimations de recherche conditionnelles, pas des conseils d'investissement ou des rendements garantis. Les actions Walmart et les contrats perpétuels WMTUS-USDT peuvent perdre de la valeur, et les positions avec effet de levier peuvent être liquidées. Vérifiez les données de marché actuelles, les dépôts d'entreprise et les conditions BingX indépendamment avant de prendre des risques.
Lecture Connexe
- Prédiction de Prix Apple (AAPL) 2026 : Siri AI et l'iPhone Pliable Peuvent-ils Pousser AAPL Au-delà de 400$ ?
- Prédiction de Prix Amazon (AMZN) 2026 : La Croissance AWS et IA Peut-elle Pousser AMZN Au-delà de 400$ ?
- Prédiction de Prix Nike (NKE) 2026 : Retournement à 55,00$ ou Piège de Valeur à 39,00$ ?
- Prédiction de Prix de l'Action AMC 2026 : Retournement Fondamental ou Piège de Dilution Massive ?
- Perspectives Ferrari N.V. (RACE) pour 2026 : Une Marque Iconique et les VE Peuvent-ils Conduire l'Action RACE à 550$+ ?
- Perspectives de l'Action McDonald's (MCD) pour 2026 : Roi de la Valeur ou Piège de Marge ?
