Snap Inc. (SNAP) exploite Snapchat, une plateforme de communications axée sur la caméra, prise en charge par la messagerie, les Stories, Spotlight, Snap Map et les outils de réalité augmentée. La publicité reste la plus grande source de revenus, tandis que les abonnements, le stockage payant et les produits créatifs premium deviennent plus importants. Cette transition élargit l'activité, bien que SNAP reste sensible à la demande des annonceurs, aux tendances des utilisateurs de grande valeur et au coût d'investissement dans l'intelligence artificielle et le matériel Specs.
Le dernier trimestre a montré une monétisation plus forte et une discipline opérationnelle, avec des limites importantes. Les revenus SNAP Q2 2026 ont atteint 1,60 milliard de dollars, en hausse de 19% en glissement annuel, les revenus publicitaires ayant augmenté de 9% à 1,28 milliard de dollars et les autres revenus grimpant de 85% à 316 millions de dollars. Les utilisateurs actifs quotidiens ont augmenté de 5% à 493 millions, bien qu'une croissance plus lente et la pression en Amérique du Nord et en Europe maintiennent la qualité de l'audience au centre du cas d'investissement.
Les prévisions de l'action SNAP pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de récupération de la monétisation : des produits publicitaires plus forts, Snapchat+ et Memories Storage augmentent les revenus par utilisateur tandis que la discipline des coûts améliore la génération de liquidités.
- Le scénario des utilisateurs et des investissements : la faiblesse dans les régions de forte valeur et l'augmentation des dépenses d'IA ou de Specs empêchent la croissance des revenus de produire une rentabilité durable.
Ce guide décompose les prévisions de l'action SNAP, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 2026 de Snap du 3 août, le dépôt trimestriel et les données du marché jusqu'au 9 septembre, plus comment trader les Futures d'actions SNAP sur BingX TradFi avec une garantie USDT.
Top 5 des choses à savoir pour les investisseurs Snap en septembre 2026
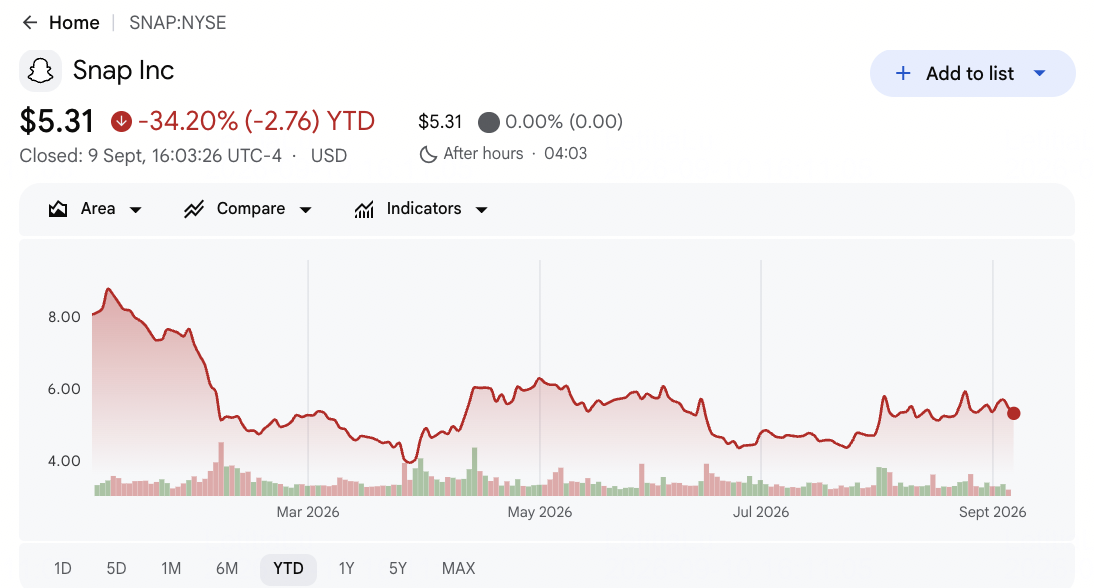
- SNAP a clôturé à 5,31 $ après avoir chuté de 34,20% depuis le début de l'année : L'action se tenait à 3,97 $ en dessous de son plus haut sur 52 semaines de 9,28 $ même après que les résultats Q2 aient dépassé les attentes. La baisse montre que les investisseurs exigent toujours des progrès soutenus en matière de monétisation et de rentabilité plutôt qu'un trimestre favorable.
- Les revenus Q2 ont augmenté de 19% à 1,60 milliard de dollars : Les ventes ont terminé environ 60 millions de dollars au-dessus du consensus FactSet de 1,54 milliard de dollars, et la perte ajustée de 0,10 $ par action était de 0,02 $ plus étroite que prévu. Les deux mesures se sont améliorées, donnant à la thèse de récupération des preuves plus solides.
- Les autres revenus ont bondi de 85% à 316 millions de dollars : Snapchat+, Lens+ et Memories Storage ont créé un deuxième flux de revenus égal à près de 20% des ventes trimestrielles. Avec moins de 3% des utilisateurs mensuels payants, la pénétration des abonnements a encore une marge considérable d'expansion au fil du temps.
- Les utilisateurs actifs quotidiens ont atteint 493 millions et les utilisateurs mensuels ont atteint 971 millions : Les deux ont dépassé le consensus d'environ 5,1 millions et 10,4 millions respectivement. L'échelle mondiale reste substantielle, bien qu'une croissance plus faible des utilisateurs dans les marchés occidentaux précieux puisse affaiblir le revenu moyen par utilisateur et la portée des annonceurs.
- Les coûts d'infrastructure pour l'année complète ont augmenté à 1,65 milliard à 1,70 milliard de dollars : La fourchette a augmenté de 50 millions de dollars à chaque extrémité alors que Snap a ajouté de la capacité d'IA et d'apprentissage automatique. La direction investit pour améliorer l'engagement et les publicités, bien que les dépenses augmentent l'obstacle aux bénéfices pour ces outils.
Qu'est-ce que Snap Inc. (SNAP) ?
Snap Inc. est une entreprise technologique dont l'application phare Snapchat combine la messagerie visuelle, le contenu public, le partage de localisation et la réalité augmentée en un seul service mobile. Camera, Chat, Stories, Spotlight et Snap Map organisent l'expérience utilisateur, tandis que Bitmoji fournit une couche d'avatar portable. Snap vend de la publicité de performance et de marque sur ces surfaces, y compris les Sponsored Snaps et les formats AR. Elle gagne également des revenus directs de Snapchat+, Lens+, Memories Storage payant et d'autres fonctionnalités premium, et elle développe Specs comme une plateforme informatique potentielle à long terme.
L'orientation à long terme de Snap se concentre sur l'amélioration des systèmes de recommandation et de publicité avec l'IA, l'expansion des paiements directs des utilisateurs et la transformation de la réalité augmentée en une plateforme de développement plus large. Snapchat+ donne à l'entreprise un canal continu pour les fonctionnalités premium, et Spotlight et Snap Map créent une découverte supplémentaire et un inventaire commercial. Qualcomm a soutenu la feuille de route des appareils portables de Snap grâce aux plateformes Snapdragon, tandis que les marques et les agences utilisent Lens Studio et les produits de campagne automatisés pour créer des expériences AR et des publicités de performance. Specs étend cette stratégie au-delà des smartphones, créant une possible activité de matériel et d'informatique spatiale si les développeurs et les consommateurs adoptent la plateforme sur plusieurs années.
Aperçu des résultats Q2 2026 de Snap Inc. (SNAP) : Revenus, utilisateurs et croissance des abonnements
Snap a livré 1,60 milliard de dollars de revenus Q2 contre 1,54 milliard de dollars attendus, une perte ajustée de 0,10 $ par action contre une perte de 0,12 $ attendue, et 493 millions d'utilisateurs actifs quotidiens contre 487,9 millions attendus. Les revenus publicitaires ont augmenté de 9% à 1,28 milliard de dollars, les autres revenus ont grimpé de 85% à 316 millions de dollars, et la perte nette GAAP s'est réduite à 164 millions de dollars contre 262,6 millions de dollars. Les prévisions de revenus Q3 de 1,70 milliard à 1,74 milliard de dollars ont dépassé le consensus de 1,70 milliard de dollars au point médian, bien que les perspectives de coûts d'infrastructure plus élevées de 1,65 milliard à 1,70 milliard de dollars créent un compromis de rentabilité clair.
|
Indicateur financier |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
Consensus 1,54 Md$ |
1,60 Md$ |
Dépassé. Environ 60 M$ au-dessus du consensus ; en hausse de 19% en glissement annuel. |
|
Perte ajustée Q2 par action |
Consensus perte 0,12 $ |
Perte 0,10 $ |
Dépassé. La perte était de 0,02 $ plus étroite que prévu. |
|
Perte nette GAAP Q2 |
— |
Perte 164 M$ |
Amélioré. Réduite de 262,6 M$ un an plus tôt. |
|
Revenus publicitaires |
Consensus 1,23 Md$ |
1,28 Md$ |
Dépassé. Environ 50 M$ au-dessus du consensus ; en hausse de 9% en glissement annuel. |
|
Autres revenus |
— |
316 M$ |
Accéléré. En hausse de 85% en glissement annuel sur les abonnements et le stockage. |
|
Utilisateurs actifs quotidiens |
Consensus 487,9 M |
493 M |
Dépassé. Environ 5,1 M au-dessus du consensus ; en hausse de 5% en glissement annuel. |
|
Utilisateurs actifs mensuels |
Consensus 960,6 M |
971 M |
Dépassé. Environ 10,4 M au-dessus du consensus ; en hausse de 4% en glissement annuel. |
|
Perspectives revenus Q3 2026 |
Consensus 1,70 Md$ |
1,70 Md$–1,74 Md$ |
Au-dessus. Le point médian de 1,72 Md$ a dépassé le consensus de 20 M$. |
|
Perspectives coûts infrastructure 2026 |
Précédent 1,60 Md$–1,65 Md$ |
1,65 Md$–1,70 Md$ |
Relevé. L'investissement en IA et apprentissage automatique a augmenté la fourchette. |
- Les revenus de 1,60 milliard de dollars ont augmenté de 19% : Le résultat a dépassé le consensus d'environ 60 millions de dollars alors que la publicité nord-américaine s'améliorait et que les dépenses de la Coupe du Monde ont aidé la demande. Maintenir ce rythme sans soutien lié aux événements renforcerait le cas que les changements de produits publicitaires fonctionnent.
- La perte ajustée de 0,10 $ par action a dépassé de 0,02 $ : Snap a réduit la perte nette GAAP d'environ 99 millions de dollars à 164 millions de dollars tandis que les coûts ajustés n'ont augmenté que de 4%. Le contrôle des coûts commence à convertir la croissance des revenus en meilleurs bénéfices, même si la rentabilité GAAP reste inachevée.
- Les autres revenus de 316 millions de dollars ont augmenté de 85% : Les revenus directs se sont développés beaucoup plus rapidement que l'augmentation publicitaire de 9%, améliorant la diversification grâce à Snapchat+, Lens+ et Memories Storage. Un taux d'utilisateurs payants plus élevé réduirait l'exposition de Snap aux budgets publicitaires volatils et améliorerait la visibilité des revenus.
- 493 millions d'utilisateurs quotidiens ont augmenté de 5% tandis que les utilisateurs mensuels ont atteint 971 millions : Les deux comptes ont battu les prévisions, bien que la croissance ait ralenti par rapport aux taux précédents et que la pression soit restée en Amérique du Nord et en Europe. Les gains de monétisation doivent donc compenser le mix plus faible des utilisateurs supplémentaires.
- Les prévisions de revenus Q3 ont atteint un point médian de 1,72 milliard de dollars : Le point médian se tenait 20 millions de dollars au-dessus du consensus, mais la fourchette des coûts d'infrastructure a également augmenté jusqu'à 1,70 milliard de dollars pour 2026. De meilleures recommandations d'IA et une conversion publicitaire doivent produire des retours mesurables pour préserver l'effet de levier opérationnel.
Perspectives d'investissement 2026 de Snap Inc. (SNAP) : Scénario haussier 10 $ vs Scénario baissier 4 $
La question centrale est de savoir si l'amélioration des publicités et des revenus directs peut dépasser la pression de l'audience régionale et le coût de construction des systèmes d'IA et Specs.
Le scénario haussier : La publicité et les revenus directs poussent SNAP vers 10 $
Le scénario haussier suppose que les outils publicitaires basés sur l'IA améliorent les performances des campagnes et ramènent les plus gros annonceurs nord-américains sur Snapchat. La croissance publicitaire reste dans les doubles chiffres bas, les revenus directs se développent plus rapidement que l'activité principale, et la réduction de 16% de la main-d'œuvre aide plus de croissance des revenus à atteindre les bénéfices et les flux de trésorerie.
Un mouvement vers 10 $ nécessiterait des revenus trimestriels à ou au-dessus du point médian Q3 de 1,72 milliard de dollars, que les produits payants s'étendent au-delà de la part actuelle de moins de 3% des utilisateurs mensuels, et que Specs montre une demande crédible des développeurs ou des consommateurs. Des utilisateurs de forte valeur stables et de nouvelles augmentations d'estimations renforceraient le cas.
Le scénario de base : Une meilleure monétisation maintient SNAP entre 6 $ et 8 $
Le scénario de base suppose que la publicité s'améliore graduellement tandis que Snapchat+, Lens+ et le stockage construisent un deuxième flux de revenus plus important. Les utilisateurs mondiaux continuent de croître, mais la faiblesse en Amérique du Nord et en Europe limite l'amélioration de la qualité de l'audience, tandis que les coûts d' infrastructure IA plus élevés compensent une partie des économies de la restructuration.
SNAP pourrait se négocier principalement entre 6 $ et 8 $ si les revenus restent près des prévisions, les revenus directs continuent de croître et la perte GAAP se réduit davantage. L'échec à stabiliser les utilisateurs régionaux de forte valeur ou l'augmentation des coûts d'infrastructure limiterait la limite supérieure.
Le scénario baissier : La pression des utilisateurs et les coûts plus élevés tirent SNAP vers 4 $
Le scénario baissier suppose que les utilisateurs quotidiens continuent de décliner en Amérique du Nord et en Europe, rendant Snapchat moins attrayant pour les annonceurs axés sur les audiences de plus grande valeur. La croissance des abonnements ralentit avant qu'elle ne devienne assez importante pour compenser la publicité plus faible, tandis que l'infrastructure IA et Specs maintiennent les coûts fixes élevés.
Un mouvement vers 4 $ deviendrait plus probable si les revenus tombent en dessous du plancher de prévisions de 1,70 milliard de dollars, la croissance des utilisateurs manque les attentes ou la perte GAAP cesse de se réduire. Une faible adoption de Specs, des règles de sécurité des jeunes plus strictes ou de moindres retours des annonceurs pourraient ajouter une pression supplémentaire.
Prévisions de prix de l'action SNAP pour 2026 par les analystes de Wall Street
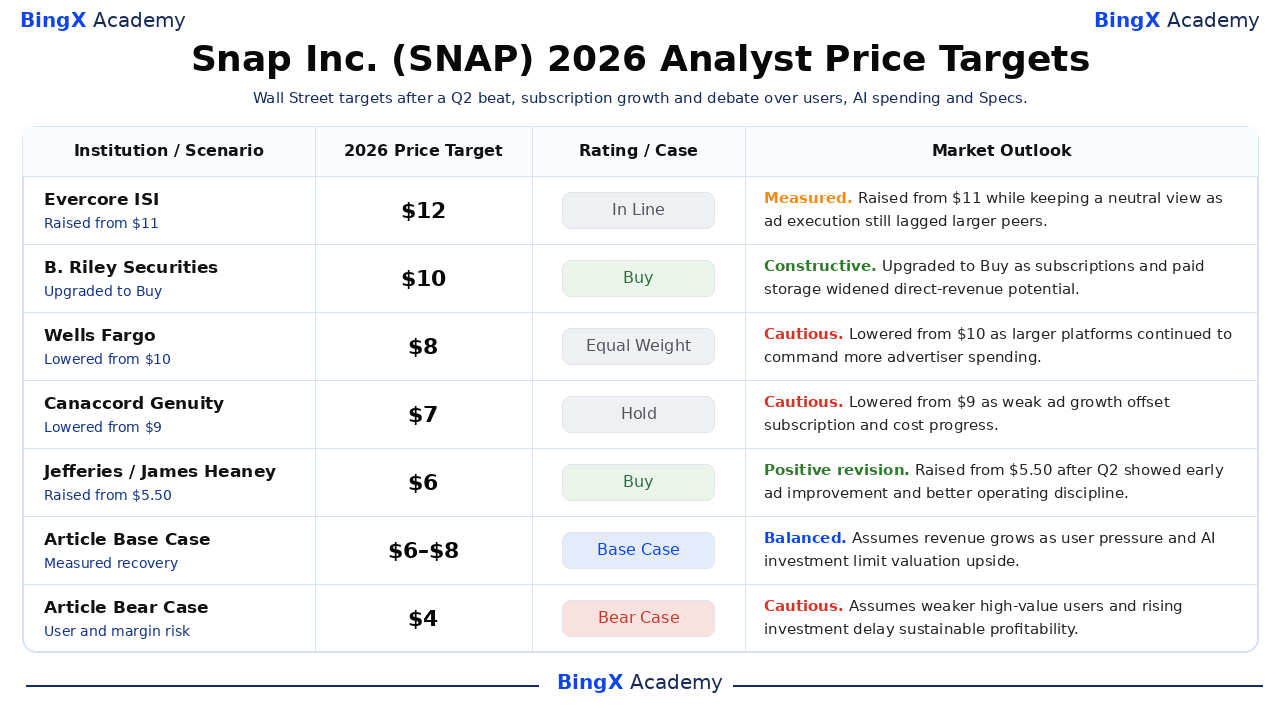
Ces cinq actions datées s'étalent de 6 $ à 12 $ et montrent à quel point les opinions diffèrent sur l'exécution publicitaire, les abonnements, les utilisateurs régionaux et les coûts d'infrastructure. La distribution montre également pourquoi aucun objectif unique ne devrait être traité comme une prévision. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy plutôt que des prévisions de Wall Street ou des garanties de prix.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Scénario |
Perspectives de marché |
|
Evercore ISI |
12 $ |
En ligne |
Mesuré. 6 août : relevé de 11 $ malgré une exécution publicitaire faible et a conservé une vue neutre. |
|
B. Riley Securities |
10 $ |
Acheter |
Constructif. 5 février : amélioré car les abonnements et Memories Storage payant ont élargi le potentiel de revenus directs. |
|
Wells Fargo |
8 $ |
Pondération égale |
Prudent. 5 février : abaissé de 10 $ car les plateformes plus importantes continuent de commander plus de dépenses des annonceurs. |
|
Canaccord Genuity |
7 $ |
Conserver |
Prudent. 5 février : abaissé de 9 $ car la faible croissance publicitaire compense les progrès des abonnements et des coûts. |
|
Jefferies |
6 $ |
Acheter |
Révision positive. 4 août : relevé de 5,50 $ après que Q2 ait montré une amélioration publicitaire précoce et une meilleure discipline opérationnelle. |
|
Scénario de base de l'article |
6 $–8 $ |
Scénario de base |
Équilibré. Suppose que les revenus croissent tandis que la pression des utilisateurs et l'investissement en IA limitent l'amélioration de la valorisation. |
|
Scénario baissier de l'article |
4 $ |
Scénario baissier |
Prudent. Suppose des utilisateurs de forte valeur plus faibles et un investissement croissant retardent la rentabilité durable. |
Comment trader l'action Snap Inc. (SNAP) sur BingX
Tradez les perspectives publicitaires, d'abonnement et Specs de Snap en utilisant BingX TradFi et les outils BingX AI. Parce que SNAP peut réagir fortement aux résultats, aux lancements de produits et à la réglementation, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
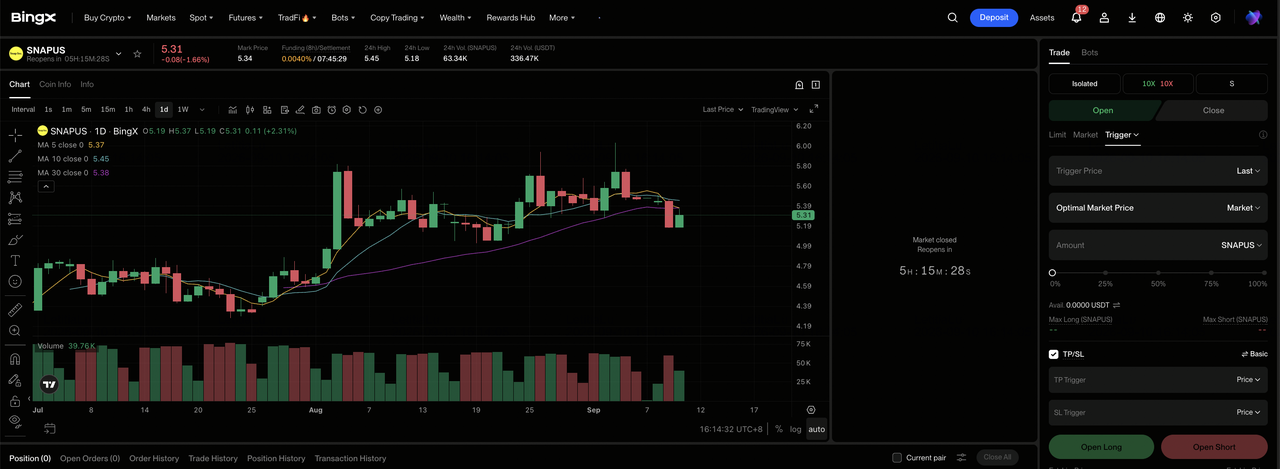
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'exchange BingX.
Étape 2 : Sélectionner Snap Inc. (SNAP). Recherchez et sélectionnez le contrat Futures perpétuels SNAPUS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si la publicité, les abonnements et la discipline des coûts soutiennent le scénario haussier ou de base. Sélectionnez Ouvrir une position courte si les utilisateurs régionaux, un investissement plus élevé ou une faible demande Specs valident le scénario baissier.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse de 34,20% depuis le début de l'année de SNAP montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. SNAP peut réagir rapidement aux tendances publicitaires, aux données des utilisateurs, aux mises à jour Specs et aux règles de sécurité des jeunes.
Top 5 des risques à surveiller pour les investisseurs SNAP en 2026
La récupération de Snap dépend de la qualité des utilisateurs, de la demande publicitaire, des dépenses d'IA, de l'investissement matériel et de la réglementation, qui peuvent tous affecter directement la croissance des revenus et les flux de trésorerie.
- La faiblesse en Amérique du Nord et en Europe pourrait nuire à la monétisation : Les utilisateurs actifs quotidiens mondiaux ont atteint 493 millions, mais les déclins dans les régions de plus forte valeur déplaceraient plus d'utilisateurs vers les marchés avec un ARPU plus faible. Cela pourrait réduire la demande des annonceurs et les revenus par utilisateur même si le total des utilisateurs continue de croître.
- La publicité génère encore la plupart des revenus de Snap : La publicité a généré 1,28 milliard de dollars des revenus Q2, environ quatre cinquièmes des ventes totales. Une économie plus faible, une perturbation géopolitique ou une performance de campagne plus faible pourrait frapper les revenus plus rapidement que l'activité de revenus directs de 316 millions de dollars ne peut compenser.
- Les dépenses d'IA peuvent augmenter avant que les retours deviennent clairs : Snap a augmenté ses perspectives de coûts d'infrastructure à 1,65 milliard à 1,70 milliard de dollars. Si de meilleures recommandations et outils publicitaires échouent à améliorer l'engagement ou la conversion, des dépenses plus élevées pourraient ralentir les progrès de la perte nette actuelle de 164 millions de dollars vers la rentabilité.
- Specs pourrait absorber du capital sans construire un grand marché : Le produit à 2 195 $ cible une catégorie précoce et incertaine. Un faible intérêt des développeurs ou une adoption limitée des consommateurs pourrait prolonger les pertes matérielles et détourner les ressources des activités publicitaires et d'abonnement de Snapchat.
- Les règles de sécurité des jeunes pourraient réduire l'engagement et augmenter les coûts : Les exigences de vérification d'âge, les limites d'accès et les litiges sur plusieurs marchés peuvent restreindre l'utilisation du produit ou l'inventaire publicitaire. Des dépenses de conformité et juridiques plus élevées pourraient également peser sur les flux de trésorerie et la valeur par action.
Réflexions finales : Devriez-vous investir dans SNAP en 2026 ?
Les résultats Q2 de Snap ont fourni des preuves crédibles de récupération. Les revenus ont augmenté de 19%, les autres revenus ont augmenté de 85%, les deux principaux comptes d'utilisateurs ont battu les attentes et la perte nette s'est réduite de près de 100 millions de dollars. La question non résolue est de savoir si ces améliorations peuvent persister alors que l'entreprise dépense jusqu'à 1,70 milliard de dollars en infrastructure et poursuit une feuille de route Specs à haut risque.
Le scénario haussier nécessite une publicité plus forte, des revenus directs et une conversion de trésorerie pour justifier 10 $. Le scénario baissier nécessite une faiblesse des utilisateurs régionaux et des coûts d'investissement pour maintenir la rentabilité distante, soutenant 4 $. Les traders conservateurs peuvent attendre un autre trimestre près ou au-dessus du point médian de revenus de 1,72 milliard de dollars et une stabilisation plus claire en Amérique du Nord et en Europe avant de traiter une récupération comme durable.
Rappel de risque : Le trading et l'investissement dans des actions comme SNAP impliquent un risque élevé de perte en capital. Les cycles publicitaires, les tendances des utilisateurs, les dépenses technologiques, la réglementation, l'exécution des produits et l'effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Top des actions d'hyperscalers IA à surveiller en 2026 : La course à l'infrastructure cloud de 700 milliards de dollars
- Prédiction de prix Meta (META) 2026 : La monétisation de l'IA peut-elle pousser META vers 1 000 $ ?
- Prédiction de prix Reddit (RDDT) 2026 : Les opportunités de données IA peuvent-elles pousser RDDT vers 300 $ ?
- Prédiction de prix de l'action Qualcomm (QCOM) 2026 : QCOM peut-il dépasser 260 $ grâce à la croissance de l'IA de pointe ?
- Prédiction de prix de l'action AMC 2026 : Redressement fondamental ou piège de dilution massive ?
